概述
高盛正在將其 Financial Square Treasury Instruments Fund(機構股票類別代碼為 FTIXX)透過 Lynq 提供給合格的美國參與者。Lynq 是一個由數位資產機構使用的即時結算與資金管理網路。此整合讓加密原生交易公司有了一種新方式,可在交易之間將閒置現金投入既有的美國國債貨幣市場基金,同時在再次需要資金時仍能取用資本。截至 2026 年 8 月底,FTIXX 的淨資產約為 1,050 億美元,這使得該連結因其底層產品的規模與機構成熟度而備受矚目。
最重要的一點是 FTIXX Lynq 整合並未做的事:高盛尚未將該基金代幣化。FTIXX 仍是一檔傳統貨幣市場基金,而使用權限是透過 Lynq 促成,交易則由美國證券交易委員會註冊的經紀自營商 tZERO Securities 處理。該基金成為透過 Lynq 提供的第一檔外部投資基金,但其現有法律結構、所有權框架與基金管理均保持不變。
這使得該整合在策略上不同於貝萊德的 BUIDL 或富蘭克林坦伯頓的區塊鏈式基金份額等代幣化美國國債產品。高盛正在表明,傳統資產可以進入數位資產工作流程,而無需先成為區塊鏈原生證券。因此,這一發展引發了一個更廣泛的 RWA 問題:如果既有產品能夠有效連接到現代結算與資金管理基礎設施,機構加密市場或許不需要每一種傳統資產都被代幣化。
重點摘要
- FTIXX 現在可透過 Lynq 供合格的美國參與者使用。
- 截至 2026 年 8 月底,高盛這檔美國國債基金淨資產約為 1,050 億美元。
- FTIXX 仍是一檔傳統貨幣市場基金,尚未被代幣化。
- tZERO Securities 為交易提供受監管的經紀自營商層。
- 此整合為機構加密公司提供了另一種在交易之間以閒置現金賺取美國國債收益的選擇。
- 更廣泛的 RWA 啟示是:即使沒有代幣化,與數位軌道的整合也可能很重要。
FTIXX Lynq 整合實際上做了什麼?
FTIXX 在數位資產工作流程中仍是一檔傳統基金
FTIXX Lynq 的安排增加的是分銷與使用層,而非改變底層投資產品的法律形式。使用 Lynq 的合格美國機構參與者可透過 tZERO Securities 使用高盛的 Financial Square Treasury Instruments Fund,讓原本會在數位資產交易之間閒置的現金得以投資於一檔聚焦美國國債的貨幣市場工具。
這項區別很重要,因為描述一檔 1,000 億美元高盛基金「上鏈」的標題很容易讓人以為有 1,000 億美元的基金份額已作為區塊鏈代幣發行。事實並非如此。FTIXX 繼續在其現有基金結構內運作,而 Lynq 提供的是結算與資金管理環境,讓符合資格的數位資產公司得以接觸該產品。
這個超過 1,000 億美元的數字也指的是 FTIXX 的大致總規模,而非投入 Lynq 的資本。Lynq 客戶僅代表該基金的一個額外分銷渠道。因此,這項整合之所以重要,是因為被連接到加密基礎設施的產品本身,而不是因為整檔基金已遷移到數位資產市場。
為什麼加密機構會想要使用 FTIXX?
機構加密公司經常持有大量營運現金。做市商需要流動性來結算交易,場外交易櫃檯在客戶交易之間持有餘額,而交易公司可能在等待有吸引力的部署機會時,仍保持大量資本可隨時動用。當短期美國國債收益率為正時,將這些現金完全閒置會產生機會成本。
FTIXX 讓這些公司有辦法在資金並非立即需要用於交易時,將其投入傳統美國國債貨幣市場策略。當再次需要流動性時,該部位可以被贖回,現金則可重新部署到數位資產市場。這在概念上類似於傳統機構資金管理,即利用短天期政府工具在保持流動性的同時產生收益。
因此,Lynq 的策略價值不僅僅是取得另一項投資產品。它還在於能將傳統現金管理工具納入數位資產公司所使用的同一更廣泛營運環境中。
什麼是高盛 FTIXX?
該基金是圍繞美國國債流動性而非加密曝險設計的
FTIXX 是高盛 Financial Square Treasury Instruments Fund 的機構股票類別,該基金是一檔聚焦美國國債證券的貨幣市場基金。其投資目標以保全資本、維持流動性與產生當期收益為核心,而非對風險資產進行方向性曝險。
這很重要,因為 FTIXX 的功能與比特幣、穩定幣或代幣化私人信貸截然不同。它更接近一種用於短期流動性的資金管理工具,而非投機性投資。對於機構數位資產公司而言,這使得該基金可能成為需要保持相對流動性的營運餘額的停放處。
與任何貨幣市場基金一樣,其風險相對於許多其他資產較低,但並非為零。高盛自身的披露指出,投資者可能虧損,且股份並非銀行存款,也不受 FDIC 保險或另一政府機構擔保。該基金力求維持穩定的股價,但該目標不應被描述為保證。
為何一檔 1000 億美元的傳統基金對加密貨幣市場很重要?
規模預示機構融合,而非 1000 億美元的加密貨幣流入
FTIXX 在 2026 年 8 月底的淨資產約為 1050 億美元,但該數字不應被解讀為新資金流入加密貨幣。該基金在 Lynq 整合之前早已存在,其絕大部分資產仍屬於傳統貨幣市場活動的一部分。
其重要性在於相反的方向:數位資產公司正被賦予直接進入成熟傳統金融產品的途徑。Lynq 並非迫使加密貨幣機構在完全留在數位資產內部或透過獨立的傳統流程轉移資金之間做出選擇,而是試圖將兩種環境置於更統一的資金管理流程中。
這是一種重要的機構融合形式,因為它降低了傳統金融流動性產品與加密貨幣交易基礎設施之間的營運距離。數位資產公司可能可以從交易活動轉入國庫基金,再回到市場流動性,而無需讓基礎的國庫曝險本身成為區塊鏈代幣。
這表明機構加密貨幣的採用可能透過基礎設施整合以及直接資產代幣化來發展。
每個 RWA 都需要被代幣化嗎?
FTIXX Lynq 展示了 TradFi 與加密貨幣整合的第二條路徑
FTIXX Lynq 模式與代幣化國庫基金形成了有益的對比。BUIDL 或區塊鏈記錄的貨幣市場股份等產品將基金權益本身置於分散式帳本基礎設施上。FTIXX 則保留傳統基金,並在其周圍添加一個面向數位資產的存取和結算層。
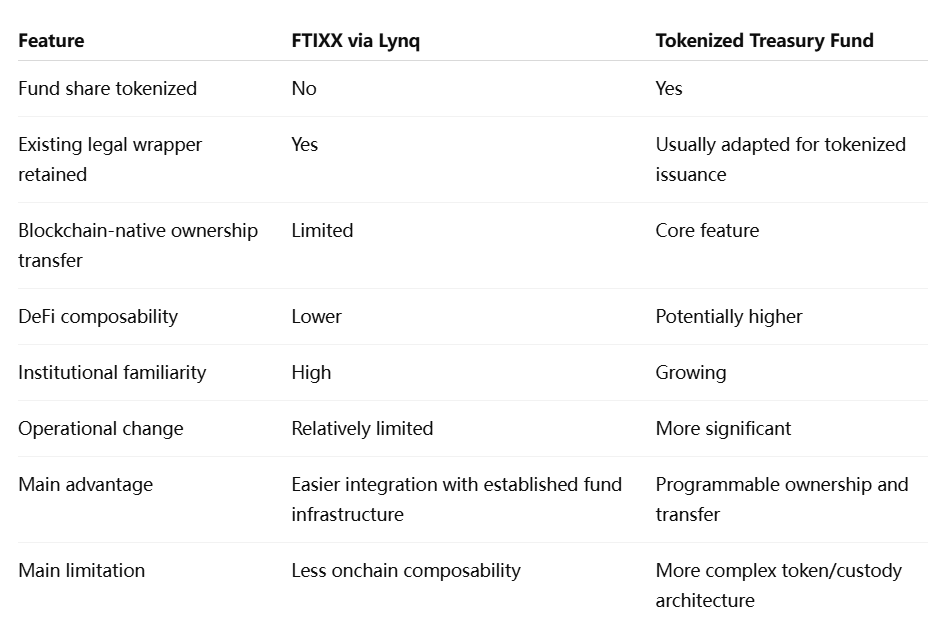
兩種模式本身並無優劣之分。代幣化可以實現可編程所有權、自包含結算以及與借貸或其他智能合約的潛在整合。然而,它也引入了關於錢包託管、代幣轉讓限制、區塊鏈兼容性以及與現有證券法整合的額外問題。
FTIXX 模式犧牲了部分此類可組合性,以換取保持成熟的基金結構完整。對於主要希望獲得國庫曝險和高效現金管理而非 DeFi 功能的機構而言,這種取捨可能完全可以接受。
因此,市場可能會透過兩種方法共同演進。某些資產將受益於完全代幣化,因為可編程性是其使用案例的核心。其他資產則可能僅透過連接到數位資產基礎設施而不改變其基礎法律形式,就能實現更快的機構採用。
為何現金管理對加密貨幣機構變得重要?
閒置現金的收益正成為交易基礎設施的一部分
隨著數位資產市場機構化,資金管理變得更加重要。專業交易公司不僅根據潛在的加密貨幣回報來評估資本;他們還關心交易對手曝險、結算速度、閒置現金收益以及資金可以多快被重新部署。
在高波動時期,公司可能需要保持大量現金餘額可用,以支持保證金、結算或客戶交易。將所有這些資本存放在零收益的營運帳戶中會產生顯著成本。能夠使用國庫貨幣市場基金可以改善在交易之間持有流動性的經濟效益。
隨著機構加密貨幣市場的風險管理變得更加保守,這一點尤其重要。在經歷多輪交易對手倒閉之後,公司越來越區分用於方向性投資的資產和用於營運的儲備。透過數位資產結算網路存取的傳統國庫基金自然屬於後者。
因此,這一整合反映了機構加密基礎設施的更廣泛變革:該行業不再僅專注於執行交易。它正日益構建管理這些交易之間資本所需的現金、抵押品和結算系統。
Lynq 如何融入機構堆疊?
Lynq 扮演結算與資金管理層,而非資產發行者
Lynq 將自身描述為由經紀自營商營運的實時結算與資金管理解決方案,服務於機構數位資產客戶。該平台旨在解決市場碎片化、交易對手風險以及對交易之間留存流動性賺取利息的需求等問題。
FTIXX 的加入擴展了這一角色,因為 Lynq 現在可以將參與者連接到外部的高盛基金,同時結合其現有的投資功能。tZERO Securities 提供支持合格美國參與者接入所需的受監管經紀自營商能力。
這一結構很重要,因為 Lynq 並非取代高盛作為基金管理人,也未將 FTIXX 轉變為新的數位證券。它充當機構加密公司與成熟金融產品之間的連接基礎設施。
隨著數位資產市場基礎設施的成熟,這種模式可能會越來越普遍。無需每家金融機構都發行新代幣,專業化網絡可以將受監管產品、經紀商和結算系統連接到對加密公司而言更為原生的工作流程中。
主要限制是什麼?
FTIXX 並非區塊鏈原生資產
最明顯的限制也是該模式的決定性特徵:FTIXX 本身並未代幣化。其份額無法像區塊鏈原生基金代幣可能做到的那樣,簡單地在錢包之間無需許可地轉移,或直接作為抵押品接入 DeFi 協議。
這降低了可組合性。如果加密機構希望在借貸協議、自動做市商或智能合約策略中使用國債敞口,傳統的 FTIXX 結構可能不如代幣化國債基金靈活。
此外還有資格和入職要求。訪問權限面向與 tZERO Securities 建立所需關係並滿足合規檢查的合格美國參與者。因此,該整合是一項機構服務,而非開放式 DeFi 產品。
最後,流動性並不等同於持有現金。貨幣市場基金的贖回、營運截止時間和結算安排仍然重要。機構需要了解在不同市場條件下資本能以多快速度返回活躍交易,而不是假設該基金的行為完全像鏈上穩定幣。
MEXC 觀點:下一波 RWA 浪潮可能是整合,而非代幣化
傳統金融與加密之間的機構橋樑可能不需要每種資產都在鏈上發行。在某些情況下,將成熟的投資產品連接到數位資產工作流程,可以比將資產本身重建為代幣更快地帶來實際效益,且結構性變革更少。
FTIXX Lynq 說明了這一區別。該基金仍然是傳統的高盛貨幣市場產品,而訪問層則更接近數位資產機構使用的營運環境。對於主要關注國債收益率、流動性和交易對手管理的公司而言,這可能比基金份額本身是否以 ERC-20 代幣形式存在更為重要。
這表明 RWA 的採用不應僅以代幣化資產價值來衡量。另一個重要指標將是傳統金融基礎設施在數位資產結算、抵押品和資金管理工作流程中的可用程度。代幣化是通往融合的一條路徑,但互操作性和分銷可以通過不同的架構產生類似的經濟整合。
FTIXX 表明 TradFi 無需將一切代幣化即可進入加密領域
FTIXX Lynq 整合之所以重要,正是因為高盛並未將其約 1000 億美元的國債基金轉變為區塊鏈代幣。FTIXX 仍然是傳統的貨幣市場基金,而 Lynq 和 tZERO 為合格的數位資產機構提供了一種在現代結算與資金管理環境中訪問它的新方式。
這一區別防止了標題被誇大。該基金約 1050 億美元的資產並未轉移到 Lynq 上,該整合也不應被描述為 1000 億美元的新加密資本。改變的是分銷架構:機構加密公司現在可以將閒置流動性投入成熟的國債產品,並在需要時重新部署該資本。
該模式還將 RWA 討論擴展到代幣化之外。完全代幣化的基金可以提供更強的可編程性和 DeFi 可組合性,而連接到數位軌道的傳統基金可能提供監管熟悉度和更快的機構採用。兩種方法解決不同的問題。
對於機構市場而言,最重要的結果可能是數位資產公司能否像傳統金融機構一樣,以同等精細的程度管理現金、抵押品和結算。FTIXX Lynq 表明,這兩個系統之間的橋樑並不總是需要替換現有資產。有時,更實際的步驟是將它們連接起來。
來源
https://www.tzero.com/news/goldman-sachs-ftixx-comes-to-lynq-powered-by-tzero
https://www.goldmansachs.com/pressroom/press-releases/2021/loop-capital-and-goldman-sachs