
根據 Cryptorank 的最新報告,代幣化的現實世界資產(RWA)正將傳統金融工具與區塊鏈市場連結起來,讓符合條件的投資者能在數位錢包中持有代幣化基金份額、大宗商品曝險及股票連結型產品。
代幣化美國國債基金仍是最大的單一資產類別,價值達 147 億美元,約占 393 億美元流通 RWA 市場的 37%。
這些產品讓符合條件的投資者透過基金代幣取得國債投資組合的曝險,而申購、贖回與轉讓條件則決定了資金可如何取用。
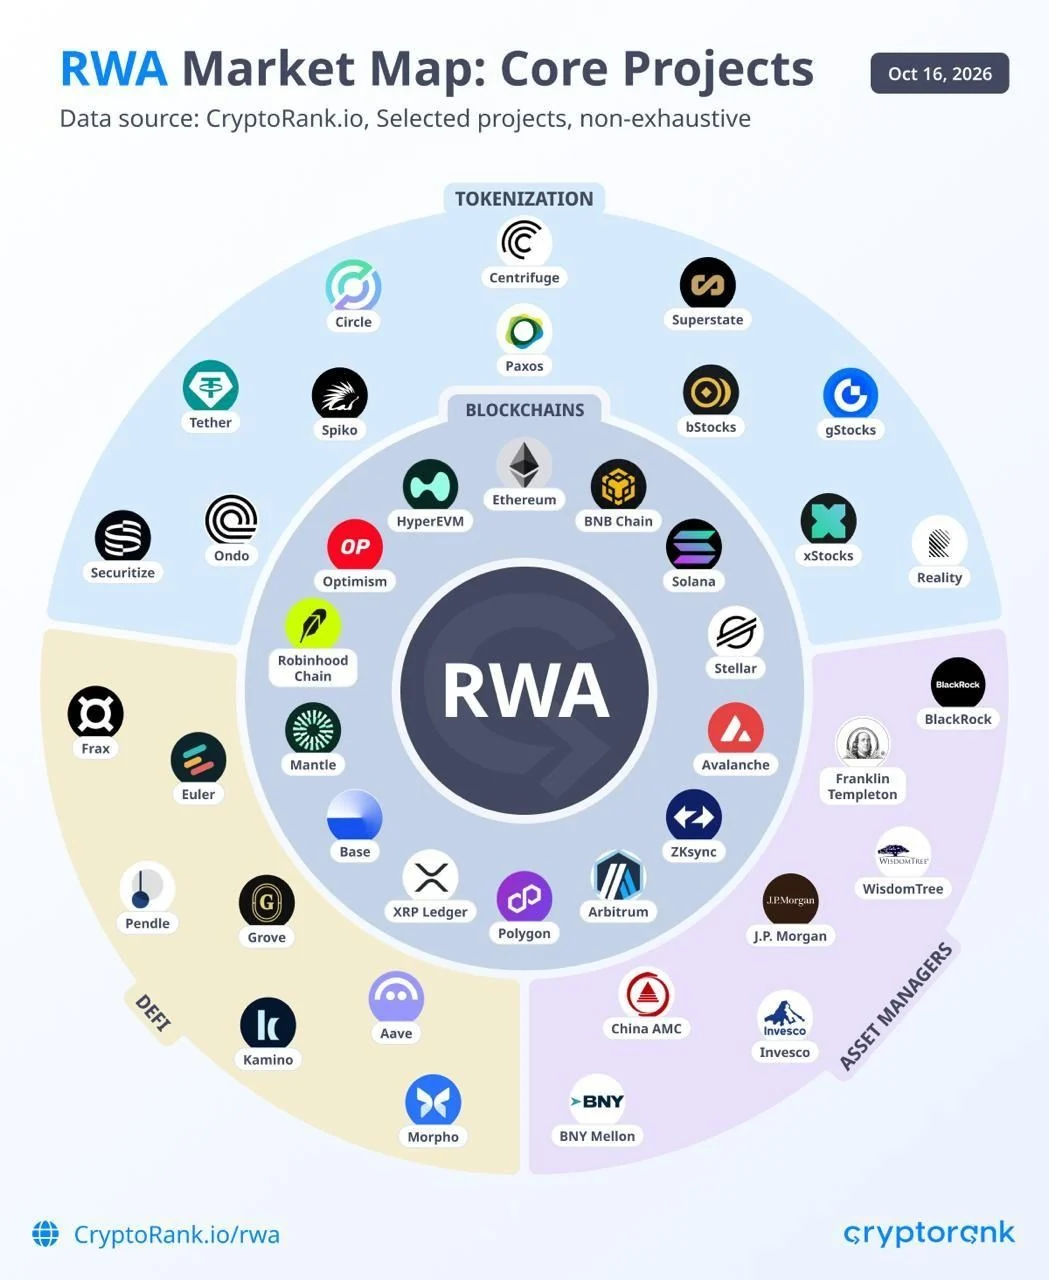
大宗商品市場也有所擴張。其代幣化市值從 2025 年底的 31 億美元增至 2026 年 9 月下旬的約 80 億美元,約為起始值的 2.6 倍。以太坊在此市場中占有最大份額,而 XRP Ledger 則占據另一個可觀的部分。
黃金占代幣化大宗商品價值的大部分。Tether Gold 與 PAX Gold 將其代幣與金庫中的黃金掛鉤,而 Kinesis Silver 等產品則提供對分配式白銀金條的曝險。贖回與實物交割取決於各發行方的條款。
代幣化黃金價值的增長既反映了金屬持倉量的增加,也反映了價格上漲。截至 2026 年 8 月 31 日的一年內,透過這些產品持有的黃金數量增加了 73%,而同期黃金價格上漲了 29%。
代幣化 ETF 也有所增長。其合計價值從 2025 年底的 2.25 億美元增至 2026 年第三季末的 6.73 億美元,幾乎成長為三倍。
僅第三季就較 4.22 億美元的起始值成長約 59%。以太坊仍為最大市場,而 BNB Chain 所占份額持續增長。
代幣化股票在各類公司連結型產品中已吸引超過 430 萬個持有者部位。然而,持有者數量未必能反映投入金額或持續活動的程度。多個錢包可能屬於同一位投資者,而託管地址則可能代表眾多客戶。
法律結構同樣重要。部分產品(包括 xStocks)的結構為由標的資產支持的追蹤憑證。
它們可提供經濟曝險,卻不賦予股東投票權,這意味著代幣所附帶的權利可能與直接持有公司股份所附帶的權利不同。
衍生品交易超越現貨交易,DeFi 借貸落後
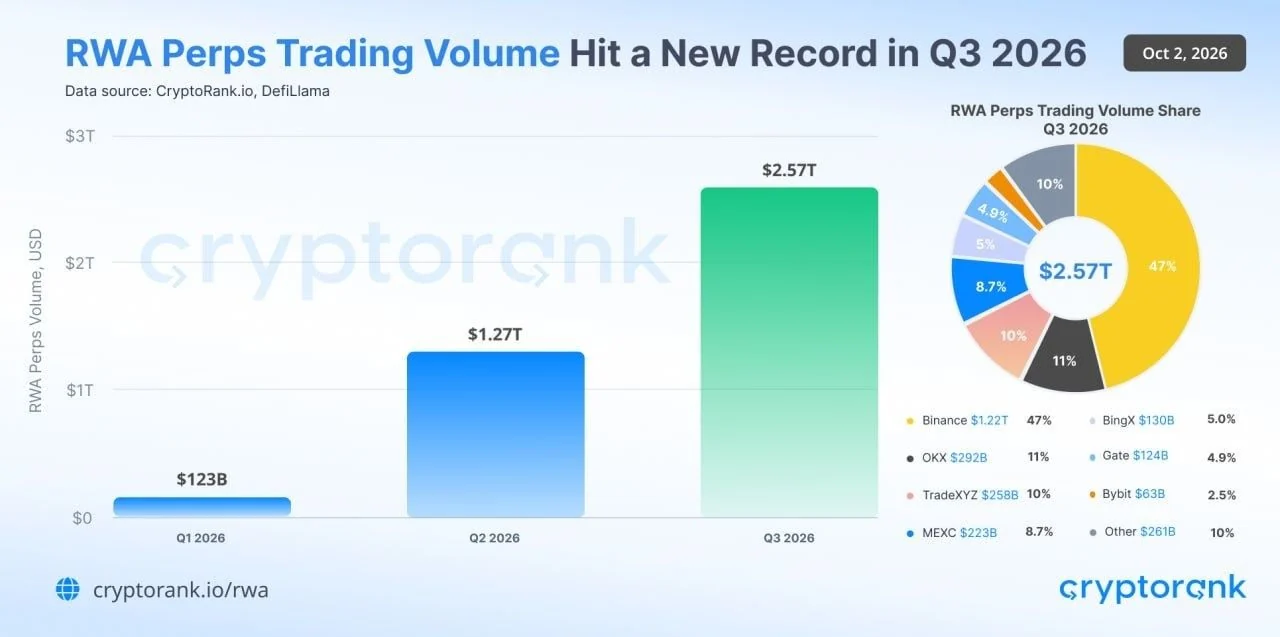
RWA 永續合約交易量在 2026 年第三季達到 2.57 兆美元,是第二季所錄得 1.27 兆美元的兩倍多。幣安占該季總量近一半,活動橫跨中心化交易所與去中心化場所。
8 月的單獨數據顯示,股票占追蹤代幣化資產價值的 8%,卻占鏈上現貨交易量的 93%。股票永續合約錄得 724 億美元交易量,相較之下現貨交易為 126 億美元,前者幾乎是後者的六倍。
這些數據說明了持有代幣化資產與交易連結其價格的合約之間的區別。永續合約讓交易者無需擁有標的資產即可建立多頭或空頭曝險,而槓桿可使交易量遠大於所投入的保證金。
在傳統股市交易時段之外進行交易會帶來額外風險。當用於避險的標的股票市場休市時,加密貨幣場所仍可繼續撮合訂單。
在這些時段,稀薄的訂單簿以及對可用價格來源的依賴,可能影響執行品質。
代幣化資產作為去中心化金融抵押品的使用情況,仍比其可得性所暗示的更為有限。約 42% 的股票代幣供應符合作為 DeFi 抵押品的資格,但實際存入借貸市場的僅約 2.6%。
代幣化信貸的借貸參與率較高,其供應量中約有 19% 至 21% 存入借貸協議。相較之下,現金等價物產品的這一數字約為 0.4%。
這些差異反映了各產品所扮演的不同角色。信貸代幣可支持借貸策略,而由國庫券支持的現金等價物則通常被持有以賺取收益。僅具備資格並不保證會產生借貸需求。
贖回條件是另一項限制。部分代幣化投資產品根據其策略的估值與結算時間表提供標準贖回,而更快速的提款可能依賴專屬流動性並產生額外費用。
貸款方在決定以代幣為抵押放貸多少時,必須考量這些限制。
RWA 公司也持續為支撐該市場的基礎設施籌集資金。在 2026 年前九個月,已披露的創投輪次共計 26 筆交易、總額 2.375 億美元。Superstate 的 8,250 萬美元 B 輪融資約占該總額的 35%。
整體趨勢顯示,代幣化資產在投資持有與交易中正逐漸獲得青睞。然而,要擴大其在去中心化借貸中的角色,僅靠區塊鏈發行並不足夠。
可靠的定價、充足的流動性、可行的贖回機制,以及可靠的抵押品清算途徑,仍是更廣泛採用的關鍵所在。