作者:Jae,PANews
短短兩個交易日,美股玩家們就經歷了一場極速過山車。
11月5日,美股遭到了近19個月來力度最強的單日拋售,AI產業鏈帶頭砸盤。「對沖基金集體爆倉」的傳聞也在社媒上迅速發酵,彷彿一場金融風暴已近在眼前。
沒料到,反轉來得如此之快。11月6日,晶片股便帶頭吹響了反攻的號角:費城半導體指數收漲4.2%,AMD大漲 11%,輝達等AI概念股同步回暖;納指收漲1.1%,標普500小幅上漲0.3%。
這場始料未及的盤面的走勢或許早在一個月前就已埋下伏筆。與此同時,一場跨大類資產的資金遷徙也正在悄然上演。
去槓桿拋壓放緩,中長期風險未解
11月6日的反彈,其實在週四收盤的最後十分鐘便露出了端倪。
Vanda Research數據顯示,美國散戶前一天在臨近收盤時明顯轉向買入,最後10分鐘淨買入超過1億美元。
更關鍵的變量來自槓桿ETF。據野村證券測算,為完成11月5日的淨值再平衡,槓桿類ETF需要在收盤前集中拋售約470億美元的股票敞口。這是其2006年有統計以來的第二大單日賣盤。
當這批體量龐大的被動賣盤在收盤前完成,市場的短期拋壓也得到了顯著釋放。抄底資金、空頭回補、機構組合再平衡的力量疊加,共同推動了價格修復。摩根大通在盤後評論中指出,週四劇烈的去槓桿活動清理了一部分擁擠交易,讓市場持倉結構趨於健康。
換句話說,昨夜的反弹,更多是短期交易層面的技術性修復,政策預期轉向、AI資本開支回報質疑等中長期矛盾並沒有真正消解。
爆倉敘事被誇大,對沖基金提前一個月降槓桿
在本輪美股劇震中,對沖基金一度成為市場關注的焦點。
據彭博社11月5日報導,Tiger Global旗艦對沖基金10月虧損約8.5%,年內收益基本持平;Walleye Capital同期下跌約5.9%,年內虧損達到約6.8%;Lone Pine Capital單月虧損約8.8%。
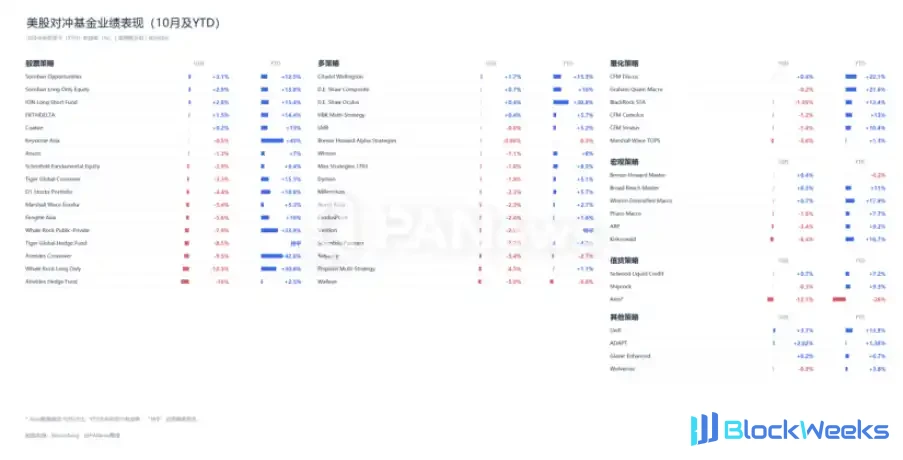
社媒上隨之充斥著「華爾街對沖基金集體爆倉」的恐慌敘事,Walleye Capital、Engineers Gate以及Samlyn Capital等對沖基金相繼傳出團隊裁撤、精簡策略、向投資者返還資本的消息,加劇市場對機構連鎖清算的擔憂。
然而,業務收縮不等於爆倉清盤,更多是管理人主動風控與調整經營模式,並非資不抵債式的破產清算。
有一條容易被市場忽略的時間線是:對沖基金的減倉、降槓桿早在10月就已啟動,11月5日的暴跌更有可能是這一過程的集中兌現。
高盛Prime Brokerage數據顯示,10月全球基本面股票多空基金平均虧損約3.5%,系統性多空策略基金虧損約3.6%。這是高盛自2016年開始統計以來,兩類策略首次在同一個月雙雙出現超過3%的虧損。
更隱蔽的動作發生在10月中旬。短短兩週內,高盛的對沖基金客戶淨賣出200億美元科技股;僅10月8日到14日五個交易日,就把2025年初以來攢下的AI股票淨多頭倉位全部抹平。截至10月底,對沖基金淨槓桿率降至73.4%,單月下降 4.2 個百分點,創下今年3月以來最大的月度降幅。
摩根士丹利的數據同樣揭示了這一變化。選股型對沖基金在10月經歷十多年來最大規模的主動減倉,自6月以來市場敞口累計下降約9%。到10月底,超過40%的相關基金年內收益持平或者為負。
不過,對沖基金的業績也呈現出了顯著的分化特徵,並非全行業虧損。
Coatue Management 10月錄得0.2%正收益,Citadel上漲 1.7%,Quantedge單月漲幅高達 7.2%。
有人在擁擠交易裡踩了坑,就有人在市場波動裡賺到錢。
資金未消失,只是換地方
美股數萬億市值蒸發的背後,是一場規模龐大的資金遷徙。
錢不會憑空消失,只是從高波動、高槓桿的科技股裡流出,轉向了更安全、流動性更好的資產。
第一大流向是美國國債。週四美股暴跌當天,10年期美債收益率一度回落至4.84%,創下9月以來的新低。價格與收益率反向變動,意味著大量資金正在湧入債市。
第二站是美元。FxPro首席市場策略師Alex Kuptsikevich指出,科技股恐慌拖累了風險偏好,美元重新獲得了大量避險買盤的支撐。
ING全球市場主管Chris Turner同樣認為,投資者當前更願意暫時將現金保留在美元資產中,市場更接近於轉向美元現金,而不是撤離美元。
就在美元受到追捧之際,被風險情緒錯殺的韓元、新台幣也重獲關注。
昨日,美銀全球研究部亞洲外匯與利率策略主管Claudio Piron點明,新台幣和韓元在AI股票拋售後也出現了買入機會。中國台灣地區與韓國規模可觀的經常性賬戶盈餘,將為投資者建立多頭倉位提供「有力支撐」。
美銀另一項關鍵的判斷是:AI產業鏈公司已經有前述的大量資本開支和出口訂單,並不會因美股下跌就取消。未來6至12個月持續的出口結匯,將對新台幣、韓元形成新的底層支撐。
拋售高潮暫歇,倉位出清或未到終局
暴跌後的快速反彈並不罕見,真正的難題在於區分:它是下跌結束,還是階段性回升?
歷史不會重複細節,但總壓著相似的韻腳。
2007年8月:量化基金去槓桿
2007年8月6日至9日,多家股票多空量化基金遭遇集中虧損,盤面血流成河。
MIT學者Amir Khandani與Andrew Lo的研究發現,擁擠交易的集中平倉和做市資本的短暫撤退,共同導致了當時的流動性異常。
急跌最劇烈的階段只集中在4天,8月10日後部分策略就開始反彈,但整個去槓桿過程從7月一直延續到了年底。
急跌只是序幕,真正的倉位出清和風險偏好修復可能需要延續數月。
2020年3月:疫情引發全面風險資產拋售
2020年2月19日至3月23日,標普500累計下跌約34%,調整持續了一個多月,期間穿插著多次劇烈的單日反彈,直到當年8月才重新收復失地。
短期來看,美股前兩日的走勢,更接近第一種情形:最劇烈的集中拋售或許已經過去,但全市場的倉位再平衡、風險偏好修復,還遠未結束。
市場的分歧恰恰也在這裡。
知名投資人Jason Calacanis表示,市場底部可能已經出現,但科技股估值仍可能進一步下跌10%,屆時將是理想的買入時機。
樂觀派Bitmine董事長Tom Lee認為,週四美股暴跌像一場中期選舉結果引發的「藍色海嘯」餘震,是「去年關稅衝擊+DeepSeek時刻+今年6月Situtational Awareness強平」的疊加版,這類集中拋售往往在數日內就能跌透,並創造買入機會。
美股分析師Mark Minervini則給出了更加謹慎的判斷。他認為,美股跌幅未必會達到1987年股災的程度,卻可能會為某種形式的股市崩盤奠定基礎,崩盤可能會持續一到兩週。如果跌勢加劇,SPY的最差情況是從高點下跌10%-15%。納指或將下跌20-25%,出現類似1998年的週期性熊市。
就目前而言,美股昨夜的漲幅遠不足以抵消前一日的跌幅。一項資產下跌20%後,需要上漲25%才能重新回到原點。
而週四下跌5.52%的納指,即使次日上漲1.1%,距離此前的位置仍有明顯差距。
經過兩個交易日的劇烈震盪後,美股站到了十字路口。驅動AI科技股過去數月上漲的整套敘事,正迎來嚴苛的現實考驗。短期槓桿出清或將告一段落,但產業政策落地、AI投資回報等問題背後的中期博弈,才剛剛進入深水區。