編譯|速遞俠@Odaily星球日報

我一直在想一個問題:既然永續合約(perp,perpetual futures 的簡稱)已經這麼好用,加密市場為什麼還需要期權。我反覆回到同一個答案上——時間。你可能認為比特幣三個月後會更高,但一筆加了槓桿的 perp 明天就可能被強平。買一張看漲期權(call)給你的判斷留出了更多喘息空間。你仍然可能虧掉你付出的全部,但一個糟糕的下午不會把你趕出這個倉位。
這讓我們開始追問:為什麼鏈上期權到現在還是這麼小。我們去試著買了幾次,檢查了流動性,也看了此前那麼多嘗試為什麼都失敗了。大部分原因最後都歸結到同一件事——賣出期權到底值不值得這麼麻煩。永續合約交易所可能改變這一點,它們能給賣方一個可以對沖的地方,也能給賣方帶去已經在那裡的交易者。這篇文章講的就是:這件事為什麼可能成立,還有什麼沒解決,以及誰會受益。我們還會探討幾種能給賣方提供激勵的設計。
過去幾週,我一直在玩 Papertrade。這個平台由莊家(house)承接每一筆交易的反方向,你每虧掉 1 美元,就鑄造出相應數量的 PAPER——這個代幣能分到莊家手續費收入的一部分。用代幣補償虧損的做法讓我想到:如果這套東西用在期權上會是什麼樣子,因為期權這個品類至今還沒有跑出一個爆發式的成功案例。
一張 perp 讓你選擇價格能對你不利到什麼程度。它從來不讓你選擇你可以錯多久。期權可以。2025 年 7 月,我們在文章中提出期權會跟隨 perp 上鏈,並可能在三年裡增長一百倍。十五個月過去,期權仍不到 perp DEX 成交量的 1%。而在傳統市場,期權的成交量大約是期貨的三倍。
這是關於加密期權現狀的系列文章中的又一篇。
在這篇裡,我量化了一筆 perp 對一個「判斷對但出手早」的交易者造成的代價;解釋了為什麼下一波鏈上期權會長在 Hyperliquid 這類 perp 市場旁邊;盤了盤誰在做什麼;以及成交量真正起來之後,哪些協議受益最大。簡短的回答是:誰掌握對沖,誰受益。值得持有的三個位置是——Hyperliquid 作為對沖市場的房東,Derive 作為別人拿來搭東西的引擎,Paradex 作為承接大宗交易的櫃檯。然後我們勾勒了兩個可能把缺失的賣方引進來的項目。
一個把期權放進 Metric 的 LP 池裡,另一個是期權版的 Papertrade。
方向對,路線錯
一筆 perp 有多經常殺死一筆本該賺錢的交易?我們取了 BTC 從 2018 年 1 月到 2026 年 10 月的每日收盤價,把每一天都當作一個可能的做多入場點。我們只保留那些在 7 到 180 天後收在入場價之上的交易——也就是交易者判斷正確的那些——然後檢查 BTC 在持有過程中是否跌到足以強平 5 倍、10 倍或 20 倍 perp 的程度。
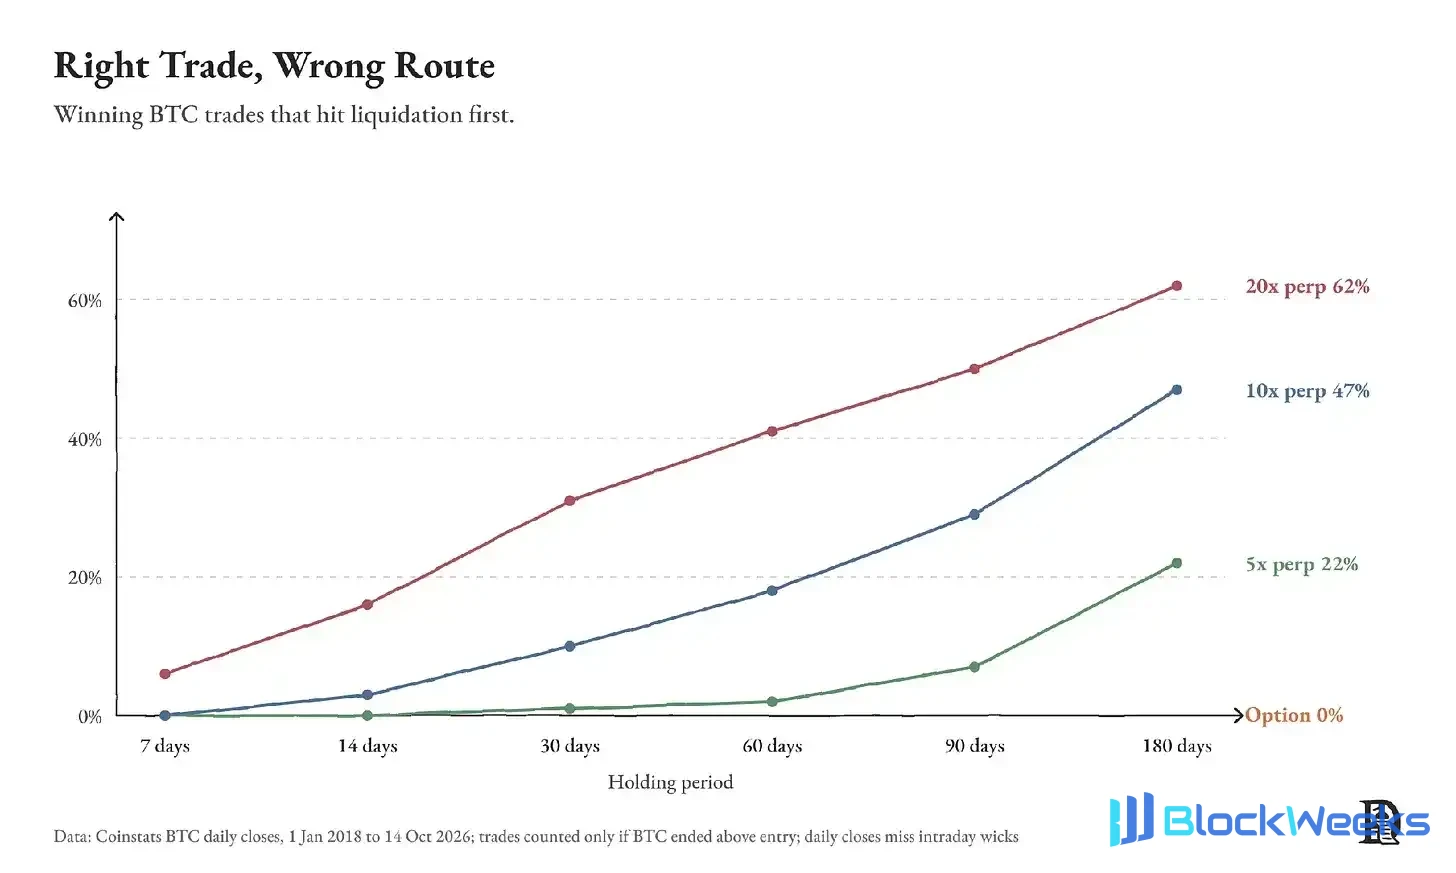
一筆 10 倍 perp 在 180 天裡有 47% 的概率被強平,90 天裡是 29%,60 天裡是 18%。買一張覆蓋同樣時間窗口的期權,在到期前不會被平掉。日線收盤價也漏掉了盤中的插針,所以真實概率可能更高。今年 3 月,我們在 Bringing the World On-Chain 裡寫過:方向性資金壓倒性地選擇了 perp。以小時計的交易至今仍然如此。但一個判斷需要越久才能兌現,perp 就越可能被止損或被強平。
我們復盤了 2025 年 10 月 10 日。UTC 時間 12:00,我們開了三筆各 1,000 美元的 BTC 多單。第一筆是 10 倍 perp;第二筆是用同樣 1,000 美元買入的 30 天期 call;第三筆還是那個 10 倍 perp,但配了一張 7 天期、行權價在入場價下方 5% 的看跌期權(put),權利金從那 1,000 美元裡出。

perp 倉位在 21:14 被強平。那張 call 在最低點跌到 181 美元,但不到一小時就回到了 800 美元上方。那張 put 花了 52 美元,讓這筆 10 倍多單在暴跌中活了下來。我們用 Deribit 的價格在八個資產上重複了這個測試,結果一致。

在小幣上,這份保護要花掉 1,000 美元中的 250 到 340 美元,因為它們的期權定價裡含著高得多的波動率。
菜單上什麼都有
傳統金融和加密正在互相借用對方的東西,方式有三種。
第一,傳統金融在進口加密的工具。 CME 現在全天候交易加密期貨和期權。Hyperliquid 的 perp 價格出現在 Bloomberg Terminal 上,Hyperliquid 的政策部門和 trade.xyz 已經就 pre-IPO perp 向 SEC 申請規則。Polymarket 在 9 月為美國以外用戶上線了 perp。
第二,加密在進口傳統金融的資產。 在 Hyperliquid 上,你可以把標普 500、Nvidia、黃金和原油當作 perp 來交易,一天裡的任何時刻都可以。在 Everything is a market 裡我們說過,國債、股票、算力和注意力都會上鏈交易。業內任何人都能看出,每一種重要資產最終都會上鏈。而 perp 正是這一切正在發生的方式。3 月 23 日,trade[XYZ] 的 WTI 和 Brent 原油 perp 單日合計成交 23 億美元。現在有一張掛鉤 Nvidia H100 GPU 每小時租賃費率的 perp,還有一張掛鉤寶可夢卡牌指數的 perp。CME 和 ICE 正在等 CFTC 批准上市算力期貨。
隨著可交易的價格越來越多,人們會想要不同的交易方式。有人可能用 GPU perp 去賭算力短缺。一家敞口暴露在同一價格上的 AI 創業公司,可能只是想為下個季度更高的帳單買一份保護。
買入期權讓這家創業公司可以用一個已知的金額買到這份保護。如果租賃費率漲到約定水平之上,期權賠付。如果費率下跌,創業公司享受更便宜的算力,只損失權利金。而 perp 同時給了賣出這張期權的人一個可以用來對沖的工具。每一個新的 perp 市場,都會在自己旁邊騰出一個期權市場的空間。
第三,傳統金融的工具現在服務加密自己的資產。 4 月,BlackRock 比特幣 ETF 期權的未平倉合約(open interest)攀升到 276 億美元,超過了 Deribit 上 BTC 期權的未平倉合約。同期,Coinbase 以 29 億美元收購了 Deribit。
同一個交易場所最終可能同時提供現貨、perp、期權和二元期權(binary),標的從比特幣到股票、大宗商品無所不包。誰先做到,誰就能吸走大部分流量。我們認為加密起步在前,有兩個原因。
上市是一個軟體決定。 IBIT 在 2024 年 1 月上線,但它的期權要到當年 11 月才開始交易,等的是交易所、清算所和 SEC 逐一簽字。Hypercall 在 2026 年 6 月 3 日掛出了 SpaceX 的期權,比 SpaceX 在 Nasdaq 上市早九天,用的是 Hyperliquid 的 pre-IPO perp 作為參考價。
這個市場從不關門。 Hypercall 讓你在週日也能交易 Nvidia 和 SpaceX 的期權,因為用來對沖它們的 perp 在週日也在交易。美股交易時段之外的價差會寬 1.5 到 2 倍。但傳統交易場所在那個時段根本不提供 Nvidia 期權。
perp 的崛起是鏈上期權能遇到的最好的事,因為 perp 正是期權賣方對沖的地方。perp 市場越深,在它上面賣出期權就越便宜。每一個新的 perp 市場,都是一個潛在的期權市場。
鏈上期權為什麼一直做不起來
2019 年以來,幾十個協議試圖把期權帶上鏈。幾乎全部關停、轉型,或者幾乎沒有成交。我們在 Trading Optionality 裡逐代梳理過,這裡給一個簡版。期權比 perp 難上得多,有三個原因。
流動性被拆散到一個資產上百個訂單簿裡。 BTC 的 perp 只有一個訂單簿。Deribit 掛了跨 11 個到期日的 884 個 BTC 期權,每一個都必須有人全天候報價。
 賣方無法便宜地對沖。 賣方必須持續交易標的才能保持中性,這要求緊挨著一個足夠深的市場。
賣出要佔用資金。 早期協議要求賣方鎖定他們理論上可能欠下的最大金額。賣出一張 1,800 美元的 11 萬美元 BTC call,意味著要鎖住 10 萬美元,去賺每個月 1.8%。沒有專業做市商會接這筆生意。
 每一代都解決了其中一個,又栽在另一個上。2021 年 5 月,Hegic 的存款人損失了大約 8,000 萬美元中的絕大部分;Lyra 的存款人在七個月裡,BTC 池虧了 4.9%,ETH 池虧了 17.6%;PsyOptions 在 2024 年 6 月關停了產品。
 那麼做市商為什麼要躲開?在散戶到來之前,打到一個新場所報價上的大部分流量,來自把它的價格和 Deribit 做套利的交易者。他們只在新場所的報價變陳舊時才出手,所以即使平台運轉完美,做市商也幾乎在每一筆成交上虧錢。一個平台只有兩條路:付錢給第一批做市商去吸收這些虧損,或者給它們帶去還不存在的散戶流量。
今天的平台是怎麼解的
今天跑得通的這些平台,共享同一套基礎設計。訂單在鏈下撮合,所以更新報價不花錢。抵押品、保證金和結算留在鏈上,所以你始終掌握自己資金的控制權。
但一個更好的設計仍然必須給出一個賣出的理由。最強的理由,是同一個帳戶裡有一份便宜的對沖。還記得那個要鎖 10 萬美元才能賣出一張 1,800 美元 BTC call 的賣方嗎?

組合保證金(portfolio margin)引擎會計算所有倉位的最大可能虧損,再據此算出所需的抵押品。如果最壞的合理波動是 15%,賣方只需要交大約 1.5 萬美元,而不是 10 萬美元。權利金仍然是 1,800 美元,於是鎖定資金的回報率從每月 1.8% 跳到大約 12%。
這就是為什麼我們認為期權會在 perp 流動性已經存在的地方起飛,而今天那就是 Hyperliquid 和 Lighter 這類平台。Hyperliquid 上的期權賣方能同時拿到三樣東西,這是其他鏈上場所湊不齊的。
第一是深度。Hyperliquid 有鏈上最深的 perp 訂單簿,而且 builder codes 讓任何應用都能接進去。
第二是一個帳戶。賣出一張 put 的交易者可以複用抵押品去開 perp 多單,現貨、perp 和事件合約共用同一個風險引擎。這是相較前輩最關鍵的一項改進。第三是用戶,而同時握有流動性、用戶和分發渠道的平台,往往能留住自己創造的價值。
Hypercall 是第一個建在這套基礎上的期權平台。一個賣給你 Nvidia call 的做市商,可以在同一個帳戶裡買到 Hyperliquid 上的 Nvidia perp,而這份對沖會降低那張期權所需的保證金。它的創始人估計,報價 perp 的做市商數量是報價期權的 10 到 100 倍。Hypercall 給了這批 perp 做市商一個也去報期權的理由。
其他平台各自找到了不同的賣方。
 Derive(前身 Lyra)花錢買它的賣方。截至 10 月 19 日的一年裡,它清算了大約 180 億美元的期權名義金額(notional),FalconX 是其唯一公開署名的做市商。FalconX 的資金留在它的託管方那裡,Derive 把這筆餘額表現為一個可交易的代幣,於是機構可以在鏈上報價,而不必把抵押品搬到鏈上。
Paradex 借它的賣方。9 月 15 日,它接入了 Paradigm 的網絡,後者處理 Deribit 大約四分之一的大宗交易。其日期權成交量在一週內從不到 300 萬美元跳到 5,870 萬美元,但未平倉合約到 10 月 14 日從超過 2.5 億美元降到大約 9,600 萬美元。做大宗交易的人為一筆交易而來,然後就走了。
Rysk 把持有人變成賣方。你存入 HYPE、BTC 或 ETH,向白名單做市商賣出備兌看漲期權(covered call),換取前置的權利金。截至 10 月 14 日的 30 天裡它做了 1.48 億美元名義金額,但當這些 call 的買方給自己在 HYPE 上的風險敞口設了上限之後,成交量就停滯了。
架在這些平台之上的前端則把行權價表格整個藏了起來。Dream 讓你用 Apple Pay 充值,選一個方向和倉位大小,然後替你把期權買好。建在 Derive 上的 Tacticalls 提供三擊下注和跟單。更簡單的包裝能把用戶拉進來。但當底下的訂單簿是空的時候,它造不出一個賣方。

掛出來了,但有多少流動性?
2026 年 9 月是鏈上期權有史以來最好的一個月。名義金額大約翻倍到 50 億美元,權利金增長三分之一到 8,500 萬美元,未平倉合約峰值接近 25 億美元。這仍然只有 Deribit 當月成交量的大約 7%。其中大部分經由 Derive。
 一個只賣便宜的深度虛值合約的平台,可以用極少的資金換手來堆出很高的面值。權利金(premium),也就是買方為期權實際付出的現金,才是更靠譜的標尺。按權利金算,Derive 的份額甚至更高,超過 90%。
 Hypercall 的名義金額大多來自標普 500 上便宜的深度虛值期權,被當作彩票來買。Pink Brains 發現,在 Hypercall 上 1 美元權利金能買到大約 1,000 美元面值,而在 Derive 上只有大約 50 美元。三個原因可能解釋這個差距。
第一,波動率。 標普 500 一年的波動大約 16%,BTC 是 43%,所以它的期權便宜得多。
第二,合約本身。 遠離現價的短期限 call,成本只佔面值的零點幾個百分點。
第三,獎勵。 當 Hypercall 每天發放 1,000 美元 HYPE 時,名義金額漲了 50 倍,而權利金幾乎沒動,說明交易者很可能在買最便宜的合約去拿獎勵。Derive 才是交易者為真期權敞口付錢的地方。
Derive 的盤口夠好嗎?10 月 19 日晚上,我們把 Derive 和 Deribit 上掛出的每一張 BTC 和 ETH 期權都拉了一遍,剔除深度虛值合約和三天內到期的。Deribit 在納入統計的 346 個行權價上全部有買價和賣價。Derive 在 206 個上有雙邊報價。在 Derive 確實報價的地方,它的賣價與 Deribit 相差在 0.2% 以內,買賣價差約為期權價格的 3.8%,Deribit 是 2.6%。
在 2025 年 7 月發布的 Trading Optionality 裡,我們發現 Derive 的價差經常是 Deribit 的 2 到 5 倍。此後這個差距顯著收窄了。
離開 BTC 和 ETH,就是另一個故事了。Derive 掛了 12 個資產的期權,我們從它的公開 API 裡拉出了每一個 12 月 25 日到期的行權價。
 PUMP、LIT、ADA、VVV 和 CC 在 2026 年 12 月 25 日這個到期日上,合計有 220 個行權價,以及一個報價。當我們試著買入 12 月到期的 PUMP call 時,訂單花了很久才成交。即使有報價的地方,價差也會隨著你偏離現價迅速變寬。HYPE 是 Derive 上流動性最好的中盤資產,它展示了這個過程有多快。
 我們檢查過的每一個平台都是同樣的情況。Aevo 只通過它的 OTC 櫃檯給 memecoin 期權報價,Dream 把它的 PUMP 和 LIT 交易挪到了單一 OTC 對手方。掛出一個期權對平台來說幾乎不花成本。賣出一個期權既貴又危險。
留給到期的時間
在傳統市場,2025 年成交了 886.5 億張期權合約,期貨合約是 306.4 億張。鏈上這邊,截至 2026 年 10 月 19 日的 30 天裡,期權做了 49 億美元名義金額,perp DEX 是 6,270 億美元。大約是 0.8%。

我們大多數人其實已經持有期權了,只是沒這麼叫。如果你的房貸允許提前還款,你就持有一張針對銀行的 call。保險是一張 put。員工股票期權是以薪水形式發放的 call。每一種都對應一個具體的需求,而這些需求在今天的加密市場裡全都存在。
我們並不預期鏈上期權能達到傳統金融的比例,因為加密對期權的一部分需求已經被別的產品滿足了。預測市場在賣二元版本,現在 perp 平台也在賣。10 月 19 日,Lighter 上線了 BTC 和 ETH 的二元期權。
即便如此,鏈上期權還剩三塊需求:
傳統金融無法快速上市的資產。 HYPE、pre-IPO 公司、GPU 租賃費率,以及週日也能交易的股票和原油。
傳統金融服務不到的用戶。 美國以外的任何人,沒有券商帳戶的任何人,想用 1 美元交易的任何人。我們在 It’s All Derivative 裡就指向過印度的散戶期權文化——在那裡,週度期權佔 NSE 成交的 95%。
嵌進其他產品裡的期權。 掛在一筆 perp 上的下行保護,給財庫做的備兌看漲,給貸款做的清算保險。鏈上,一個期權可以通過 API 被裝進任何應用。
新市場裡的老贏家
要回答這個問題,最簡單的辦法是跟蹤一筆期權交易產生的手續費去向。
 期權平台在期權成交時一次性收一小筆費。而對沖被放在的那個平台,則在做市商每一次調整對沖時重複收費。這就是為什麼期權會做大 perp 的成交量。Deribit 有超過 20 億美元的期貨未平倉合約,它們的存在很大程度上就是為了對沖平台上的期權。所以我們看到三個值得持有的位置。
房東,比如 Hyperliquid,握著對沖市場、保證金帳戶和用戶,HIP-4 的二元合約已經共用同一個帳戶。它的 HIP-4 合約是為「有界的類期權工具」設計的,這意味著它們可能反過來吃掉 Hypercall 自己的市場。無論哪種情況,對沖的成交量最後都落在 Hyperliquid 上。
促成期權交易的引擎是一個顯而易見的押注。Derive 有最深的盤口、一個風險引擎、一批專業用戶,以及隨 V3 一起提供的、別人可以在上面搭東西的 API。如果錢包、金庫和 agent 把它們的期權流量路由過來,Derive 就會成為鏈上期權的後端。如果沒有,它就還是一個靠補貼維持流動性、只有一個公開做市商的交易場所。
大宗櫃檯,比如 Paradex,握著 Paradigm 的機構流量。這對大額交易有價值,而為這筆流量而來的做市商同時也把盤口做得更深,惠及所有人。
不給賣方提供對沖手段的平台已經在丟地盤了。在品類規模增長四倍的同時,Aevo 的期權業務萎縮了 90% 以上。孤立的期權產品,很難打得過那些能和 perp、現貨等其他原語組合的產品。我們很可能會在期權上看到類似 builder codes 的採用方式——一個平台承載流動性,眾多前端共用。
市場已經在為其中一種結果定價了。Citrini Research 的「Breaking The Wall」組合把 10% 配在 DRV 上,而 DRV 今年漲了超過 1,000%。10 月 22 日,DRV 市值約 3.9 億美元,而截至 10 月 20 日的 30 天裡淨收入為 48.6 萬美元,折合年化收入的約 66 倍。
Derive 要長成那樣需要什麼?假設鏈上期權做到 perp 成交量的 5%。perp 在 10 月的成交量預計約 6,600 億美元。5% 就是大約 330 億美元的期權名義成交量。如果 Derive 保持大約 80% 的名義份額,按它約 1.1 個基點的費率算,年化手續費約 3,500 萬美元,相當於按今天市值算的約 11 倍費用。所以 DRV 的價格押的是:整個品類再長大約六倍,同時 Derive 守住份額——而 Hyperliquid、Lighter 和 Paradex 在追同一批流量。
把期權放進流動性池
賣方不必全部來自期權平台。Metric 是一個 DEX,它的活躍池子運作方式很像 Uniswap 的集中流動性。LP 把流動性放在現價上下的 bin(價格區間)裡,每當交易者用到他們的 bin,就賺到價差。區別在於 bin 的區間是怎麼定的。在 Uniswap 上,LP 的區間是固定的,只有交易能推動價格,所以 LP 必須隨著市場移動不斷重設區間。
在 Metric 上,策展人(curator)接入一個價格提供方,通常是預言機(oracle),bin 則被設定為圍繞這個參考價的百分比區間。價格移動,bin 跟著移動。截至 10 月 21 日的 30 天裡,Metric 用大約 1,200 萬美元的存款做了 44 億美元成交量。
如果這些池子報出期權價格會怎樣?Metric 的文檔裡,把帶波動率輸入的 Black-Scholes 列為價格提供方的可選模型之一。策展人可以拿一條實時的波動率數據,給一個代幣化的 ETH call 定價。
看一個例子:行權價 2,600 美元、10 月 30 日到期的 ETH call。假設 ETH 在 2,430 美元附近、隱含波動率接近 50%,Black-Scholes 給出的價格大約是 18 美元。如果 ETH 漲到 2,500 美元,同一張 call 大約值 35 美元,而所有 bin 都跟著往上移。而且因為 Metric 的池子會經過 0x、1inch、CoW Swap 和 PancakeSwap 這類聚合器路由,交易者可以像買任何其他代幣一樣買到期權代幣,用的還是他們已經在用的 swap 前端。
問題在於,這樣雖然能瞬間分發,但資金效率不高。
每一個行權價和到期日都會是自己的代幣和池子。舉例來說,行權價 2,600 美元、10 月 30 日到期的 ETH call,在到期時向持有人支付 ETH 高於 2,600 美元的部分。下一個到期日要再創造全新的一套代幣。Deribit 上的做市商從一個保證金帳戶裡報出幾百個工具的價格。在 Derive 上,按標準規則賣出這張 2,600 美元的 call 需要大約 330 美元保證金,這還沒算對沖帶來的抵扣。而賣出一張全額抵押的 2,600 美元 call,要鎖住 1 個 ETH(約 2,430 美元)去賺 18 美元。每個 Metric 池子還需要自己的庫存,所以五個行權價乘以兩個到期日,就是十筆各自獨立的資金。
所以解法在誰發行這個代幣。假設由 Derive 來發。Derive 已經允許賣方交保證金並在 perp 上對沖,所以如果你通過它賣出那張 2,600 美元的 call,你只需拿出大約 330 美元,而不是一整個 ETH。Metric 則可以繼續做它擅長的事:給代幣定價,並把它推到交易者面前。
期權版 Papertrade
回到 Papertrade。用代幣激勵虧損,快速吸來了資金和交易者。這正是鏈上期權缺的東西。期權缺少給賣方的激勵。
那麼期權版 Papertrade 長什麼樣?一個莊家金庫(house vault)按掛出的行權價賣出 call 和 put。當一張期權到期歸零時,其買方按自己損失的權利金比例鑄造莊家代幣,而質押代幣的人賺取莊家的盈餘。
期權買方通常是頻繁虧損的。從 2018 年 1 月到 2026 年 10 月,買入一張行權價高於市價 10% 的週度 BTC call 的買方,在 87% 的週份裡虧掉了權利金。Papertrade 自己顯然是把它做出來的最佳候選。區別在於:槓桿更高的 perp 交易者通常被一個很小的波動就強平了,而期權買方會一直持有到到期,所以莊家必須收取合理的權利金,而不能只靠強平賺錢。
問題在於,一個賣 call 的莊家會在幾個月裡小贏,然後在市場朝任意方向大幅波動時一次輸掉大的。我用 BTC 歷史做了一次冷啟動建模。一個池子從零開始,每週賣出行權價高於市價 10% 的 call。在這個模擬裡,莊家每 10 萬美元 BTC 平均收取約 1,300 美元權利金,定價比這些 call 的平均成本高出 50%。在 12% 的週份裡(458 週中的 57 週),BTC 收在行權價之上,莊家平均賠付約 6,900 美元。所以淨額是:莊家每張 call 收約 1,300 美元、平均賠付約 860 美元,淨賺約 440 美元。
 八年下來,莊家是賺錢的。但在 2021 年 3 月,它欠贏家的錢相當於 30 週的權利金收入。它一直到 2022 年 4 月才把隊列清完。它最糟的單一週份,一次性賠付了約 20 週的權利金收入。
這個設計必須把隊列縮到最短。在好週份裡賺取莊家盈餘的質押者,應該在壞週份裡承擔它的虧損,這樣贏家能按時拿到錢,而不是排隊等著。莊家還應該在已經存在的 perp 上做對沖。隨著 BTC 向行權價上漲,它在 Hyperliquid 上買 BTC perp。於是在一個波動很大的週份裡,對沖能支付它欠贏家的大部分。
當我給同一個模擬加上每日對沖後,最糟的週份成本從 20 週的權利金收入降到約 10 週,而且在 2021 年那輪讓贏家被欠 30 週收入的上涨行情裡,池子從未陷入負債。我們那篇講串關(parlays)的文章對預測市場提出過同一個觀點:必須有人充當中央流動性管理者。
第二種可能的設計是:莊家不只賣出,而是承接每一筆交易的反方向——想賣的交易者,它買;想買的交易者,它賣。當買賣雙方匹配時,莊家是平的,賺走價差,因此它只需要對沖和為不平衡的那一側提供資金。
問題出在代幣上。如果兩邊的虧損都鑄造代幣,一個交易者可以在一個賬戶買入一張 call,又在另一個賬戶賣出同一張 call,他知道兩邊必有一邊虧。代幣必須按每個賬戶在單個到期日上的淨虧損來鑄造,而且價差要寬於代幣的價值。這跟今天在 Papertrade 上部分對沖自己倉位的做法類似。
有理由認為,這一輪鏈上期權的嘗試有可能活下來。賣方有了更深的對沖市場、更好的資金使用方式,以及更多觸達買方的路徑。激勵能幫助啟動。而當獎勵縮水、市場轉向時,賣方能否賺到足夠多、繼續報價,這仍然是一個開放的問題。
但地基比前幾次嘗試時更牢了。如果它們撐住,會有更多交易者能夠給自己願意等一個判斷兌現多久這件事標上一個價格。加密已經讓買槓桿變得容易。下一個可能是時間。
還在等著被證明是對的,