作者:瀟湘,財聯社
隨著美債收益率週三遭遇了近18個月來最慘烈的滑鐵盧,本輪美債危機的「二階段」似乎正在出現,收益率逐漸從「漲得高」,進化為了「漲得快」……
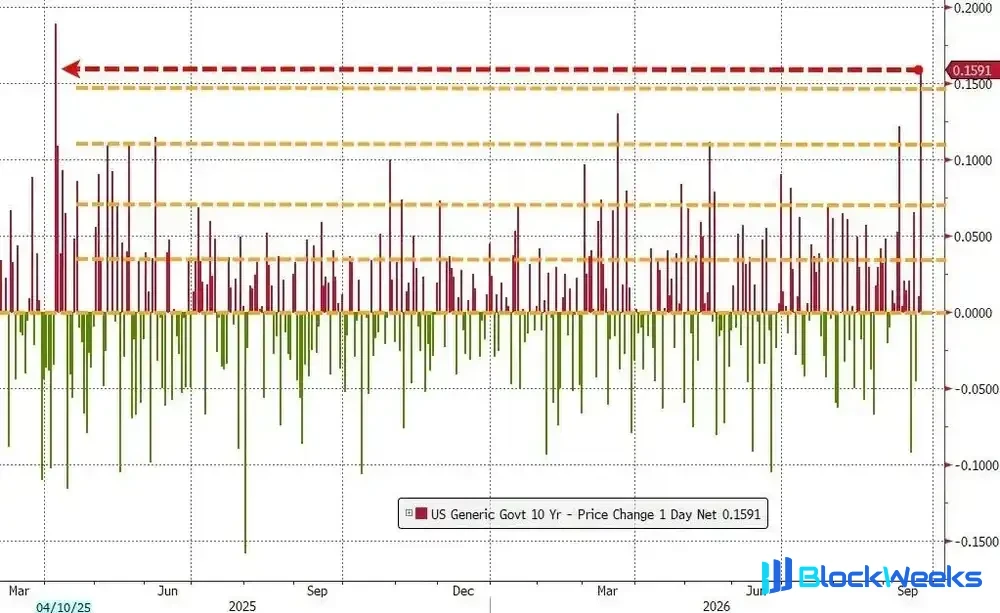
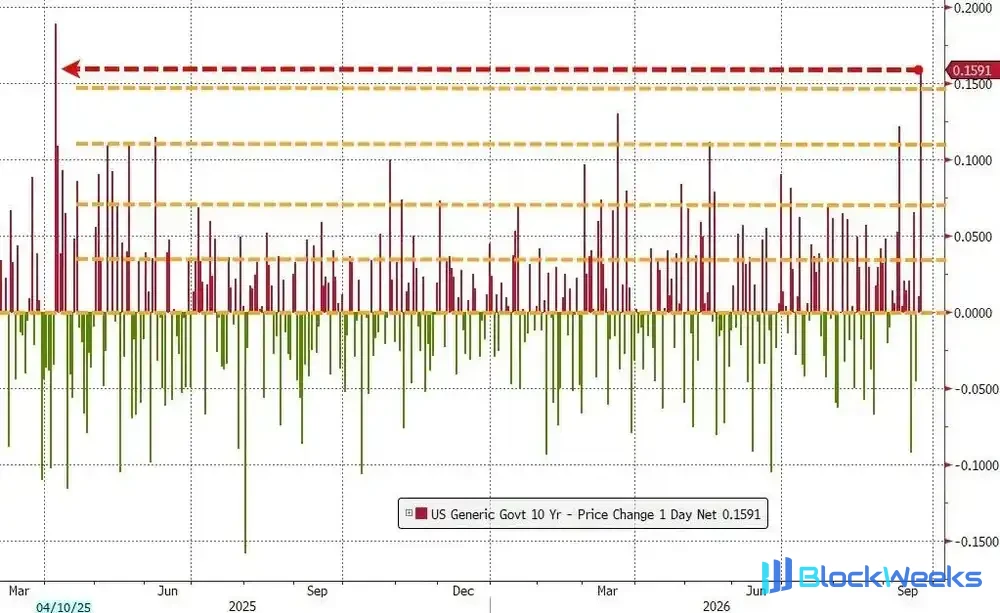
財聯社日內早間介紹過,隨著消息面利空「五連鞭」的疊加,週三美債市場形成了一場「完美風暴」,推動10年期美債收益率單日漲幅創下自2025年4月特朗普宣布「解放日」關稅措施引發市場動盪以來的最大紀錄。根據業內統計,這屬於一次罕見的4個標準差的極端波動。
而諸多業內人士此前便曾警告過,單憑收益率上升並不一定會導致股市崩盤。更大的風險其實在於市場波動過快且無序。對於股票而言,利率變動的速度比方向更重要,至少在中短期內如此。
隨著週三債市猛烈殺跌的出現,人們無疑已經需要緊張了……
高盛之前的研報曾警告過,當10年期美債收益率在一個月內出現約50個基點的波動,或兩週內出現30個基點的波動時,股市就會開始高度關注。
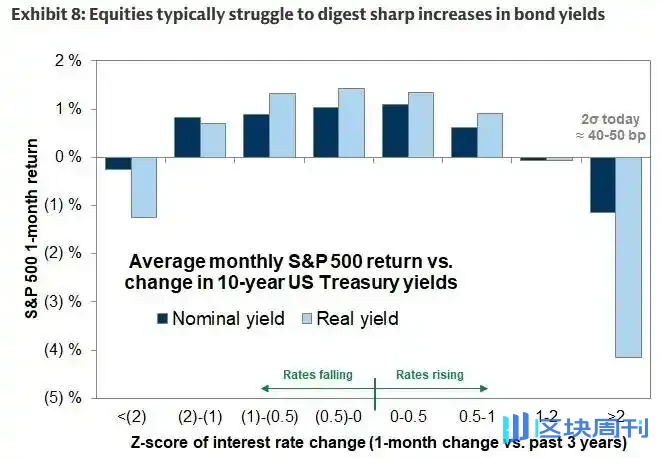
有意思的是,截至週三,10年期美債收益率自8月26日算起,已累計上漲了51個基點;自9月8日算起,則已累計上漲了35個基點——雖然從時間維度略微超出了高盛的統計週期,但若是美債拋售接下來依然無法止歇,那麼捅破高盛設定的警戒線,顯然已並非難事。

收益率「坐5望6」
多年來,美國10年期國債收益率達到5%這一基準水平,一直被視為全球金融市場開始遭遇動盪的臨界點。如今,這一閾值似乎已不再像一個上限,而更像是一個中途停靠站。
本月,10年期美債收益率一舉破5%——這在近幾十年中極為罕見,即便出現往往也只是曇花一現。但這一突破已迫使一些投資者開始直面一個令人不安的問題:如果6%才是真正讓他們徹夜難眠的新數字呢?
此次收益率突破5%的行情持續時間尚短,還不足以充分驗證這一理論。但據BlueBay資產管理公司市場策略主管Mike Bell稱,這一水平歷來都只是一個心理關口,而非自動觸發的警戒線。
「人們總以為美債收益率存在一個『魔術數字』,一旦觸及就會成為問題,但它其實是個相對概念,而非絕對數值」Bell解釋道。
真正至關重要的是國債收益率與其他關鍵投資指標的對比,尤其是與股票的盈利收益率之比。Bell指出,兩者之間的平衡正逼近臨界拐點,很可能會為新一輪股市拋售埋下伏筆。
歷史規律具有一定的啟示意義。上一次10年期美債收益率破5%正值全球金融危機前夕,當時MSCI全球股票指數直接腰斬;而在此前不到十年前,該收益率飆升至接近6.8%,亦成為戳破互聯網泡沫的推手之一。

摩根大通分析師指出,當前市場承壓的痛點之所以可能再次抬升至5%以上,核心在於全球經濟發生了「重大結構性變革」——人工智能、醫療保健和服務業所佔的權重顯著增加。這些領域的領軍企業無論借貸成本高低,都在持續大舉投資與擴張。
摩根大通援引其最近一次會議上部分主要投資者的觀點稱,這意味著「傳統的利率傳導機制似乎已顯著減弱」,股票市場的「崩潰閾值」可能會出現抬升——或落在5.5%至6.0%區間。
深刻的重新定價
無論如何,在作為幾乎所有金融資產定價基準的29萬億美元美國國債市場中,收益率從5%邁向6%,將意味著全球資本成本面臨一次深刻重塑。
6%的美債收益率背後隱含著三重信號:通脹預期大幅上行、對美國財政可持續性的憂慮加劇、亦或是市場堅信高利率將長期維持——甚至可能是三者交織的結果。
美聯儲決策官員古爾斯比本週坦言,如果收益率長期維持在5%的水平,市場是否會做出與以往不同的反應,目前尚不可知。
景順全球資產配置研究主管Paul Jackson表示,投資者緊盯美債收益率的邏輯非常直接:美債代表全球無風險利率的基準,收益率破5%意味著投資者可以鎖定自2007年以來最高的無風險美債回報。
Jackson的模型測算顯示,一旦10年期美債收益率的12個月平均收益率達到4.72%並繼續上行,全球股市就會掉頭下行。
目前市場距這一臨界點尚有緩衝空間——當前的12個月均值約為4.34%——但Jackson透露,他已經開始適度削減股票頭寸,轉投政府債券以鎖定這一難得的豐厚收益。“若國債收益率繼續攀升,股票市場在未來12個月內承壓下行的風險就不可忽視,”他指出。
新興市場的隱患出現
從過往經歷看,近年來表現強勁的新興市場,往往是美債收益率狂飆中最先承受衝擊的犧牲品。
美債收益率走升通常會帶動美元走強,大幅增加美元資產的吸引力。這不僅會虹吸新興經濟體的跨境資本,一旦償還美元計價債務的成本急劇攀升,更可能將財政脆弱的國家推向違約危機邊緣。
資金流向數據顯示,上週新興市場債券基金創下數月來最大單週資金淨流出,股票基金亦有數十億美元撤離;同時,本月新興市場主權債的發行步伐也較往常明顯放緩。
“對新興市場而言,當前的局面算不上理想,”Allspring Global Investments新興市場股票主管Alison Shimada表示,不過她也強調,眼下尚未出現“急劇惡化”的崩盤態勢,團隊整體仍持“建設性觀望”態度。
然而,最大的隱患或許來自心理預期層面。
一旦投資者開始認真討論“收益率達到6%的可能性”,爭論的焦點便不再是階段性的收益率衝高。市場將不得不展開一場更為深層的集體清算:充裕的流動性與超低成本資金時代或已徹底終結,全球資產價格必須去痛苦適應一個永久性抬升的資本成本新常態。
Premier Miton首席投資官Neil Birrell指出,儘管眼下股票市場尚未出現恐慌性崩跌,但很可能是因為多數投資者還未把5%以上的高利率真正代入長期的盈利預測模型之中。
“在大家重新運行估值模型前,一切看起來都風平浪靜,”Birrell直言,“但數據終歸是數據,現實早晚會浮出水面。”