撰文:Rita
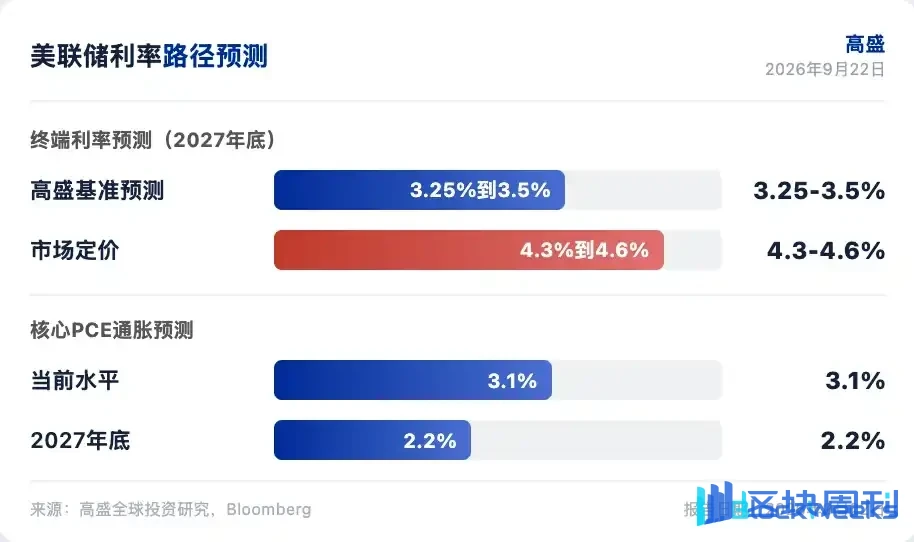
高盛集團把美聯儲終端利率預測上調至兩次加息,同時強調這輪緊縮已經接近尾聲。高盛在 2026 年 9 月 22 日發布的全球觀點報告中指出,聯邦公開市場委員會(FOMC)9 月加息 25 個基點,18 位委員中 16 位預期年內至少還有一次加息。高盛預計第二次加息在 10 月 27 到 28 日會議,之後利率保持穩定。
高盛首席經濟學家 Jan Hatzius 指出,市場定價比高盛更鷹派。高盛的機率加權路徑顯示,聯邦基金利率在 2027 年底前降至 3.25%到 3.5%的中性利率。市場定價的降息幅度更小。高盛認為核心個人消費支出(PCE)通脹下行速度會快於委員會預期。
報告判斷框架建立在三個變化之上。中東局勢推高成品油價格,柴油和航空燃油回到 2022 年高點。三季度實際 GDP 增長追蹤在 3.3%,8 月非農新增 16.2 萬人。8 月核心 PCE 環比上漲 0.27%,略高於預期。高盛認為這些鷹派因素在未來幾個月會減弱。
加息理由正在消退
油價是鷹派轉向的第一推手。中東原油出口已恢復至戰前水平的近 80%,霍爾木茲海峽部分關閉和紅海中斷的影響被消化。中國自 8 月初以來因價格上漲再次削減進口,幫助穩定全球石油供需平衡。高盛大宗商品策略師預計布倫特原油到 12 月逐步降至每桶 85 美元。
成品油價格可能維持高位。煉油產能短缺制約供給,高盛仍擔心中東局勢升級破壞更多能源基礎設施。柴油和航空燃油價格回到 2022 年高點,對核心通脹的傳導有限,但會壓制消費支出。
經濟數據的分化支持高盛判斷。美國 GDP 增長接近 2.3%的潛在水平,就業市場穩定。經濟增長集中在高收入消費者和 AI 相關行業,住宅投資在收縮,人口結構和抵押貸款利率壓制需求。8 月零售銷售超預期,高盛仍預計消費支出走弱,名義工資增長緩慢,汽油價格上漲,退稅提振效應消退。
核心通脹下行快於預期
核心 PCE 過去三個月年化增速放緩至 2.5%。高盛指出,關稅傳導、能源傳導、軟件和配件漲價、投資組合管理費的影響正在消退。臨時性通脹驅動因素從 2025 年中開始減弱,到 2027 年基本消失。
高盛預測核心 PCE 同比增速從當前 3.1%降至 2027 年底的 2.2%左右。委員會對 2027 年核心 PCE 的預測中值高於高盛。高盛認為這個差距是利率路徑判斷分歧的核心。
FOMC 內部立場比高盛預期更統一。9 月加息 25 個基點沒有異議票,16 位委員預期年內至少還有一次加息。高盛認為 10 月加息的政治敏感性低於 9 月,現代 FOMC 歷史上幾乎沒有在大選前跳過會議的先例。2022 年中期選舉前六天,委員會曾加息 75 個基點。
歐央行英央行各加一次
高盛把歐洲央行終端利率預測上調至 2.75%,預計 12 月第三次加息。歐元區增長有韌性,整體通脹將重新上升,中性存款利率已進入實際正區間。高盛對歐洲央行 2027 年的預測低於市場定價,核心調和消費者物價指數(HICP)8 月同比 2.4%,基礎通脹數據有利。
英國央行預計 11 月加息 25 個基點至 4%,屬於“一次到位”。高盛預計 2027 年末開始三次降息至 3.25%。英國通脹接近 2%目標,沒有顯著超調。
日本央行預計 2027 年 1 月和 7 月各加息 25 個基點至 1.75%。加拿大央行預計 2027 年下半年加息 50 個基點至 2.75%。澳大利亞預計本月再加息 25 個基點至 4.6%,11 月有再加息風險,然後 2027 到 2028 年降息 100 個基點至 3.6%。高盛在這些市場的預測都比市場定價更鴿派。
標普盈利面臨放緩
標普 500 每股收益 2026 年預計增長 36%,高盛美國股票策略師認為這個增速不可持續。企業因私人投資持股收益和 AI 投資紅利而“過度盈利”。私人投資持股收益來自 AI 模型公司等,AI 投資推動半導體和存儲芯片利潤率擴張。
高盛預計私人投資持股收益結束,AI 投資接近頂峰,標普 500 每股收益增速 2027 年放緩至 11%。如果 AI 投資直接下降,放緩幅度會更大,但高盛認為這要到 2028 年或更晚才會發生。
債券市場方面,貨幣政策預期重新定價解釋了政府債券收益率的大部分上升。高盛利率策略師預計部分重新定價會逆轉,長期收益率溫和下降。期限溢價上升和 AI 相關發債構成制約。高盛信貸策略師預計 2027 年 AI 相關發債 4200 億美元。
外匯市場預計主要貨幣維持窄幅波動,人民幣有顯著升值空間。大宗商品方面,高盛看好 2027 年成品油多頭倉位作為對沖,維持黃金看漲,央行購金持續。
高盛的核心判斷是通脹下行會迫使美聯儲比市場預期更早停止加息。風險在於中東局勢再度升級推高油價,核心通脹粘性超預期,AI 投資週期延長推高期限溢價。市場定價的加息路徑比高盛更鷹,這個分歧是未來幾個月利率交易的主要機會。

本文系潮向研究對第三方券商研究報告(高盛集團,2026 年 9 月 22 日)的整理與解讀,結合公開市場信息的整理。文中引述的評級、目標價、盈利預測及相關判斷,均為該券商分析師的觀點,僅代表其所屬機構立場,不代表潮向研究的觀點,也不構成任何投資建議。
市場有風險,決策需獨立。本文不應作為買賣任何證券的依據。