概述
山寨币交易量相对于比特币大幅飙升,近期现货活动已接近比特币现货交易量的四倍,并达到自2025年9月以来最强的相对水平。这一转变值得注意,因为它是在更广泛的市场参与背景下发生的,而非杠杆的明显激增。Glassnode报告称,在其追踪的山寨币中,有72.5%在最近一周跑赢了比特币,而交易所整体现货交易量已较8月低点翻了一倍多。与此同时,以币数计的山寨币永续合约未平仓量在过去30天内几乎没有增长,这表明最新的轮动更多是由现货市场参与推动的,而非杠杆衍生品头寸的快速积累。
4倍这一比率不应被解读为流入山寨币的资金是比特币的四倍。交易量衡量的是换手率,因此同一笔资金在头寸易手时可以被重复计算。更高的交易量同时也涵盖了买入和卖出。更准确的结论是,交易关注度和流动性已决定性地扩展到了比特币之外。
这一区分很重要,因为现货主导的山寨币上涨往往与杠杆主导的扩张具有不同的风险特征。如果市场广度保持强劲,而资金费率和未平仓量没有急剧加速,那么这轮走势可能不太容易受到即时清算连锁反应的冲击。然而,交易所存款增加和更强的获利了结仍可能将高换手率转变为派发,而非持久的需求。
关键要点
- 山寨币现货交易活动已接近比特币现货交易量的四倍。
- 72.5%的被追踪山寨币近期跑赢了比特币,表明市场参与广泛。
- 与以往过热时期相比,山寨币永续合约未平仓量保持相对克制。
- 4倍比率衡量的是交易换手率,而非净资本流入。
- 关键问题在于,现货广度能否在杠杆和交易所存款不转化为持续抛压的情况下保持强劲。
为什么山寨币交易量接近比特币的四倍?
该比率标志着市场活动的轮动,而非资金量多出四倍
最重要的分析要点是,山寨币交易量比率衡量的是资产易手的活跃程度,而非有多少新资金进入市场。如果同一笔100万美元在一个交易时段内被反复用于交易多种山寨币,那么这笔资金可以产生数百万美元的记录交易量。因此,与比特币的直接比较描述的是相对市场活动,而非投资资本的一对一转移。
该比率确实表明的是,风险偏好已大幅扩展。在市场复苏的早期阶段,比特币通常主导关注度,因为它拥有最深的流动性、最强的机构参与度和最清晰的宏观敏感性。随着信心改善,交易者往往开始沿着风险曲线向下寻找更高贝塔的机会。山寨币现货交易量的急剧上升与这一过程相符,因为更多的交易活动发生在最大资产之外。
广度数据强化了这一解读。Glassnode报告称,在最近一周,72.5%的被追踪山寨币跑赢了比特币,而8月挤压期间这一比例最高仅为39%。这表明这轮走势并非仅由一两个大盘代币驱动。更广泛的资产组合正在参与,这通常比少数几个币种的孤立上涨更能说明轮动的意义。
现货交易量随交易所活动整体回暖而回升
山寨币的走势也发生在现货交易更广泛复苏的背景下。Glassnode报告称,交易所整体现货交易量已较8月低点翻了一倍多,同时活动分布在多个交易场所,而非集中在单一交易所。这一点很重要,因为市场换手率的广泛复苏通常比单一场所临时激增所驱动的复苏更为稳健。
然而,仅凭交易量上升并不能确立方向性需求。每笔交易都有买方和卖方,高换手率既可能伴随吸筹,也可能伴随派发。如果持有者在价格上涨时将更多资产转移到交易所,那么更强的交易量最终可能成为抛压的来源。这就是为什么4倍比率应与交易所存款、稳定币流动性、资金费率和已实现获利了结一起解读,而非作为独立的看涨信号。
现阶段最强的结论是,山寨币已重新夺回市场关注。这种关注能否转化为持续的资本形成,取决于初始轮动之后会发生什么。
这是山寨币季节吗?
广度比单一交易量比率更重要
每当较小代币跑赢比特币时,“山寨币季节”一词常被随意使用,但更严格的定义应同时包含广度和持续性。如果只有少数代币上涨,而市场大部分仍然疲软,那么这轮走势更应被描述为选择性投机。相比之下,众多资产普遍表现出相对强势,表明风险偏好正在市场中蔓延。
因此,最新数据值得关注,因为表现优于BTC的追踪山寨币占比达到了72.5%。这比8月份市场所展现的广度读数要强劲得多。结合更高的现货换手率,这表明交易者正在积极地将注意力重新分配到比特币之外,而不仅仅是追逐某一个孤立的叙事。
尽管如此,一周的广泛跑赢并不能确立一个持久的周期。如果比特币大幅走弱、稳定币流动性收缩或交易者开始激进地获利了结,山寨币的上涨可能会迅速逆转。可持续的轮动通常需要几个条件同时持续存在:健康的现货需求、改善的广度、受控的杠杆以及足够的流动性来吸收抛售。
为何现货主导的上涨与杠杆主导的上涨不同
当前格局与以往一些山寨币繁荣之间最重要的区别在于衍生品的行为。Glassnode指出,以币计量的山寨币永续合约未平仓量在30天内几乎没有增长,且不到一半的追踪市场增加了仓位。在2021年2月和2024年12月等过热时期,未平仓量在广泛资产中增长要激进得多。
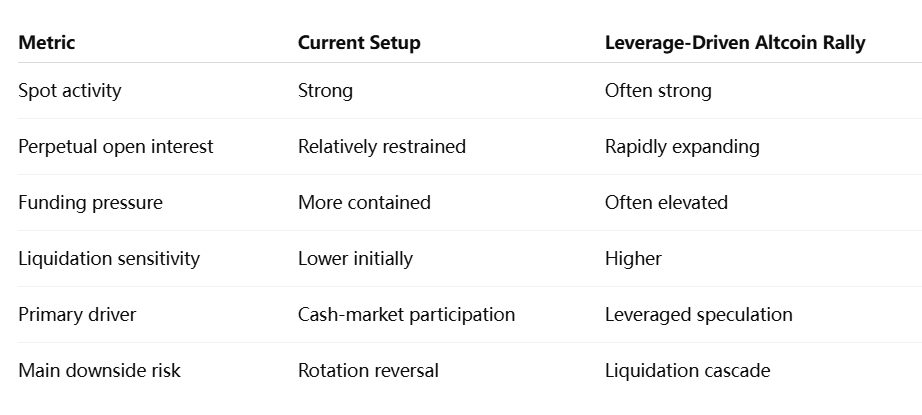
这一差异很重要,因为杠杆会改变上涨瓦解的速度。当交易者使用借入的抵押品建立大量期货头寸时,相对较小的下跌就可能触发强制平仓,从而产生额外的抛售并放大波动性。现货持有者仍然可以激进地卖出,但他们不会因保证金要求而自动被迫出局。
因此,现货主导的上涨在结构上可能更健康,但这并不自动意味着更安全。如果价格上涨速度快于底层流动性,或者交易所流入加速,现货持有者仍然可能造成巨大的供应过剩。极端杠杆的缺失只是消除了一个可能使回调更加剧烈的机制。
更高的山寨币交易量意味着更强的需求吗?
高换手率可能反映买入、卖出或两者兼有
不一定。交易量衡量的是交易,而非投资者的意图。强烈的买入兴趣可以产生更高的换手率,但获利了结、做市和短期套利同样可以。这在山寨币市场中尤为重要,因为那里的流动性可能更薄,价格对订单流的相对较小变化更为敏感。
如果代币在交易量增加的同时流入交易所,解读就变得更加复杂。存款可能反映交易者准备卖出、提交抵押品或在资产之间重新配置。交易所余额上升并不保证立即卖出,但它们增加了市场上可用的供应量。
因此,更好的需求分析将交易量与方向性指标结合起来。现货累计成交量差、交易所净流量、稳定币流入、已实现利润指标和订单簿深度可以帮助区分真正的积累与高频换手。
同样的逻辑适用于比特币。BTC在现货活动中份额的下降并不自动意味着比特币持有者正在卖出以买入山寨币。部分变化可能源于新的交易活动直接进入山寨币,而比特币交易量保持相对稳定。因此,将这一趋势描述为交易活动的轮动,比声称已确认的一对一资本迁移更为站得住脚。
为何山寨币轮动对比特币重要?
更高的风险偏好往往出现在市场上涨的后期
山寨币轮动背后有一个反复出现的市场周期逻辑。比特币通常首先吸引资本,因为它比大多数替代代币更具流动性且波动性更小。一旦BTC产生了有意义的走势且交易者变得更加自信,一些参与者就会寻求具有更大短期上涨潜力的高贝塔资产。这可能导致交易活动逐步向市值谱系的下端移动。
Glassnode指出,对高风险加密资产偏好增加的时期有时会出现在比特币局部峰值附近。其机制是直观的:当交易者更愿意离开市场最大的资产时,投机强度通常正在上升。
这一历史模式是有用的背景,但不应将其视为比特币即将见顶的机械信号。市场结构、机构参与和流动性条件在不同周期之间会发生变化。如果整体加密流动性正在扩张,山寨币的强势可以在比特币继续上涨的同时持续。
更有用的解读是,市场已进入一个更高风险的阶段。从那时起,监控杠杆、广度和获利了结变得更加重要,因为这些指标的恶化可能表明轮动正从健康的参与转向过热。
市场接下来应该关注什么?
永续合约未平仓量是最重要的过热信号
如果山寨币永续合约未平仓量突然在大多数市场开始上升,那么当前的上涨行情看起来会截然不同。杠杆的广泛增加将表明,交易者不再主要依赖现货资金,而是开始通过衍生品放大敞口。如果资金费率同时上升,市场将更容易受到多头清算连锁反应的冲击。
比特币主导率是另一个有用的指标。主导率在受控情况下下降,同时加密货币总流动性上升,可以支撑广泛的山寨币轮动。如果在市值停滞或下降期间主导率急剧下降,则更符合资金仅仅在现有资产之间转移,而非新流动性进入市场的情况。
交易所存款也应受到监控。如果山寨币流入中心化交易所的规模在价格维持高位时显著上升,获利了结的可能性就会增加。相反,强劲的现货换手率加上稳定或下降的交易所余额,将更清晰地表明需求的存在。
最后,广度需要持续。一个70%或更多被追踪山寨币持续跑赢BTC的市场,与一个领导地位重新收窄至少数代币的市场,在结构上是不同的。
MEXC观点:现货广度比“山寨季”标签更重要
更有用的问题不是市场能否被正式贴上“山寨季”的标签,而是广泛的现货需求能否在杠杆和交易所流入不转化为持续抛压的情况下保持强劲。当前现货交易量上升、山寨币跑赢范围扩大以及永续合约未平仓量相对克制的组合,比主要受杠杆投机驱动的上涨更具建设性。
这并不能消除下行风险。山寨币对流动性状况的敏感度仍高于比特币,BTC突然回撤可能迅速逆转整个市场的相对强势。因此,轮动的质量应通过其在波动率上升时的表现来判断,而不仅仅是看其在有利条件下交易量扩张的速度。
对于交易者而言,最重要的确认将是广度持续,同时资金费率和未平仓量没有急剧上升。这将表明市场正在通过实际的现货参与来吸收更多风险,而不是仅仅依靠抵押品借贷来追逐短期动能。
山寨币轮动看似真实,但4倍交易量不等于4倍资金
山寨币交易量接近比特币现货交易量的四倍,是一个有意义的迹象,表明加密货币市场活动已经扩大。结合近期72.5%的被追踪山寨币跑赢BTC,以及整体现货交易量从8月低点强劲复苏,这些数据表明交易注意力确实在向高贝塔资产转移。
这轮走势的结构尤为重要。与以往过热时期相比,山寨币永续合约未平仓量保持相对克制,表明当前上涨到目前为止更多地依赖现货市场参与。这降低了衍生品驱动清算连锁反应的直接风险,但并不能保证轮动会持续。
交易量不应与资金混为一谈。同样的资金可以反复交易,更高的换手率既可以反映获利了结,也可以反映吸筹。交易所存款上升、广度收窄或永续杠杆急剧加速,都会削弱当前的格局。
因此,最强有力的结论比宣布新一轮山寨币季节更为谨慎。风险偏好显然已扩展到比特币之外,而且这轮轮动比此前几次投机性行情具有更健康的现货成分。山寨币交易量能否保持高位,将取决于市场能否在不让杠杆、抛压或流动性碎片化压倒这轮走势的情况下维持广度。
来源
https://research.glassnode.com/the-week-onchain-week-38-2026/
https://research.glassnode.com/btc-market-pulse-week-39-2026/
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877