Огляд
Рада зі стандартів фінансового обліку розглядає керівництво, яке могло б дозволити певним цифровим активам, включаючи кваліфіковані стейблкоїни, розглядатися як еквіваленти грошових коштів відповідно до існуючих принципів US GAAP. Пропозиція не оголошує стейблкоїни грошовими коштами і не робить USDC, USDT або кожен токен, прив'язаний до долара, автоматично прийнятним. Замість цього FASB уточнює, як існуюче визначення еквівалентів грошових коштів може застосовуватися, коли цифровий актив має відповідні резерви, надійну конвертованість і кваліфіковані договірні права на погашення.
Ця відмінність важлива, оскільки стейблкоїни як еквіваленти грошових коштів були б класифікацією в обліку, а не заявою про те, що стейблкоїни несуть той самий економічний ризик, що й застраховані банківські депозити. Обговорення FASB зосереджувалися на сумі та складі резервів, прямому погашенні на вимогу з емітентом і дотриманні відповідних законів та нормативних актів. Проєкт також пропонує розширене розкриття інформації про значні класи еквівалентів грошових коштів.
Потенційний вплив на корпорації є більшим, ніж технічна зміна в обліку. Стейблкоїни все частіше використовуються в платежах, транскордонних розрахунках і робочих процесах управління казначейством. Якщо певні токени зможуть відповідати критеріям еквівалентів грошових коштів, фінансові директори та команди казначейства можуть мати змогу оцінювати їх як частину корпоративної ліквідності, а не як окремий розподіл криптовалют. Однак це керівництво залишається пропозицією, і відповідність обліковим вимогам не усуне ризик емітента, резервів, погашення, блокчейну або регуляторний ризик.
Ключові висновки
- FASB уточнює, коли певні цифрові активи можуть відповідати існуючому визначенню еквівалентів грошових коштів.
- Пропозиція не класифікує автоматично всі стейблкоїни як грошові кошти.
- Якість резервів і прямі договірні права на погашення є центральними для аналізу.
- Облік як еквівалентів грошових коштів міг би зробити стейблкоїни більш практичними для корпоративного казначейства та розрахунків.
- Розширене розкриття інформації означає, що кваліфіковані стейблкоїни не просто зникнуть усередині загального залишку грошових коштів.
Що насправді FASB пропонує для стейблкоїнів?
Проєкт FASB стосується проблеми, яку існуюче керівництво з обліку спочатку не передбачало: деякі цифрові активи розроблені так, щоб економічно поводитися як високоліквідні доларові інструменти, проте їхня правова структура та механізми погашення можуть суттєво відрізнятися від традиційних банківських депозитів або продуктів грошового ринку.
Замість створення абсолютно нової категорії під назвою «цифрові грошові кошти», FASB застосував підхід, заснований на принципах. Він розглядає ілюстративні приклади відповідно до Теми 230 «Звіт про рух грошових коштів», щоб показати, як існуюче визначення еквівалентів грошових коштів має застосовуватися до певних цифрових активів.
Аналіз наголошує на кількох характеристиках, включаючи склад резервів і характер договірного права власника отримати грошові кошти безпосередньо від емітента.
Це означає, що токен, який торгується за $1.00 на біржі, не буде кваліфікований лише тому, що його ринкова ціна виглядає стабільною. Питання обліку глибше: Чи може звітна компанія надійно конвертувати актив у відому суму грошових коштів із незначним ризиком зміни вартості?
Для відповідної довідкової інформації про пропозицію щодо обліку дивіться аналіз MEXC стейблкоїнів як еквівалентів грошових коштів і що пропонує FASB.
Чи справді стейблкоїни можна класифікувати як еквіваленти грошових коштів?
Потенційно так, але лише коли факти підтверджують класифікацію.
Поточна структура FASB зберігає існуюче визначення, а не робить «стейблкоїн» сам по собі категорією обліку. Таким чином, компанія повинна оцінити конкретний актив, який вона утримує, і договірні права, пов'язані з цим утриманням.
Три питання особливо важливі:
- Що підтримує токен? Сума, якість і ліквідність резервів мають значення.
- Чи може власник погасити безпосередньо? Договірний доступ до емітента суттєво відрізняється від покладання лише на біржу.
- Чи відома сума погашення? Токен, який, як очікується, торгуватиметься близько $1, не обов'язково є тим самим, що юридично забезпечене право отримати $1.
Ось чому ринкова стабільність не є тим самим, що договірна конвертованість у грошові кошти.
Стейблкоїн може торгуватися близько номіналу протягом багатьох років і все одно мати слабший обліковий аргумент, якщо корпоративний власник не має забезпечених прямих прав на погашення або якщо резервні активи вносять суттєву невизначеність вартості.
Чому права на погашення важливіші за ціну $1
Ринки стейблкоїнів часто зосереджуються на тому, чи залишається токен близько до свого прив'язки. Аналіз обліку повинен враховувати, що відбувається під цією ринковою ціною.
Уявіть два токени, які обидва торгуються за $1.
Один забезпечений високоякісними ліквідними активами, надає власнику забезпечене право погасити безпосередньо з емітентом на вимогу та повертає відому суму грошових коштів.
Інший підтримує свою ціну головним чином через ліквідність вторинного ринку та арбітраж, але не надає власнику прямих відносин погашення з емітентом.
З погляду трейдера, в нормальних ринкових умовах обидва можуть виглядати стабільними. З погляду казначейства, це суттєво різні активи.
Ця відмінність стає особливо важливою під час стресу. Ліквідність на біржі може погіршитися, маркет-мейкери можуть відкликати котирування, а ціни токенів можуть тимчасово відхилитися від номіналу. Пряме договірне право на погашення потенційно забезпечує окремий шлях до готівки.
Таким чином, підхід FASB відводить корпоративний аналіз стейблкоїнів від одного простого питання—
«Чи залишається він на рівні $1?»
—і спрямовує його до більш інституційного:
«Що юридично та економічно гарантує мій шлях від цього токена назад у готівку?»
Стейблкоїни як еквіваленти грошових коштів можуть змінити рішення казначейств
Впровадження корпоративних стейблкоїнів часто обговорювалося в контексті платежів. Компанії можуть використовувати блокчейн-мережі для переміщення вартості поза межами звичайних банківських вікон, розрахунків за транскордонними зобов'язаннями та потенційного зменшення обсягу готівки, заздалегідь розміщеної у посередників.
Бухгалтерська класифікація додає ще один рівень.
Якщо прийнятний стейблкоїн може обліковуватися в складі грошових коштів та їх еквівалентів, команді казначейства, можливо, більше не доведеться розглядати кожен залишок стейблкоїнів насамперед як окрему криптоінвестицію. Натомість він може стати частиною ширшої архітектури ліквідності компанії, з урахуванням власної облікової політики та контролю ризиків компанії.
Це змінює операційне питання з:
«Чи повинна компанія інвестувати в криптовалюту?»
на щось ближче до:
«Які розрахункові інструменти компанія може безпечно використовувати в межах своєї структури ліквідності?»
Можливі варіанти використання включають розрахунки з постачальниками, внутрішньогрупові перекази, ребалансування казначейства та транскордонні рухи оборотного капіталу.
Сама лише зміна в обліку не змусить підприємства впроваджувати ці інструменти. Корпоративні політики казначейства можуть бути консервативнішими за GAAP, тоді як аудитори, кредитори та ради директорів можуть висувати додаткові вимоги. Але зменшення невизначеності класифікації могло б усунути одне з джерел інституційного тертя.
Стейблкоїни проти традиційних еквівалентів грошових коштів
Стейблкоїни можуть мати деякі характеристики, спільні з наявними інструментами управління грошовими коштами, зберігаючи при цьому дуже різні структури ризику.
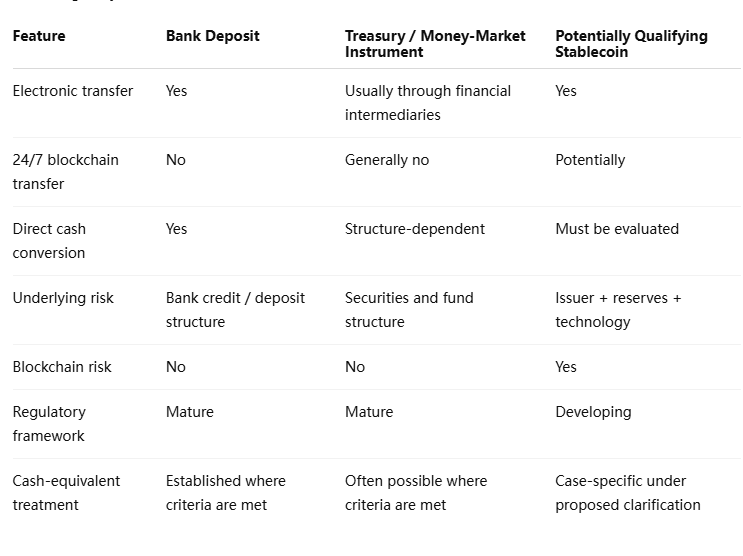
Таким чином, облікова категорія не стирає економічних відмінностей.
Стейблкоїн, який кваліфікується як еквівалент грошових коштів, все одно може наражати свого власника на проблеми з приватним ключем або зберіганням, збої блокчейну, операції емітента та ризик управління резервами. Банківський депозит має іншу юридичну вимогу і може користуватися перевагами систем захисту депозитів, які не застосовуються до стейблкоїнів.
Однакове подання в обліку не означає однаковий профіль ризику.
Чому розкриття інформації може бути таким же важливим, як класифікація
Одна з важливіших частин проєкту FASB отримує менше уваги, ніж заголовок про стейблкоїни. Рада також вирішила вимагати розкриття суттєвих класів та відповідних сум еквівалентів грошових коштів.
Це означає, що впровадження корпоративних стейблкоїнів може стати більш помітним, а не менш помітним.
Припустімо, компанія зрештою повідомляє про $2 мільярди грошових коштів та їх еквівалентів. Якщо стейблкоїни становлять суттєву частину цього залишку, розширене розкриття інформації могло б дозволити інвесторам відрізнити ці активи від банківських депозитів, інструментів грошового ринку та інших короткострокових активів.
Це важливо, оскільки дві компанії з однаковими загальними залишками грошових коштів можуть мати суттєво різні профілі ліквідності залежно від того, що стоїть за цим числом.
Таким чином, вимога щодо розкриття інформації може вирішити важливу напругу. Стейблкоїни можуть кваліфікуватися для облікового підходу, узгодженого з їхніми характеристиками ліквідності, тоді як інвестори все ще отримують інформацію, необхідну для оцінки їхніх відмінних ризиків.
Для аналітиків майбутнє питання може бути не просто «Скільки готівки тримає компанія?», а «Які форми грошовоподібних інструментів становлять цю ліквідність?»
Чи можуть USDC або USDT кваліфікуватися?
Цю пропозицію не слід тлумачити як офіційне позначення окремих стейблкоїнів.
FASB встановлює облікову структуру, а не публікує білий список. Компанія, яка застосовує це керівництво, повинна буде вивчити відповідний токен, структуру резервів, договір про погашення, відносини з емітентом та застосовне регулювання.
Ця відмінність стає важливою для інституційних власників, оскільки їхні права можуть відрізнятися від прав звичайних користувачів вторинного ринку. Компанія з прямим доступом до емітента може мати іншу позицію щодо погашення, ніж роздрібний власник, який може лише продати токен на біржі.
Отже:
- лише стабільна ціна є недостатньою;
- лише відомий бренд є недостатнім;
- лише велика ринкова капіталізація є недостатньою;
- лише біржова ліквідність є недостатньою.
Правові та економічні відносини між власником і емітентом мають значення.
Це також означає, що той самий токен може вимагати більш нюансованого аналізу, ніж просте правило для всього сектору. Компанії повинні оцінювати власні факти та обставини, а не припускати, що кожен токен, деномінований у доларах, отримує ідентичний режим.
Як бухгалтерський облік може вплинути на корпоративні платежі?
Зв'язок між бухгалтерським обліком і впровадженням платежів є непрямим, але потужним.
Інфраструктура стейблкоїнів уже почала інтегруватися в корпоративні казначейські системи та платіжні платформи. Операційний аргумент є простим: цифрові долари можуть рухатися безперервно, розраховуватися в блокчейн-мережах і підтримувати програмовані перекази.
Але корпоративний платіжний канал легше впровадити, коли бухгалтерський відділ знає, як звітувати про актив, що рухається через нього.
Якщо кваліфіковані стейблкоїни можуть перебувати в складі еквівалентів грошових коштів, фінансові команди можуть мати змогу більш природно інтегрувати використання платежів зі звичайними політиками управління грошовими коштами. Компанія може отримати стейблкоїн від клієнта, тимчасово утримати його для операційних розрахунків і перерозподілити його іншому постачальнику, не розглядаючи весь робочий процес як окрему програму криптоінвестицій.
Це могло б зменшити розрив між інфраструктурою платежів у стейблкоїнах та інфраструктурою балансу в стейблкоїнах.
Це все ще не є повним рішенням. Податковий режим, казначейські мандати, ліміти контрагентів і регулювання, специфічне для юрисдикції, залишаються окремими питаннями. Бухгалтерське роз'яснення усуває одну перешкоду; воно не усуває їх усі.
Погляд MEXC: Впровадження стейблкоїнів стає питанням казначейства
Найважливіша зміна полягає в тому, що впровадження стейблкоїнів виходить за межі криптовідділу. Оскільки цифрові долари входять в ERP-платформи, платіжні мережі та корпоративні системи розрахунків, рішення все частіше залучають фінансових директорів, контролерів, аудиторів і казначейські комітети.
Робота FASB безпосередньо вписується в цей перехід.
Корпоративний казначей не лише запитує, чи є блокчейн-переказ швидшим. Казначей запитує, як класифікується актив, чи доступний він під час стресу, хто несе зобов'язання щодо погашення, як він відображається у звітах про ліквідність і чи відповідає він внутрішній політиці управління грошовими коштами.
Якщо стейблкоїни як еквіваленти грошових коштів стануть практичними відповідно до остаточного керівництва, переможцями, ймовірно, будуть продукти, які поєднують функціональність блокчейну з високою якістю резервів, юридично чітким погашенням і інституційним операційним доступом.
Тому довгострокове конкурентне питання може зміститися від того, який стейблкоїн має найбільший обсяг криптоторгівлі, до який стейблкоїн може найбільш переконливо функціонувати в межах звичайного корпоративного управління ліквідністю.
Ризики та обмеження
Бухгалтерську пропозицію не слід тлумачити як широке інституційне схвалення стейблкоїнів.
- Ризик пропозиції: поточна робота FASB залишається предметом належної процедури, і остаточне керівництво може відрізнятися.
- Ризик емітента: класифікація як еквівалент грошових коштів не усуває впливу на суб'єкт, відповідальний за резерви та погашення.
- Ризик резервів: якість активів і ліквідність все ще мають значення під час стресу.
- Ризик погашення: біржова ліквідність не є тим самим, що й юридично забезпечене право на погашення від емітента.
- Операційний ризик: блокчейн-перекази вносять ризики, пов'язані з гаманцями, зберіганням і мережею.
- Політичний ризик: компанія може відповідати вимогам GAAP, але все одно забороняти стейблкоїни згідно з власною казначейською політикою.
- Аудиторське судження: класифікація вимагає доказів і може потребувати постійної переоцінки.
Запропоновані вимоги до розкриття також означають, що компанії не повинні припускати, що режим еквівалента грошових коштів робить вплив стейблкоїнів невидимим для інвесторів. Суттєві holdings можуть натомість отримати чіткіше представлення.
Стейблкоїни можуть увійти в корпоративні грошові кошти — за суворих умов
Значення стейблкоїнів як еквівалентів грошових коштів полягає не в тому, що FASB готується оголосити цифрові токени еквівалентними доларам. Точнішим розвитком є те, що встановлювачі бухгалтерських стандартів стикаються з новою категорією активів, які можуть поєднувати майже номінальну вартість, пряме погашення та високу ліквідність із розрахунками, рідними для блокчейну.
Запропонований FASB підхід зберігає вимогливий тест. Назва токена та ринкова прив'язка не є достатніми. Склад резервів, прямі договірні права на погашення, конвертованість у відому суму грошових коштів і застосовне регулювання — усе це стає частиною оцінки.
Якщо це керівництво стане остаточним, наслідки можуть вийти за межі подання фінансової звітності. Корпоративні казначейські команди отримають чіткішу облікову базу для вирішення того, чи можуть певні стейблкоїни брати участь в управлінні грошовими коштами, рухах оборотного капіталу та розрахункових робочих процесах. Це могло б доповнити корпоративну платіжну інфраструктуру, яка вже розробляється навколо регульованих стейблкоїнів.
Однак облікова класифікація не може усунути базовий економічний ризик. Стейблкоїн залишається залежним від свого емітента, резервів, архітектури погашення та технології, навіть коли він з’являється в тій самій категорії фінансової звітності, що й інші еквіваленти грошових коштів.
Таким чином, структурна зміна полягає не в тому, що «криптовалюта стає грошима». Вона полягає в тому, що деякі цифрові розрахункові інструменти можуть стати достатньо схожими на грошові кошти, щоб традиційні облікові рамки могли оцінювати їх поряд із традиційними інструментами ліквідності. Якщо це станеться, впровадження стейблкоїнів могло б дедалі більше зумовлюватися казначейською корисністю, а не спекуляціями на крипторинку.
Джерела
MEXC On-Chain Daily Report — Stablecoins May Be Classified as Cash Equivalents:
https://www.mexc.com/en-GB/learn/article/mexc-on-chain-daily-report-stablecoins-may-be-classified-as-cash-equivalents/1
Financial Accounting Standards Board — Cash Equivalents: Disclosure Enhancement and Classification of Certain Digital Assets:
https://fasb.org/projects/current-projects/classification-of-certain-digital-assets-as-cash-equivalents-423255
FASB Project History — Cash Equivalents and Certain Digital Assets:
https://fasb.org/projects/current-projects/projects-history/cash-equivalents%E2%80%94disclosure-enhancement-and-classification-of-certain-digital-assets-423255
FASB April 15, 2026 Board Meeting Minutes:
https://storage.fasb.org/Crypto2S-Minutes-20260415.pdf
Застереження щодо ризиків: Ця стаття призначена лише для довідки та не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.