Оригінальний автор: Jinshi Data
Протокол вересневого засідання Федеральної резервної системи буде опубліковано о 2 годині ночі за пекінським часом у цей четвер. Цей документ може привернути більше уваги, ніж зазвичай, оскільки він додатково розкриє, чому Федеральна резервна система підвищила процентні ставки на 25 базисних пунктів у вересні, і як офіційні особи насправді оцінюють, наскільки жорсткою насправді є поточна монетарна політика.
Що ще важливіше, протокол може розкрити, скільки ще підвищень ставок Федеральна резервна система все ще розглядає. На прес-конференції після вересневого рішення голова Федеральної резервної системи Кевін Уорш сказав, що йому важко описати загальні фінансові умови як "обмежувальні".
Ця заява залишає важливе питання: якщо поточна політика лише зняла "одну дозу" пом'якшення, чи означає це, що попереду все ще потрібні додаткові підвищення ставок?
На які показники Федеральна резервна система насправді звертає увагу?
Наразі незрозуміло, які саме показники фінансових умов Федеральна резервна система використовує для оцінки того, чи є політика достатньо жорсткою, і також неможливо визначити, якою мірою нещодавнє зростання ринкових процентних ставок вже компенсувало попереднє пом'якшення.
Національний індекс фінансових умов Федерального резервного банку Чикаго показує, що з моменту досягнення піку восени 2022 року фінансові умови США продовжували пом'якшуватися. Хоча цей показник не перебуває на найм'якшому рівні за історичними стандартами, він все ще знаходиться на м'якшій стороні історичного діапазону.
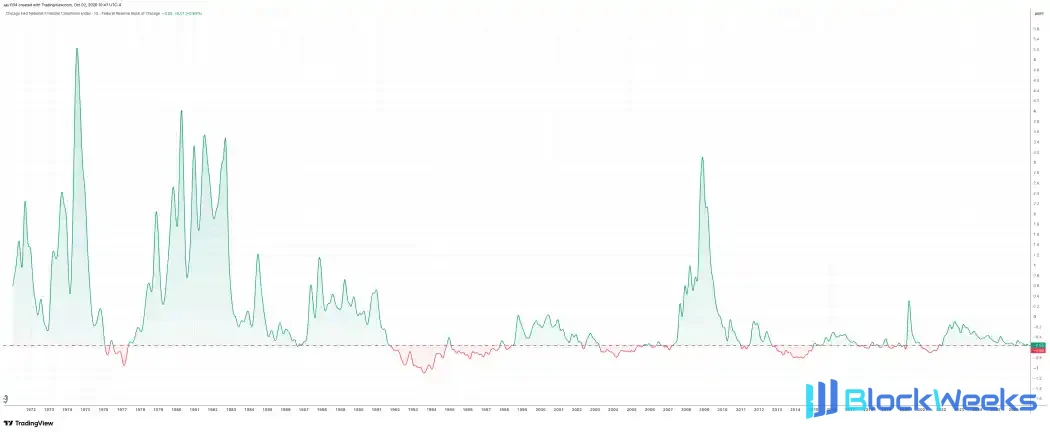
Інші показники також дають подібні сигнали. Спреед, скоригований на опціони, за індексом високодохідних облігацій ICE BofA США наразі все ще відносно вузький, і історично було лише кілька періодів, коли він був нижчим, ніж зараз.
Майкл Крамер, засновник Mott Capital Management, написав, що якщо Федеральна резервна система дійсно орієнтується на ці показники, тоді поточне фінансове середовище все ще може бути недостатнім, щоб його можна було визначити як явно обмежувальну політику. Це також пояснює, чому вересневе підвищення ставки може бути лише початком, а не одноразовим коригуванням політики.
Реальні процентні ставки все ще значно нижчі за рівень 2006 року
Інфляція також є ключовою для оцінки того, чи є політика достатньо жорсткою.
Дані про особисті споживчі витрати (PCE) в США за серпень були опубліковані після вересневого засідання, тому вони не з'являться в інформації, на якій базуються протоколи засідання. Однак цей звіт включає щорічні перегляди Бюро економічного аналізу та ретроспективно скориговані дані з 2021 року, надаючи новий контекст для оцінки поточного інфляційного середовища.
Переглянуті дані показують, що в серпні загальний PCE зріс на 3,4% у річному вимірі, а базовий PCE зріс на 3,0% у річному вимірі, обидва без змін порівняно з липнем. За винятком короткого періоду в 2024 та 2025 роках, загальний PCE ніколи не падав нижче 2,5% з початку 2021 року, не кажучи вже про досягнення цільового показника Федеральної резервної системи у 2%.
Це робить питання "чи все ще потрібне подальше посилення політики" ще більш вартим уваги.
Поточна ефективна ставка за федеральними фондами становить близько 3,9%. Якщо вимірювати за загальним індексом PCE, реальна ставка за федеральними фондами становить лише близько 50 базисних пунктів; якщо вимірювати за базовим PCE, вона становить лише близько 90 базисних пунктів.
Цей рівень явно відрізняється від того, коли Ворш уперше обіймав посаду члена Ради керуючих Федеральної резервної системи у 2006 році.
У середині 2006 року загальний індекс PCE у США зріс приблизно на 3,3%–3,5% у річному вимірі, що приблизно зіставно з поточним рівнем. Але на той час реальна ставка за федеральними фондами становила близько 1,5%–2,0%. До жовтня 2006 року, коли інфляція знизилася, реальна відсоткова ставка зросла далі до 3,6%.

Іншими словами, за подібного рівня інфляції поточна реальна відсоткова ставка все ще більш ніж на 300 базисних пунктів нижча, ніж у середині терміну Ворша у 2006 році.
Що можуть розкрити протоколи засідання?
Тому Крамер вважає, що справді вартим уваги в протоколах засідання FOMC, які мають бути опубліковані цього тижня, може бути не те, чому у вересні ставку підвищили на 25 базисних пунктів — рішення, яке вже є очевидним, а те, як посадовці обговорювали фінансові умови, реальні відсоткові ставки та темпи зниження інфляції.
Протоколи також можуть показати, як швидко Федеральна резервна система хоче повернути інфляцію до цільового рівня 2% і чи вважають посадовці, що поточна політика вже є достатньо обмежувальною.
Звісно, протоколи засідання не обов’язково дадуть чітку відповідь. Вони можуть бути обмежені за обсягом, зосереджені на дискусіях на момент вересневого засідання й можуть не містити чітких прогнозних орієнтирів.
Але Крамер вважає, що якщо в них вдасться відобразити обговорення посадовцями ФРС ступеня пом’якшення політики, це може допомогти ринку визначити: чи це «одноразове» підвищення ставки у вересні є разовим коригуванням, чи початком нового циклу посилення.