Огляд
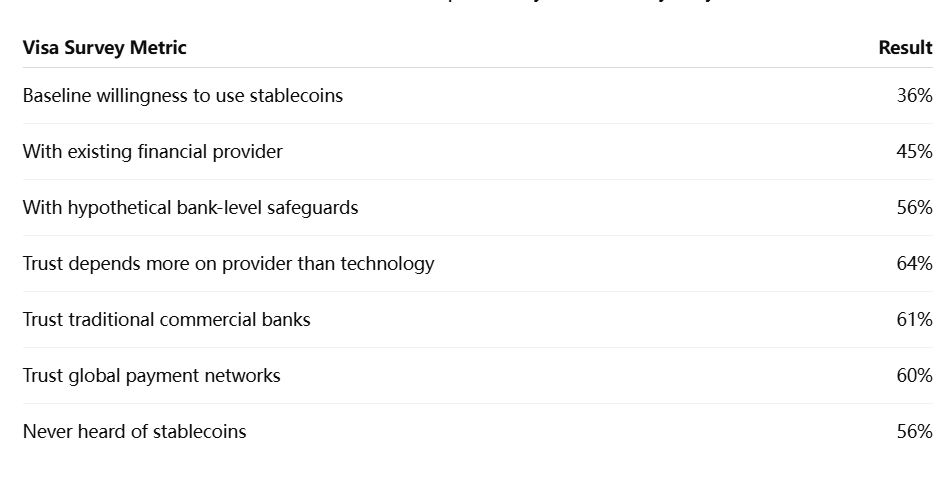
Впровадження стейблкоїнів може залежати менше від технології блокчейну, ніж від того, чи отримають споживачі захист, який вони вже асоціюють із банками та картковими мережами. Дослідження Visa Money Travels 2026 показало, що 36% опитаних дорослих американців заявили, що були б готові використовувати стейблкоїни за базового сценарію, тоді як цей показник зріс до 56%, коли респондентів попросили уявити стейблкоїни з банківським рівнем захисту від шахрайства та страхуванням депозитів. Це зростання вимірює заявлену готовність у межах гіпотетичної системи захисту, а не фактичне використання стейблкоїнів чи прогноз, що 56% американців впровадять стейблкоїни.
Те саме опитування вказує на ширший розрив у довірі. Готовність зросла з 36% до 45%, коли стейблкоїни пропонувалися існуючим фінансовим постачальником, тоді як 64% респондентів заявили, що їхня довіра до способу оплати залежить більше від постачальника, ніж від базової технології. Традиційним комерційним банкам довіряли 61% респондентів щодо надання послуг з цифрової валюти, тоді як глобальним платіжним мережам довіряли 60%.
Ці результати свідчать, що масове впровадження стейблкоїнів може дедалі більше залежати від знайомих фінансових гарантій, надійного розповсюдження та довіри споживачів, а не лише від технічних переваг. Стейблкоїни вже можуть пропонувати швидку, програмовану та потенційно цілодобову передачу вартості, але ці переваги можуть мати менше значення для звичайних споживачів, якщо вони залишаються невпевненими щодо відшкодування шахрайства, страхування або того, хто несе відповідальність, коли щось іде не так.
Ключові висновки
- Visa виявила базову готовність використовувати стейблкоїни на рівні 36% серед опитаних дорослих американців.
- У гіпотетичному сценарії з банківським рівнем захисту від шахрайства та страхуванням депозитів готовність зросла до 56%.
- Пропонування стейблкоїнів через існуючого фінансового постачальника підвищило готовність до 45%.
- 64% заявили, що довіра залежить більше від постачальника, ніж від технології.
- Опитування вимірює заявлений намір, а не поточне впровадження стейблкоїнів чи гарантовану майбутню поведінку.
Що насправді виявила Visa щодо впровадження стейблкоїнів?
Показник 56% вимірює готовність, а не фактичне використання
Найважливіший момент є методологічним. Опитування Visa не показує, що 56% американців наразі використовують стейблкоїни, і не прогнозує, що впровадження автоматично досягне цього рівня. Респондентам були представлені гіпотетичні умови, і їх запитали, наскільки вони були б готові використовувати цю технологію, якби були доступні певні гарантії.
За базового сценарію 36% висловили готовність використовувати стейблкоїни. Коли опитування додало гіпотетичний банківський рівень захисту від шахрайства та страхування депозитів, ця частка зросла до 56%, тобто на 20 відсоткових пунктів. Величина зміни є корисною, оскільки вона ізолює одну можливу перешкоду для впровадження: споживачі, схоже, значно більше зацікавлені, коли цифрові долари представлені зі знайомими гарантіями.
Опитування також перевірило довіру до розповсюдження. Якби стейблкоїни пропонувалися через існуючого фінансового постачальника, готовність зросла б з 36% до 45%. Це свідчить, що споживачі можуть оцінювати стейблкоїн частково через установу, яка стоїть за досвідом, а не лише через технологію токена, емітента чи блокчейн.
Чому методологія опитування має значення?
Дослідження Visa у США охопило 2 192 дорослих і проводилося з 24 лютого по 2 березня 2026 року. Респондентам надали інформацію про стейблкоїни перед відповідями на запитання, що означає, що результати не слід розглядати як чистий тест обізнаності споживачів без підказок.
Це важливо, оскільки обізнаність залишається низькою. Visa повідомила, що 56% респондентів у США ніколи не чули про стейблкоїни раніше. Якщо понад половина опитаної популяції починає без базового знайомства, думки можуть суттєво змінюватися залежно від того, як описується технологія.
Тому результати найкраще розуміти як свідчення про споживчі вподобання за визначених сценаріїв. Вони показують, які характеристики продукту можуть підвищити готовність, але не вимірюють фактичну поведінку транзакцій, утримання чи довгострокове використання.
Чому банківський рівень захисту має таке велике значення?
Споживачі звикли до можливості повернення коштів, а не до незворотних переказів
Традиційні фінансові продукти привчили користувачів очікувати багаторівневого захисту, коли платежі йдуть не так. Несанкціоновані карткові транзакції часто можна оскаржити, банківські рахунки мають встановлені процедури відшкодування, і споживачі зазвичай знають, до якої установи звертатися у разі шахрайства. Багато блокчейн-транзакцій працюють інакше: щойно активи надіслано на неправильну адресу або переказано після компрометації гаманця, скасувати транзакцію може бути важко або неможливо.
Цей розрив може мати більше значення, ніж швидкість транзакцій. Стейблкоїн може переміщатися глобально за лічені хвилини та працювати цілодобово, але споживач, оцінюючи, чи зберігати чи витрачати його, може спершу запитати, що станеться, якщо акаунт зламають. Якщо відповідь неясна, швидше розрахунок пропонує обмежену психологічну цінність.
Таким чином, результати Visa свідчать, що для споживчого впровадження потрібен рівень захисту не менше, ніж платіжний рівень. Масові користувачі можуть оцінювати стейблкоїни не переважно за часом блоку, комісіями за газ чи архітектурою мережі. Натомість вони можуть порівнювати їх з очікуваннями безпеки, вже встановленими картками та банківськими депозитами.
Страхування депозитів змінює сприйняття ризику споживачами
Страхування депозитів є особливо важливим, оскільки це знайомий сигнал фінансової безпеки. Споживачі зазвичай розуміють, що прийнятні банківські депозити функціонують у межах регульованої системи, яка включає захист, недоступний для багатьох інших фінансових активів.
Стейблкойни не слід автоматично описувати як застраховані банківські депозити. Навіть стейблкойн, розроблений для підтримки вартості в 1 долар, може включати ризик емітента, резервів, погашення та операційний ризик, а правовий захист залежить від конкретного продукту та юрисдикції.
Тому опитування Visa є корисним саме тому, що елемент страхування є гіпотетичним. Воно демонструє, що споживачі сильно реагують на ідею захисту, не встановлюючи, що поточні продукти стейблкойнів універсально його забезпечують.
Для емітентів і платіжних компаній висновок очевидний: зменшення технічних перешкод може бути недостатнім. Наступний етап впровадження може вимагати продуктів, які забезпечують чіткіші правові вимоги, механізми відновлення та захист споживачів.
Довіра може мати більше значення, ніж технологія
Репутація постачальника змінює намір щодо впровадження
Visa виявила, що 64% респондентів у США заявили, що їхня довіра до способу оплати більше залежить від постачальника, ніж від технології. Цей результат змінює погляд на конкуренцію стейблкойнів. Крипторинки часто порівнюють мережі за пропускною здатністю, комісіями або децентралізацією, але впровадження споживчих фінансів може керуватися зовсім іншими факторами.
Банки та глобальні платіжні мережі мають відносно високі оцінки, оскільки користувачі вже асоціюють їх із обслуговуванням клієнтів, контролем шахрайства та регульованими фінансовими зобов’язаннями. Технічно досконалий стейблкойн, випущений незнайомою організацією, може тому мати недолік у довірі, навіть якщо його блокчейн-інфраструктура працює краще.
Це допомагає пояснити, чому стейблкойни дедалі більше інтегруються у знайомі бренди та платіжні мережі. Споживачу не обов’язково потрібно знати, який блокчейн обробляє переказ, якщо досвідом керує надійний фінансовий постачальник.
Конкуренція стейблкойнів може стати конкуренцією дистрибуції
Якщо довіра до постачальника суттєво впливає на впровадження, дистрибуція стає такою ж важливою, як і дизайн токена. Банки, фінтех-компанії, біржі, карткові мережі та гаманці вже володіють відносинами з різними групами користувачів, і ці відносини можуть знизити витрати на впровадження нового продукту цифрового долара.
Банк міг би вбудувати розрахунки стейблкойнами в існуючий рахунок. Платіжна компанія могла б використовувати стейблкойни для транскордонних переказів, не змінюючи споживчий інтерфейс. Біржа могла б зробити стейблкойни доступними в середовищі, де користувачі вже розуміють цифрові активи.
Ймовірний результат — не одна універсальна модель дистрибуції. Різні постачальники можуть домінувати в різних випадках використання. Дані Visa вказують на те, що самої технології може бути недостатньо для масового впровадження, якщо користувачі не довіряють установі, яка її оточує.
Чому обізнаність про стейблкойни досі є проблемою?
Понад половина респондентів ніколи не чули про стейблкойни
Розрив в обізнаності у 56% є одним із найважливіших показників опитування, оскільки він показує, наскільки стейблкойни ще далекі від розуміння масовим споживачем. Учасники крипторинку можуть розглядати USDT, USDC та інші цифрові долари як усталену інфраструктуру, але ця обізнаність не обов’язково поширюється на широку громадськість.
Низька обізнаність створює кілька проблем. Споживачі можуть плутати стейблкойни з волатильними криптовалютами, такими як Bitcoin, неправильно розуміти, як працюють резерви, або припускати, що прив’язка до 1 долара гарантована за всіх ринкових умов. Ці хибні уявлення можуть знизити впровадження, навіть коли базовий продукт працює надійно.
Тому освіта залишається частиною інфраструктурного виклику. Емітентам потрібно пояснити, що забезпечує актив, як працює погашення, які засоби захисту доступні та чим продукт відрізняється як від банківських депозитів, так і від волатильних криптотокенів.
Краща освіта могла б збільшити впровадження, але довіра на першому місці
Освіта може покращити розуміння, але сама інформація не створює впевненості. Споживач може повністю розуміти, як працює стейблкойн, і все одно віддавати перевагу банківському переказу, якщо вважає, що традиційний варіант пропонує сильніший захист.
Саме тут репутація постачальника та гарантії продукту підсилюють одне одного. Надійна фінансова установа може пояснити нову технологію в межах знайомих відносин, а впізнавані засоби захисту роблять продукт менш експериментальним.
Ширший урок полягає в тому, що впровадження — це не просто проблема технічної грамотності. Це проблема дизайну довіри.
Чи можуть банки стати основним каналом розповсюдження стейблкоїнів?
Банки мають перевагу в довірі, але це не гарантує перемоги
Дані Visa свідчать, що банки мають вигідні позиції, оскільки 61% респондентів довіряють традиційним комерційним банкам у наданні послуг з цифровими валютами. Це дає банкам потенційну перевагу в розповсюдженні, особливо серед споживачів, які хочуть функціональність цифрового долара без управління крипто-нативними гаманцями.
Стейблкоїни, випущені або розповсюджувані банками, могли б поєднати блокчейн-розрахунки зі звичним доступом до рахунків, каналами обслуговування клієнтів та системами відповідності. Це може бути особливо привабливим для платежів та сценаріїв використання, схожих на заощадження, де споживачі надають перевагу безпеці над бездозвільною компонованістю.
Однак це не означає, що банки обов'язково домінуватимуть у сфері стейблкоїнів. Криптобіржі та фінтех-компанії вже обслуговують користувачів, які цінують швидші інновації, глобальний доступ та пряму взаємодію з блокчейн-мережами. Різні групи користувачів можуть надавати перевагу різним компромісам.
Більш імовірним результатом є багаторівневий ринок, на якому банки, фінтех-компанії, платіжні мережі та криптоплатформи розповсюджують стейблкоїни для різних цілей.
Платіжні мережі можуть стати мостом
Глобальні платіжні мережі також отримали високі оцінки в опитуванні Visa: 60% респондентів висловили довіру до них як до постачальників послуг з цифрових валют. Це важливо, оскільки карткові мережі знаходяться між банками, торговцями та споживачами і можуть інтегрувати стейблкоїни у звичний платіжний досвід.
Нещодавні ініціативи з розрахунків у стейблкоїнах уже вказують у цьому напрямку. Споживач може продовжувати користуватися карткою, тоді як актив розрахунків, що використовується між фінансовими установами, змінюється за лаштунками.
Ця модель може бути особливо потужною, оскільки вона мінімізує зміну поведінки. Стейблкоїни можуть отримати обсяг транзакцій без необхідності для кожного користувача свідомо приймати новий фінансовий продукт.
Які обмеження має опитування Visa?
Заявлені переваги — це не реальна фінансова поведінка
Респонденти опитувань часто висловлюють наміри, які відрізняються від фактичної поведінки. Споживач може сказати, що використовував би захищений стейблкоїн, але ніколи не відкриє рахунок, не поповнить гаманець і не завершить транзакцію, коли з'являться комісії, процес реєстрації та конкуруючі продукти.
Тому показник 56% слід інтерпретувати як індикацію потенційного попиту в гіпотетичному сценарії, а не як прогноз майбутнього впровадження.
Опитування також стосується конкретно дорослих громадян США. Сценарії використання стейблкоїнів значно відрізняються на різних ринках. Споживачі в країнах з нестабільними валютами, дорогими грошовими переказами або обмеженим доступом до доларів можуть оцінювати стейблкоїни інакше, ніж користувачі з США, які мають широкий доступ до банківських депозитів і платіжних карток.
Дослідження залишається цінним, оскільки воно визначає змінні, які, схоже, мають значення. Його не слід розглядати як точну оцінку майбутнього проникнення на ринок.
Гіпотетичні гарантії може бути важко відтворити точно
Фраза «захист на рівні банку» поєднує кілька концепцій, які може бути важко відтворити в децентралізованому фінансовому середовищі. Відшкодування шахрайства, відновлення рахунку та страхування депозитів залежать від правових та операційних систем, які можуть не повністю відповідати блокчейн-активам, що зберігаються самостійно.
Стейблкоїн, що зберігається на регульованому кастодіальному рахунку, потенційно може отримати інший захист, ніж той самий стейблкоїн, що зберігається в гаманці для самостійного зберігання. Таким чином, структура продукту має таке ж значення, як і сам токен.
Це означає, що майбутнє впровадження стейблкоїнів може залежати від створення різних сервісних рівнів навколо одного й того ж активу, а не від зміни основної технології активу.
Погляд MEXC: Конкуренція стейблкоїнів стає конкуренцією довіри
Наступний етап впровадження стейблкоїнів може визначатися меншою мірою тим, який блокчейн пропонує найвищу пропускну здатність, і більшою мірою тим, які продукти можуть поєднати корисність цифрового долара із захистом, який споживачі вже розуміють. Опитування Visa свідчить, що довіра, відновлення та репутація установ мають значний вплив на готовність використовувати стейблкоїни.
Для криптоіндустрії це змінює конкурентну структуру. Стейблкоїни історично вирізнялися завдяки ліквідності, резервам, підтримці мереж та інтеграціям з DeFi. У міру їхнього глибшого проникнення в масові платежі захист споживачів та розповсюдження можуть стати однаково важливими конкурентними перевагами.
Тому найсильнішими продуктами можуть бути ті, що зберігають функціональність блокчейну, роблячи при цьому базову складність невидимою. Користувачів може менше цікавити, яка мережа обробляє транзакцію, ніж те, чи знають вони, хто несе відповідальність, якщо щось піде не так.
Впровадження стейблкоїнів може залежати більше від довіри, ніж від технологій
Опитування Visa «Money Travels 2026» не доводить, що впровадження стейблкоїнів досягне 56% у Сполучених Штатах. Воно показує дещо корисніше: готовність споживачів суттєво змінюється, коли цифрові долари поєднуються зі звичними фінансовими гарантіями. Базовий інтерес на рівні 36% зріс до 56% у гіпотетичному сценарії, що поєднує захист від шахрайства на рівні банку та страхування депозитів, тоді як просте пропонування продукту через наявного фінансового провайдера підвищило готовність до 45%.
Ці результати свідчать, що стейблкоїни стикаються з прогалиною в довірі не менше, ніж із прогалиною в обізнаності. Понад половина американських респондентів ніколи не чули про стейблкоїни, і споживачі, як і раніше, значною мірою покладаються на репутацію провайдера, оцінюючи фінансові продукти. Тому швидше розрахунки та нижчі транзакційні витрати можуть мати обмежений вплив на широкий загал, якщо користувачі також не розуміють, хто їх захищає і що станеться, коли щось піде не так.
Наступний виклик для галузі, ймовірно, буде інституційним, а не суто технічним. Стейблкоїни потребують чіткіших споживчих гарантій, надійного розповсюдження та простіших пояснень структур резервів і погашення. Банки та платіжні мережі можуть відігравати дедалі більшу роль, оскільки вони вже мають відносини та довіру, які новим криптопродуктам інакше довелося б будувати з нуля.
Впровадження стейблкоїнів усе ще може зростати через крипто-нативні сценарії використання, але шлях до масових платежів може виглядати інакше. Переможна інфраструктура може бути тією, яка робить блокчейн майже невидимим, зберігаючи при цьому гарантії, які споживачі вже очікують від традиційних фінансів.
Джерела
Застереження щодо ризиків: Ця стаття призначена лише для довідки і не є інвестиційною порадою. Ринок криптовалют є високоволатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.