Огляд
Bullish та Equiniti сформували Коаліцію токенів, спонсорованих емітентом, до початкових учасників якої увійшли Alpaca, Apex Fintech Solutions та DriveWealth, об’єднавши компанії з торгівлі, брокерства та інфраструктури акціонерів, щоб вирішити одне з найбільших невирішених питань у токенізованих акціях: чи повинно володіння токеном, пов’язаним з акцією, надавати ті самі юридичні та економічні права, що й володіння базовою акцією.
Оголошена 24 вересня 2026 року, коаліція планує розробити технічні стандарти, ринкову інфраструктуру та операційні рамки для токенізованих цінних паперів, спонсорованих емітентом. Її центральна передумова полягає в тому, що модернізація блокчейну повинна зберігати відносини між публічними компаніями та їхніми акціонерами. За цією моделлю токенізований цінний папір може бути безпосередньо пов’язаний з авторитетним реєстром акціонерів емітента, допомагаючи зберегти права голосу, права на корпоративні дії та захист інвесторів, водночас дозволяючи активу взаємодіяти з ринковою інфраструктурою на основі блокчейну.
Ця ініціатива є галузевою робочою групою, а не регулятором, і участь у ній не є обов’язковою. Вона не встановила обов’язкового стандарту токенізації та не вимагала від компаній випускати блокчейн-акції. Її значення полягає в іншому: оскільки торгівля токенізованими акціями зростає, галузь починає вирішувати юридичний рівень власності, який стоїть за токеном. Таким чином, наступний етап токенізації може залежати менше від того, чи може акція переміщатися в блокчейні, і більше від того, чи можуть права акціонерів переміщатися разом з нею.
Ключові висновки
- Bullish та Equiniti запустили Коаліцію токенів, спонсорованих емітентом, 24 вересня.
- Alpaca, Apex Fintech Solutions та DriveWealth є серед її перших учасників.
- Коаліція зосереджується на токенізованих цінних паперах, спонсорованих емітентом, пов’язаних з авторитетними записами акціонерів.
- Її мета — зберегти права власності, корпоративні дії та захист інвесторів, водночас модернізуючи ринкову інфраструктуру.
- Група є добровільною і не має регуляторних повноважень.
Чому було створено Коаліцію токенів, спонсорованих емітентом?
Токенізовані акції мають проблему власності
Швидкий розвиток токенізованих акцій виявив фундаментальну слабкість деяких існуючих моделей: цифровий актив може відстежувати ціну акцій компанії, не роблячи власника токена акціонером цієї компанії. Синтетичні продукти, структури забезпечених боргових зобов’язань та інші непрямі представлення можуть забезпечити корисну економічну експозицію, але вони не обов’язково передають права голосу, формальну власність або прямі права на корпоративні дії.
Коаліція токенів, спонсорованих емітентом, побудована на думці, що токенізовані публічні цінні папери повинні зберігати традиційні відносини між емітентом і акціонером, а не замінювати їх не пов’язаною договірною вимогою. У моделі, спонсорованій емітентом, блокчейн-представлення пов’язане з визнаною інфраструктурою власності, включаючи авторитетний реєстр акціонерів. Технологія змінює спосіб представлення та передачі цінного паперу, тоді як юридичні відносини між компанією та інвестором залишаються незмінними.
Ця відмінність стає дедалі важливішою зі зростанням обсягів торгівлі токенізованими акціями. Коли токени, пов’язані з акціями, були невеликими експериментальними продуктами, цінова експозиція часто була домінуючим фактором. Однак якщо токенізовані цінні папери мають стати частиною основних ринків капіталу, інвестори та емітенти повинні знати, хто юридично володіє цінним папером, хто отримує дивіденди, хто може голосувати та як зміни власності відображаються, коли токени переміщуються між гаманцями.
Таким чином, коаліція вирішує проблему, глибшу за пропускну здатність блокчейну або години торгівлі. Вона намагається узгодити цифрове володіння з визнаною власністю на цінні папери.
Що таке токенізовані цінні папери, спонсоровані емітентом?
Токен пов’язаний з емітентом, а не лише відстежує акцію
Токенізовані цінні папери, спонсоровані емітентом, призначені для представлення акцій через модель, визнану емітентом і пов’язану з офіційними записами про власність. Мета полягає не просто в створенні токена ERC-20, ціна якого слідує за лістинговою акцією; вона полягає в забезпеченні того, щоб цифрове представлення залишалося частиною інфраструктури акціонерів компанії.
Це створює фундаментальну відмінність від синтетичної експозиції на акції. Синтетичний токен може посилатися на Tesla або Nvidia, тоді як юридична вимога інвестора в кінцевому підсумку стосується посередника або емітента продукту. Натомість токенізована акція, спонсорована емітентом, може бути розроблена так, щоб власність залишалася пов’язаною з фактичним емітентом і реєстром акціонерів.
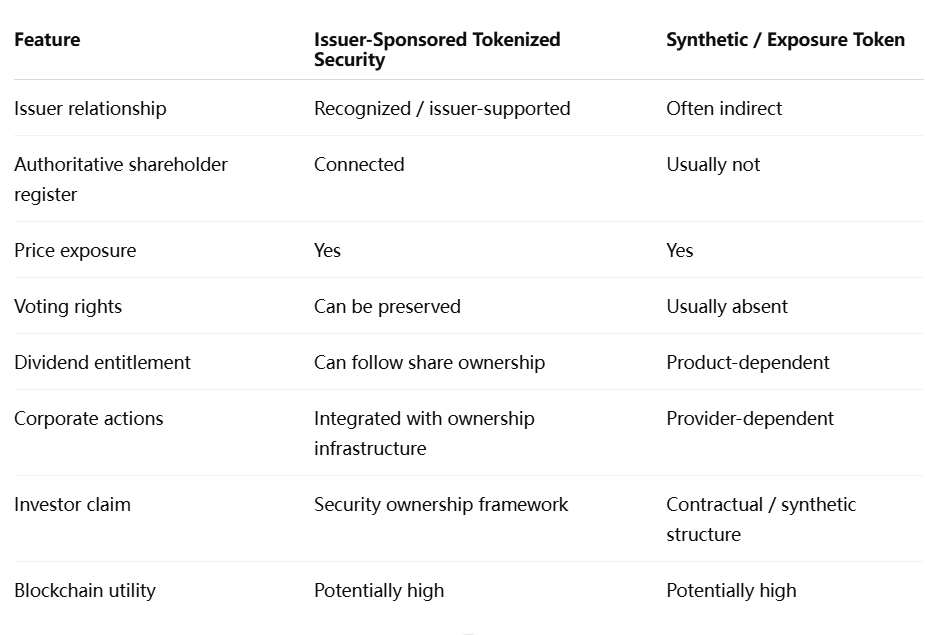
Ключова фраза — можуть бути збережені. Сама токенізація не створює автоматично права голосу чи дивідендів. Ці права виникають із юридичної структури цінного паперу та зв’язку між блокчейн-записами й авторитетними записами про власність.
Ось чому зосередженість коаліції на ринковій інфраструктурі має значення. Смарт-контракт може довести, хто контролює адресу блокчейну, але законодавство про цінні папери та корпоративні записи визначають, чи визнається власник цієї адреси акціонером.
Чи означає володіння токеном акції автоматично володіння акцією?
Володіння в блокчейні та юридичне володіння — це окремі рівні
Ні. Володіння токеном саме по собі не встановлює прямого володіння відповідною публічною компанією. Контракт токена може зафіксувати право власності на цифровий актив з математичною точністю, але при цьому майже нічого не говорити про юридичні відносини між цим активом і компанією, тікер якої відображається на екрані.
Ця різниця стає зрозумілішою під час подій, які не пов'язані з щоденною торгівлею. Розгляньте голосування акціонерів, грошові дивіденди, тендерну пропозицію або злиття. Синтетичний продукт може економічно компенсувати інвесторам деякі з цих подій, але власник токена все ще може не мати юридичного права голосувати або безпосередньо спілкуватися з емітентом. У структурі, спонсорованій емітентом і пов'язаній з офіційним реєстром, ці права потенційно можуть більш безпосередньо супроводжувати токенізований цінний папір.
Ця різниця також впливає на ризик неплатоспроможності та ризик посередника. Непрямий токен може залежати від того, чи продовжує платформа правильно утримувати або управляти базовими акціями. Належним чином структурована модель, спонсорована емітентом, має на меті зменшити розрив між поданням у блокчейні та визнаним правом власності як таким.
Це найсильніший стратегічний аргумент коаліції: токенізовані акції повинні модернізувати рейку володіння, а не просто створити ще один похідний шар поверх існуючих акцій.
Чому реєстр акціонерів має значення?
Ринки капіталу залежать не лише від виконання торгів
Реєстр акціонерів — це авторитетний запис, який використовується для ідентифікації визнаних власників і адміністрування процесів, пов'язаних з правом власності. Ця інфраструктура може здаватися буденною порівняно з торгівлею в блокчейні, але вона лежить в основі дивідендів, комунікацій з акціонерами, голосування за довіреністю та корпоративних дій.
Блокчейн може зробити актив таким, що передається 24/7, але публічна компанія все ще повинна знати, хто має право брати участь у цих подіях. Якщо токен змінює гаманець, а авторитетний запис не змінюється, дві системи можуть розійтися. Вирішення цієї проблеми синхронізації є необхідним, перш ніж акції в блокчейні зможуть відтворити повну функціональність традиційного володіння.
Тому роль Equiniti є важливою. Як трансфер-агент і постачальник послуг для акціонерів, вона діє саме в тій частині ринку, яка відповідає за записи про право власності та корпоративні дії. Її модель токенізації чітко описує реєстр акціонерів як юридичний запис про право власності, тоді як блокчейн функціонує як шар автоматизації та подання.
Ця архітектура навмисно більш консервативна, ніж ідея замінити кожен традиційний запис блокчейном без дозволу. Натомість модель намагається з'єднати програмовані активи з існуючою юридичною інфраструктурою та дозволити двом системам розвиватися разом.
Корпоративні дії — складніша проблема, ніж торгівля
Більша частина дебатів про токенізацію зосереджена на швидшому розрахунку та торгівлі 24/7, оскільки ці переваги легко продемонструвати. Корпоративні дії значно складніші. Поділ акцій змінює кількість випущених цінних паперів, злиття може змінити або скасувати існуючі акції, тендерна пропозиція вимагає комунікації з відповідними власниками, а дивіденд повинен дійти до правильних інвесторів на основі дат реєстрації.
Щоб токенізовані цінні папери, спонсоровані емітентом, функціонували в інституційному масштабі, ці події повинні точно поширюватися як на традиційні, так і на блокчейн-записи. Проблема не лише в технічній синхронізації; система також повинна відповідати законодавству про цінні папери, податковій звітності, вимогам до ідентифікації та комунікаціям з інвесторами.
Ось чому токенізацію не можна оцінювати виключно за швидкістю транзакцій. Ринок може виконати обмін токенів за секунди, але все ще не мати інфраструктури, необхідної для адміністрування публічного цінного паперу протягом усього його життєвого циклу.
Чому Bullish, Equiniti, Alpaca, Apex і DriveWealth є доречними?
Коаліція об'єднує різні частини життєвого циклу цінних паперів
Склад учасників важливіший за кількість задіяних компаній. Bullish надає інфраструктуру для торгівлі цифровими активами, тоді як Equiniti представляє досвід трансфер-агента та ведення реєстру акціонерів. Alpaca, Apex Fintech Solutions і DriveWealth працюють у сферах брокерських послуг, зберігання та ринкової інфраструктури, що дає групі доступ до багатьох функцій, які знаходяться між емітентом та інвестором.
Це відображає реальність того, що токенізовані цінні папери не можуть масштабуватися лише через протокол блокчейну. Випуск, записи про право власності, зберігання, торгівля, розрахунки, відповідність вимогам і ліквідність — це окремі функції, і кожна з них має існуючі юридичні та операційні вимоги.
Коаліція спочатку планує зосередитися на збереженні прав емітентів і акціонерів, побудові сумісності, розробці інфраструктури впровадження та створенні ширшої ринкової екосистеми. Вона також очікує оцінити архітектури смарт-контрактів, стандарти сумісності, регуляторні вимоги та пілотні продукти. Це дослідницькі цілі, а не завершені стандарти.
Цю відмінність слід зберігати чіткою. Коаліція ще не створила універсальної технічної специфікації для токенізованих акцій, і приєднання до неї не зобов'язує учасника випускати, лістингувати або забезпечувати ліквідність для будь-якого цінного паперу.
Чому коаліція формується саме зараз?
Політика SEC змістила галузь від теорії до впровадження
Час має значення. Коаліція запустилася через тиждень після того, як SEC запровадила п'ятирічне Інноваційне виключення для обмеженої торгівлі на блокчейні відповідними токенізованими акціями NMS. Рамкова структура SEC вимагає, щоб кваліфіковані токенізовані акції зберігали ті самі права та привілеї, що й відповідні традиційні акції, наближаючи юридичну еквівалентність до центру американських дебатів про токенізацію.
Коаліцію не слід описувати як офіційний підрозділ цієї програми SEC. Це незалежна галузева ініціатива. Однак регуляторні та галузеві події явно стосуються пов'язаних структурних питань: якщо регульовані цінні папери почнуть торгуватися через інфраструктуру блокчейну, ринок повинен визначити, як права власності залишаються прикріпленими до цих активів.
Це створює природний прогрес на американському ринку токенізації. Раніші розробки були зосереджені на доведенні того, що цінні папери можна випускати в цифровій формі. Новіші продукти DEX та брокерських послуг продемонстрували, що токени, пов'язані з акціями, можуть торгуватися. Регулювання та галузева інфраструктура тепер звертаються до складнішої проблеми збереження прав акціонерів, коли ці цінні папери переміщуються між традиційними системами та системами блокчейну.
Ця послідовність свідчить про те, що токенізація вступає в більш зрілу фазу, в якій юридична архітектура стає такою ж важливою, як і технічна архітектура.
Сумісність може бути найскладнішою технічною проблемою
Токенізовані та традиційні акції повинні залишатися економічно синхронізованими
Токенізація, спонсорована емітентом, не означає, що традиційна інфраструктура цінних паперів зникне за одну ніч. Більш реалістичною короткостроковою структурою є співіснування: традиційні акції залишаються в усталених системах, тоді як токенізовані представлення циркулюють через мережі блокчейну.
Це створює вимогу сумісності. Якщо інвестор переміщує цінний папір із традиційного зберігання у токенізований формат — або зворотно — загальний запис про власність повинен залишатися точним, і подвійний випуск не може відбуватися. Корпоративні дії також повинні однаково досягати обох форм.
Коаліція чітко визначає сумісність між традиційною інфраструктурою клірингу та розрахунків, мережами блокчейну, моделями обгорнутих токенів і новими рамками токенів прав як пріоритет. Вирішення цієї проблеми є важливим, оскільки фрагментовані представлення однієї й тієї ж акції можуть створити ризик звірки, а не зменшити його.
Тому найсильнішою архітектурою токенізації може бути та, яка робить переміщення між спадковими системами та системами блокчейну надійним, а не та, яка намагається негайно усунути спадкову інфраструктуру.
Що може сповільнити токенізацію, спонсоровану емітентом?
Участь емітента може бути більшим обмеженням, ніж пропускна здатність блокчейну
Моделі, спонсоровані емітентом, вимагають участі публічних компаній або принаймні визнання ними структури. Це може покращити юридичну ясність, але може сповільнити охоплення активів порівняно зі сторонніми платформами, здатними швидко створювати синтетичну експозицію до сотень цінних паперів.
Публічні компанії також мають мало стимулів впроваджувати токенізацію лише тому, що технологія існує. Їм потрібні вимірювані переваги, такі як ширший доступ інвесторів, нижчі витрати на обслуговування, покращена видимість власності або ефективніше залучення капіталу. Якщо токенізація вносить додаткову операційну складність без надання цих переваг, впровадження може залишатися обмеженим.
Інтеграція трансфер-агентів, правила зберігання та міжланцюгові стандарти створюють додаткові виклики. Токенізована акція, яка працює лише в одній мережі, може фрагментувати ліквідність, тоді як перенесення одного й того ж цінного паперу через кілька мереж створює ризики синхронізації та безпеки.
Таким чином, ринок стикається з компромісом між швидкістю та юридичною надійністю. Синтетичні продукти можуть масштабуватися швидко; цінні папери, спонсоровані емітентом, можуть масштабуватися повільніше, але потенційно пропонувати міцнішу основу для інституційного впровадження.
Погляд MEXC: токенізовані акції потребують юридичної композиційності
Крипторинки продемонстрували технічну композиційність: активи можуть переміщуватися між гаманцями, DEX, ринками кредитування та смарт-контрактами без необхідності кожній програмі відтворювати актив з нуля. Токенізовані акції тепер стикаються зі складнішим викликом — юридичною композиційністю.
Цінний папір повинен залишатися впізнаваним через дивіденди, голосування, дати фіксації реєстру та корпоративні дії, навіть коли він переміщується між програмованими фінансовими застосунками. Якщо право власності на блокчейні може подорожувати, а права акціонера — ні, токенізація створює технічно ефективний актив із неповною правовою базою.
Токенізовані цінні папери, спонсоровані емітентом, намагаються подолати цю прогалину, пов'язуючи блокчейн-представлення з офіційною інфраструктурою права власності. Чи стане це домінантною моделлю, залишається невизначеним, але воно вирішує проблему, яку сам обсяг торгів вирішити не може.
Для ринку токенізованих акцій наступна конкурентна перевага може полягати тому ні в швидших блокчейнах, ні в більшій кількості лістингових тікерів. Нею може стати здатність змусити ліквідність, програмованість і формальне право власності працювати разом.
Токенізовані акції стають більш надійними, коли права слідують за токеном
Коаліція токенів, спонсорованих емітентом, представляє важливий зсув у дебатах про токенізовані акції. Bullish, Equiniti, Alpaca, Apex Fintech Solutions і DriveWealth не просто намагаються зробити цінні папери легшими для торгівлі ончейн; вони досліджують інфраструктуру, призначену для збереження зв'язку між публічними компаніями та інвесторами, які володіють їхніми акціями.
Ця відмінність стає дедалі важливішою, оскільки ринки токенізованих акцій набувають ліквідності. Токен може забезпечити відмінну цінову експозицію та цілодобову переказність, але при цьому залишити інвестора з принципово іншими правами, ніж у звичайного акціонера. Токенізація, спонсорована емітентом, намагається зробити цифрове право власності сумісним з авторитетними реєстрами акціонерів, корпоративними діями та захистом інвесторів.
Модель усе ще стикається зі значними перешкодами. Публічні компанії повинні бачити достатню цінність, щоб брати участь, інфраструктура трансфер-агента повинна інтегруватися з блокчейн-мережами, а токенізовані та традиційні ринки повинні залишатися синхронізованими. Сама коаліція є добровільною робочою групою, а не регуляторним органом, тому її стандарти набудуть важливості лише в тому разі, якщо емітенти та учасники ринку справді їх впровадять.
Тим не менш, напрямок є значущим. Перша фаза токенізованих акцій довела, що експозиція на акції може переміщатися ончейн. Наступна фаза визначить, чи може справжня власність акціонерів переміщатися разом із нею. Якщо токенізовані цінні папери, спонсоровані емітентом, зможуть вирішити цю проблему, токенізація може еволюціонувати від нового торгового формату до справжньої модернізації інфраструктури права власності на цінні папери.
Джерела
https://equiniti.com/us/public/transfer-agent-services/equiniti-x-tokenization/
https://equiniti.com/us/insights/eq-views/tokenization-an-issuer-s-primer/
https://equiniti.com/us/insights/eq-views/tokenized-shares-vs-synthetic-tokens/
Застереження щодо ризиків: Ця стаття призначена лише для довідкових цілей і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.