
Огляд
Гонконг розширює регульований доступ до Solana завдяки лістингу Pando Solana ETF 13 жовтня 2026 року. Продукт, що торгується під кодом 2831 на Гонконгській фондовій біржі, стає другим спотовим Solana ETF на ринку, а не першим. ChinaAMC запустила власний Solana ETF 27 жовтня 2025 року, надавши інвесторам майже рік реальних даних, за якими можна оцінювати новий продукт.
Ця історія змінює ключове питання. Запуск більше не стосується просто того, чи дозволять регулятори Hong Kong Solana ETF. Йдеться про те, чи зможе другий емітент поглибити ліквідність, залучити додатковий капітал і перетворити регульований доступ до SOL на значущий канал інституційного розподілу.
Ранній орієнтир залишається скромним. ChinaAMC повідомила про чисту вартість активів приблизно 4,20 млн доларів США станом на 12 жовтня 2026 року. Це показує, чому доступ через ETF не слід плутати з попитом на ETF. Біткойн продемонстрував, що регульована обгортка може стати великим каналом капіталу, коли інституційний апетит уже існує; SOL ще має довести, що порівнянний попит може розвинутися.
Для ринку найкориснішими сигналами після лістингу будуть зростання AUM, створення та погашення, обіг, якість відстеження та чи розширить конкуренція між емітентами базу інвесторів, а не просто розділить наявний попит.
Ключові висновки
- Pando Solana ETF починає торгуватися в Гонконзі 13 жовтня під кодом 2831.
- Це другий Solana ETF у Гонконзі після запуску ChinaAMC у жовтні 2025 року.
- Solana ETF від ChinaAMC мав приблизно 4,20 млн доларів США NAV станом на 12 жовтня, що є раннім орієнтиром попиту.
- Лістинг ETF — це доступ до ринку, а не доказ інституційних надходжень.
- Справжній тест — чи може конкуренція емітентів покращити ліквідність і створити стійкі розподіли SOL.
Що насправді змінює новий Hong Kong Solana ETF?
Безпосередня зміна є операційною, а не технологічною. Інвестори, які використовують регульований рахунок цінних паперів, можуть отримати доступ до SOL через біржовий продукт, замість того щоб безпосередньо відкривати рахунок на криптобіржі, керувати інфраструктурою гаманця або зберігати приватні ключі.
Для деяких установ ця різниця має значну вагу. Пряме володіння криптовалютою може запровадити додаткові процедури зберігання, відповідності, оцінки та операцій. ETF може природніше вписуватися в системи управління портфелем, які вже працюють із лістингованими цінними паперами.
Це не означає, що кожна установа може або буде розподіляти кошти в цей продукт. Внутрішні мандати, вимоги щодо придатності, обмеження волатильності та політики щодо цифрових активів можуть залишатися обмежувальними навіть тоді, коли доступна біржова обгортка.
Таким чином, Hong Kong Solana ETF усуває один шар тертя, не усуваючи саме інвестиційне рішення.
Чи означає Hong Kong Solana ETF, що установи купують SOL?
Ні. Регульований інвестиційний інструмент створює канал для капіталу; він не створює сам капітал.
Ця відмінність особливо важлива, оскільки Гонконг уже має живий приклад. ChinaAMC Solana ETF почав торгуватися 27 жовтня 2025 року, проте його розкрита NAV станом на 12 жовтня 2026 року становила приблизно 4,20 млн доларів США.
Це не робить продукт неуспішним. Менші ETF все ще можуть забезпечувати корисний регульований доступ, а розмір ринку залежить від дистрибуції, права на участь інвесторів, комісій і масштабу місцевої екосистеми ETF. Але це демонструє, чому появу другого фонду не слід автоматично перетворювати на припущення про великі покупки SOL.
Корисні докази з’являються після лістингу: чисті створення, AUM, обіг і постійна участь інвесторів.
Чи може SOL піти інституційним шляхом Bitcoin ETF?
Біткойн дає очевидне порівняння, оскільки спотові Bitcoin ETF продемонстрували, як знайома обгортка цінних паперів може перетворити раніше недоступний або операційно складний доступ до криптовалюти на інституційний портфельний доступ.
Але інвестиційний кейс для SOL структурно відрізняється.
Біткойн зазвичай оцінюють як дефіцитний монетарний актив, диверсифікатор портфеля або макрочутливий доступ до збереження вартості. Solana — це платформа смарт-контрактів, чия ціннісна пропозиція набагато тісніше пов’язана з використанням мережі. Інвестори, які оцінюють SOL, можуть тому приділяти більше уваги розрахункам стейблкойнів, активності децентралізованих бірж, доходам від застосунків, платежам, токенізації та активності розробників.
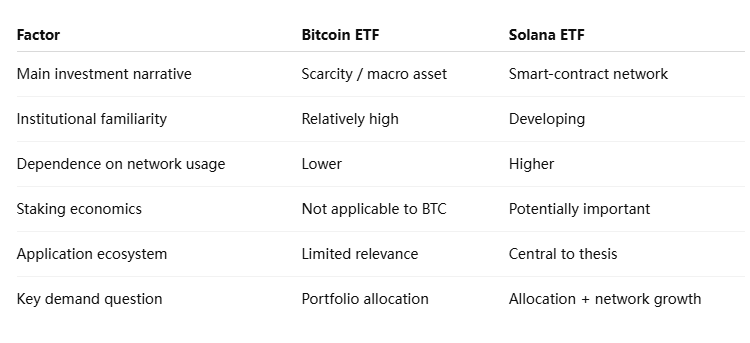
Це означає, що Hong Kong Solana ETF не просто потребує зростання цін SOL. Для довгострокового інституційного попиту розподілювачі можуть також потребувати впевненості в тому, що Solana зможе підтримувати значущу економічну активність і зберегти свою роль у криптоінфраструктурі.
Таким чином, шлях Bitcoin ETF корисний як доказ того, що регульовані обгортки можуть розкрити попит, але його не слід розглядати як шаблон, що гарантує однакову реакцію капіталу для кожного криптоактиву.
У Гонконгу вже був ETF на Solana — чому другий має значення?
Другий емітент все ще може мати значення, навіть якщо перший продукт залишається відносно невеликим.
Ринки ETF розвиваються через конкуренцію. Додаткові емітенти можуть створювати тиск на комісії за управління, покращувати покриття маркет-мейкінгу та збільшувати дистрибуцію через різні брокерські канали та канали управління добробутом. Більше продуктів також може стимулювати арбітражну активність між акціями ETF, NAV та базовим активом, потенційно підвищуючи ефективність вторинного ринку.
Відповідний ланцюжок:
конкуренція емітентів → ширша дистрибуція → сильніший маркет-мейкінг → вужчі спреди → потенційно глибший попит
Жоден із цих результатів не є автоматичним, але вони забезпечують кориснішу основу, ніж розгляд кожного нового запуску ETF як окремої бичачої події.
Наявність першого продукту також робить запуск Pando більш аналітично цінним. Інвестори можуть порівнювати двох емітентів, що працюють у межах однієї юрисдикції, а не порівнювати гонконгський SOL ETF з американськими фондами Bitcoin, чиї масштаби ринку, база інвесторів та регуляторна історія суттєво відрізняються.
Наступні кілька місяців мають показати, чи Pando залучає справді нові активи, чи переважно конкурує за той самий пул інвесторів, які вже мають доступ до SOL через ChinaAMC.
Чому Гонконг має значення для крипто-ETF ринку Азії
Важливість Гонконгу виходить за межі абсолютного розміру окремого фонду. Він забезпечує регульовану лабораторію для перевірки того, чи активи поза межами Bitcoin та Ethereum можуть підтримувати звичайну інфраструктуру ETF.
Якщо продукти на Solana забезпечать стабільний AUM, ліквідні вторинні ринки та надійну діяльність зі створення-погашення, дані можуть допомогти емітентам оцінити, чи виправдовують інші великі криптоактиви подібні продукти. І навпаки, слабкий попит продемонстрував би, що лише регуляторний дозвіл не гарантує комерційно життєздатного ринку ETF на альткоїни.
Ця відмінність важлива для ширшої азійської індустрії цифрових активів. Успішна структура ETF може з'єднати крипторинки з брокерами, управляючими активами та платформами управління добробутом, які можуть бути не схильні взаємодіяти безпосередньо з блокчейн-гаманцями.
Але демонстраційний ефект не слід переоцінювати. Регулювання Гонконгу не визначає автоматично, як Сінгапур, Японія, Південна Корея чи інші ринки ставитимуться до еквівалентних продуктів. Кожна юрисдикція має власні правила щодо цінних паперів та стандарти захисту інвесторів.
Те, що Гонконг може надати, — це докази, а не регуляторний план.
На що інвесторам слід звернути увагу після початку торгів Pando?
Сама дата запуску менш інформативна, ніж те, що відбувається після неї. Найсильніші індикатори є відносно простими:
- Зростання AUM: показує, чи капітал справді надходить у продукт, а не просто змінює власника на біржі.
- Чисті створення та погашення: відрізняють попит на первинному ринку від вторинної торгівлі.
- Щоденний оборот: вказує, чи розвивається активний ринок навколо ETF.
- Премія або дисконт до NAV: допомагає виміряти ефективність маркет-мейкінгу.
- Спрреди bid-ask: вужчі спреди зазвичай свідчать про глибшу виконувану ліквідність.
- Продуктивність відносно ETF ChinaAMC: показує, чи другий емітент розширює ринок, чи просто перерозподіляє наявний попит.
Поведінка спотового ринку SOL також має значення. Якщо фонди суттєво зростуть, процеси створення та погашення можуть створити тісніший зв'язок між попитом на ETF та ліквідністю базового SOL. Однак за невеликих рівнів AUM вплив на глобальний ринок SOL, ймовірно, залишиться обмеженим.
Ось чому заголовки про «інституційний доступ» завжди слід відокремлювати від вимірюваного інституційного розподілу.
Чи може ETF на Solana безпосередньо підвищити ліквідність SOL?
Потенційно так, але ефект залежить від масштабу.
ETF створює ще один майданчик, через який інвестори можуть виражати попит на експозицію до SOL. Якщо чисті створення стануть великими, уповноважені учасники та маркет-мейкери можуть потребувати отримання або хеджування експозиції до SOL, створюючи додаткову взаємодію між ринком цінних паперів та базовим крипторинком.
За помірного AUM цей механізм залишається невеликим відносно глобальної торговельної активності SOL. ETF все ще може покращити локальний доступ до ринку, не стаючи основним джерелом ціноутворення.
Існує також важлива відмінність між ліквідністю ETF та ліквідністю базового активу. Продукт може демонструвати здоровий оборот, оскільки маркет-мейкери ефективно торгують його акціями, навіть коли базові активи фонду залишаються відносно невеликими.
З цієї причини лише оборот не слід використовувати як доказ значних притоків капіталу.
MEXC View: Схвалення ETF — це лише початок виявлення ціни
Ключове питання для SOL більше не полягає в тому, чи може регульований ETF на Solana існувати в Гонконзі. Ринок уже відповів на це. Важливішим питанням є те, чи може регульований доступ генерувати постійні алокації, достатньо великі, щоб впливати на ліквідність та поведінку інституційних портфелів.
Вихід Pando створює кращий тест, оскільки тепер у Гонконзі є конкуренція емітентів, а не єдиний продукт. Якщо сукупний AUM суттєво зросте, а не просто переміститься між фондами, це стане сильнішим доказом того, що сам інвестиційний ринок зростає.
Для ширшого сектору крипто-ETF ця відмінність є важливою. Регуляторне схвалення створює інфраструктуру. Потоки капіталу встановлюють відповідність продукту ринку.
Таким чином, показниками, за якими варто стежити, є чисті створення, загальний AUM категорії, спреди та відсоток активності, представлений справді новим капіталом. Ці дані скажуть більше про інституційне впровадження SOL, ніж кількість зареєстрованих ETF.
Ризики та обмеження
Кілька обмежень роблять порівняння з біткоїн-ETF особливо складним.
- Ризик масштабу ринку: екосистема ETF Гонконгу відрізняється за розміром і розподілом від ринку США.
- Ризик попиту: регульований доступ не гарантує, що інституційні інвестори мають мандати на алокацію для SOL.
- Волатильність SOL: вища волатильність може обмежувати розміри позицій для консервативних портфелів.
- Ризик відстеження: прибутковість фонду може відхилятися від базового SOL через комісії та операційні механізми.
- Концентрація ліквідності: сильний обіг на біржі не обов'язково означає великі надходження до фонду.
- Регуляторний ризик: правила інвестування у віртуальні активи можуть продовжувати змінюватися.
- Мережевий ризик: попит на Solana ETF зрештою залежить від економічного та технічного стану базової мережі.
Стейкінг є ще одним структурним міркуванням. SOL природно пропонує економіку стейкінгу на рівні протоколу. Залежно від того, як ETF обробляє або не обробляє ці винагороди, інвестори можуть порівнювати зручність фонду з альтернативною вартістю прямого володіння SOL.
Це робить структуру продукту важливішою для SOL, ніж для біткоїна.
Другий Solana ETF у Гонконзі — це тест попиту
Запуск Solana ETF від Pando у Гонконзі розширює регульовану інфраструктуру, доступну інвесторам, які хочуть отримати експозицію на SOL, але це не слід інтерпретувати як доказ того, що почалася хвиля інституційного капіталу в стилі біткоїна.
У Гонконзі вже є важливий орієнтир. Solana ETF від ChinaAMC працює з жовтня 2025 року і станом на 12 жовтня 2026 року повідомив про NAV приблизно 4,20 мільйона доларів. Ця цифра демонструє обидві сторони історії: регульовані продукти SOL можуть успішно функціонувати в межах ринку цінних паперів, але сама лише регуляторна доступність ще не призвела до накопичення активів у масштабі біткоїна.
Другий продукт робить ринок цікавішим, оскільки вводить конкуренцію емітентів. Комісії, дистрибуція, маркет-мейкінг та обізнаність інвесторів можуть покращитися, коли більше ніж один постачальник конкурує за активи.
Таким чином, наступний етап історії починається після 13 жовтня. Якщо сукупні активи Solana ETF стабільно зростатимуть, чисті створення зберігатимуться, а ліквідність покращиться без простого переміщення активів між продуктами, Гонконг матиме сильніші докази того, що SOL розвиває справжній канал інституційної алокації.
Якщо попит залишиться обмеженим, висновок буде однаково корисним: схвалення альткоїн-ETF та інституційне впровадження — це два окремі етапи. Для ринку Solana ETF у Гонконзі лістинг відчиняє двері; фактичні потоки визначать, чи увійдуть до них інституції.
Джерела
Hong Kong Exchanges and Clearing — лістинг та торгові домовленості Pando Solana ETF:
https://www.hkex.com.hk/
Hong Kong Exchanges and Clearing — допуск акцій Pando Solana ETF:
https://www.hkex.com.hk/Services/Circulars-and-Notices/Participant-and-Members-Circulars
Застереження щодо ризиків: Ця стаття призначена лише для довідки і не становить інвестиційної поради. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.