Огляд
Circle запустила «Позичання під заставу цифрових активів» для відповідних вимогам клієнтів Circle Mint LLC, створивши інтегрований інституційний робочий процес, який дозволяє власникам біткоїнів отримати доступ до ліквідності USDC, не продаючи спочатку свої BTC. Запущена 21 вересня 2026 року, ця послуга дозволяє відповідним клієнтам вносити BTC, карбувати Circle Wrapped Bitcoin (cirBTC), переміщати цей токенізований забезпечувальний актив через гаманець, який вони контролюють, на підтримувані сторонні кредитні ринки та отримувати позичені USDC безпосередньо в Circle Mint. Робочий процес доступний на Arc та Ethereum, а ринки, підтримувані Morpho, включені на момент запуску.
Структура важлива, оскільки сама Circle не просто надає звичайну позику зі свого балансу під біткоїн клієнта. Ставки позичання, вимоги до застави, пороги ліквідації та доступна ліквідність визначаються підтримуваним стороннім кредитним ринком. Натомість Circle інтегрує зберігання BTC, випуск cirBTC, забезпечення в DeFi та розподіл USDC в єдиний інституційний робочий процес.
Це змінює економічну роль, яку біткоїн може відігравати для інституційного власника. BTC може залишатися частиною довгострокової стратегії управління казначейством, одночасно підтримуючи короткострокову ліквідність у доларах. Однак така домовленість не усуває ризик: обгортання створює залежності від зберігання та токенізації, позичання створює леверидж, а падіння BTC може спричинити ліквідацію за правилами обраного кредитного ринку.
Отже, значення позичання під заставу біткоїна полягає не просто в тому, що інституції можуть позичати під BTC. Воно полягає в тому, що BTC, обгорнута застава, ліквідність стейблкоїнів та ончейн-кредит дедалі більше з'єднуються в один стек управління капіталом.
Ключові висновки
- Відповідні вимогам клієнти Circle Mint LLC тепер можуть використовувати BTC для доступу до ліквідності USDC через інтегрований робочий процес.
- BTC конвертується в cirBTC із забезпеченням 1:1, перш ніж бути наданим підтримуваним стороннім кредитним ринкам.
- Circle не виступає як звичайний кредитор; сторонні ринки визначають ставки, вимоги до застави та пороги ліквідації.
- DABB доступний на Arc та Ethereum, а ринки, підтримувані Morpho, включені на момент запуску.
- Більша можливість полягає в перетворенні інституційних запасів BTC на продуктивну заставу без необхідності прямого продажу.
Як насправді працює позичання під заставу біткоїна від Circle?
Продукт поєднує кілька наявних фінансових функцій в один робочий процес
Продукт Circle «Позичання під заставу цифрових активів» починається з нативного BTC. Відповідний вимогам клієнт Circle Mint LLC вносить біткоїн і карбує еквівалентну кількість cirBTC, обгорнутого біткоїн-активу Circle. Потім клієнт може перемістити cirBTC через гаманець під своїм контролем на підтримуваний сторонній кредитний ринок, заставити його як забезпечення та позичити USDC, які можуть бути доставлені безпосередньо в Circle Mint.
Окремі компоненти не є цілком новими. Обгорнутий біткоїн існує вже роками, протоколи DeFi вже приймають криптозаставу, а позики у стейблкоїнах добре відомі. Інновація полягає в операційній інтеграції. Інституційним користувачам більше не потрібно самостійно координувати зберігання BTC, випуск обгорнутих токенів, кредитний протокол і повернення ліквідності стейблкоїнів у середовище корпоративного рахунку.
Це важливо, оскільки інституційне впровадження часто залежить менше від того, чи є транзакція технічно можливою, і більше від того, чи може робочий процес контролюватися, моніторитися та звірятися командами казначейства й ризик-менеджменту. Пов'язуючи Circle Mint, cirBTC та сторонні кредитні ринки, Circle намагається зробити ончейн-позичання схожим на уніфіковану фінансову послугу, а не на послідовність роз'єднаних операцій DeFi.
Чи позичає Circle USDC під BTC безпосередньо?
Не в звичайному розумінні. Circle чітко заявляє, що застава клієнта надається підтримуваним стороннім кредитним протоколам, тоді як ставки позичання, вимоги до застави, пороги ліквідації, ліквідність і доступність визначаються обраним ринком. Ринки, підтримувані Morpho, були доступні на момент запуску, і Circle зазначає, що з часом можуть бути підтримані додаткові ринки та сторонні платформи.
Ця відмінність є суттєвою для оцінки ризику. Клієнт Circle Mint може використовувати інфраструктуру Circle для входу та виходу з робочого процесу, але економічні умови позики не визначаються виключно Circle. Кредитний протокол, ринок застави та доступна ліквідність визначають, скільки USDC можна позичити і за яких умов застава може бути ліквідована.
Для інституції комплексна перевірка тому не може обмежуватися Circle. Команди з управління ризиками повинні розуміти як структуру обгорнутого BTC, так і конкретний сторонній ринок, на якому відбувається позичання.
Чому BTC спочатку має стати cirBTC?
Нативний біткоїн не може безпосередньо потрапити в смарт-контракти Ethereum або Arc
Біткоїн є високоліквідним і широко визнаним як цифрова застава, але нативний BTC існує в мережі Bitcoin і не може бути безпосередньо вставлений у смарт-контракти Ethereum або Arc. Тому кредитному протоколу в цих мережах потрібне токенізоване представлення, яке може взаємодіяти з програмованою логікою застави та ліквідації.
cirBTC виконує цю функцію. Circle заявляє, що кожен cirBTC забезпечений 1:1 нативним BTC, а резерви можна незалежно перевірити ончейн. Circle також зазначає, що базовий BTC захищено через Circle National Trust і зберігається окремо від корпоративних активів Circle.
Обгортка фактично відокремлює економічне забезпечення активу від середовища, у якому його можна використовувати. Нативний BTC залишається захищеним у кастодіальному зберіганні в мережі Bitcoin, тоді як cirBTC рухається через смарт-контракти в підтримуваних мережах. Це робить Bitcoin придатним для використання в кредитних, розрахункових і торгових процесах, які базова мережа Bitcoin нативно не підтримує.
Така функціональність супроводжується додатковою залежністю. Володіння нативним BTC передбачає ризик мережі Bitcoin і кастодіального зберігання; володіння cirBTC також вимагає довіри до структури випуску, погашення, управління резервами та зберігання обгортки. Таким чином, wrapped Bitcoin покращує компонованість, додаючи при цьому шар контрагентського та операційного ризику.
Як працює процес позичання Circle?
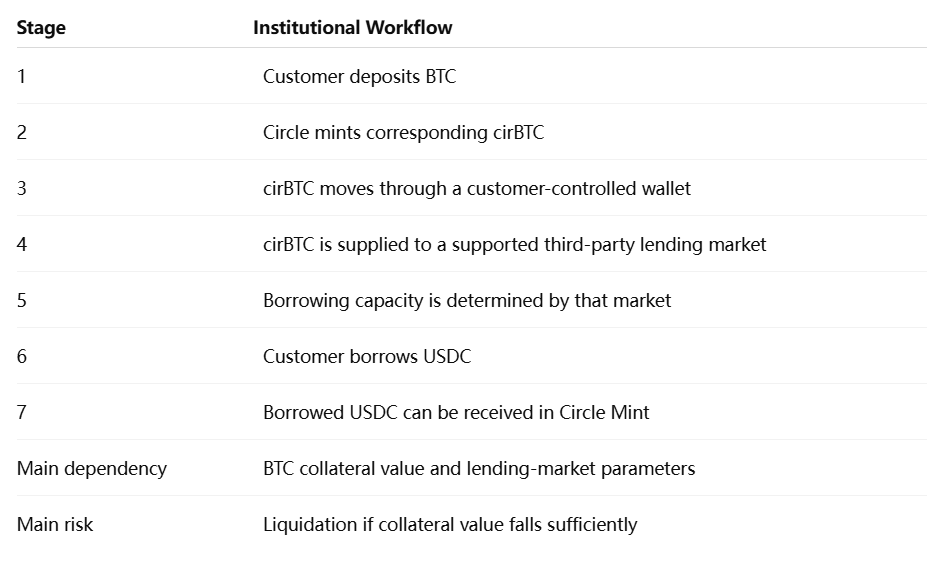
Цей процес показує, чому опис продукту просто як «кредит Circle Bitcoin» є неповним. Circle надає інфраструктуру, що з'єднує активи та користувача, тоді як кредитний шар залишається ончейн і залежить від конкретного ринку.
Чому установа позичала б під заставу BTC замість того, щоб продати його?
Забезпечення відокремлює потреби в ліквідності від інвестиційних рішень
Установа, яка володіє BTC, може потребувати доларової ліквідності, не бажаючи зменшувати свою позицію в Bitcoin. Казначейству може знадобитися оборотний капітал, маркет-мейкеру може знадобитися додаткова розрахункова ліквідність, а торговій фірмі може знадобитися USDC для розгортання на ринках цифрових активів. Продаж BTC вирішує проблему ліквідності, але також змінює ринкову експозицію установи.
Позичання під заставу Bitcoin створює іншу можливість. Установа може зберегти економічну експозицію до BTC, одночасно заставляючи wrapped-актив як забезпечення для USDC. Якщо позичена ліквідність використовується продуктивно, а застава залишається достатньо перезабезпеченою, казначейство може отримати доступ до доларів, не позбуваючись назавжди позиції в Bitcoin.
Це стандартна ідея у традиційних фінансах. Цінні папери, державні облігації та інші активи регулярно слугують заставою для фінансування. Що змінюється, так це можливість помістити Bitcoin у порівнянний програмований кредитний процес.
Однак «без продажу BTC» не слід плутати з «без ризику для BTC». Щойно актив заставлено, достатньо велике падіння Bitcoin може призвести до ліквідації. Позичальник може уникнути добровільного продажу на початку транзакції, але згодом зіткнутися з примусовим продажем, якщо вимоги до застави буде порушено.
Позичання під заставу Bitcoin вносить леверидж у казначейські активи
Розглянемо установу з BTC на $10 млн, яка позичає під них $5 млн USDC. На початку застава може здаватися комфортно вищою за борг. Однак якщо Bitcoin падає на 30%, вартість застави знижується до $7 млн, тоді як зобов'язання в USDC залишається приблизно незмінним до сплати відсотків. Ефективне співвідношення позики до вартості різко зростає, навіть якщо установа не вжила жодних додаткових дій.
Ось чому вимоги до застави та пороги ліквідації мають таке саме значення, як і сама можливість позичати. Circle прямо зазначає, що ці параметри визначаються обраним стороннім ринком і можуть змінюватися.
Для інституційних казначейських команд продуктивна застава є цінною лише тоді, коли левериджем можна керувати в умовах стресу. Тому відповідним показником ризику є не лише те, скільки USDC можна позичити, а й те, яку волатильність ціни BTC позиція може витримати, перш ніж ліквідація стане ймовірною.
Чому Arc і Ethereum мають значення?
Ethereum забезпечує наявну ліквідність DeFi
Ethereum пропонує зріле середовище для ончейн-кредитування. Кредитні ринки, децентралізовані біржі, ліквідність стейблкоїнів та інституційні продукти токенізації вже функціонують там, що робить його природним майданчиком для застави cirBTC. Circle запустила cirBTC на Ethereum у червні 2026 року, описавши цю мережу як ринок, де інституційний DeFi та інфраструктура токенізованих активів уже досягли значного масштабу.
Для установ наявна ліквідність є критично важливою. Wrapped-актив BTC має обмежену корисність, якщо немає надійних майданчиків, готових прийняти його як заставу. Ethereum дає cirBTC доступ до усталеної екосистеми, у якій позичання, торгівля та розрахунки можуть взаємодіяти.
Недоліком є те, що установи все одно повинні працювати через інфраструктуру, контрольовану кількома незалежними протоколами. Circle може оптимізувати процес входу та виходу, але не може усунути ринкові ризики та ризики смарт-контрактів зовнішніх застосунків.
Arc створює більш інтегрований стек, орієнтований на Circle
Arc додає інший стратегічний вимір. Circle запустила основну мережу Arc 16 вересня 2026 року як відкритий Layer 1, призначений для фінансових ринків і руху грошей у реальному часі, з нативною інтеграцією в ширшу платформу Circle.
Тепер, коли cirBTC доступний як на Arc, так і на Ethereum, Circle може з'єднати кілька частин свого стеку: BTC надходить через cirBTC, доларова ліквідність представлена USDC, Circle Mint забезпечує інституційне управління активами, а Arc надає блокчейн-середовище, побудоване навколо фінансових застосунків. Поточна сторінка cirBTC від Circle описує актив як доступний в обох мережах та інтегрований з USDC і Circle Mint.
Це не означає, що Arc автоматично замінює Ethereum або існуючі ринки DeFi. Ethereum пропонує усталену ліквідність і мережеві ефекти, тоді як Arc дає Circle більшу архітектурну інтеграцію. Цікавіше питання полягає в тому, чи зрештою інституції розділять активність між глибокою сторонньою ліквідністю DeFi та більш вертикально інтегрованими фінансовими мережами.
Що відрізняє cirBTC від простого володіння BTC?
Прозорість резервів є центральною для забезпечення обгорнутих активів
Circle позиціонує cirBTC навколо забезпечення 1:1 BTC, відокремленого зберігання та незалежно перевірених резервів. Компанія використовує Chainlink Proof of Reserve та публікує інформацію про резерви, призначену дозволити контрагентам порівнювати нативне забезпечення BTC з cirBTC в обігу.
Для обгорнутого активу, що використовується як застава за позикою, це більше, ніж питання брендингу. Кредитні ринки потребують впевненості в тому, що токен можна погасити і що його забезпечення залишається незмінним у періоди стресу. Якщо обгортка втрачає довіру, її ринкова вартість може відхилитися від BTC, і ліквідації застави можуть прискоритися навіть без значної зміни базової ціни Bitcoin.
Це створює два окремі рівні аналізу застави: ринковий ризик самого BTC і структурний ризик обгортки. Інституційне впровадження залежить від обох.
Які основні ризики позичання під заставу Bitcoin?
Волатильність BTC залишається домінуючим економічним ризиком
Bitcoin може змінюватися на двозначні відсотки за короткі періоди, і позичання під нього перетворює ці цінові рухи на кредитний ризик. Позичальник має фіксоване або накопичувальне зобов'язання в USDC, тоді як вартість застави постійно коливається. Якщо ринок падає достатньо швидко, кредитний протокол може ліквідувати cirBTC, щоб захистити кредиторів.
Небезпека стає більшою, коли позичальники працюють близько до максимально дозволених коефіцієнтів LTV. Вищий леверидж відкриває більше негайної ліквідності, але зменшує обсяг несприятливого цінового руху, який позиція може витримати. Для інституційних користувачів консервативне забезпечення може бути тому важливішим, ніж максимізація ефективності капіталу.
Ринки також працюють безперервно. Команда казначейства не може припускати, що ризик ліквідації призупиняється поза банківськими годинами. Автоматизовані смарт-контракти можуть реагувати на рухи ціни BTC у будь-який час, роблячи моніторинг і управління заставою за своєю суттю цілодобовими.
Ризики обгортки та смарт-контрактів додають нові залежності
Використання cirBTC вимагає впевненості в тому, що базовий BTC належно захищений, що карбування та погашення залишаються операційними і що токен підтримує надійне забезпечення 1:1. Структура відокремлених резервів Circle та система доказу резервів покликані вирішити ці проблеми, але вони не роблять обгорнуті активи економічно ідентичними нативному BTC.
Сторонній кредитний протокол вводить ще один рівень ризику. Вразливість смарт-контракту, збій оракула, нестача ліквідності або несподівана зміна управління можуть вплинути на позицію позичання, навіть якщо сам cirBTC залишається повністю забезпеченим.
Це означає, що інтегрований робочий процес покращує зручність використання, але не зводить кілька рівнів ризику в один. Інституції все ще повинні оцінювати зберігання, токенізацію, протокол, оракул і ринковий ризик окремо.
Позичання під заставу Bitcoin проти традиційних криптопозик
ХарактеристикаТрадиційна централізована позика BTCРобочий процес Circle DABBОригінальна заставаBTCBTCПодання застави ончейнЗазвичай не потрібнеcirBTCКредитний майданчикЦентралізований кредиторПідтримуваний сторонній кредитний ринокПозичений активФіат або стейблкоїнUSDCВплив смарт-контрактівЗазвичай обмеженийТакПараметри позичанняВстановлюються кредиторомВстановлюються вибраним ринкомМережаПереважно поза мережеюArc / EthereumОсновна перевагаПростіша двостороння структураПрограмована, інтегрована ліквідністьДодатковий ризикРизик контрагента-кредитораРизик обгортки + протоколу + ліквідації
Жодна модель не є універсально кращою. Централізоване кредитування концентрує ризик у фінансовому посереднику, тоді як ончейн-кредитування розподіляє функціональність між зберіганням, токенізацією та смарт-контрактами. Інституційна перевага залежатиме від прозорості, ефективності капіталу, правового режиму та операційного контролю.
MEXC View: BTC стає продуктивним інституційним забезпеченням
Важливим показником інституційного впровадження Bitcoin може дедалі більше бути не лише те, скільки BTC тримають компанії, а й те, наскільки ефективно цей BTC може підтримувати інші фінансові операції без остаточного продажу. Стратегії цифрових активів на балансі історично наголошували на накопиченні та зберіганні; наступний етап, ймовірно, зосередиться більшою мірою на ефективності забезпечення.
Робочий процес Circle ілюструє цей перехід. BTC починає як актив на балансі, стає cirBTC для програмованого використання, підтримує позику в USDC через сторонній ринок і потім може повертатися в платежі, розрахунки, торгівлю або операції на балансі. Результатом є структура капіталу, в якій Bitcoin більше не є суто пасивним запасом.
Цей розвиток слід оцінювати обережно. Продуктивніше забезпечення може підвищити ефективність капіталу, але воно також може збільшити леверидж у всій системі цифрових активів. Тому найкорисніші індикатори включатимуть середні коефіцієнти LTV, обсяг запозичень, частоту ліквідацій, глибину кредитного ринку та те, як позиції поводяться під час різких падінь BTC. Стале впровадження залежить від того, чи зможуть установи вивільнити ліквідність, не перетворюючи довгострокові утримання BTC на крихкі левериджовані позиції.
Circle перетворює Bitcoin на інституційний робочий капітал
Продукт Circle для запозичень під забезпечення цифровими активами є важливим, оскільки він з'єднує кілька раніше окремих частин інституційної інфраструктури цифрових активів в один скоординований робочий процес. Правомочні клієнти Circle Mint LLC можуть внести BTC, викарбувати cirBTC, розмістити загорнутий актив на підтримуваних сторонніх кредитних ринках і отримати USDC, не продаючи добровільно Bitcoin, який забезпечує позицію.
Розмежування між постачальником інфраструктури та кредитором залишається критично важливим. Circle сприяє робочому процесу та випускає cirBTC, тоді як сторонні кредитні ринки визначають ставки запозичення, вимоги до забезпечення та умови ліквідації. Це означає, що ризик продукту не можна оцінити, дивлячись лише на Circle; конкретний кредитний ринок має не менше значення.
Ширший розвиток, тим не менш, є важливим. Запозичення під забезпечення Bitcoin перетворює BTC з активу на балансі на програмоване забезпечення, тоді як USDC забезпечує деноміновану в доларах ліквідність, необхідну для торгівлі, платежів та управління балансом. За підтримки Arc та Ethereum робочого процесу, Circle будує міст між резервами Bitcoin та ончейн-доларовим кредитом.
Наступним випробуванням стане те, як модель працюватиме під стресом. Якщо установи зможуть використовувати консервативні коефіцієнти забезпечення, підтримувати прозоре резервне забезпечення та управляти ризиком ліквідації на волатильних ринках, BTC може дедалі більше інтегруватися в інституційну кредитну інфраструктуру. Якщо леверидж зростатиме швидше за контроль ризиків, та сама ефективність капіталу може підсилити збитки. Тому довгострокове значення запозичень під забезпечення Bitcoin залежатиме не від того, скільки ліквідності воно вивільняє на спокійних ринках, а від того, наскільки надійно ця ліквідність виживає на волатильних.
Джерела
https://www.circle.com/blog/digital-asset-backed-borrowing-is-now-available-in-circle-mint
https://www.circle.com/blog/cirbtc-is-now-live-on-ethereum
https://www.circle.com/blog/cirbtc-a-clearer-reserve-standard-for-wrapped-btc
https://www.circle.com/blog/how-usdc-and-cirbtc-unlock-capital-efficiency
Відмова від ризиків: Ця стаття призначена лише для довідки і не є інвестиційною порадою. Ринок криптовалют є надзвичайно волатильним. Будь ласка, приймайте рішення обережно, виходячи з ваших індивідуальних обставин.