Автор: Jae, PANews
3 листопада проміжні вибори в США були в розпалі, і на регуляторному фронті CFTC також спалахнули "бойові дії".
Вранці Комісія з торгівлі товарними ф'ючерсами США (CFTC) схвалила допуск безстрокових ф'ючерсів на американські акції на регульований ринок США, і безстрокові контракти на американські акції вперше отримали чіткий дозвіл від американського регулятора. У другій половині дня пролунали постріли опозиції. Capital Markets Alliance (CMA), яку підтримують традиційні установи, такі як Chicago Board Options Exchange Group (Cboe) і Citadel Securities, подала позов до Федерального суду Південного округу Нью-Йорка з вимогою скасувати схвалення продукту CFTC.
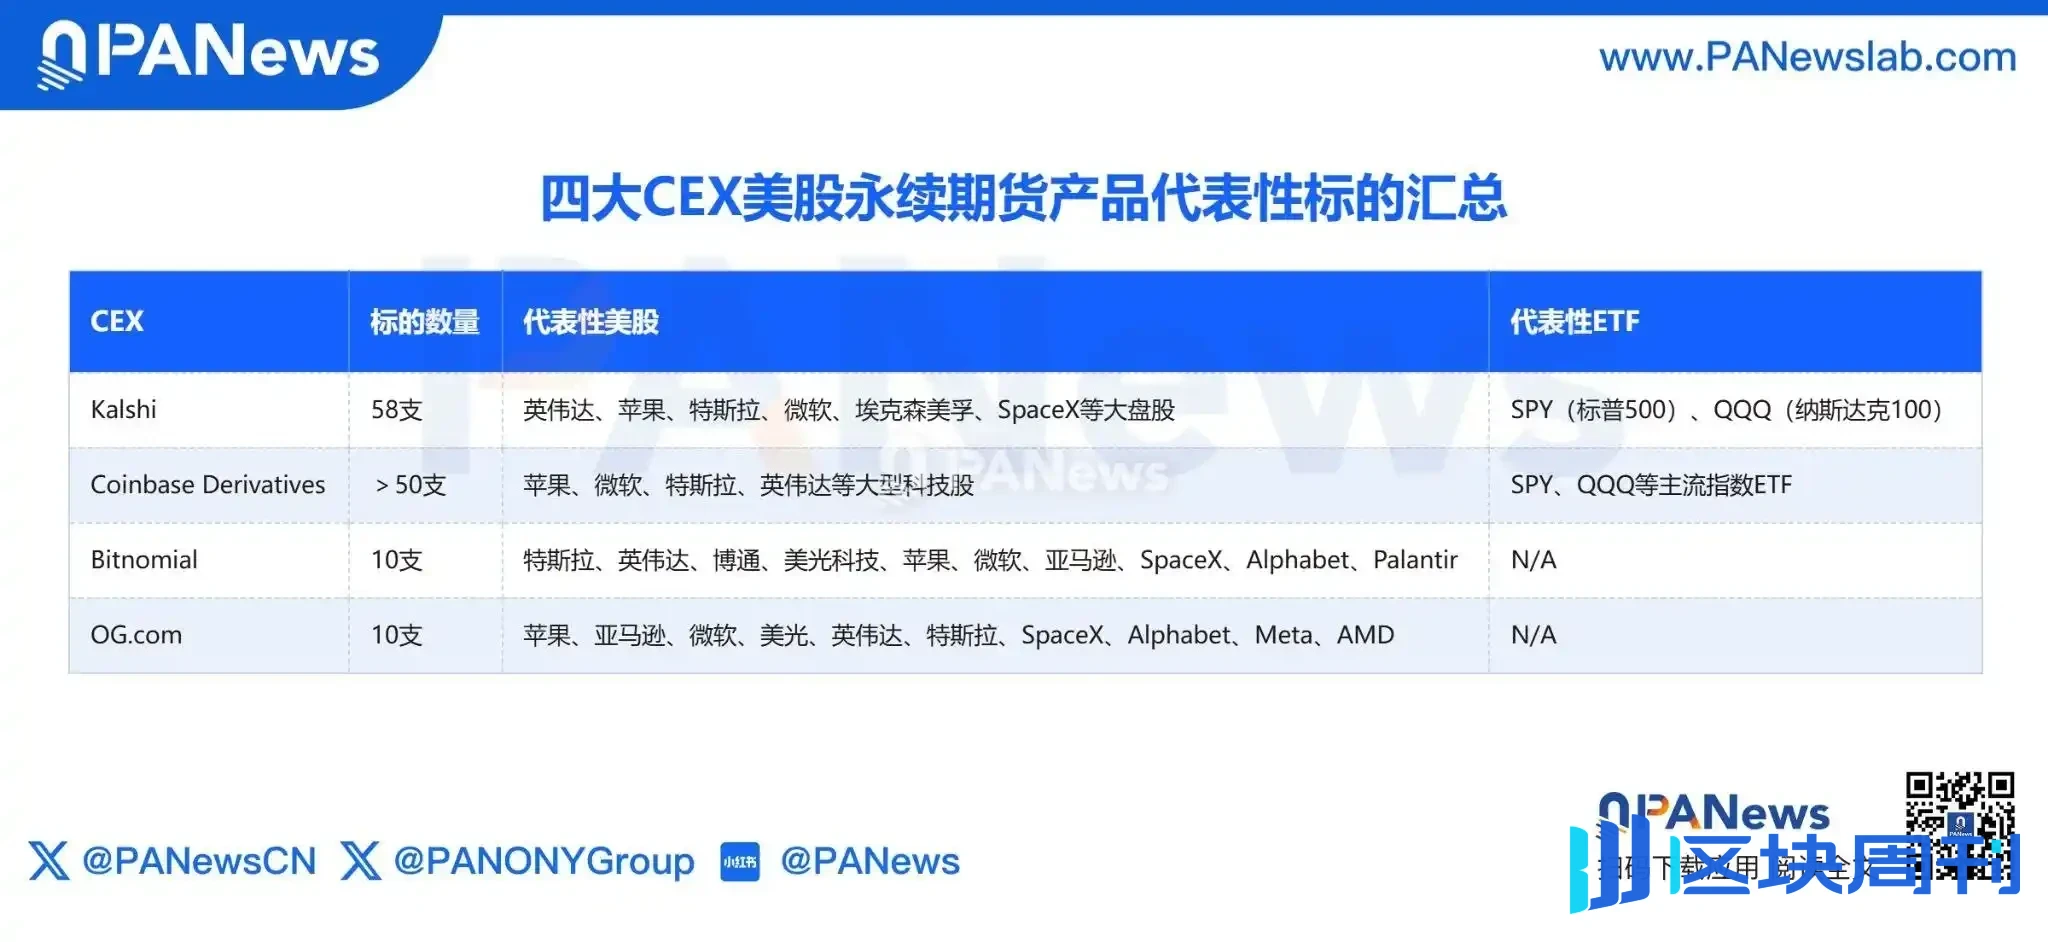
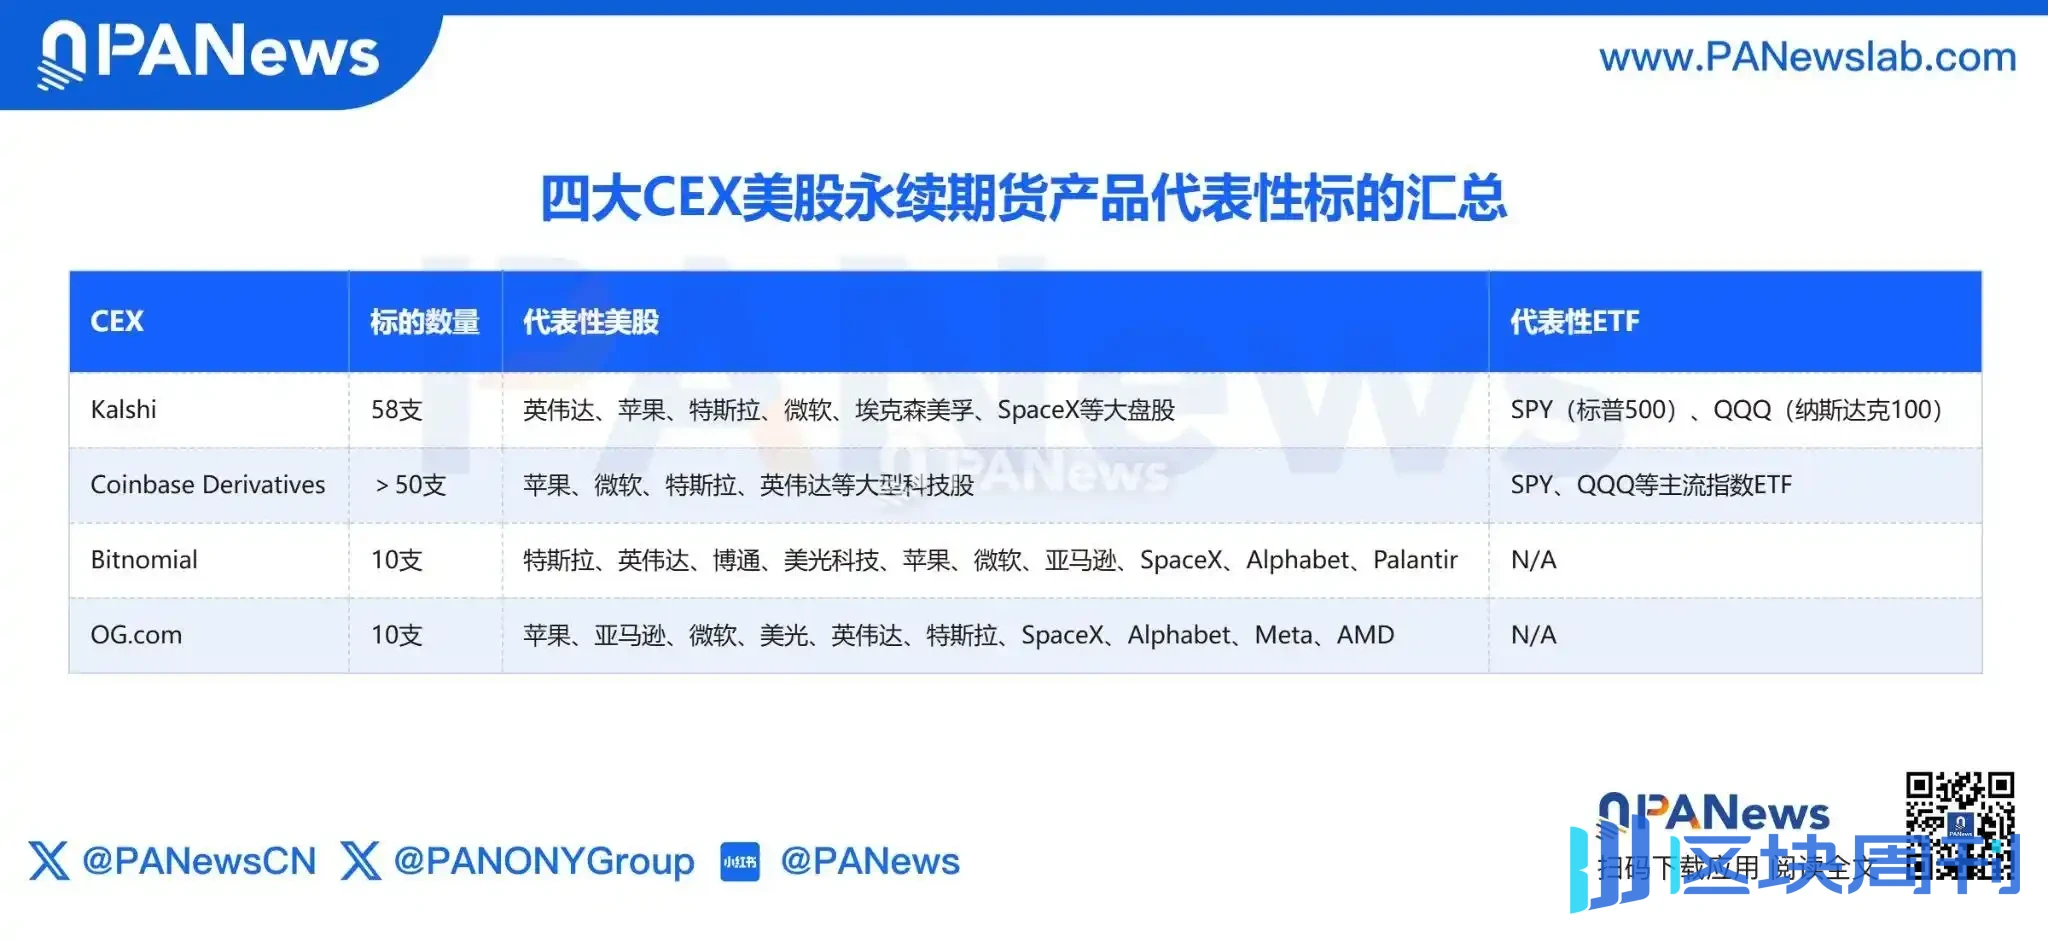
Дозвіл і блокування зіткнулися в один і той самий день — це аж ніяк не випадковий ринковий епізод. Раніше продукти безстрокових ф'ючерсів на американські акції чотирьох криптоустанов — Kalshi, Coinbase, Bitnomial (компанія-побратим Kraken) та OG.com (що належить Crypto.com) — вже були на шляху. Протистояння старих і нових сил розгортається навколо продуктів безстрокових контрактів на американські акції.
CFTC відкриває шлюзи, чотири криптобіржі першими кидаються до фінішу
Безстрокові контракти давно стали найпопулярнішим торговим інструментом на крипторинку. Вони не мають фіксованої дати погашення і за допомогою механізму ставки фінансування прив'язують ціну контракту до спотової. Трейдери можуть збільшувати ризикову експозицію через маржу, не володіючи акціями, але ціною цього є відсутність статусу акціонера та права голосу.
Тепер цей торговий механізм переноситься на ринок американських акцій. Поворот CFTC не був раптовим. 29 травня CFTC першою допустила безстрокові біткоїн-ф'ючерси BTCPERP від Kalshi, створивши прецедент. Згодом регулятор опублікував програмну заяву щодо лістингу безстрокових контрактів, у якій зазначив, що різні базові активи, такі як акції та дорогоцінні метали, потребують "індивідуального розгляду".
Після цього заявки установ на продукти швидко поширилися на американські акції та ETF: 18 вересня Kalshi, Bitnomial і Coinbase Derivatives подали заявки того самого дня; 24 вересня до них приєдналася OG.com.
Перші базові активи чотирьох криптоторгових платформ були надзвичайно схожими — майже всі вони прив'язані до великих технологічних акцій, таких як Nvidia, Apple, Tesla, Microsoft, а також до основних індексних ETF, таких як SPY і QQQ. Активи з найкращою ліквідністю та найвищою впізнаваністю серед роздрібних інвесторів завжди є першою зупинкою для нових категорій.
З точки зору торгового механізму, ці плани безстрокових контрактів на американські акції передбачають безперервну торгівлю з вечора неділі до вечора п'ятниці, охоплюючи більшу частину часу поза звичайними сесіями американського ринку, але це не цілодобова торгівля 24/7, як на крипторинку. Для звичайних інвесторів найнаочніша зміна полягає в тому, що в майбутньому вони зможуть безпосередньо торгувати ціновими коливаннями великих технологічних акцій, не покладаючись на традиційні американські опціони, а короткі продажі та хеджування стануть гнучкішими.
Варто зазначити, що дозвіл CFTC ґрунтується радше на механізмі "після закінчення строку розгляду вважається схваленим", а не на видачі чотирьом компаніям офіційних схвалень чи ліцензій по черзі. Початковий 45-денний період розгляду для перших трьох компаній закінчився 2 листопада, а OG.com доведеться чекати до 8 листопада.
Однак цей дозвіл на доступ не означає, що продукти безстрокових контрактів на американські акції вийшли з поля зору Комісії з цінних паперів і бірж США (SEC). Згідно із Законом про модернізацію товарних ф'ючерсів 2000 року, ф'ючерси на цінні папери належать до спільної сфери регулювання CFTC і SEC. Платформам, окрім отримання статусу призначеного контрактного ринку (DCM) від CFTC, також потрібно зареєструватися в SEC відповідно до правил для торгових майданчиків ф'ючерсів на цінні папери.
Волл-стрітські фінансові гіганти судяться з CFTC, безстрокові контракти на американські акції зіткнулися зі спором про визначення
Зелене світло загорілося, але дехто з цим не згоден. Того ж дня, коли CFTC схвалила продукти безстрокових контрактів на американські акції, CMA, яку підтримують волл-стрітські гіганти, подала позов до Федерального окружного суду Південного округу Нью-Йорка з вимогою скасувати відповідне схвалення.
Суть позову CMA — це питання визначення: чи вважаються безстрокові контракти на американські акції ф'ючерсами на цінні папери (Security Futures), чи свопами на основі цінних паперів (Security-Based Swaps)?
CFTC класифікувала безстрокові контракти на американські акції як ф'ючерси на цінні папери, застосовуючи таким чином спільну регуляторну рамку CFTC і SEC. CMA ж вважає, що безстрокові контракти на американські акції, які не мають фіксованої дати погашення і підтримують прив'язку ціни за допомогою періодичних грошових платежів, за своєю суттю ближчі до свопів на основі цінних паперів.
У регуляторній системі США свопи на цінні папери підлягають суворішим обмеженням, і їхній продаж звичайним роздрібним інвесторам має особливі юридичні перешкоди. Якщо суд підтримає кваліфікацію безстрокових контрактів на американські акції як свопів на цінні папери, наявний шлях допуску продуктів зіткнеться з фундаментальним викликом.
За юридичними суперечками стоять цілком реальні комерційні інтереси. Cboe і Citadel Securities об'єдналися для блокування по суті для того, щоб запобігти підриву безстроковими контрактами на американські акції їхніх бізнес-ровів.
Для Cboe опціонний бізнес є безперечною дійною коровою. У третьому кварталі цього року чистий дохід її опціонного бізнесу склав майже 470 мільйонів доларів, збільшившись на 23% у річному вимірі, а її біржі займають 30,5% загального обсягу торгів на американському опціонному ринку. Окрім торгових комісій, ринкові дані, послуги доступу та супутній кліринг також є джерелами її доходу.
Однак безстрокові контракти на американські акції демонструють досить високий ступінь заміщення опціонів. Наприклад, якщо інвестор хоче купити Tesla з плечем, раніше йому потрібно було купувати кол-опціон, враховуючи дату погашення, імпліцитну волатильність і вибір страйкової ціни; у майбутньому він зможе відкрити довгу позицію через безстроковий контракт на американські акції, щоб безпосередньо отримати цінову експозицію, без необхідності керувати пролонгацією та погашенням.
Для користувачів, які віддають перевагу короткостроковій торгівлі або ставкам із плечем, потреби обох інструментів певною мірою збігаються. Як тільки безстрокові контракти на американські акції наберуть обертів, першим постраждає саме роздрібний обсяг торгів на опціонному ринку.
Для Citadel Securities удар припадає на основу маркет-мейкінгу. Вона має близько 30% частки маркет-мейкінгу на американському опціонному ринку, обслуговує 35% роздрібного обсягу торгів американськими акціями, а її бізнес-модель побудована на потоці замовлень від традиційних брокерів і зрілих системах ціноутворення та хеджування.
Якщо дедалі більше роздрібних інвесторів торгуватимуть безстроковими контрактами на американські акції на криптоторгових платформах, потік замовлень обходитиме традиційні торгові канали, а дохід Citadel Securities від маркет-мейкінгу та її вплив на ціноутворення будуть послаблені. Особливо в позаурочний час і на вихідних, коли платформи безстрокових контрактів можуть самостійно формувати котирування та укладати угоди, що еквівалентно відкриттю другого цінового майданчика в період порожнечі традиційного ринку.
Глибша тривога полягає в регуляторній асиметрії. Традиційні біржі акцій та опціонів роками працюють під суворим наглядом SEC, несучи високі витрати на дотримання вимог. Якщо CEX лише через кваліфікацію DCM від CFTC + реєстрацію в SEC зможуть запускати продукти з подібною економічною функцією, це означатиме вихід на той самий ринок із нижчими витратами на дотримання вимог. Cboe у своєму листі до SEC прямо заявила: неправильна класифікація продуктів залишить новим учасникам простір для "регуляторного арбітражу".
Іншими словами, гіганти виступають не проти самих продуктів безстрокових контрактів на американські акції.
CEO Cboe Крейг Донухо наголосив: якби це було лише питанням бізнесу, Cboe цілком могла б запустити аналогічні продукти на власній торгово-кліринговій платформі, що регулюється CFTC. Cboe вже має повну інфраструктуру ф'ючерсної торгівлі та клірингу, її Cboe Clear U.S. має кваліфікацію DCO, а в жовтні цього року вона також отримала тимчасову реєстрацію SEC на кліринг цінних паперів. Вона не позбавлена можливості вийти на ринок — просто не хоче конкурувати за несправедливими правилами.
Тому цей позов радше схожий на захисну контратаку: у разі успіху він скасує наявне схвалення і змусить регулятора підвищити поріг; у разі поразки він також може через судову процедуру подовжити цикл впровадження, залишивши гігантам вікно для розгортання. Для традиційних установ кращим рішенням, ніж заблокувати нову категорію, є сприяння тому, щоб регулятор вирівняв правила і вони повернулися на ту саму стартову лінію з гравцями, що вирвалися вперед.
Безстрокові контракти принесли новий торговий механізм, і крипторинок довів, що користувачі мають попит на торгівлю безстроковими контрактами, але те, чи зможуть безстрокові контракти на американські акції закріпитися на ринку, все ще визначатиметься ліквідністю, торговими витратами, захистом інвесторів і чіткими та стабільними регуляторними правилами. Чи зможуть продуктові переваги перетворитися на конкурентоспроможність на ринку деривативів на американські акції, ще належить перевірити часом.
CFTC відчинила двері на ринок безстрокових контрактів на американські акції, але отримати право на торгівлю і справді завоювати ринок — це завжди дві різні речі.