Текст | Юаньмей Хуей, автор | Се Чуньшен
Зростання цін на пам'ять підштовхнуло вгору ціни на смартфони, і споживачі більше не хочуть бути «лохами», які платять за рахунок.
Дані IDC показують, що в третьому кварталі 2026 року поставки на внутрішній ринок смартфонів впали на 15,2% у річному вимірі до приблизно 58,06 млн одиниць. Згідно з даними Counterpoint, цей обсяг поставок досяг найнижчого рівня для аналогічного періоду з 2012 року.
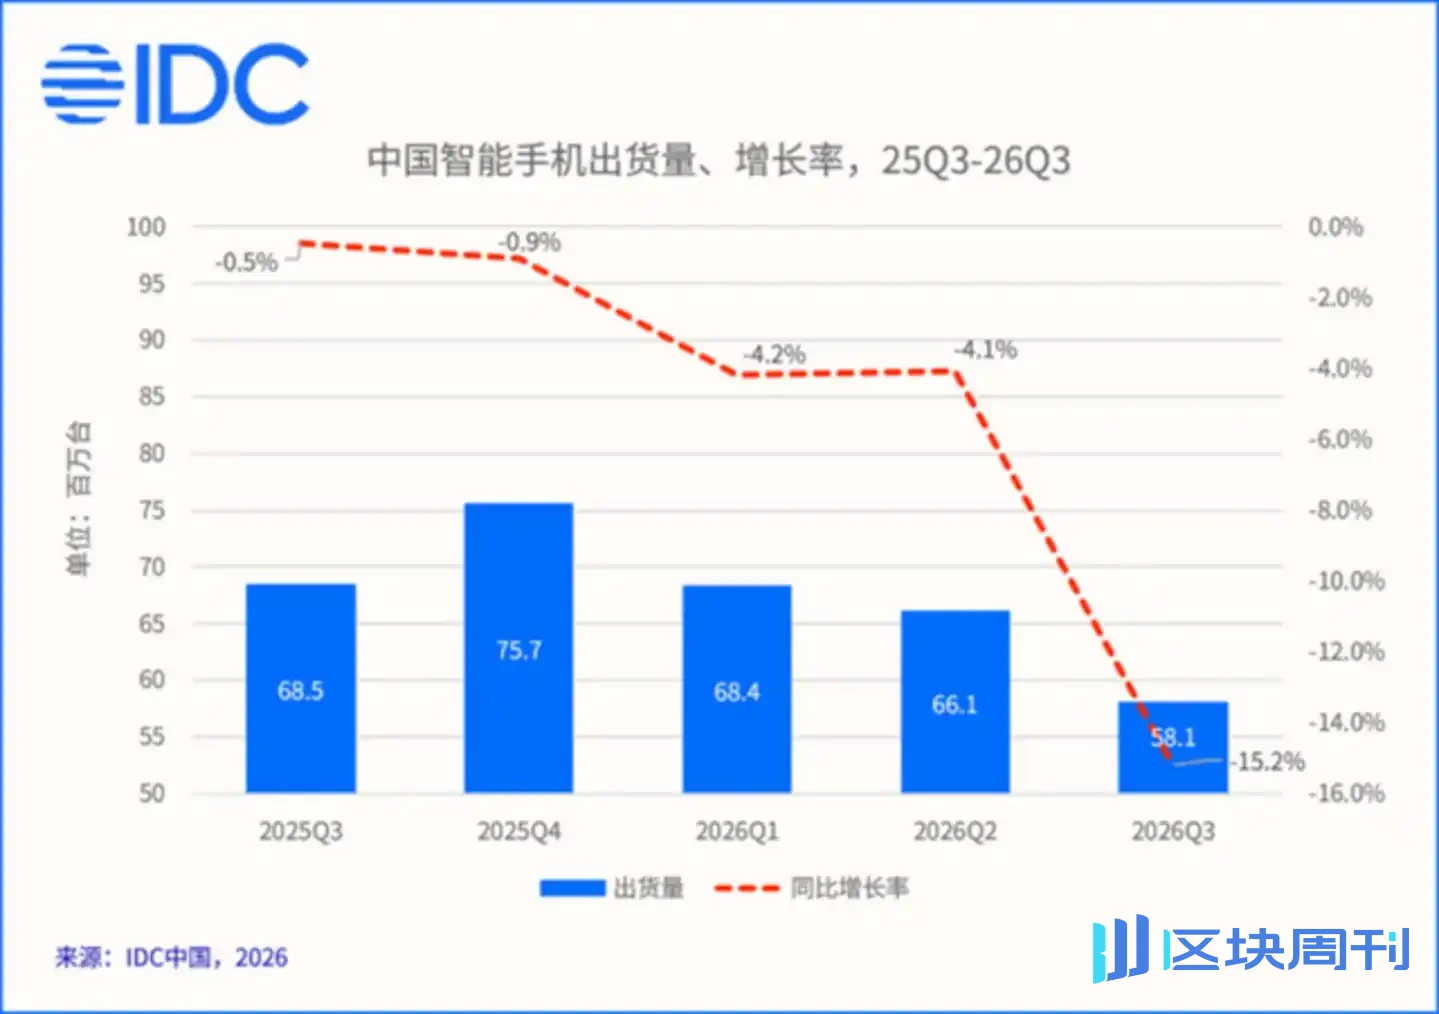
Джерело зображення: IDC
Причина падіння поставок проста: витрати на мікросхеми пам'яті та інші компоненти різко зросли. Дані показують, що частка пам'яті в BOM для бюджетних телефонів зросла з 10%–15% у звичайні роки до 40%–50%.
Бренди кінцевих пристроїв перебувають під тиском поставок, і стан виживання гігантів ODM, затиснутих посередині галузевого ланцюга, також став предметом уваги ринку.
Радість і смуток не поділяються
У цій хвилі зростання цін на пам'ять виробники пам'яті середнього та верхнього рівня отримали щедрі дивіденди.
GigaDevice є типовим представником. За перші три квартали цього року її виручка зросла на 197,11% у річному вимірі до 20,297 млрд юанів; чистий прибуток, що припадає на акціонерів, зріс на 921,55% у річному вимірі до 11,066 млрд юанів.
Це ще не найдраматичніше зростання. За той самий період виручка та чистий прибуток, що припадає на акціонерів, ChangXin Technology зросли на 738,5% та 2600,8% у річному вимірі відповідно, досягнувши 269,02 млрд юанів та 132,04 млрд юанів, з валовою маржею аж 89,53%.
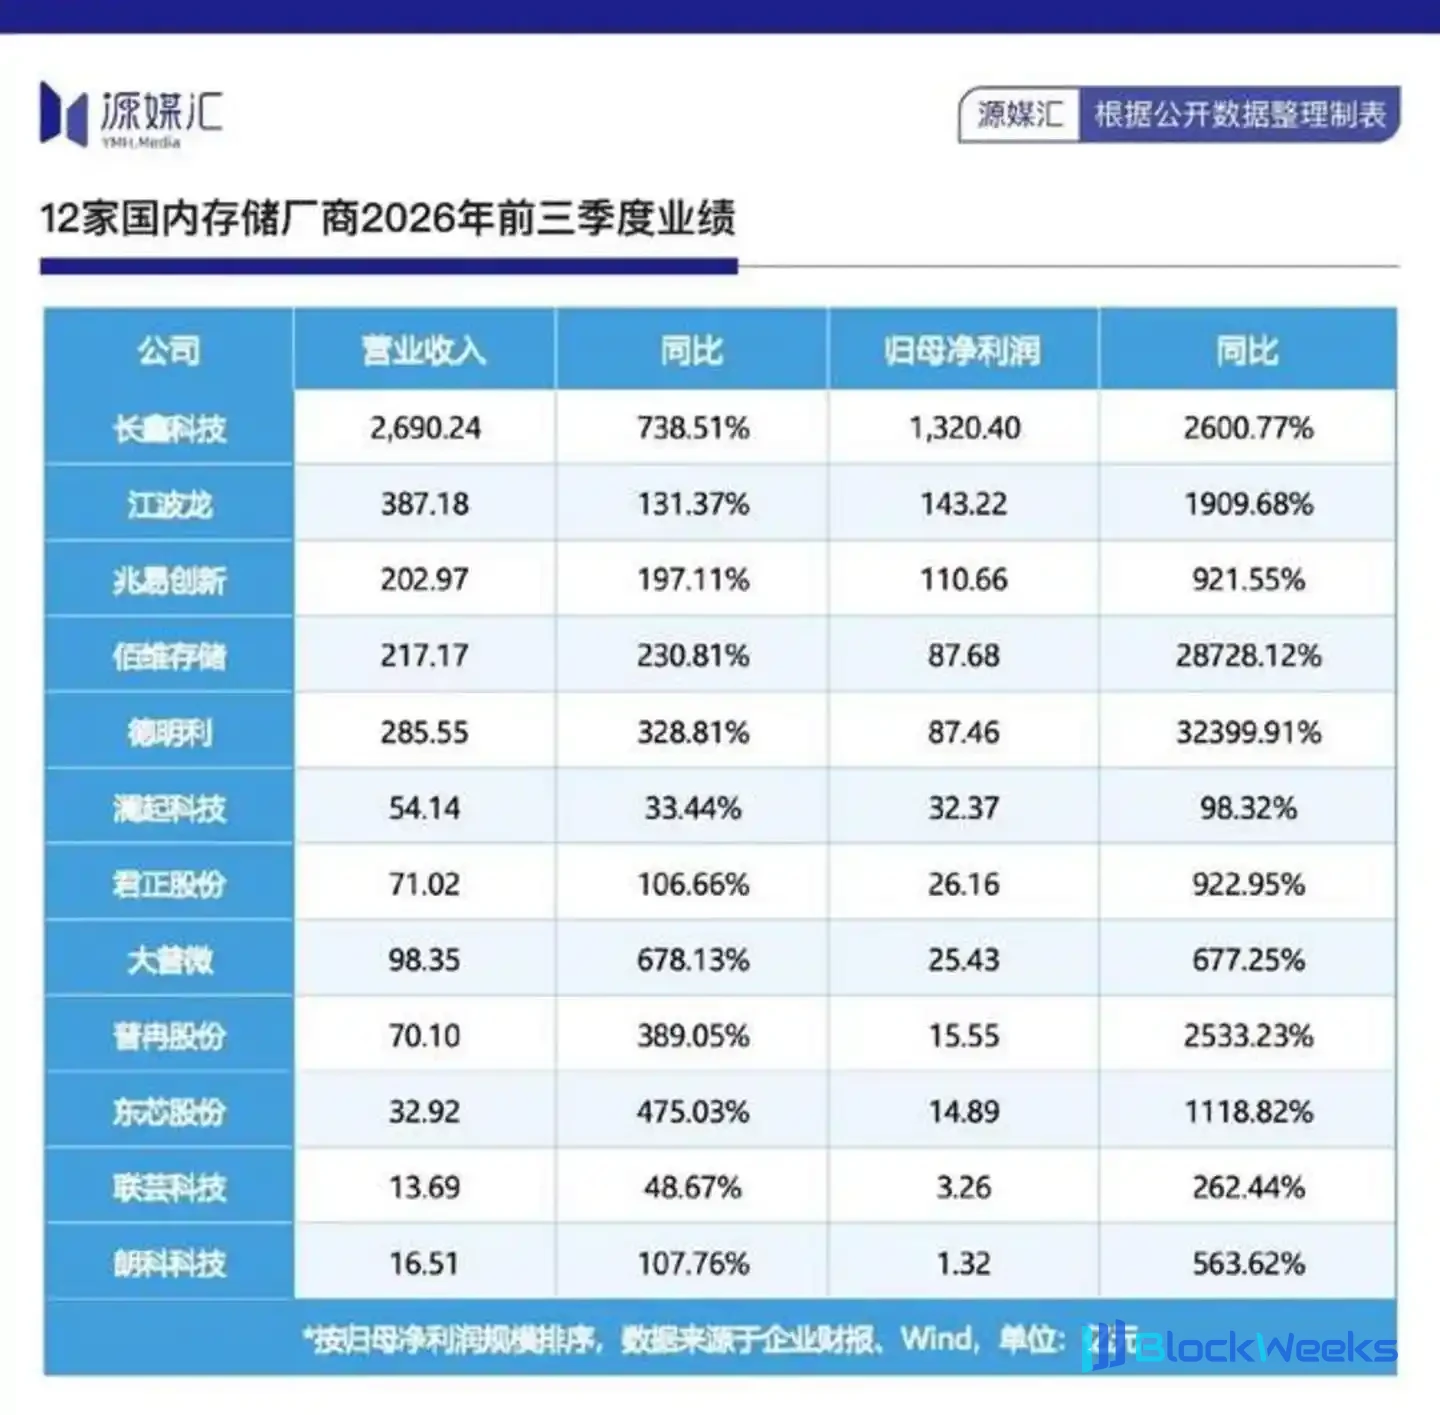
Навіть коли ціни вже зростають так, судження Nomura полягає в тому, що ця хвиля зростання цін на мікросхеми пам'яті, ймовірно, триватиме до 2028 року.
Основна логіка продовження буму не складна: сильний ефект сифона попиту на HBM, спричинений вибухом індустрії ШІ, постійно зміщує ресурси виробничих потужностей у бік високоякісної пам'яті, стискаючи простір пропозиції споживчих DRAM і NAND. Це також дозволяє таким компаніям, як GigaDevice, які не є творцями правил, стати бенефіціарами на цьому шляху.
Інший бік концентрації дивідендів у верхній частині ланцюга полягає в тому, що виробники кінцевих пристроїв у нижній частині змушені нести тягар підвищення цін. Продовження спаду на ринку смартфонів є найбільш наочним мікрокосмом, а традиційний сегмент ПК також перебуває під тиском.
Дані IDC показують, що в третьому кварталі 2026 року світові поставки традиційних ПК становили 62,7 млн одиниць, що на 20,1% менше в річному вимірі та на 9,1% менше в квартальному вимірі, що стало другим поспіль кварталом річного падіння, причому падіння значно більше, ніж у другому кварталі.

Джерело зображення: IDC
Провідні бренди загалом зазнали двозначного падіння. У третьому кварталі Lenovo відвантажила 14,9 млн одиниць, що на 22,6% менше в річному вимірі, з часткою ринку 23,8%, посівши перше місце у світі. HP відвантажила 10,3 млн одиниць, що на 30,9% менше в річному вимірі, — найбільше падіння серед п'яти найбільших постачальників. Dell відвантажила 7,6 млн одиниць, що на 25% менше в річному вимірі.
Термінальні бренди вже ледве зводять кінці з кінцями, і галузь ODM також попрощалася з попереднім циклом піднесення. Раніше цей сегмент пережив яскравий момент: у першій половині 2025 року відвантаження смартфонів ODM становили 43% світового обсягу, встановивши новий максимум для аналогічного періоду з 2019 року до того часу.
Оскільки попит на смартфони та ПК одночасно слабшає, ринок ODM, який зростав два роки поспіль, досяг переломної точки.
У другій половині 2025 року відвантаження смартфонів ODM впали на 10% у річному вимірі. Установи додатково прогнозують, що світові відвантаження смартфонів ODM продовжать скорочуватися у 2026 році, з падінням приблизно на 10%–15%.
Гіганти ODM живуть добре
Однак, попри загальний спад ринку, провідні ODM-виробники, представлені Huaqin Technology та Longcheer Technology, перебувають не в такому поганому становищі, як можна було уявити. Їхні диверсифіковані бізнес-структури, закладені раніше, стали для них буфером, що дозволяє пережити цикли.
Фінансові звіти та дані Tianyancha показують, що за перші три квартали 2026 року Huaqin Technology досягла виручки в розмірі 166,014 млрд юанів і чистого прибутку, що припадає на акціонерів, у розмірі 4,323 млрд юанів, що на 28,81% і 39,53% більше в річному вимірі відповідно. Зокрема, у третьому кварталі виручка та чистий прибуток, що припадає на акціонерів, зросли на 60,86% і 9,43% у річному вимірі відповідно.
Однак валовий прибуток Huaqin Technology у третьому кварталі знизився в квартальному вимірі, головним чином через суттєве зростання масштабів її бізнесу з обробки даних. У цьому бізнесі модель Buy&Sell для сховищ і GPU займає відносно високу частку. Оскільки вага бізнесу з обробки даних у загальній виручці зростає, це знижує сукупну валову маржу.
Це також виявляє правило в галузі ODM-виробництва смартфонів, яке легко не помітити: більшість прав на закупівлю мікросхем пам'яті для смартфонів перебувають у руках брендових клієнтів, а ODM-виробники працюють за моделлю матеріалів, що постачаються клієнтом. Підвищення цін саме по собі не впливає безпосередньо на валову маржу, але воно стискає простір для прибутку іншим шляхом.
Після того, як брендові клієнти витрачають більше на пам'ять, вони стають жорсткішими щодо плати за обробку та плати за рішення для ODM-виробників.
Для Huaqin Technology її бізнес зі смартфонів все ще зміг зберегти позитивне зростання виручки за перші три квартали, що відображає ефект концентрації на лідерів в умовах скорочення галузі; те, що справді підтримує звіт про прибутки, — це бізнес з обробки даних, що швидко розширюється. У третьому кварталі виручка від цього бізнесу досягла 22,5 млрд юанів, що на 228% більше в річному вимірі, з яких супервузли вже досягли масштабних поставок з виручкою в розмірі 6,19 млрд юанів.
ROI (рентабельність інвестицій) бізнесу супервузлів вища, ніж у AI-серверів, що робить його буфером для Huaqin Technology на тлі зустрічних вітрів у бізнесі зі смартфонів.
У своєму останньому інституційному дослідженні Huaqin зазначила, що ROE (рентабельність власного капіталу) компанії довгий час залишається на відмінному рівні 15%-20%. Низька валова маржа в обліку сама по собі є саме частиною конкурентної переваги компанії.
Іншими словами, основним критерієм того, чи є бізнес хорошим, є не валова маржа, а ROE.
Це твердження має більшу вагу, ніж зазвичай, на тлі підвищення цін на пам'ять. Прибуток ODM-виробників ніколи не походив від купівлі дешево та продажу дорого мікросхем пам'яті, а від масштабу, ефективності, прихильності клієнтів і розширення категорій.
Підвищення цін на пам'ять зробило валову маржу в обліку ODM-виробників смартфонів ще тоншою, але ROE провідних виробників не погіршилася відповідно. Бізнеси з носимих пристроїв, AIoT та обробки даних взяли на себе заповнення прогалини в зростанні.
Загальний ринок смартфонів скорочується, але проникнення ODM, навпаки, зростає, причому частка продовжує концентруватися в Huaqin Technology та Longcheer Technology. Це один із небагатьох структурних хеджів у період скорочення галузі. Звіт Longcheer Technology за третій квартал робить цей хедж-ефект ще більш наочним.
У третьому кварталі 2026 року компанія досягла виручки в розмірі 13,930 млрд юанів, що на 21,94% більше в річному вимірі. У кварталі, коли галузеві відвантаження впали на 15%, виручка зросла, а не впала.
Загалом зросли майже всі бізнес-сегменти. Серед них бізнес смартфонів становив 8,635 млрд юанів, зростання на 12% у річному вимірі; планшети — 1,873 млрд юанів, зростання на 71,82% у річному вимірі; бізнес AIoT — 3,221 млрд юанів, причому темпи зростання як у річному, так і в квартальному вимірі перевищили 40%, склавши 23% виручки за один квартал.
Судячи з валової маржі, розкритої у 2025 році, валова маржа AIoT компанії значно вища, ніж у мобільних телефонів і комп'ютерів.
Іншими словами, мобільні телефони — це масштабний бізнес, тоді як AIoT — це бізнес можливостей. Чим більш розпорошені категорії та чим глибша кастомізація, тим вищі витрати клієнтів на зміну постачальника, і лише тоді сила переговорів може опинитися в руках ODM.
Чистий прибуток Longcheer без урахування разових статей у третьому кварталі подвоївся в квартальному вимірі, з високим квартальним зростанням два квартали поспіль, що свідчить про те, що операційна точка перелому вже з'явилася.
Чи можуть "тисячоюаневі телефони" повернутися
Звичайно, простий поділ на бенефіціарів і тих, хто зазнає тиску в промисловому ланцюжку, все ще залишається на поверхневому рівні.
Глибший довгостроковий вплив зростання цін на пам'ять на промисловий ланцюжок мобільних телефонів полягає не в коливаннях прибутку за один квартал, а в незворотному скороченні структури продуктів. За перші дев'ять місяців 2026 року на китайському ринку було випущено 286 нових моделей телефонів, що на 28,1% менше в річному вимірі.
За даними Jiemian News, Xiaomi та OPPO скоротили річні замовлення на готові пристрої більш ніж на 20%, vivo — майже на 15%, а Transsion знизила річну ціль до менш ніж 70 млн одиниць, причому скорочення замовлень зосереджено на продуктах середнього та низького цінового сегментів і закордонних продуктах.

Джерело зображення: Китайська академія інформаційних і комунікаційних технологій
Samsung також був змушений перерахувати конфігурацію пам'яті та ціноутворення середньобюджетних телефонів, і стратегія вітчизняних тисячоюаневих телефонів "море моделей" швидко відступила.
Деякі установи вважають, що додаткові витрати на пам'ять для тисячоюаневих телефонів уже поглинули весь прибуток від готового пристрою, і у 2027 році смартфони ціною до 1500 юанів можуть поступово зникнути з ринку. Це означає, що зростання цін на пам'ять не лише стискає прибуток, а й безпосередньо "видаляє" підкатегорію. Вихід низькобюджетних телефонів вивільняє не потенційний попит на заміну, а стійко спадне бажання замінювати телефони.
Високопосадовець IDC Global Devices якось зазначив, що на тлі безперервного зростання цін споживачі обирають продовження терміну служби наявних пристроїв, і споживачі схильні подовжувати цикл використання старих телефонів, а перевага вітчизняних брендів на низькому ринку саме змусила їх зазнавати більшого тиску в цьому раунді коригування.
Оскільки бренди скорочують замовлення, стеля відвантажень мобільних телефонів ODM відповідно знижується, і споживчий попит на пам'ять від виробників дизайну вгорі ланцюжка також відчує таке саме скорочення через кілька кварталів.
Ніхто в ланцюжку не може вічно жити за рахунок підвищення цін. Samsung дав чітке попередження: 2027 рік може стати роком з найбільш напруженою пропозицією пам'яті в цьому раунді, і структура попиту та пропозиції навряд чи стане повністю вільною у 2028 році. Принаймні протягом наступних двох років структурі витрат індустрії мобільних телефонів буде важко повернутися до минулого.
Як довго GigaDevice зможе зберігати високу прибутковість, залежить від того, коли ефект сифона AI на потужності висококласної пам'яті сповільниться. Чи зможуть бізнеси мобільних телефонів Huaqin і Longcheer стабілізуватися, залежить від того, чи зможуть такі другі криві зростання, як носимі пристрої, AIoT, дані та автомобільна електроніка, вирости до достатнього масштабу, перш ніж прибуток від мобільних телефонів буде стиснутий до межі.
А чи зможе категорія тисячоюаневих телефонів повернутися, може вже не залежати виключно від цін на пам'ять, а від того, чи зможе вся галузь прийняти нову норму "телефони дорожчають, а цикли заміни подовжуються".
Цей звіт за третій квартал — лише перша карта, піднята, щоб розкрити нову норму. Гра все ще триває, і фішки в промисловому ланцюжку вже перерозподілені.