
Оригінал | Odaily Planet Daily (@OdailyChina)
Автор|Azuma (@azuma_eth)
Під тінню «кризи довіри до ШІ» Цукерберг першим дав ринку заспокійливі слова.
Протягом останніх кількох тижнів зростали сумніви щодо масових інвестицій технологічних гігантів у ШІ, які ще не довели комерційної віддачі, а акції виробників чипів і технологічні акції Nasdaq також зазнали помітного відкату. Як перший технологічний гігант із капіталізацією в трильйон доларів, що «здав звіт» цього сезону, звіт Meta за третій квартал 2026 року, опублікований після закриття американського ринку 21 жовтня за східним часом, став першим серйозним випробуванням комерційної життєздатності ШІ.
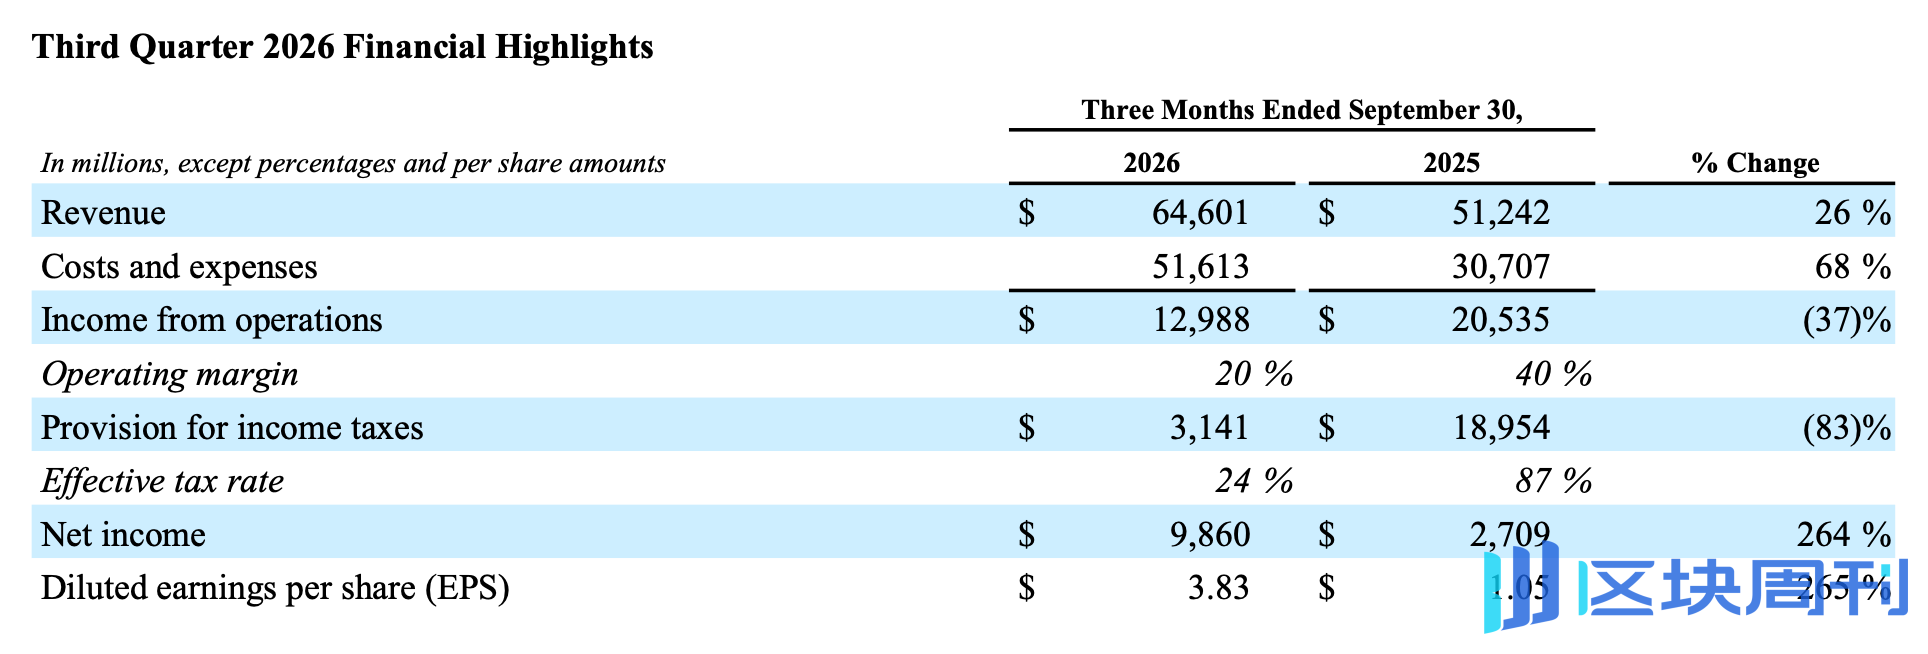
Дані звітності показують, що виручка Meta за третій квартал досягла 64,6 млрд доларів, зросла на 26% у річному вимірі, перевищивши очікування аналітиків у 63,3 млрд доларів; компанія очікує, що виручка за четвертий квартал становитиме від 73 до 76 млрд доларів, причому середина діапазону також перевищує ринкові очікування. Судячи з реакції ринку, цей звіт тимчасово пройшов перевірку — оскільки і квартальна виручка, і прогноз на четвертий квартал перевищили очікування Волл-стріт, акції Meta після закриття торгів зросли аж на 6% (зараз відкотилися до 2%).
Але якщо уважно подивитися на внутрішні рахунки цього звіту, завжди відчуваєш сильне відчуття суперечності. З одного боку — квартальна виручка в 64,6 млрд доларів, рекламний бізнес, що постійно зростає, і ШІ-асистент Muse, який за півтора місяця після запуску залучив понад 10 мільйонів північноамериканських користувачів; з іншого боку — вільний грошовий потік компанії вперше з моменту виходу на біржу став від'ємним, майже 10 млрд доларів витрат на судові врегулювання було нараховано за один квартал, прогноз капітальних витрат на повний рік було додатково підвищено, і Meta навіть оголосила новий план щодо звичайних акцій класу C, щоб зарезервувати простір для майбутнього фінансування та акціонерних стимулів.
Усе це разом точно окреслює поточне становище Meta — наявні бізнеси все ще забезпечують достатню виручку та грошовий потік, але Цукерберг явно цим не задоволений; він спрямовує більше ресурсів на ШІ та заздалегідь розпоряджається коштами для цієї конкуренції, інвестиційний цикл якої може бути довшим.
Розкриття ілюзії «прибуток скоротився вдвічі»: рекламний друкарський верстат грошей залишається лютим
Спочатку подивіться на звіт про прибутки, який найімовірніше може спричинити неправильне тлумачення.
Загальні витрати та видатки Meta за третій квартал зросли на 68% у річному вимірі до 51,61 млрд доларів, що значно швидше за зростання виручки на 26%; операційний прибуток за GAAP впав на 37% у річному вимірі до 12,99 млрд доларів; операційна маржа також знизилася з 40% за аналогічний період минулого року до 20%.
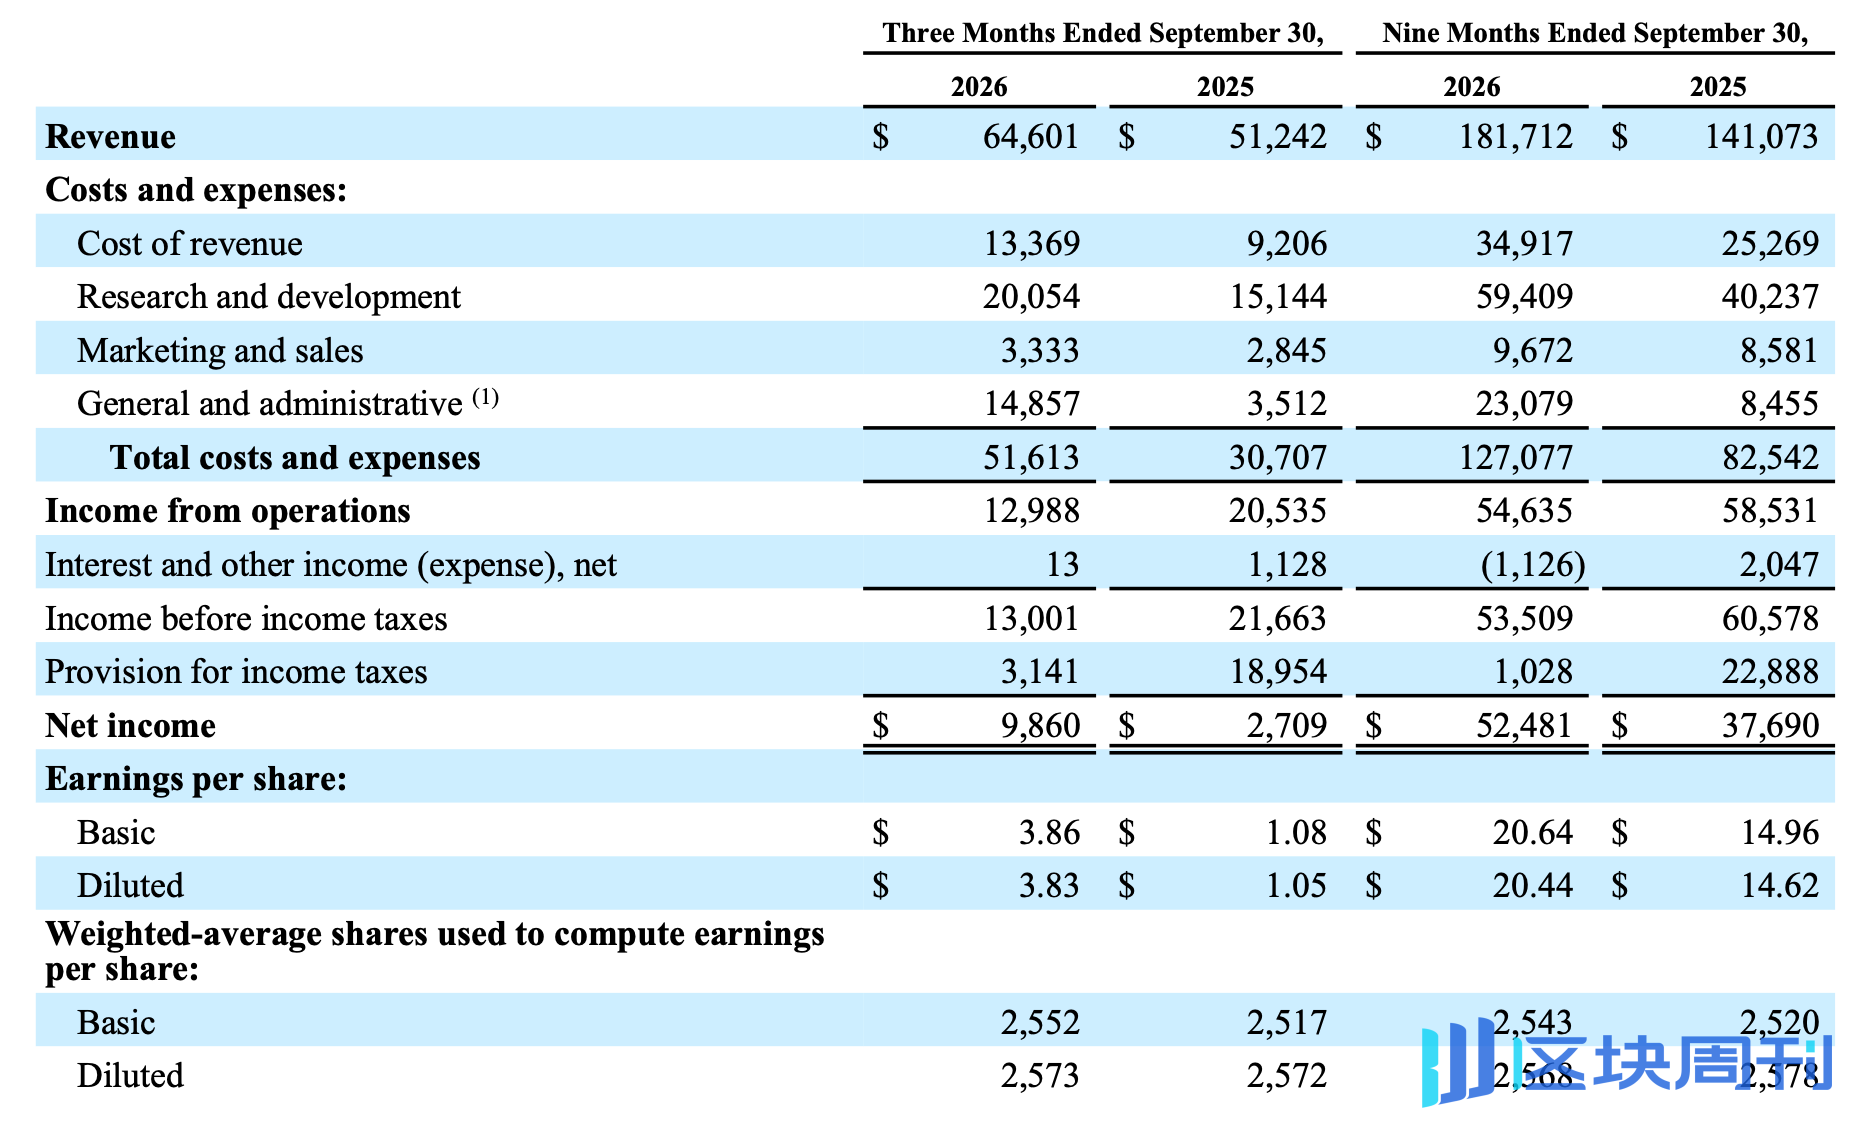
Дивлячись лише на ці цифри, важко сказати, що це гарний звіт про прибутки. Однак падіння прибутку було переважно зумовлене спеціальною витратою — у серпні цього року Meta досягла врегулювання з генеральними прокурорами 52 штатів і територій США щодо позовів, пов'язаних із психічним здоров'ям підлітків та залежністю від соціальних мереж. Згідно з матеріалами, цитованими в оригінальному тексті, ця домовленість передбачає потенційні виплати до приблизно 18,59 млрд доларів протягом наступних десяти років. Meta нарахувала 9,89 млрд доларів витрат на юридичне врегулювання в третьому кварталі, які були відображені в загальних та адміністративних витратах (G&A).
Якщо виключити цю одноразову витрату, операційний прибуток Meta за квартал становив би приблизно 22,88 млрд доларів, а розбавлений прибуток на акцію — приблизно 7,40 долара, що значно вище за заявлені 3,83 долара, а також вище за попередній діапазон очікувань Волл-стріт приблизно від 6,08 до 6,54 долара.
Що підтримує цю справжню прибутковість, так це все ще непорушна рекламна основа Meta. У третьому кварталі загальний дохід Meta досяг 64,6 млрд доларів (зростання на 26% у річному вимірі), що перевищує ринкове очікування в 63,3 млрд доларів; серед цього рекламний дохід від Family of Apps (FoA) склав 63,06 млрд доларів, також зростання на 26% у річному вимірі. Що ще більше заспокоює інвесторів, так це внутрішня структура зростання реклами — «зростання як обсягу, так і ціни».
- Покази: Покази реклами в усіх додатках зросли на 10% у річному вимірі, а щоденна активна аудиторія сімейства додатків (DAP) досягла 3,64 млрд (зростання на 3% у річному вимірі);
- Середня ціна за рекламу: Середня ціна за рекламу зросла на 14% у річному вимірі.
У поточному макросередовищі, сповненому невизначеності, зростання середньої ціни реклами на 14% є досить цінним. Це безпосередньо підтверджує позитивний цикл вливання масивних обчислювальних потужностей Meta в алгоритми рекомендацій та автоматизовані рекламні інструменти (такі як Advantage+, річний дохід якого перевищив 75 млрд доларів) протягом останніх двох років — ШІ суттєво підвищив коефіцієнти конверсії реклами та ROI рекламодавців, дозволяючи Meta й надалі мати сильну цінову владу в епоху, коли соціальний трафік досяг піку.
Водночас прогноз Meta щодо доходу на четвертий квартал становить аж 73–76 млрд доларів (середина — 74,5 млрд доларів, що відповідає зростанню приблизно на 24% у річному вимірі), що знову впевнено перевищує консенсус-очікування Волл-стріт близько 73,7 млрд доларів, доводячи, що попит на рекламу під час святкового сезону покупок наприкінці року залишається надзвичайно сильним.
Прорив другої кривої: Muse приносить світанок «монетизації ШІ»
Якщо рекламний бізнес довів силу ШІ в «підвищенні ефективності існуючих бізнесів», то ШІ-персональний асистент Muse, щойно запущений у вересні, дозволив Волл-стріт уперше побачити світанок монетизації Meta у «додаткових ШІ-нативних додатках».
Під час дзвінка щодо результатів Цукерберг ледве стримував хвилювання щодо Muse та базової фронтирної моделі Muse Wonder, щойно випущеної минулого тижня. Судячи з розкритих ключових операційних даних, Muse допомагає Meta завершити наративний зсув від «ШІ-палія грошей» до «ШІ-монетизатора».
- Зростання та залученість користувачів: Лише за півтора місяця після запуску понад 10 мільйонів користувачів у США та Канаді створили персональних агентів Muse, з яких близько 25% перетворилися на «щоденних активних користувачів» (DAU), а рання крива утримання ставала міцнішою зі збільшенням часу використання.
- Подолання прокляття «лише спілкування, без грошей»: На відміну від багатьох застосунків великих моделей, які залишаються на рівні запитань і відповідей, покупки стали найбільшим сценарієм застосування Muse на сьогодні. Цукерберг розкрив, що понад чверть користувачів Muse здійснили фактичні покупки на платформі, із середньою вартістю замовлення (AOV), що перевищує 200 доларів. У поєднанні з двома рівнями підписки — 20 доларів на місяць і 100 доларів на місяць, офіційно запущеними в середині жовтня, Muse має подвійний потенціал монетизації: «підписка + комісія за перенаправлення електронної комерції».
- Інтеграція програмного та апаратного забезпечення та розширення на B-сегмент: Починаючи з наступного місяця, Muse офіційно запуститься на розумних окулярах Meta, ставши ядром її апаратної бізнес-моделі; на корпоративному боці (To B) фінансовий директор Сьюзан Лі чітко заявила, що розробники платитимуть за доступ до базової моделі та програмного агента Muse Code, а також поступово буде побудована «Мережа бізнес-агентів Muse», що обслуговує малі та середні підприємства.
Звичайно, приховані занепокоєння залишаються. Наразі десятки зовнішніх веб-сайтів, включаючи Amazon, заблокували доступ Muse через міркування безпеки даних та комерційної конкуренції, що певною мірою обмежує плавність його міжплатформного порівняння цін та покупок, але дорожня карта витрат, надана Цукербергом, все ще дуже приваблива — очікується, що протягом наступного року ефективність обчислювальних витрат Muse зросте в 10 разів, а протягом наступних кількох років він стане високоприбутковим бізнесом.
Агресивний рахунок за капітал: $34,9 млрд витрачено за один квартал, грошовий потік уперше став від'ємним
Звертаючись до зворотного боку звіту про прибутки, ціна, яку Цукерберг заплатив за цю авантюру зі штучним інтелектом, так само шокує.
Щоб зайняти позицію в гонці озброєнь обчислювальних потужностей з OpenAI, Anthropic і Google, капітальні витрати Meta лише за третій квартал (включно з погашенням основної суми за фінансовою орендою) сягнули аж $34,91 млрд, а сукупні закупівлі нерухомості та обладнання за перші три квартали вже досягли $83,06 млрд, що майже вдвічі більше за $48,31 млрд за той самий період минулого року.
Така жахлива швидкість спалювання готівки безпосередньо призвела до історичного фінансового повороту — хоча операційний грошовий потік Meta у третьому кварталі був аж $32,79 млрд, після вирахування капітальних витрат її вільний грошовий потік становив -$2,12 млрд (порівняно з $10,63 млрд за той самий період минулого року), що також є першим випадком, коли вільний грошовий потік Meta став від'ємним з моменту її виходу на біржу.
Навіть попри це, Цукерберг анітрохи не має наміру гальмувати. У своєму фінансовому звіті Meta підвищила нижню межу річного прогнозу капітальних витрат на 2026 рік з $130 млрд до $135 млрд (звузивши діапазон до $135–145 млрд) і чітко заявила, що продовжуватиме «агресивно інвестувати» у 2027 році.
Коли операційний грошовий потік обмежений, а залишок довгострокового боргу вже зріс з $58,74 млрд на кінець минулого року до $80,92 млрд, звідки в майбутньому візьмуться сотні мільярдів доларів на обчислювальні потужності? Meta дала відповідь у своєму фінансовому звіті за третій квартал — новододані прості акції класу C.
Згідно з оголошеним компанією планом, Meta розподілить акції класу C між наявними власниками простих акцій класу A та класу B у співвідношенні 1:1, і відповідне положення, як очікується, набуде чинності 19 січня 2027 року. Оскільки акції класу C не мають права голосу, цей план розмежовує розподіл економічних прав і контроль над компанією. Для Meta ця домовленість має принаймні три рівні значення.
- По-перше, це надає більше варіантів для майбутнього акціонерного фінансування та злиттів і поглинань. Оскільки інвестиції в інфраструктуру штучного інтелекту продовжують зростати, Meta має враховувати не лише те, як збільшити капітальні витрати, а й те, як досягти балансу між готівкою, боргом і акціонерним фінансуванням. Додавання нового класу акцій без права голосу може стати інструментом для майбутнього фінансування та акціонерних стимулів.
- По-друге, це допомагає зберегти існуючу структуру контролю. Прості акції класу A Meta мають 1 голос на акцію, а акції класу B — 10 голосів на акцію. Створення простих акцій класу C без права голосу означає, що компанія може певною мірою розширити можливості використання акціонерних інструментів, не змінюючи одночасно існуючі домовленості щодо прав голосу акціонерів. Це особливо важливо для Цукерберга, який хоче й надалі зберігати міцний контроль над компанією.
- Крім того, щоб підтримати новий план щодо акцій, рада директорів підписала із Цукербергом «Угоду про узгодженість засновника». Раніше, під впливом потенційного багатомільярдного податкового тягаря «податку на багатство Каліфорнії» (Пропозиція 40), на ринку ходили чутки, що Цукерберг може залишити Каліфорнію, і через цю реорганізацію капіталу та розробку положень про продаж Цукерберг також пообіцяв залишатися на посаді та в Каліфорнії протягом наступних восьми років.
Слід підкреслити, що створення акцій класу C не означає, що Meta вже вирішила залучити наступний раунд фінансування ШІ шляхом масштабного додаткового випуску, і його не можна прямо ототожнювати з тим, що компанія незабаром зіткнеться з дефіцитом фінансування. Це радше завчасна підготовка фінансового інструменту; оскільки масштаб інвестицій стає дедалі більшим, Meta сподівається зберегти більше варіантів на майбутнє.
Цей план також розкриває ще один сигнал — гонка ШІ може бути не просто кількома кварталами високих інвестицій, а довгостроковою кампанією, яка вимагає постійних зусиль протягом багатьох років і завчасного планування структури капіталу.
Стратегічне маневрування: скорочення метавсесвіту, зменшення штату та ставка на штучний інтелект
Щоб вивільнити більше ресурсів для штучного інтелекту, Meta також коригує свою внутрішню бізнес- та організаційну структуру.
По-перше, підрозділ метавсесвіту (Reality Labs), який продовжував тягнути операційну діяльність вниз, офіційно зіткнеться зі стратегічним скороченням. У третьому кварталі Reality Labs мав виручку у розмірі 443 мільйони доларів та операційний збиток у розмірі 4,13 мільярда доларів (сукупний збиток за перші три квартали вже сягнув 13,17 мільярда доларів). На відміну від попередніх розпливчастих заяв про те, що «збитки досягли піку», фінансовий директор у цьому прогнозі фінансового звіту рідко надав чіткий «графік зупинки кровотечі»: очікується, що повний збиток Reality Labs за 2026 рік скоротиться до 18–19 мільярдів доларів, а до 2027 року збиток буде додатково різко скорочено приблизно до 15 мільярдів доларів. Очікується, що зекономлені мільярди доларів бюджету будуть перерозподілені на проєкти штучного інтелекту, зосереджені навколо Meta Superintelligence Labs (MSL).
По-друге, це «переливання крові» організаційної структури. Станом на 30 вересня 2026 року загальна кількість співробітників Meta скоротилася до 66 775 осіб, що є різким скороченням на 15% у річному вимірі (зниження приблизно на 12% у квартальному вимірі). Однак, попри значне скорочення штату, витрати Meta на дослідження та розробки (R&D) за перші три квартали зросли з 40,24 мільярда доларів за аналогічний період минулого року до 59,41 мільярда доларів — за ножицями «падіння чисельності персоналу при зростанні R&D» стоїть масштабне скорочення звичайних посад, тоді як ресурси зосереджуються з безпрецедентною щільністю на надвисоких обчислювальних потужностях для ШІ та провідних дослідниках великих моделей.
Фінансовий звіт пройдено, але рентабельність інвестицій ще потребує часу
Загалом, із фінансовим звітом за третій квартал, що демонструє сильну виручку та оптимістичні прогнози, а також вражаючим стартом Muse з понад 10 мільйонами користувачів, Meta успішно виграла першу оборонну битву в «кризі довіри до ШІ» на Волл-стріт. Зростання ціни акцій після закриття торгів доводить, що поки основна рекламна грошова машина все ще працює, а нові ШІ-продукти демонструють реальну конверсію транзакцій, ринок все ще готовий терпіти короткостроковий негативний вільний грошовий потік.
Але це не означає, що тривогу повністю знято. З підвищенням прогнозу загальних витрат за повний рік до 175–179 мільярдів доларів і хмарами на регуляторному рівні, які далеко не розвіялися, Meta не має багато простору для помилок у подальшому.
Коли сотні мільярдів доларів капітальних витрат перетворяться на величезну фінансову амортизацію у 2027 році, а очікування фінансування акцій класу C офіційно матеріалізуються, чи зможе додаткова виручка, яку принесуть Muse та ШІ-реклама, справді випередити експоненційно зростаючі рахунки за обчислювальні потужності? Смілива ставка Цукерберга рано чи пізно повинна буде дати відповідь на це остаточне питання.





