Автор: Tiger Research
Упорядник: Shenchao TechFlow
Вступ Shenchao:Розмір ринку токенізації реальних активів зріс у 26 разів за рік, але справжня перевірка полягає в тому, чи можуть випуск, продаж і погашення утворити замкнений цикл. У цій статті розібрано повний шлях південнокорейського активу до закордонних професійних інвесторів через гонконзький канал. Для тих, хто цікавиться комплаєнс-структурами та транскордонним розповсюдженням, це рідкісний практичний розбір.
Ключові тези
Ринок токенізації реальних активів стрімко зростає. Справжнє питання полягає в тому, як токенізовані продукти фактично випускаються, продаються та погашаються.
У моделі, розібраній у цій статті, офшорна структура випускає продукти, забезпечені базовими активами, а ліцензовані гонконзькі посередники продають їх закордонним професійним інвесторам. Інвестори купують продукт емітента, а не сам базовий актив.
Можливість продати не дорівнює можливості погасити. Емітент повинен мати юридично забезпечені права на грошові потоки активу, а кошти мають надходити вчасно, щоб покрити його зобов’язання перед інвесторами.
Справжня перевірка настає після першого випуску: чи може та сама структура підтримати наступний продукт? Сталий ринок потребує стабільного постачання активів та інвесторів, готових купувати знову.
1. Ринок токенізації реальних активів уже став великим; ключовим є те, що буде далі
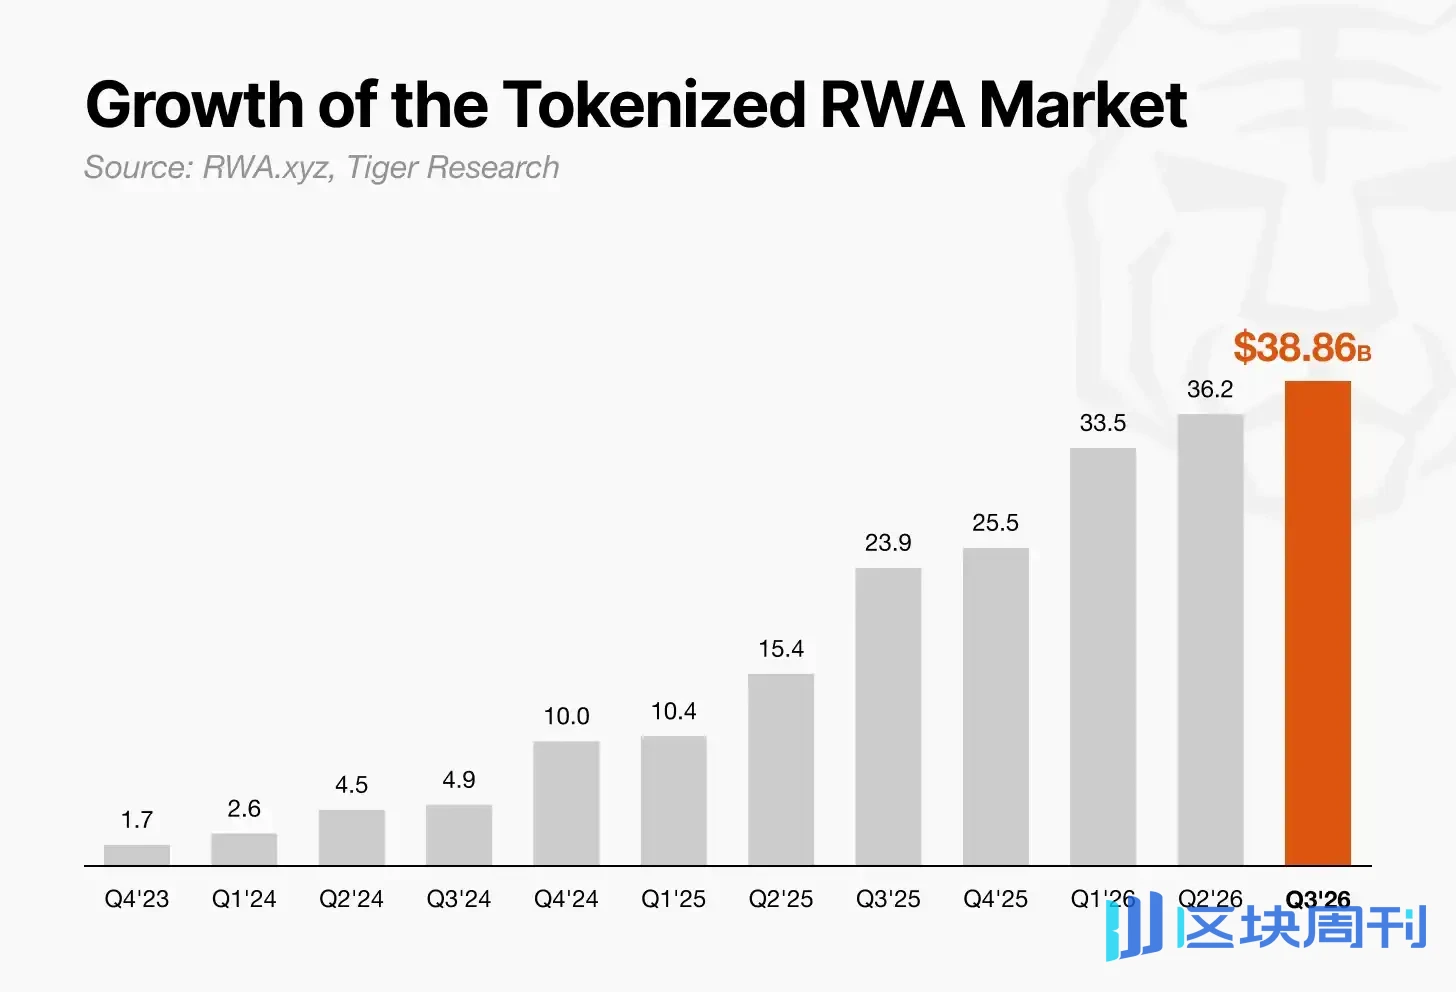
Згідно з даними RWA.xyz, розмір ринку токенізації реальних активів зріс з приблизно 1,5 млрд доларів США у серпні 2023 року до приблизно 38,86 млрд доларів США 13 вересня 2026 року, тобто приблизно у 26 разів. Дедалі більше типів активів токенізується, і уряди в усьому світі також розробляють правила для випуску та продажу.
Зростання вже очевидне. Справжнє питання зараз полягає в тому, як перетворити актив на продукт, який інвестори справді можуть купити і зрештою повернути свої гроші.
2. Де токенізувати?
Різні юрисдикції запроваджують правила для токенізованих активів, але вимоги та темпи відрізняються. Тому те, де випускається продукт, безпосередньо впливає на те, як швидко він може вийти на ринок.
Гонконг має зрілу нормативну базу для цінних паперів, доступ до міжнародних інвесторів і досвід випуску токенізованих облігацій (включно з державними облігаціями). Його режим ліцензування та вимоги щодо захисту інвесторів надають емітентам і посередникам основу для виведення продуктів на ринок.
Гонконг уже встановив правила для ключових аспектів токенізації — від ліцензування Комісії з цінних паперів і ф’ючерсів та регулювання постачальників послуг віртуальних активів до технічних гарантій. Ця ясність допомагає установам планувати випуск і дає інституційним інвесторам основу для оцінки ступеня захисту, який вони отримують. Це також одна з причин, чому Гонконг привертає увагу як центр випуску та розповсюдження токенізації реальних активів.
Тож як активи з іншої країни можуть потрапити до закордонних інвесторів через Гонконг? Ми беремо південнокорейські активи як приклад, щоб розібрати весь процес.

3. Як працює структура Південна Корея – Гонконг
Схема структури поділена на ліву та праву частини. Ліва частина — це Південна Корея, де виникають базові активи. Права частина — це Гонконг і Британські Віргінські Острови, де продукт випускається та продається.
Чорні стрілки позначають структуру продукту.
Південнокорейська компанія з цінних паперів: забезпечує доступ до придбання базових активів, таких як акції, що перебувають в обігу, частки у фондах та боргові розписки.
Компанія спеціального призначення з Британських Віргінських Островів: купує та утримує ці активи через брокерський рахунок гонконгської структури південнокорейської компанії з цінних паперів, а потім випускає боргові розписки, забезпечені цими активами.
Платформа токенізації: створює токени, що представляють боргові розписки, випущені компанією спеціального призначення, та фіксує випуск і приналежність.
Дистриб'ютор: продає продукт іноземним професійним інвесторам через ліцензованих посередників і відповідні торгові майданчики.
Помаранчеві стрілки позначають рух коштів від підписки.
Іноземні професійні інвестори підписуються за допомогою фіатної валюти або стейблкоїнів. Кошти надходять до компанії спеціального призначення через посередників. Якщо підписка здійснюється за допомогою стейблкоїнів, компанія спеціального призначення конвертує їх у фіатну валюту через централізовану біржу. Потім кошти перераховуються через гонконгську структуру до південнокорейської компанії з цінних паперів, яка завершує придбання базових активів.
Гонконгська фінтех-компанія Finloop називає цю модель «моделлю з двома двигунами». Один кінець відповідає за постачання активів, а інший — за випуск і розповсюдження. Три моменти є найважливішими.
Джерело активів можна замінити. Компанії з цінних паперів в інших країнах та їхні гонконгські структури можуть замінити позицію південнокорейських установ. Таким чином Гонконг може стати каналом розповсюдження для продуктів, забезпечених активами, з багатьох ринків.
Компанія спеціального призначення перебуває в центрі. Вона отримує кошти від підписки, купує або утримує активи та випускає боргові розписки. Інвестори заявляють права до компанії спеціального призначення відповідно до умов продукту, тому права компанії спеціального призначення на активи та її здатність передавати доходи є вирішальними.
Компанія спеціального призначення з'єднує ончейн-платежі з традиційними фінансами. Інвестори можуть підписуватися за допомогою стейблкоїнів і утримувати токенізовані боргові розписки, тоді як базові активи купуються та утримуються через брокерські та депозитарні домовленості.
Ця структура працює лише за умови, що кожна ланка витримує. Це вимагає відповідних базових активів, надійної структури випуску та відповідного шляху до інвесторів.

3.1. Як вибрати базові активи
Перед випуском продукту компанія спеціального призначення повинна мати чіткі юридичні права на кошти, що генеруються базовими активами.
Для державних облігацій або часток у фондах питання може полягати в тому, чи може компанія спеціального призначення безпосередньо купувати та утримувати їх. Для експортної дебіторської заборгованості або музичних роялті ситуація складніша. Право на отримання майбутніх платежів може потребувати передачі компанії спеціального призначення, або власник активу повинен мати зобов'язання збирати та перераховувати кошти компанії спеціального призначення.
У будь-якому випадку контракт повинен чітко визначати, хто має право отримувати грошові кошти, хто відповідає за їх збір і як кошти надходять до компанії спеціального призначення. Без чіткого шляху погашення активи не можуть надійно забезпечувати виплати інвесторам.

3.2. Що насправді створює офшорний емітент
У цій моделі ядро токенізації лежить на компанії спеціального призначення. Навіть якщо вибрано корейські базові активи, все одно потрібна незалежна структура для випуску токенів і розподілу доходів серед закордонних інвесторів.
Двоєдвигунна модель Finloop покладає цю роль на компанію спеціального призначення, зареєстровану на Британських Віргінських островах. Ця компанія є сполучною ланкою між власниками корейських активів і закордонними інвесторами.
Компанія спеціального призначення випускає токенізовані ноти або цінні папери, забезпечені правами на дохід від корейських активів. Тому закордонні інвестори купують фінансові продукти, випущені компанією спеціального призначення, а не самі корейські державні облігації чи експортну дебіторську заборгованість. Відповідно до умов продукту компанія спеціального призначення виплачує дохід інвесторам і повертає основну суму в строк погашення.
Щоб ця структура працювала надійно, терміни надходження грошових коштів до компанії спеціального призначення повинні збігатися з її зобов'язаннями щодо виплат інвесторам. Емітент спочатку повинен підтвердити терміни отримання кожного базового активу: відсотки та основну суму від державних облігацій, дивіденди та надходження від погашення фондів, або розрахункові платежі від експортної дебіторської заборгованості та роялті.
Якщо інвесторам потрібно повернути кошти до того, як компанія спеціального призначення отримає гроші, продукт може зіткнутися з нестачею ліквідності або затримкою виплат.
Створення компанії спеціального призначення за кордоном не дає їй автоматичного доступу до грошових коштів, генерованих корейськими активами. Контракт повинен чітко визначати законні права компанії спеціального призначення на базові активи, хто збирає грошові кошти та хто відповідає за переказ коштів компанії спеціального призначення. Водночас платформа токенізації прозоро фіксуватиме обсяг випуску, володіння токенами та обсяг спалювання.
Основне завдання етапу офшорного випуску — забезпечити, щоб грошові кошти, які компанія спеціального призначення може фактично отримати, були достатніми та надходили вчасно для виконання умов виплат, обіцяних інвесторам.

3.3. Наскільки широким може бути обіг після продажу продукту в Гонконзі?
Створення продукту через офшорну компанію спеціального призначення — це лише перший крок. Щоб продати його закордонним інвесторам, емітенту також потрібна фінансова установа, відповідальна за розповсюдження. Finloop пропонує використовувати ліцензованого гонконгського посередника, який може перевірити продукт за гонконгськими правилами щодо цінних паперів, запропонувати його професійним інвесторам і охопити інвесторів за межами Гонконгу.
Посередник перевірить умови та ризики продукту компанії спеціального призначення й підтвердить, що кожен інвестор має право на придбання. Якщо випуск обмежено професійними інвесторами, передача токенів також повинна залишатися обмеженою після випуску. Тому умови продукту обмежуватимуть передачу покупцям, чию правомочність було перевірено. Це бачення Finloop щодо структури її продукту приватного розміщення; це обмеження не застосовується до кожного типу токенізованих цінних паперів у Гонконзі.
Finloop також пропонує, щоб продукти, вперше продані в Гонконзі, пропонувалися через посередників і торгові майданчики в інших регіонах. Однак перший продаж у Гонконзі не дає автоматичного дозволу на продаж або торгівлю в інших місцях. Правила кожного ринку потрібно оцінювати окремо. Інвесторам, які бажають продати до строку погашення, також потрібен покупець, готовий придбати, і метод визначення ціни. Використання продукту як застави вимагає установи, готової його прийняти.
У цій структурі Гонконг забезпечує канал для початкового продажу та перевірки правомочності інвесторів. Продаж і торгівля в інших регіонах, а також використання як застави, вимагають окремих домовленостей.

4. Три основні ризики, які можуть перервати платежі від корейських активів інвесторам
Токенізований продукт може бути успішно проданий у Гонконзі, але все одно не зможе виплатити інвесторам, як було обіцяно. Грошові кошти, згенеровані базовими активами, повинні дійти до інвесторів через офшорну емісійну структуру (SPV). Наступні три основні ризики можуть перервати цей потік коштів.
Нечіткі права та домовленості щодо стягнення: для таких активів, як експортна дебіторська заборгованість, контракт повинен чітко визначати, де покупець здійснює платіж і хто має право на стягнення. Якщо зобов’язання щодо стягнення та процес розрахунків не мають юридичної сили, платежі, згенеровані активами, можуть ніколи не дійти до SPV.
Часовий розрив між стягненням грошових коштів і погашенням: якщо інвесторам потрібно виплатити до того, як базові активи розрахуються, SPV може зіткнутися з нестачею ліквідності та затримкою погашення. Коли активи, деноміновані у вонах, забезпечують продукти, деноміновані в доларах, коливання обмінного курсу та витрати на конвертацію валют також можуть зменшити дохідність.
Транскордонне перерахування та податкові вузькі місця: те, що гонконгському посереднику дозволено продавати продукт, не вирішує, як кошти перераховуються від корейських власників активів до офшорної SPV, а також як здійснюються платежі іноземним інвесторам. Ці процедури перерахування та оподаткування повинні бути практично здійсненними.
Ця модель зрештою залежить від того, чи зможуть грошові кошти, згенеровані корейськими активами, дійти до іноземних інвесторів через SPV у повному обсязі та вчасно, як обіцяно за контрактом.

5. Друга емісія важливіша за першу
Продати продукт, забезпечений корейськими активами, один раз у Гонконзі — це лише початкова точка. Перша емісія зайняла багато часу: усі сторони мали перевірити активи, остаточно узгодити контракти та вирішити, як продукт продаватиметься.
Якби ці завдання доводилося повторювати з нуля щоразу, коли запускається новий продукт, бізнес було б важко масштабувати. Починаючи з другої емісії, вони повинні мати можливість повторно використовувати структуру, створену для першої транзакції.
Експортна дебіторська заборгованість, розрахунки за якою здійснюються в доларах США, дає спосіб перевірити, чи є ця модель життєздатною. Емітенти та посередники можуть застосовувати стандарти оцінки боржників і методи розкриття інформації про продукт, розроблені для першої транзакції, до наступної дебіторської заборгованості, тим самим зменшуючи обсяг роботи з розробки для кожного продукту. Однак прийняття тих самих стандартів не означає, що ризик кожної дебіторської заборгованості є однаковим.
Щоб оцінити, чи може ця модель підтримувати сталий ринок, необхідно стежити за прогресом у трьох сферах:
Чи зменшується час, необхідний для перевірки активів, з кожною емісією?
Чи повернуться наявні інвестори, щоб купити нові продукти?
Чи мають власники активів причину продовжувати постачати активи?
У міру накопичення досвіду роботи з експортною дебіторською заборгованістю модель можна поширити на інші корейські активи. Її успіх залежить не лише від однієї завершеної емісії. Власники активів повинні продовжувати постачати придатні активи, інвестори повинні бути готові реінвестувати, а посередники також повинні бачити цінність у виведенні нових продуктів на ринок.