Автор: Чжао Їн
Протистояння між хвилею AI-агентів і зростанням ставок за казначейськими облігаціями США розколює американський фондовий ринок на два абсолютно різні світи.
Цього тижня Meta випустила свою агентну AI-модель Muse, і її ринкова капіталізація за один тиждень зросла на 220 мільярдів доларів, що зробило індекс Nasdaq 100 найсильнішим серед провідних фондових індексів. Але водночас дохідність казначейських облігацій США продовжує зростати, штовхаючи чутливі до ставок активи на дно — індекс Russell 2000 суттєво відстає, а індекс S&P 500 раз за разом коливається біля позначки 7700 пунктів і ніяк не може здійснити ефективний прорив.
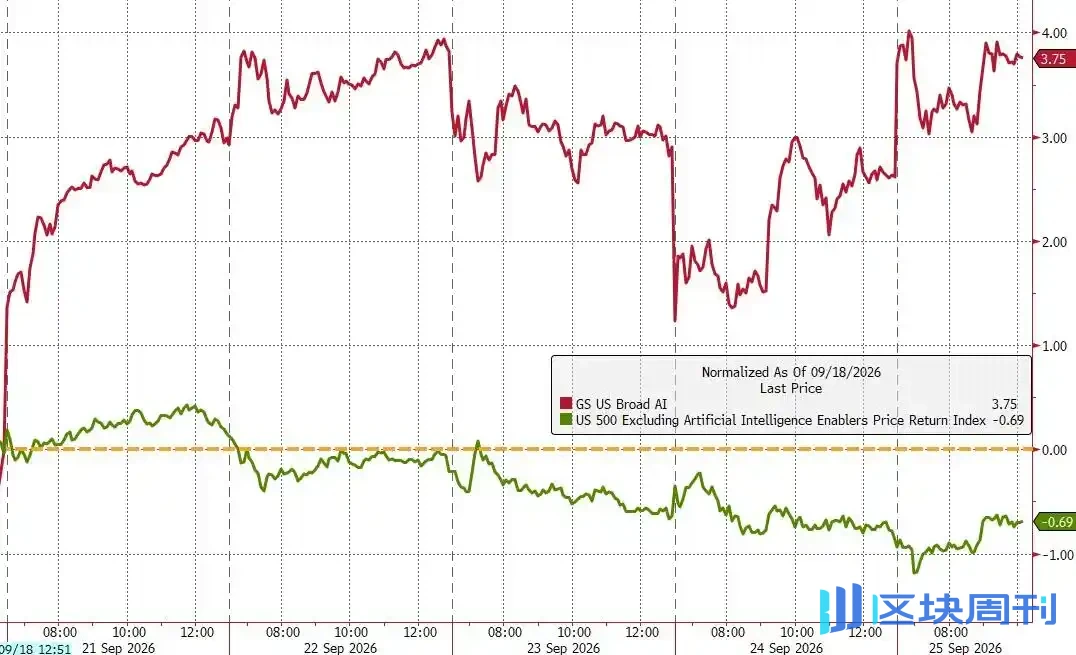
Внутрішня диференціація ринку досягла екстремального рівня. Якщо виключити пов'язані з AI активи, S&P 500 цього тижня фактично впав приблизно на 1%; кількість акцій на NYSE, що оновили мінімуми, протягом 9 торгових сесій поспіль перевищувала кількість акцій, що оновили максимуми, — це найдовша серія падінь з жовтня 2023 року.
Керівник глобального бізнесу хедж-фондів Goldman Sachs Тоні Паскуар'єлло охарактеризував поточну ситуацію як «пригнічуючу гру в кішки-мишки» між фондовим ринком і ринком ставок, і дав чітку рекомендацію: якщо ви наполягаєте на утриманні довгих позицій в акціях, потрібно одночасно відкривати короткі позиції за казначейськими облігаціями США для хеджування ризику ставок.
AI-агенти запускають структурний ринок, концентрація капіталізації досягає історичного максимуму
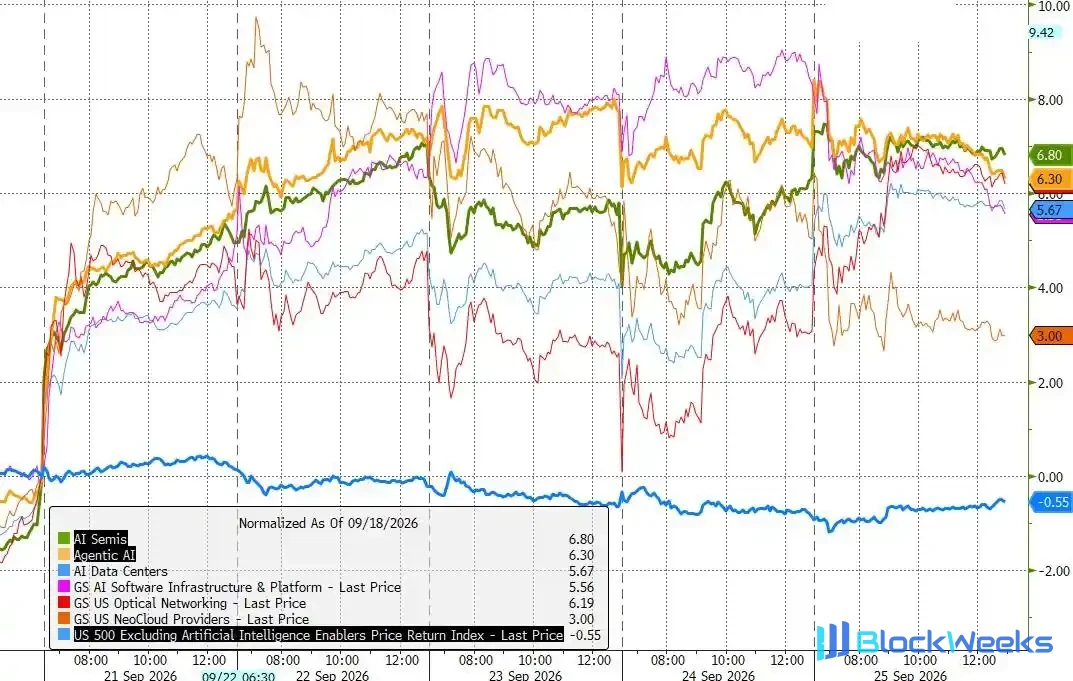
Модель Muse від Meta стала найбільшим каталізатором ринку цього тижня. Випуск цього агентного AI-продукту збільшив ринкову капіталізацію Meta за тиждень на 220 мільярдів доларів, повернувши загальну капіталізацію до позначки 2 трильйони доларів, і потягнув за собою зростання всього ланцюжка AI-індустрії — сектор напівпровідників очолив зростання завдяки попиту на обладнання, зумовленому «економікою інференсу», а пов'язані з агентним AI активи отримали колективну вигоду. Індекс кошика агентного AI від Goldman Sachs (код GSXUAGNT) відповідно зріс, а кошик високобета-моментуму зафіксував зростання протягом 9 торгових сесій поспіль.
Досвідчений трейдер Goldman Sachs Річ Пріворотський зазначив, що Muse — лише перший серед багатьох гравців, які вийдуть на ринок, і протягом наступних тижнів і місяців з'являться конкуруючі продукти від Google і OpenAI. На його думку, оскільки великі підприємства беруть на себе функції безпеки, інфраструктури та дистрибуції, значна частина економічного тертя та проміжних ланок буде усунена, що саме по собі є підвищенням продуктивності та структурно має дезінфляційний ефект, а сукупний вплив на весь фондовий ринок є позитивним.
Варто зазначити, що концентрація капіталізації американського фондового ринку зросла до історичного екстремуму. Головний технологічний аналітик Goldman Sachs Піт Каллаган зазначив, що наразі в S&P 500 налічується 10 американських TMT-компаній з капіталізацією понад 1 трильйон доларів, тоді як лише три роки тому, на початку AI-циклу, ця цифра становила всього 3.
Серйозна внутрішня диференціація ринку, «торгівля на розширенні» оголошена завершеною
За ейфорією AI-ринку стоїть різке погіршення широти ринку. Цього тижня технологічний сектор був єдиним лідером, тоді як енергетичний та фінансовий сектори обидва відстали; зростання Mag7 (сімох технологічних гігантів) майже втричі перевищило зростання решти 493 компонентів S&P. ZeroHedge, посилаючись на дані, зазначає, що «торгівля на розширенні» вже фактично не існує — кількість акцій на NYSE, що оновили мінімуми, протягом 9 днів поспіль перевищувала кількість тих, що оновили максимуми, встановивши найдовший рекорд за останні три роки.
Водночас усередині AI-ринку також з'явилася диференціація. Акції, пов'язані з AI-енергетикою, цього тижня показали слабку динаміку, яка майже ідеально негативно корелювала з імовірністю перемоги Демократичної партії на проміжних виборах у США — ринок побоюється, що якщо демократи візьмуть під контроль Палату представників, існуючі та майбутні проєкти будівництва дата-центрів можуть бути відкладені на невизначений термін, що становить потенційний тиск на інвестиції в AI-інфраструктуру США.
Крім того, кредитні спреди гіпермасштабних хмарних компаній (Hyperscaler) цього тижня помітно розширилися, тоді як їхні оцінки акцій усе ще залишаються на високому рівні. Goldman Sachs зауважив, що розбіжність між кредитним ризиком Hyperscaler і неявною волатильністю Nasdaq розширилася до аномального рівня, і цей розрив між ними заслуговує на пильну увагу.

Ставки за казначейськими облігаціями США стали найбільшою перешкодою, рівень 7700 пунктів S&P знову і знову чинить опір
Постійне зростання дохідності казначейських облігацій США було ключовою змінною, що стримувала прорив ринку цього тижня. Після двох місяців консолідації біля позначки 7700 пунктів індекс S&P 500 у вівторок ненадовго подав ознаки прориву вгору, але одразу ж отримав «удар у відповідь» від ринку облігацій і того ж вечора повернувся до вихідної точки.
Паскуар'єлло описав цю ситуацію як «пригнічуючу гру в кішки-мишки» між фондовим ринком і ринком ставок: щоразу, коли фондовий ринок намагається прорватися, ставки стрибають угору, пригнічуючи схильність до ризику; а зростання ставок, своєю чергою, через посилення фінансових умов чинить прямий тиск на чутливі до ставок активи. Індекс Russell 2000 вже шість тижнів поспіль відстає від S&P 500, і Goldman Sachs визнає, що малі акції зазнають постійних продажів з боку довгострокових фондів і каналів управління капіталом, а технічна картина також порушена.
На рівні оцінок дослідження команди стратегії американських акцій Goldman Sachs показує, що ринок уже певною мірою заклав знижку щодо стійкості зростання прибутків AI-інфраструктури — медіанний форвардний P/E акцій AI-інфраструктури впав з 32 разів у квітні 2026 року до поточних 22 разів, і частина песимістичних очікувань уже врахована.
Goldman Sachs: утримання акцій потребує хеджування, для прориву все ще потрібен каталізатор
Стикнувшись із зазначеною розколотою картиною, Паскуар'єлло дав чітку операційну рамку: якщо ви хочете утримувати значну довгу позицію в акціях, потрібно одночасно відкрити просту коротку позицію за казначейськими облігаціями США для хеджування. Він оцінив поточні спекулятивні довгі позиції на ринку в +3 за стандартною шкалою від -10 до +10, вважаючи, що загальна позиція не є переповненою.
Він також зазначив, що темпи зворотного викупу акцій сповільнюються, обсяг нових випусків акцій зростає, американські роздрібні інвестори схильні до вичікування, і поточна структура ринку не є ідеальною. Але він також визнав, що з огляду на стрімкість нещодавньої динаміки ставок, здатність фондового ринку втримати більшу частину зростання сама по собі є непростим досягненням.
Висновок Паскуар'єлло: якщо на ринку з'явиться каталізатор для прориву вгору, швидкі гроші будуть змушені швидко наздоганяти зростання; але до того часу боротьба між фондовим ринком і ставками триватиме, і ZeroHedge додав до цього останнє слово — «yet» (ще ні).