Обзор
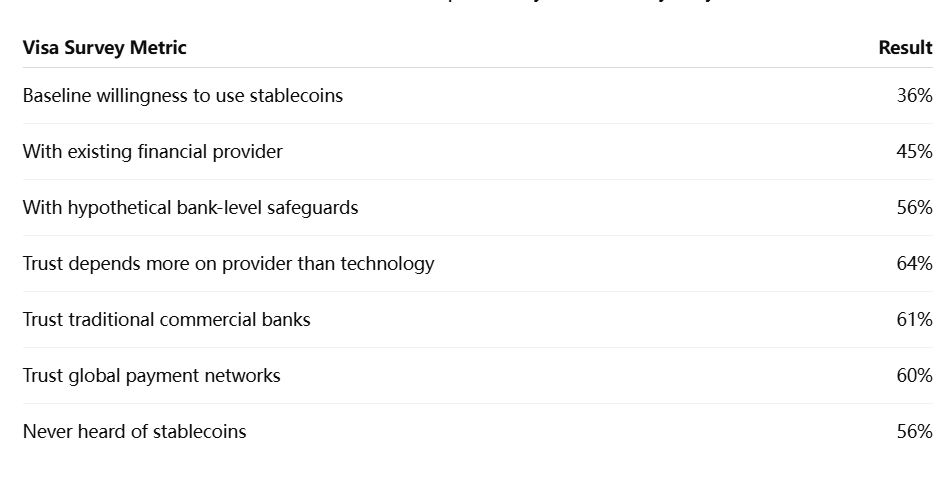
Принятие стейблкоинов может зависеть меньше от технологии блокчейна, чем от того, получают ли потребители защиты, которые они уже связывают с банками и карточными сетями. Исследование Visa Money Travels 2026 показало, что 36% опрошенных взрослых американцев заявили, что были бы готовы использовать стейблкоины в базовом сценарии, тогда как эта цифра выросла до 56%, когда респондентов попросили представить стейблкоины с банковским уровнем защиты от мошенничества и страхованием депозитов. Этот рост измеряет заявленную готовность в рамках гипотетической системы защиты, а не фактическое использование стейблкоинов или прогноз, что 56% американцев будут использовать стейблкоины.
Тот же опрос указывает на более широкий разрыв в доверии. Готовность выросла с 36% до 45%, когда стейблкоины предлагались существующим финансовым провайдером, в то время как 64% респондентов заявили, что их доверие к способу оплаты зависит больше от провайдера, чем от лежащей в основе технологии. Традиционным коммерческим банкам доверяли 61% респондентов в предоставлении услуг цифровой валюты, а глобальным платежным сетям доверяли 60%.
Эти результаты предполагают, что массовое принятие стейблкоинов может все больше зависеть от знакомых финансовых защит, надежного распространения и уверенности потребителей, а не только от технических преимуществ. Стейблкоины уже могут предлагать быструю, программируемую и потенциально круглосуточную передачу стоимости, но эти преимущества могут значить меньше для обычных потребителей, если они остаются неуверенными в отношении возмещения мошенничества, страхования или того, кто несет ответственность, когда что-то идет не так.
Ключевые выводы
- Visa обнаружила базовую готовность использовать стейблкоины на уровне 36% среди опрошенных взрослых американцев.
- В гипотетическом сценарии с банковским уровнем защиты от мошенничества и страхованием депозитов готовность выросла до 56%.
- Предложение стейблкоинов через существующего финансового провайдера повысило готовность до 45%.
- 64% заявили, что доверие зависит больше от провайдера, чем от технологии.
- Опрос измеряет заявленное намерение, а не текущее принятие стейблкоинов или гарантированное будущее поведение.
Что Visa на самом деле обнаружила о принятии стейблкоинов?
Цифра 56% измеряет готовность, а не фактическое использование
Самый важный момент — методологический. Опрос Visa не показывает, что 56% американцев в настоящее время используют стейблкоины, и не предсказывает, что принятие автоматически достигнет этого уровня. Респондентам были представлены гипотетические условия, и их спросили, насколько они были бы готовы использовать технологию, если бы определенные защиты были доступны.
В базовом сценарии 36% выразили готовность использовать стейблкоины. Когда в опрос добавили гипотетическую банковскую защиту от мошенничества и страхование депозитов, эта доля выросла до 56%, то есть на 20 процентных пунктов. Величина изменения полезна, поскольку она изолирует один возможный барьер для принятия: потребители, по-видимому, существенно более заинтересованы, когда цифровые доллары представлены со знакомыми защитами.
Опрос также проверил доверие к распространению. Если стейблкоины предлагались через существующего финансового провайдера, готовность увеличилась с 36% до 45%. Это говорит о том, что потребители могут оценивать стейблкоин частично через институт, стоящий за опытом, а не только через технологию токена, эмитента или блокчейн.
Почему методология опроса имеет значение?
Исследование Visa в США охватило 2192 взрослых и проводилось с 24 февраля по 2 марта 2026 года. Респондентам была предоставлена информация о стейблкоинах перед ответами на вопросы, что означает, что результаты не следует рассматривать как чистый тест на осведомленность потребителей без подсказок.
Это важно, потому что осведомленность остается низкой. Visa сообщила, что 56% американских респондентов никогда не слышали о стейблкоинах раньше. Если более половины опрошенной популяции начинают без базового знакомства, мнения могут существенно меняться в зависимости от того, как описывается технология.
Таким образом, результаты лучше всего понимать как доказательства о потребительских предпочтениях в определенных сценариях. Они показывают, какие характеристики продукта могут повысить готовность, но не измеряют фактическое поведение при транзакциях, удержание или долгосрочное использование.
Почему банковские защиты так важны?
Потребители привыкли к возможности возврата, а не к необратимым переводам
Традиционные финансовые продукты приучили пользователей ожидать слоев защиты, когда платежи идут не так. Несанкционированные карточные транзакции часто можно оспорить, банковские счета имеют установленные процедуры восстановления, и потребители обычно знают, к какому учреждению обратиться при мошенничестве. Многие блокчейн-транзакции работают иначе: как только активы отправлены на неправильный адрес или переведены после компрометации кошелька, отменить транзакцию может быть сложно или невозможно.
Этот разрыв может иметь большее значение, чем скорость транзакции. Стейблкоин может перемещаться по всему миру за минуты и работать круглосуточно, но потребитель, оценивающий, хранить или тратить его, может сначала спросить, что произойдет, если аккаунт взломают. Если ответ неясен, более быстрое расчетное время предлагает ограниченную психологическую ценность.
Таким образом, результаты Visa предполагают, что потребительское принятие требует слоя защиты не меньше, чем платежного слоя. Массовые пользователи могут оценивать стейблкоины не в первую очередь по времени блока, комиссиям за газ или архитектуре сети. Вместо этого они могут сравнивать их с ожиданиями безопасности, уже установленными картами и банковскими депозитами.
Страхование депозитов меняет восприятие риска потребителями
Страхование депозитов особенно важно, поскольку оно является привычным сигналом финансовой безопасности. Потребители обычно понимают, что соответствующие требованиям банковские депозиты функционируют в рамках регулируемой системы, которая включает меры защиты, недоступные для многих других финансовых активов.
Стейблкоины не следует автоматически описывать как застрахованные банковские депозиты. Даже стейблкоин, предназначенный для поддержания стоимости в 1 доллар, может нести риски эмитента, резервов, погашения и операционные риски, а правовая защита зависит от конкретного продукта и юрисдикции.
Таким образом, опрос Visa полезен именно потому, что элемент страхования является гипотетическим. Он демонстрирует, что потребители сильно реагируют на идею защиты, не устанавливая, что текущие продукты на основе стейблкоинов повсеместно её обеспечивают.
Для эмитентов и платёжных компаний вывод очевиден: снижения технических препятствий может быть недостаточно. Следующий этап внедрения может потребовать продуктов, обеспечивающих более чёткие юридические права, механизмы восстановления и защиту потребителей.
Доверие может значить больше, чем технология
Репутация провайдера меняет намерение о внедрении
Visa обнаружила, что 64% респондентов в США заявили, что их доверие к способу оплаты зависит больше от провайдера, чем от технологии. Этот результат меняет взгляд на конкуренцию стейблкоинов. Криптовалютные рынки часто сравнивают сети по пропускной способности, комиссиям или децентрализации, но внедрение потребительских финансов может определяться совершенно иными факторами.
Банки и глобальные платёжные сети получают относительно высокие оценки, поскольку пользователи уже ассоциируют их с обслуживанием клиентов, контролем мошенничества и регулируемыми финансовыми обязательствами. Технически сложный стейблкоин, выпущенный незнакомой организацией, поэтому может столкнуться с недостатком доверия, даже если его блокчейн-инфраструктура работает лучше.
Это помогает объяснить, почему стейблкоины всё чаще интегрируются в знакомые бренды и платёжные сети. Потребителю не обязательно знать, какой блокчейн обрабатывает перевод, если доверенный финансовый провайдер управляет этим процессом.
Конкуренция стейблкоинов может стать конкуренцией за дистрибуцию
Если доверие к провайдеру существенно влияет на внедрение, дистрибуция становится такой же важной, как дизайн токена. Банки, финтех-компании, биржи, карточные сети и кошельки уже владеют отношениями с различными группами пользователей, и эти отношения могут снизить стоимость внедрения нового продукта в виде цифрового доллара.
Банк мог бы встроить расчёты в стейблкоинах в существующий счёт. Платёжная компания могла бы использовать стейблкоины для трансграничных переводов, не меняя потребительский интерфейс. Биржа могла бы сделать стейблкоины доступными в среде, где пользователи уже понимают цифровые активы.
Вероятный результат — не одна универсальная модель дистрибуции. Разные провайдеры могут доминировать в разных сценариях использования. Данные Visa указывают на то, что одной технологии может быть недостаточно для массового внедрения, если пользователи не доверяют окружающему её учреждению.
Почему осведомлённость о стейблкоинах всё ещё проблема?
Более половины респондентов никогда не слышали о стейблкоинах
Разрыв в осведомлённости в 56% — одна из самых важных цифр в опросе, поскольку она показывает, насколько стейблкоины всё ещё далеки от понимания массовым потребителем. Участники криптовалютного рынка могут рассматривать USDT, USDC и другие цифровые доллары как устоявшуюся инфраструктуру, но эта осведомлённость не обязательно распространяется на широкую публику.
Низкая осведомлённость создаёт несколько проблем. Потребители могут путать стейблкоины с волатильными криптовалютами, такими как биткоин, неправильно понимать, как работают резервы, или предполагать, что привязка к 1 доллару гарантирована при любых рыночных условиях. Эти заблуждения могут снижать внедрение, даже когда сам продукт работает надёжно.
Таким образом, образование остаётся частью инфраструктурной задачи. Эмитентам необходимо объяснять, что обеспечивает актив, как работает погашение, какие меры защиты доступны и чем продукт отличается как от банковских депозитов, так и от волатильных криптотокенов.
Лучшее образование могло бы увеличить внедрение, но доверие на первом месте
Образование может улучшить понимание, но одна информация не создаёт уверенности. Потребитель может полностью понимать, как работает стейблкоин, и всё равно предпочесть банковский перевод, если считает, что традиционный вариант предлагает более сильную защиту.
Именно здесь репутация провайдера и гарантии продукта усиливают друг друга. Доверенное финансовое учреждение может объяснить новую технологию в рамках знакомых отношений, а узнаваемые меры защиты делают продукт менее экспериментальным.
Более широкий урок состоит в том, что внедрение — это не просто проблема технической грамотности. Это проблема проектирования доверия.
Могут ли банки стать основным каналом распространения стейблкоинов?
У банков есть преимущество доверия, но не гарантированная победа
Данные Visa свидетельствуют о том, что банки имеют хорошие позиции, поскольку 61% респондентов доверяют традиционным коммерческим банкам в предоставлении услуг в сфере цифровых валют. Это дает банкам потенциальное преимущество в распространении, особенно среди потребителей, которые хотят получить функциональность цифрового доллара без управления криптовалютными кошельками.
Стейблкоины, выпущенные или распространяемые банками, могли бы объединить блокчейн-расчеты с привычным доступом к счетам, каналами обслуживания клиентов и системами соответствия требованиям. Это может быть особенно привлекательно для платежей и сценариев использования, похожих на сбережения, где потребители ставят безопасность выше безразрешительной композируемости.
Однако это не означает, что банки обязательно будут доминировать в сфере стейблкоинов. Криптовалютные биржи и финтех-компании уже обслуживают пользователей, которые ценят более быстрые инновации, глобальный доступ и прямое взаимодействие с блокчейн-сетями. Разные группы пользователей могут предпочитать разные компромиссы.
Более вероятный исход — это многоуровневый рынок, на котором банки, финтех-компании, платежные сети и криптоплатформы распространяют стейблкоины для разных целей.
Платежные сети могут стать мостом
Глобальные платежные сети также получили высокие оценки в опросе Visa: 60% респондентов выразили доверие к ним как к поставщикам услуг в сфере цифровых валют. Это важно, потому что карточные сети находятся между банками, торговцами и потребителями и могут интегрировать стейблкоины в привычный платежный опыт.
Недавние инициативы по расчетам в стейблкоинах уже указывают в этом направлении. Потребитель может продолжать пользоваться картой, в то время как расчетный актив, используемый между финансовыми учреждениями, меняется за кулисами.
Эта модель может быть особенно мощной, поскольку она минимизирует изменение поведения. Стейблкоины могут набирать объем транзакций без необходимости для каждого пользователя сознательно осваивать новый финансовый продукт.
Каковы ограничения опроса Visa?
Заявленные предпочтения — это не реальное финансовое поведение
Респонденты опросов часто выражают намерения, которые отличаются от фактического поведения. Потребитель может сказать, что будет использовать защищенный стейблкоин, но так и не откроет счет, не пополнит кошелек и не завершит транзакцию, как только появятся комиссии, процесс подключения и конкурирующие продукты.
Поэтому показатель в 56% следует интерпретировать как указание на потенциальный спрос в гипотетическом сценарии, а не как прогноз будущего внедрения.
Опрос также касается только взрослых жителей США. Сценарии использования стейблкоинов значительно различаются в зависимости от рынка. Потребители в странах с нестабильными валютами, дорогими денежными переводами или ограниченным доступом к долларам могут оценивать стейблкоины иначе, чем американские пользователи с широким доступом к банковским депозитам и платежным картам.
Исследование остается ценным, поскольку оно выявляет переменные, которые, по-видимому, имеют значение. Его не следует рассматривать как точную оценку будущего проникновения на рынок.
Гипотетические гарантии может быть трудно точно воспроизвести
Фраза «защита банковского уровня» объединяет несколько концепций, которые может быть трудно воспроизвести в децентрализованной финансовой среде. Возмещение мошенничества, восстановление аккаунта и страхование депозитов зависят от правовых и операционных систем, которые могут не полностью соответствовать блокчейн-активам, хранимым самостоятельно.
Стейблкоин, хранящийся на регулируемом кастодиальном счете, потенциально может получать иные меры защиты, чем тот же стейблкоин, хранящийся в кошельке для самостоятельного хранения. Таким образом, структура продукта имеет такое же значение, как и сам токен.
Это означает, что будущее внедрение стейблкоинов может зависеть от создания различных сервисных уровней вокруг одного и того же актива, а не от изменения базовой технологии актива.
Мнение MEXC: конкуренция стейблкоинов становится конкуренцией доверия
Следующий этап внедрения стейблкоинов может определяться в меньшей степени тем, какой блокчейн предлагает наибольшую пропускную способность, и в большей степени тем, какие продукты могут сочетать полезность цифрового доллара с мерами защиты, которые потребители уже понимают. Опрос Visa показывает, что доверие, восстановление и институциональная репутация оказывают значительное влияние на готовность использовать стейблкоины.
Для криптоиндустрии это меняет конкурентную структуру. Исторически стейблкоины отличались друг от друга за счет ликвидности, резервов, поддержки сетей и интеграций с DeFi. По мере их более глубокого проникновения в массовые платежи защита потребителей и распространение могут стать столь же важными конкурентными преимуществами.
Таким образом, самыми сильными продуктами могут оказаться те, которые сохраняют функциональность блокчейна, делая лежащую в основе сложность невидимой. Пользователи могут заботиться меньше о сети, обрабатывающей транзакцию, чем о том, знают ли они, кто несет ответственность, если что-то пойдет не так.
Принятие стейблкоинов может зависеть больше от доверия, чем от технологий
Опрос Visa «Money Travels 2026» не доказывает, что принятие стейблкоинов достигнет 56% в Соединённых Штатах. Он показывает нечто более полезное: готовность потребителей существенно меняется, когда цифровые доллары сочетаются с привычными финансовыми гарантиями. Базовый интерес на уровне 36% вырос до 56% в гипотетическом сценарии, объединяющем банковскую защиту от мошенничества и страхование депозитов, тогда как простое предложение продукта через существующего финансового провайдера повысило готовность до 45%.
Эти результаты свидетельствуют о том, что стейблкоины сталкиваются с пробелом в доверии не меньше, чем с пробелом в осведомлённости. Более половины американских респондентов никогда не слышали о стейблкоинах, и потребители по-прежнему в значительной степени полагаются на репутацию провайдера при оценке финансовых продуктов. Поэтому более быстрое расчётное завершение и более низкие транзакционные издержки могут иметь ограниченное влияние на массовый рынок, если пользователи также не понимают, кто их защищает и что происходит, когда что-то идёт не так.
Следующая задача отрасли, вероятно, будет институциональной, а не чисто технической. Стейблкоинам нужны более чёткие меры защиты потребителей, надёжные каналы распространения и более простые объяснения структур резервов и погашения. Банки и платёжные сети могут играть всё более важную роль, поскольку они уже обладают отношениями и доверием, которые новым криптопродуктам иначе пришлось бы строить с нуля.
Принятие стейблкоинов всё ещё может расти за счёт крипто-нативных сценариев использования, но путь к массовым платежам может выглядеть иначе. Победоносной инфраструктурой может стать та, которая делает блокчейн почти невидимым, сохраняя при этом гарантии, которые потребители уже ожидают от традиционных финансов.
Источники
Отказ от ответственности: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.