Автор: Чжао Ин
Корейская компания по дата-центрам Elice обрушилась на 32% в первый день торгов на Kosdaq, став очередным случаем в глобальном списке неудачных IPO в сфере инфраструктуры ИИ-вычислений. Эта компания, называющая себя «neocloud» (облако вычислений нового типа) и редко встречающаяся среди прибыльных, вышла на биржу с оценкой, составляющей лишь малую долю от оценки аналогов, но всё равно не избежала распродажи, что сигнализирует о том, что логика ценообразования активов ИИ-дата-центров сместилась с «ожиданий роста» к «капитальным затратам».
Elice установила цену на верхней границе диапазона — 90 500 вон, привлекла 201 млрд вон (около 151 млн долларов), после размещения капитализация немного превысила 1 трлн вон, что стало крупнейшим IPO на Kosdaq за год. Корейские розничные инвесторы вложили около 10,3 трлн вон (около 7,7 млрд долларов) в заявки, превысив предложение более чем в 400 раз — что эквивалентно замораживанию средств примерно в 51 раз больше всего объёма размещения на счетах в ожидании распределения.
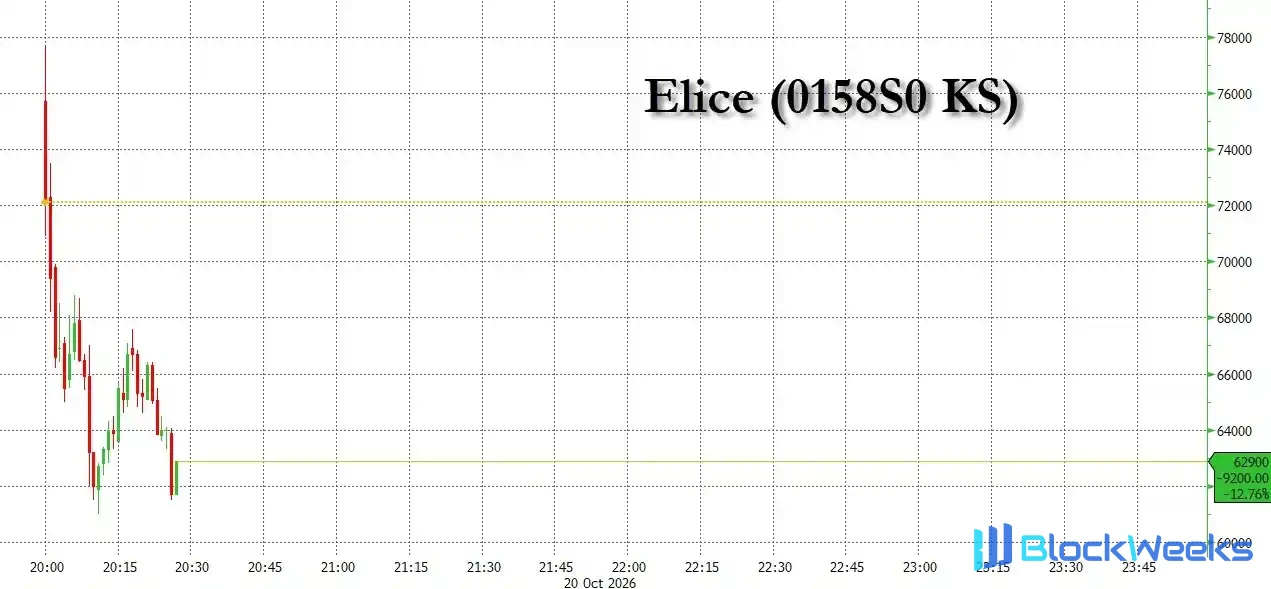
Но с открытием торгов произошёл обвал. Акции ненадолго поднялись до примерно 78 000 вон (этот максимум сам по себе всё ещё был на 14% ниже цены размещения), а затем стремительно рухнули, достигнув минимума в 61 400 вон, что на 32% ниже цены размещения; на момент публикации они колеблются около 62 900 вон, примерно на 30% ниже цены размещения, потеряв около 300 млрд вон капитализации менее чем за полчаса.
Это не единичный случай. Ранее поддерживаемая Nvidia австралийская компания по дата-центрам Firmus снизила цену размещения на 25% и отозвала IPO, запрос Nscale на финансирование в 30 млрд долларов был урезан инвесторами почти вдвое, а принадлежащая Blackstone AirTrunk отложила листинг сингапурского REIT.Но в отличие от аналогичных компаний, которые ранее терпели неудачи одну за другой, Elice на самом деле является прибыльной компанией: её выручка за первое полугодие выросла на 200%, операционная маржа составила около 30%, а оценка была относительно умеренной. Однако эти преимущества не смогли помешать рынку проголосовать ногами.
Этот провал при размещении ещё больше укрепил системные сомнения рынка в секторе ИИ-дата-центров. По сообщению Bloomberg, аналитик Goldman Sachs Rich Privorotsky недавно отметил в исследовательской записке: «Рынок обнаруживает, что спрос на вычисления может расти экспоненциально, но доступный капитал для поддержки этого роста не может расширяться синхронно».
Даже дешёвый и прибыльный не продаётся
Elice — исключение среди этих неудачников: она действительно зарабатывает деньги. Проспект эмиссии показывает, что выручка компании за первое полугодие выросла на 200% в годовом выражении до 34,4 млрд вон, компания вышла из убытков и получила операционную прибыль в 10,3 млрд вон, EBITDA выросла более чем в 11 раз в годовом выражении до 23,2 млрд вон. Дуглас Ким из Smartkarma ожидает, что выручка в 2026 году вырастет ещё на 83%, а операционная маржа составит около 33%.
Исходя из цены IPO, оценка компании составляет около 14,5 годовой выручки, а после открытия торгов снизилась примерно до 10. Для сравнения, Nscale запрашивала у публичного рынка 3 млрд долларов при мультипликаторе выручки около 107, при этом за первое полугодие потеряла 1,02 млрд долларов. Elice не является образцом пузыря с завышенной оценкой, но всё же потеряла треть капитализации за время, равное одной чашке кофе.
Генеральный директор Zian Investment Management Ким До Джун считает, что настроения рынка могли ослабнуть из-за событий вокруг CoreWeave, но финансовая структура Elice совершенно иная, чем у CoreWeave, и инвесторам не нужно рассматривать её как особо рискованную. Альберт Ён из Petra Capital, в свою очередь, отметил, что настроения в секторе инфраструктуры ИИ крайне волатильны и часто оторваны от фундаментальных показателей.
Рост стоимости капитала, модель новых облаков застряла в структурных противоречиях
Вывод аналитика Goldman Sachs Rich Privorotsky точен: рынок обнаруживает, что спрос на вычисления может расти экспоненциально, но капитал, доступный для его финансирования, — нет. Генеральный директор Elice Джэ Вон Ким признал, что средства от IPO будут направлены на строительство дополнительных ИИ-дата-центров в Корее и за рубежом, и это IPO даёт ему финансовые средства для реализации планов.
Генеральный директор Elice Джэ Вон Ким в интервью Bloomberg признал, что средства, привлечённые в ходе IPO, будут использованы для строительства дополнительных ИИ-дата-центров в Корее и за рубежом: «Мы делаем всё возможную ставку на то, чтобы стать глобальным лидером в области полноценной инфраструктуры ИИ, и смысл этого IPO — дать нам боеприпасы для реализации».
Согласно последним расчетам Morgan Stanley, совокупный свободный денежный поток гипермасштабных облачных провайдеров и neocloud достигнет худшего уровня в 2027 году, а с учетом аренды дефицит составит около 600 млрд долларов — год максимальных капитальных затрат станет одновременно годом максимального дефицита финансирования.Gartner также прогнозирует, что к 2030 году давление затрат и отсутствие дифференцированной бизнес-модели вынудят более 80% поставщиков neocloud прекратить самостоятельную деятельность.
Стоимость финансирования одновременно растет. Экономисты Goldman Sachs ожидают, что Банк Кореи на этой неделе сохранит ястребиную паузу, а в первом квартале 2027 года, возможно, повысит ставку еще на 25 базисных пунктов; по расчетам Goldman Sachs, мировые процентные ставки уже находятся на самом высоком уровне с 2007 года. Корейская электроэнергетическая корпорация KEPCO с долгом 210 трлн вон (около 148 млрд долларов) также добивается повышения тарифов на электроэнергию, что еще больше сжимает ключевую для дата-центров стоимость электроэнергии.
Зима IPO глобальных дата-центров: список пострадавших продолжает расширяться
Всего за четыре недели глобальные IPO дата-центров потерпели одно поражение за другим: SB Energy, принадлежащая SoftBank, 22 сентября отложила IPO по привлечению средств для крупнейшего в мире дата-центра; Firmus, поддерживаемая Nvidia, 8 октября отозвала размещение после снижения цены выпуска на 25%; AirTrunk, принадлежащая Blackstone, 14 октября отложила сингапурский REIT на 1,5 млрд долларов до 2027 года; Nscale после выхода Microsoft из ее британской сделки была вынуждена инвесторами сократить запрос на привлечение 30 млрд долларов почти вдвое; акции CoreWeave упали вдвое по сравнению с майским максимумом, ее облигации на прошлой неделе вошли в distressed-зону, а CDS подразумевают вероятность дефолта в течение пяти лет около 63%.
Примерно за 12 часов до открытия торгов Elice Габриэла Боржес из Goldman Sachs повысила рейтинг CoreWeave до «покупать», но понизила целевую цену со 139 до 106 долларов; ее бычья логика явно предполагает, что компания будет расширяться за счет заимствований по стоимости около 10% (1000 базисных пунктов). Рынок ответил на этот отчет почти мгновенной распродажей.
Следующим испытание пройдет партнер Firmus на Батаме DayOne, который по-прежнему стремится привлечь до 5 млрд долларов через листинг на американском рынке и, возможно, уже в эту среду начнет роуд-шоу — если эта сделка все же состоится, она станет следующим пробным камнем для проверки того, полностью ли закрылось это окно финансирования.