Обзор
Circle запустила функцию Digital Asset-Backed Borrowing для соответствующих требованиям клиентов Circle Mint LLC, создав интегрированный институциональный рабочий процесс, который позволяет держателям биткоина получать доступ к ликвидности USDC без предварительной продажи своих BTC. Запущенная 21 сентября 2026 года, эта услуга позволяет соответствующим требованиям клиентам вносить BTC, выпускать Circle Wrapped Bitcoin (cirBTC), перемещать этот токенизированный залог через контролируемый ими кошелёк на поддерживаемые сторонние кредитные рынки и получать заёмные USDC напрямую в Circle Mint. Рабочий процесс доступен в сетях Arc и Ethereum, а рынки, поддерживаемые Morpho, были включены при запуске.
Структура важна, потому что Circle сама по себе не просто выдаёт обычный балансовый кредит под биткоин клиента. Ставки заимствования, требования к залогу, пороги ликвидации и доступная ликвидность определяются поддерживаемым сторонним кредитным рынком. Вместо этого Circle интегрирует кастодиальное хранение BTC, выпуск cirBTC, использование в качестве залога в DeFi и распределение USDC в единый институциональный рабочий процесс.
Это меняет экономическую роль, которую биткоин может играть для институционального держателя. BTC может оставаться частью долгосрочной стратегии управления казначейством, одновременно поддерживая краткосрочную ликвидность в долларах. Однако такая схема не устраняет риск: обёртывание создаёт зависимости от кастодиального хранения и токенизации, заимствование создаёт леверидж, а снижение цены BTC может вызвать ликвидацию по правилам выбранного кредитного рынка.
Таким образом, значение заимствования под залог биткоина состоит не просто в том, что институты могут брать кредиты под BTC. Оно состоит в том, что BTC, обёрнутый залог, ликвидность стейблкоинов и ончейн-кредитование всё больше связываются в единый стек управления капиталом.
Ключевые выводы
- Соответствующие требованиям клиенты Circle Mint LLC теперь могут использовать BTC для доступа к ликвидности USDC через интегрированный рабочий процесс.
- BTC конвертируется в обеспеченный 1:1 cirBTC, прежде чем быть предоставленным поддерживаемым сторонним кредитным рынкам.
- Circle не выступает в роли обычного кредитора; сторонние рынки определяют ставки, требования к залогу и пороги ликвидации.
- DABB доступна в сетях Arc и Ethereum, а рынки, поддерживаемые Morpho, были включены при запуске.
- Более широкая возможность заключается в превращении институциональных запасов BTC в продуктивный залог без необходимости прямой продажи.
Как на самом деле работает заимствование под залог биткоина от Circle?
Продукт объединяет несколько существующих финансовых функций в один рабочий процесс
Продукт Circle Digital Asset-Backed Borrowing начинается с нативного BTC. Соответствующий требованиям клиент Circle Mint LLC вносит биткоин и выпускает эквивалентное количество cirBTC — обёрнутого биткоин-актива Circle. Затем клиент может переместить cirBTC через контролируемый им кошелёк на поддерживаемый сторонний кредитный рынок, заложить его в качестве обеспечения и занять USDC, которые могут быть доставлены напрямую в Circle Mint.
Отдельные компоненты не являются полностью новыми. Обёрнутый биткоин существует уже много лет, протоколы DeFi уже принимают криптовалюту в качестве залога, а кредиты в стейблкоинах хорошо известны. Инновация заключается в операционной интеграции. Институциональным пользователям больше не нужно самостоятельно координировать кастодиальное хранение BTC, выпуск обёрнутых токенов, кредитный протокол и возврат ликвидности в стейблкоинах в корпоративную учётную среду.
Это важно, потому что институциональное внедрение часто зависит не столько от того, технически возможна ли транзакция, сколько от того, может ли рабочий процесс контролироваться, отслеживаться и сверяться командами казначейства и управления рисками. Связывая Circle Mint, cirBTC и сторонние кредитные рынки, Circle пытается сделать ончейн-заимствование похожим на единую финансовую услугу, а не на последовательность разрозненных операций DeFi.
Выдаёт ли Circle напрямую USDC под залог BTC?
Не в обычном смысле. Circle прямо заявляет, что залог клиента предоставляется поддерживаемым сторонним кредитным протоколам, тогда как ставки заимствования, требования к залогу, пороги ликвидации, ликвидность и доступность определяются выбранным рынком. Рынки, поддерживаемые Morpho, были доступны при запуске, и Circle указывает, что со временем могут быть поддержаны дополнительные рынки и сторонние платформы.
Это различие имеет важное значение для оценки риска. Клиент Circle Mint может использовать инфраструктуру Circle для входа в рабочий процесс и выхода из него, но экономические условия кредита определяются не только Circle. Кредитный протокол, рынок залога и доступная ликвидность определяют, сколько USDC можно занять и при каких условиях залог может быть ликвидирован.
Для института комплексная проверка поэтому не может ограничиваться только Circle. Командам по управлению рисками необходимо понимать как структуру обёрнутого BTC, так и конкретный сторонний рынок, на котором происходит заимствование.
Почему BTC сначала должен стать cirBTC?
Нативный биткоин не может напрямую попасть в смарт-контракты Ethereum или Arc
Биткоин обладает высокой ликвидностью и широко признан как цифровой залог, но нативный BTC существует в сети Bitcoin и не может быть напрямую вставлен в смарт-контракты Ethereum или Arc. Поэтому кредитному протоколу в этих сетях необходимо токенизированное представление, которое может взаимодействовать с программируемой логикой залога и ликвидации.
cirBTC выполняет эту функцию. Circle заявляет, что каждый cirBTC обеспечен 1:1 нативным BTC, при этом резервы независимо проверяемы ончейн. Circle также утверждает, что базовый BTC защищён через Circle National Trust и хранится отдельно от корпоративных активов Circle.
Обёртка фактически отделяет экономическое обеспечение актива от среды, в которой его можно использовать. Нативный BTC остаётся защищённым на хранении в сети Bitcoin, тогда как cirBTC перемещается через смарт-контракты в поддерживаемых сетях. Это делает Bitcoin пригодным для использования в кредитных, расчётных и торговых процессах, которые базовая сеть Bitcoin не поддерживает нативно.
Такая функциональность сопряжена с дополнительной зависимостью. Владение нативным BTC связано с риском сети Bitcoin и риском хранения; владение cirBTC также требует уверенности в структуре выпуска, погашения, управления резервами и хранения обёртки. Таким образом, обёрнутый Bitcoin улучшает композируемость, добавляя при этом слой контрагентского и операционного риска.
Как работает процесс заимствования Circle?
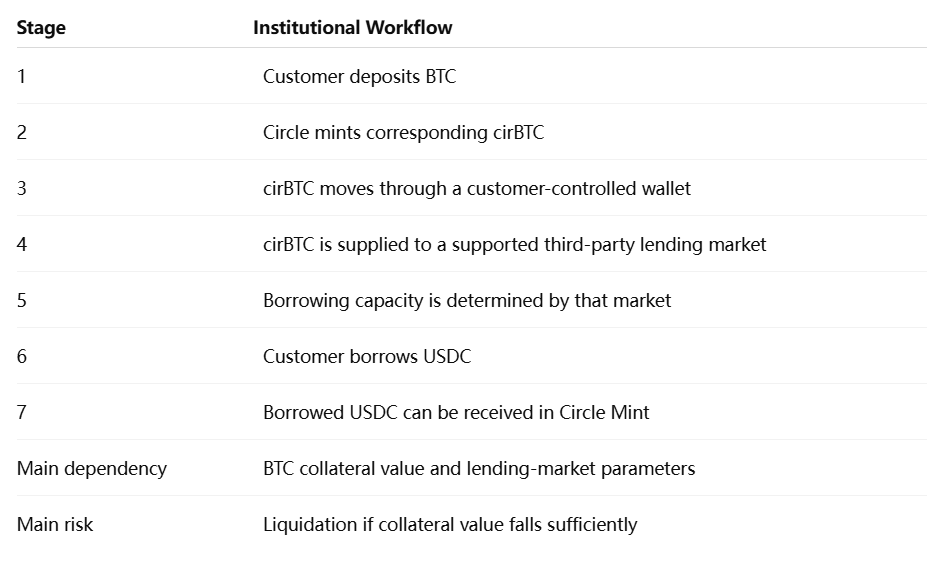
Этот процесс показывает, почему описание продукта просто как «кредита Circle Bitcoin» является неполным. Circle предоставляет инфраструктуру, соединяющую активы и пользователя, тогда как кредитный слой остаётся ончейн и зависит от конкретного рынка.
Почему учреждение стало бы занимать под BTC вместо его продажи?
Обеспечение отделяет потребности в ликвидности от инвестиционных решений
Учреждению, владеющему BTC, может потребоваться ликвидность в долларах без желания сокращать свою позицию в Bitcoin. Казначейству может потребоваться оборотный капитал, маркет-мейкеру может понадобиться дополнительная ликвидность для расчётов, а торговой фирме может потребоваться USDC для развёртывания на рынках цифровых активов. Продажа BTC решает проблему ликвидности, но также изменяет рыночную экспозицию учреждения.
Заимствование под залог Bitcoin создаёт другую возможность. Учреждение может сохранять экономическую экспозицию к BTC, одновременно закладывая обёрнутый актив в качестве обеспечения для USDC. Если заёмная ликвидность используется продуктивно и обеспечение остаётся достаточно переобеспеченным, казначейство может получить доступ к долларам, не отчуждая навсегда позицию в Bitcoin.
Это стандартная идея в традиционных финансах. Ценные бумаги, государственные облигации и другие активы регулярно служат обеспечением для финансирования. Меняется лишь возможность поместить Bitcoin в сопоставимый программируемый кредитный процесс.
Однако «без продажи BTC» не следует путать с «без риска для BTC». Как только актив заложен, достаточно крупное падение Bitcoin может привести к ликвидации. Заёмщик может избежать добровольной продажи в начале сделки, но столкнуться с принудительной продажей позже, если требования к обеспечению будут нарушены.
Заимствование под залог Bitcoin вносит леверидж в казначейские активы
Рассмотрим учреждение с BTC на 10 миллионов долларов, которое занимает под них 5 миллионов USDC. На начальном этапе обеспечение может казаться комфортно превышающим долг. Однако если Bitcoin падает на 30%, стоимость обеспечения снижается до 7 миллионов долларов, тогда как обязательство в USDC остаётся примерно неизменным до учёта процентов. Эффективное соотношение кредита к стоимости резко возрастает, даже если учреждение не предприняло никаких дополнительных действий.
Именно поэтому требования к обеспечению и пороги ликвидации имеют такое же значение, как и сама возможность заимствования. Circle прямо отмечает, что эти параметры определяются выбранным сторонним рынком и могут меняться.
Для институциональных казначейских команд продуктивное обеспечение ценно только тогда, когда левериджем можно управлять в стрессовых условиях. Поэтому соответствующий показатель риска — это не просто то, сколько USDC можно занять, а то, какую волатильность цены BTC позиция может выдержать до того, как ликвидация станет вероятной.
Почему Arc и Ethereum важны?
Ethereum обеспечивает существующую ликвидность DeFi
Ethereum предлагает зрелую среду для ончейн-кредитования. Кредитные рынки, децентрализованные биржи, ликвидность стейблкоинов и институциональные продукты токенизации уже работают там, что делает его естественной площадкой для обеспечения cirBTC. Circle запустила cirBTC в Ethereum в июне 2026 года, описав эту сеть как рынок, где институциональный DeFi и инфраструктура токенизированных активов уже достигли значимого масштаба.
Для учреждений существующая ликвидность критически важна. Обёрнутый актив BTC имеет ограниченную полезность, если нет надёжных площадок, готовых принять его в качестве обеспечения. Ethereum даёт cirBTC доступ к устоявшейся экосистеме, в которой заимствование, торговля и расчёты могут взаимодействовать.
Недостаток в том, что учреждениям всё равно приходится работать через инфраструктуру, контролируемую множеством независимых протоколов. Circle может оптимизировать процесс входа и выхода, но не может устранить рыночные риски и риски смарт-контрактов внешних приложений.
Arc создаёт более интегрированный стек, ориентированный на Circle
Arc добавляет иное стратегическое измерение. Circle запустила основную сеть Arc 16 сентября 2026 года как открытый Layer 1, предназначенный для финансовых рынков и движения денег в реальном времени, с нативной интеграцией в более широкую платформу Circle.
Теперь, когда cirBTC доступен как в Arc, так и в Ethereum, Circle может связать несколько частей своего стека: BTC поступает через cirBTC, ликвидность в долларах представлена USDC, Circle Mint обеспечивает институциональное управление активами, а Arc предоставляет блокчейн-среду, построенную вокруг финансовых приложений. Текущая страница cirBTC на сайте Circle описывает этот актив как доступный в обеих сетях и интегрированный с USDC и Circle Mint.
Это не означает, что Arc автоматически заменяет Ethereum или существующие рынки DeFi. Ethereum предлагает устоявшуюся ликвидность и сетевые эффекты, тогда как Arc даёт Circle большую архитектурную интеграцию. Более интересный вопрос заключается в том, разделят ли институты в конечном итоге свою активность между глубокой сторонней ликвидностью DeFi и более вертикально интегрированными финансовыми сетями.
Чем cirBTC отличается от простого владения BTC?
Прозрачность резервов имеет центральное значение для обёрнутого обеспечения
Circle позиционирует cirBTC вокруг обеспечения 1:1 BTC, сегрегированного хранения и независимо проверяемых резервов. Компания использует Chainlink Proof of Reserve и публикует информацию о резервах, предназначенную для того, чтобы контрагенты могли сравнить нативное обеспечение BTC с находящимся в обращении cirBTC.
Для обёрнутого актива, используемого в качестве обеспечения по кредиту, это больше, чем вопрос брендинга. Кредитным рынкам нужна уверенность в том, что токен может быть погашен и что его обеспечение остаётся неизменным в периоды стресса. Если обёртка теряет доверие, её рыночная стоимость может отклониться от BTC, и ликвидации обеспечения могут ускориться даже без существенного изменения базовой цены биткоина.
Это создаёт два отдельных уровня анализа обеспечения: рыночный риск самого BTC и структурный риск обёртки. Институциональное принятие зависит от обоих.
Каковы основные риски заимствования под залог биткоина?
Волатильность BTC остаётся доминирующим экономическим риском
Биткоин может двигаться на двузначные проценты за короткие периоды, и заимствование под его залог превращает эти ценовые движения в кредитный риск. У заёмщика есть фиксированное или накапливающееся обязательство в USDC, в то время как стоимость обеспечения постоянно колеблется. Если рынок падает достаточно быстро, кредитный протокол может ликвидировать cirBTC, чтобы защитить кредиторов.
Опасность становится больше, когда заёмщики работают вблизи максимально допустимых коэффициентов LTV. Более высокое кредитное плечо открывает больше немедленной ликвидности, но уменьшает величину неблагоприятного движения цены, которое позиция может выдержать. Для институциональных пользователей консервативное обеспечение поэтому может быть важнее максимизации эффективности капитала.
Рынки также работают непрерывно. Команда казначейства не может предполагать, что риск ликвидации приостанавливается вне банковских часов. Автоматизированные смарт-контракты могут реагировать на движения цены BTC в любое время, что делает мониторинг и управление обеспечением по своей сути круглосуточными.
Риски обёртки и смарт-контрактов добавляют новые зависимости
Использование cirBTC требует уверенности в том, что базовый BTC должным образом защищён, что выпуск и погашение остаются работоспособными и что токен поддерживает надёжное обеспечение 1:1. Сегрегированная структура резервов Circle и система доказательства резервов предназначены для решения этих проблем, но они не делают обёрнутые активы экономически идентичными нативному BTC.
Сторонний кредитный протокол вводит ещё один уровень риска. Уязвимость смарт-контракта, сбой оракула, нехватка ликвидности или неожиданное изменение управления могут повлиять на заёмную позицию, даже если сам cirBTC остаётся полностью обеспеченным.
Это означает, что интегрированный рабочий процесс улучшает удобство использования, но не сводит несколько уровней риска в один. Институтам по-прежнему необходимо оценивать хранение, токенизацию, протокол, оракул и рыночный риск по отдельности.
Заимствование под залог биткоина против традиционных криптокредитов
ХарактеристикаТрадиционный централизованный кредит в BTCРабочий процесс Circle DABBОригинальное обеспечениеBTCBTCПредставление обеспечения в блокчейнеОбычно не требуетсяcirBTCКредитная площадкаЦентрализованный кредиторПоддерживаемый сторонний кредитный рынокЗаимствованный активФиат или стейблкоинUSDСмарт-контрактная экспозицияОбычно ограниченаДаПараметры заимствованияУстанавливаются кредиторомУстанавливаются выбранным рынкомСетьПреимущественно вне сетиArc / EthereumОсновное преимуществоБолее простая двусторонняя структураПрограммируемая, интегрированная ликвидностьДополнительный рискРиск контрагента кредитораРиск обёртки + протокола + ликвидации
Ни одна из моделей не является универсально превосходящей. Централизованное кредитование концентрирует риск в финансовом посреднике, тогда как кредитование в блокчейне распределяет функциональность между хранением, токенизацией и смарт-контрактами. Институциональное предпочтение будет зависеть от прозрачности, эффективности капитала, юридического режима и операционного контроля.
MEXC View: BTC становится продуктивным институциональным обеспечением
Важным показателем институционального принятия Bitcoin может всё чаще становиться не только то, сколько BTC держат компании, но и то, насколько эффективно этот BTC может поддерживать другие финансовые операции, не будучи окончательно проданным. Стратегии цифровых казначейств исторически делали акцент на накоплении и хранении; следующий этап, вероятно, будет в большей степени сосредоточен на эффективности обеспечения.
Рабочий процесс Circle иллюстрирует этот переход. BTC начинается как казначейский актив, становится cirBTC для программируемого использования, поддерживает кредит в USDC через сторонний рынок и затем может возвращаться в платежи, расчёты, торговлю или казначейские операции. В результате формируется структура капитала, в которой Bitcoin больше не является чисто пассивным запасом.
К этому развитию следует относиться внимательно. Более продуктивное обеспечение может повысить эффективность капитала, но оно также может увеличить леверидж во всей системе цифровых активов. Поэтому наиболее полезные индикаторы будут включать средние коэффициенты LTV, объём заимствований, частоту ликвидаций, глубину кредитного рынка и то, как позиции ведут себя во время резких просадок BTC. Устойчивое принятие зависит от того, смогут ли институты высвободить ликвидность, не превращая долгосрочные holdings BTC в хрупкие leveraged-позиции.
Circle превращает Bitcoin в институциональный оборотный капитал
Продукт Circle для заимствования под обеспечение цифровыми активами важен, потому что он соединяет несколько ранее отдельных частей институциональной инфраструктуры цифровых активов в один скоординированный рабочий процесс. Подходящие клиенты Circle Mint LLC могут внести BTC, выпустить cirBTC, разместить wrapped-актив на поддерживаемых сторонних кредитных рынках и получить USDC, не продавая добровольно Bitcoin, который обеспечивает позицию.
Различие между поставщиком инфраструктуры и кредитором остаётся критически важным. Circle обеспечивает рабочий процесс и выпускает cirBTC, тогда как сторонние кредитные рынки определяют ставки заимствования, требования к обеспечению и условия ликвидации. Это означает, что риск продукта нельзя оценить, рассматривая только Circle; конкретный кредитный рынок имеет не меньшее значение.
Тем не менее более широкое развитие важно. Заимствование под обеспечение Bitcoin превращает BTC из актива на балансе в программируемое обеспечение, тогда как USDC обеспечивает номинированную в долларах ликвидность, необходимую для торговли, платежей и управления казначейством. При поддержке Arc и Ethereum рабочий процесс Circle строит мост между резервами Bitcoin и ончейн-долларовым кредитом.
Следующим испытанием станет то, как модель поведёт себя в условиях стресса. Если институты смогут использовать консервативные коэффициенты обеспечения, поддерживать прозрачное резервное обеспечение и управлять риском ликвидации на волатильных рынках, BTC может всё больше интегрироваться в институциональную кредитную инфраструктуру. Если леверидж будет расти быстрее, чем средства контроля риска, та же эффективность капитала может усилить убытки. Поэтому долгосрочная значимость заимствования под обеспечение Bitcoin будет зависеть не от того, сколько ликвидности оно высвобождает на спокойных рынках, а от того, насколько надёжно эта ликвидность выживает на волатильных.
Источники
https://www.circle.com/blog/digital-asset-backed-borrowing-is-now-available-in-circle-mint
https://www.circle.com/blog/cirbtc-is-now-live-on-ethereum
https://www.circle.com/blog/cirbtc-a-clearer-reserve-standard-for-wrapped-btc
https://www.circle.com/blog/how-usdc-and-cirbtc-unlock-capital-efficiency
Отказ от ответственности за риск: Эта статья предназначена только для справки и не является инвестиционной рекомендацией. Рынок криптовалют крайне волатилен. Пожалуйста, принимайте решения осторожно, исходя из ваших индивидуальных обстоятельств.