Текст | Юаньмэй Хуэй, Автор | Се Чуньшэн
Рост цен на память привел к подорожанию смартфонов, и потребители больше не хотят быть «лохами», оплачивающими счет.
Данные IDC показывают, что в третьем квартале 2026 года поставки на внутренний рынок смартфонов упали на 15,2% в годовом исчислении до примерно 58,06 млн единиц. Согласно данным Counterpoint, этот объем поставок достиг самого низкого уровня для аналогичного периода с 2012 года.
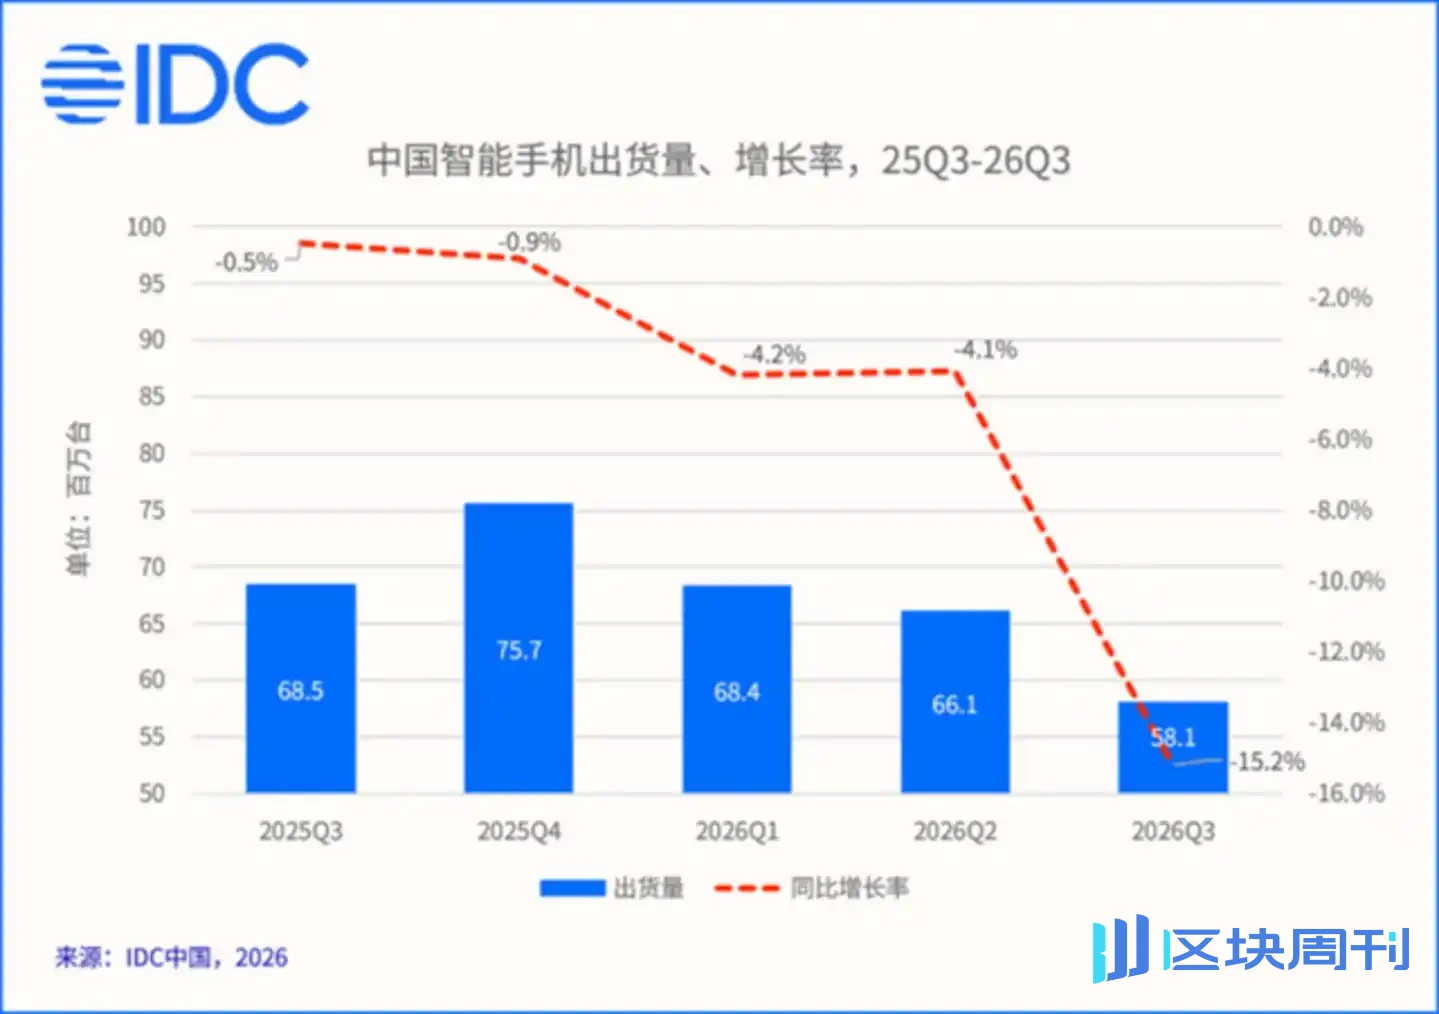
Источник изображения: IDC
Причина снижения поставок проста: затраты на чипы памяти и другие компоненты резко выросли. Данные показывают, что доля BOM памяти для бюджетных телефонов выросла с 10–15% в обычные годы до 40–50%.
Бренды терминальных устройств испытывают давление по поставкам, а состояние выживания гигантов ODM, зажатых в середине отраслевой цепочки, также стало предметом внимания рынка.
Радость и печаль не разделяются
В этой волне роста цен на память производители памяти среднего и верхнего звена получили богатые дивиденды.
GigaDevice — типичный представитель. За первые три квартала этого года ее выручка выросла на 197,11% в годовом исчислении до 20,297 млрд юаней; чистая прибыль, причитающаяся акционерам, взлетела на 921,55% в годовом исчислении до 11,066 млрд юаней.
Это еще не самый драматичный рост. За тот же период выручка и чистая прибыль, причитающаяся акционерам, ChangXin Technology выросли на 738,5% и 2600,8% в годовом исчислении соответственно, достигнув 269,02 млрд юаней и 132,04 млрд юаней, при валовой марже高达 89,53%.
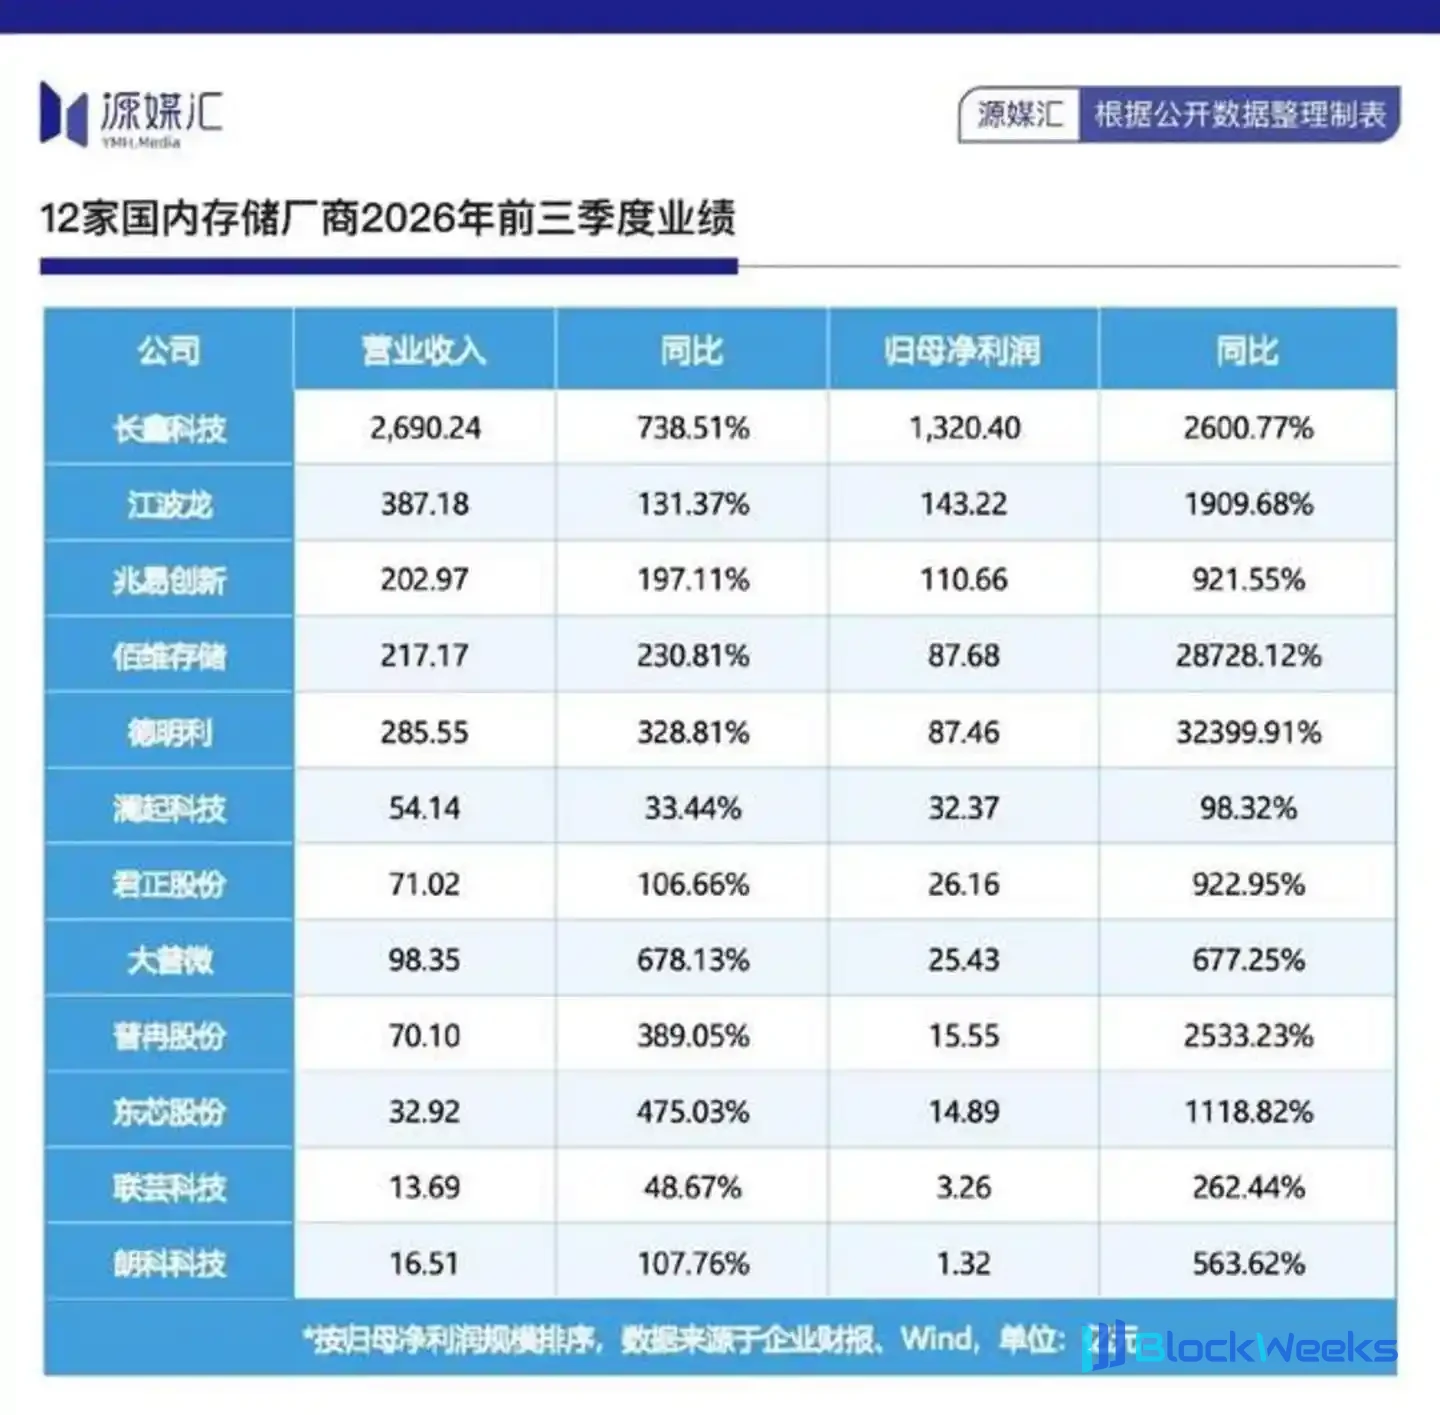
Даже при таком росте цен суждение Nomura таково, что эта волна повышения цен на чипы памяти, вероятно, продолжится до 2028 года.
Основная логика продолжающегося бума не сложна: сильный эффект сифона спроса на HBM, вызванный взрывом в индустрии ИИ, постоянно смещает ресурсы производственных мощностей в сторону высококлассной памяти, сжимая пространство предложения потребительских DRAM и NAND. Это также позволяет таким компаниям, как GigaDevice, которые не являются законодателями правил, стать попутными бенефициарами.
Обратная сторона концентрации дивидендов в верхнем звене заключается в том, что downstream производители терминальных устройств вынуждены нести давление повышения цен. Продолжающийся спад на рынке смартфонов — наиболее наглядный микрокосм, а традиционный сегмент ПК также находится под давлением.
Данные IDC показывают, что в третьем квартале 2026 года мировые поставки традиционных ПК составили 62,7 млн единиц, снизившись на 20,1% в годовом исчислении и на 9,1% в квартальном исчислении, что ознаменовало второй квартал подряд годового снижения, причем падение значительно больше, чем во втором квартале.

Источник изображения: IDC
Ведущие бренды в целом понесли двузначное падение. В третьем квартале Lenovo отгрузила 14,9 млн единиц, что на 22,6% меньше в годовом исчислении, с долей рынка 23,8%, заняв первое место в мире. HP отгрузила 10,3 млн единиц, что на 30,9% меньше в годовом исчислении, — крупнейшее падение среди пяти ведущих производителей. Dell отгрузила 7,6 млн единиц, что на 25% меньше в годовом исчислении.
Терминальные бренды уже испытывают трудности, и ODM-индустрия также попрощалась с предыдущим циклом подъема. Ранее этот сегмент переживал яркий момент: в первой половине 2025 года ODM-поставки смартфонов составили 43% от общемирового объема, установив новый максимум для аналогичного периода с 2019 года до того времени.
Поскольку спрос на смартфоны и ПК одновременно ослабевает, рынок ODM, росший два года подряд, достиг точки перелома.
Во второй половине 2025 года ODM-поставки смартфонов упали на 10% в годовом исчислении. Институты далее прогнозируют, что мировые ODM-поставки смартфонов продолжат снижаться в 2026 году с падением примерно на 10%–15%.
ODM-гиганты живут хорошо
Однако, несмотря на общий спад рынка, ведущие ODM-производители, представленные Huaqin Technology и Longcheer Technology, находятся не в таком плохом положении, как можно было бы представить. Их диверсифицированная бизнес-структура, заложенная в предыдущие годы, стала для них буфером для преодоления циклов.
Финансовые отчеты и информация Tianyancha показывают, что за первые три квартала 2026 года Huaqin Technology достигла выручки в размере 166,014 млрд юаней и чистой прибыли, причитающейся акционерам, в размере 4,323 млрд юаней, что на 28,81% и 39,53% больше в годовом исчислении соответственно. Среди них в третьем квартале выручка и чистая прибыль, причитающаяся акционерам, выросли на 60,86% и 9,43% в годовом исчислении соответственно.
Однако валовая маржа Huaqin Technology в третьем квартале снизилась по сравнению с предыдущим кварталом, главным образом из-за существенного роста масштабов ее дата-бизнеса. В этом бизнесе модель Buy&Sell для систем хранения и GPU занимает относительно высокую долю. По мере роста веса дата-бизнеса в общей выручке это снижает совокупную валовую маржу.
Это также обнажает правило в индустрии ODM-смартфонов, которое легко упустить из виду: большинство прав на закупку чипов памяти для смартфонов находится в руках брендовых клиентов, а ODM-производители работают по модели материалов, поставляемых заказчиком. Само по себе повышение цен не бьет напрямую по валовой марже, но оно сжимает пространство для прибыли через другой путь.
После того как брендовые клиенты тратят больше на системы хранения, они становятся более жесткими в отношении платы за обработку и платы за решения для ODM.
Для Huaqin Technology ее бизнес смартфонов все еще смог сохранить положительный рост выручки в первых трех кварталах, что отражает эффект концентрации на лидерах в условиях сокращения отрасли; что действительно поддерживает отчет о прибылях и убытках, так это быстро расширяющийся дата-бизнес. В третьем квартале выручка от этого бизнеса достигла 22,5 млрд юаней, что на 228% больше в годовом исчислении, из которых суперузлы уже достигли крупномасштабной поставки с выручкой в 6,19 млрд юаней.
ROI (рентабельность инвестиций) бизнеса суперузлов выше, чем у AI-серверов, что делает его буфером для Huaqin Technology на фоне встречных ветров в бизнесе смартфонов.
В своем последнем институциональном исследовании Huaqin упомянула, что ROE (рентабельность собственного капитала) компании долгое время остается на превосходном уровне 15%-20%. Низкая валовая маржа в отчетности сама по себе является именно частью защитного барьера компании.
Иными словами, ключевым критерием того, хорош ли бизнес, является не валовая маржа, а ROE.
Это утверждение имеет больший вес, чем обычно, на фоне повышения цен на системы хранения. Прибыль ODM никогда не возникала из покупки дешево и продажи дорого чипов памяти, а из масштаба, эффективности, приверженности клиентов и расширения категорий.
Повышение цен на системы хранения сделало балансовую валовую маржу ODM-производителей смартфонов еще более тонкой, но ROE ведущих производителей не ухудшился вместе с ней. Носимые устройства, AIoT и дата-бизнес взяли на себя задачу заполнить разрыв в росте.
Общий рынок смартфонов сокращается, но проникновение ODM, напротив, растет, а доля продолжает концентрироваться в Huaqin Technology и Longcheer Technology. Это один из немногих структурных хеджей в период сокращения отрасли. Отчет Longcheer Technology за третий квартал делает этот хеджирующий эффект еще более наглядным.
В третьем квартале 2026 года компания достигла выручки в размере 13,930 млрд юаней, что на 21,94% больше в годовом исчислении. В квартале, когда отраслевые поставки упали на 15%, выручка выросла, а не упала.
В принципе, все бизнес-сегменты выросли. Среди них бизнес смартфонов составил 8,635 млрд юаней, увеличившись на 12% в годовом исчислении; планшетные компьютеры — 1,873 млрд юаней, рост на 71,82% в годовом исчислении; бизнес AIoT — 3,221 млрд юаней, при этом темпы роста как в годовом, так и в квартальном исчислении превысили 40%, составив 23% выручки за один квартал.
Судя по раскрытой в 2025 году валовой марже, валовая маржа компании в сегменте AIoT значительно выше, чем в сегментах мобильных телефонов и компьютеров.
Иными словами, мобильные телефоны — это масштабный бизнес, а AIoT — это бизнес компетенций. Чем более разрознены категории и чем глубже кастомизация, тем выше издержки переключения поставщиков для клиентов, и только тогда рыночная сила может оказаться в руках ODM-производителей.
Скорректированная чистая прибыль Longcheer в третьем квартале удвоилась в квартальном исчислении, при этом высокий квартальный рост наблюдается два квартала подряд, что свидетельствует о том, что операционная точка перелома уже наступила.
Смогут ли «тысячеюаневые телефоны» вернуться
Разумеется, простое разделение выгодоприобретателей и тех, кто испытывает давление в производственной цепочке, всё ещё остаётся на поверхностном уровне.
Более глубокое долгосрочное влияние роста цен на память на производственную цепочку мобильных телефонов заключается не в колебаниях прибыли за отдельный квартал, а в необратимом сжатии структуры продукции. За первые девять месяцев 2026 года на китайском рынке было выпущено 286 новых моделей телефонов, что на 28,1% меньше в годовом исчислении.
Согласно Jiemian News, Xiaomi и OPPO сократили годовые заказы на готовые устройства более чем на 20%, vivo — почти на 15%, а Transsion снизила годовой целевой показатель до менее чем 70 млн единиц, причём сокращение заказов сосредоточено в средне- и низкоценовом сегменте и в зарубежной продукции.

Источник изображения: Китайская академия информационных и коммуникационных технологий
Samsung также была вынуждена пересчитать конфигурацию памяти и ценообразование среднеценовых телефонов, и стратегия отечественных «тысячеюаневых телефонов» с бесконечным множеством моделей быстро сошла на нет.
Некоторые институты считают, что дополнительные затраты на память для тысячеюаневых телефонов уже поглотили всю прибыль от готового устройства, и в 2027 году смартфоны стоимостью до 1500 юаней могут постепенно исчезнуть с рынка. Это означает, что рост цен на память не только сжимает прибыль, но и напрямую «удаляет» целую подкатегорию. Уход низкобюджетных телефонов высвобождает не потенциальный спрос на замену, а устойчиво снижающуюся готовность менять телефоны.
Один из высокопоставленных руководителей IDC Global Devices однажды отметил, что на фоне непрерывного роста цен потребители выбирают продление срока службы имеющихся устройств, и потребители склонны продлевать цикл использования старых телефонов, а преимущество отечественных брендов на низкобюджетном рынке как раз заставило их нести большее давление в этом раунде корректировки.
По мере сокращения заказов брендами верхний предел поставок мобильных телефонов ODM-производителей соответственно снижается, и потребительский спрос на память со стороны вышестоящих проектных компаний также ощутит такое же сжатие через несколько кварталов.
Никто в цепочке не может вечно жить за счёт повышения цен. Samsung дала чёткое предупреждение: 2027 год может стать годом с самым напряжённым предложением памяти в этом раунде, и структура спроса и предложения вряд ли станет полностью свободной в 2028 году. Как минимум в течение следующих двух лет структуре издержек индустрии мобильных телефонов будет трудно вернуться к прошлому.
Как долго GigaDevice сможет поддерживать высокую рентабельность, зависит от того, когда замедлится эффект сифона AI на мощности по производству высококлассной памяти. Смогут ли стабилизироваться бизнесы мобильных телефонов Huaqin и Longcheer, зависит от того, смогут ли вторые кривые роста, такие как носимые устройства, AIoT, данные и автомобильная электроника, вырасти до достаточного масштаба до того, как прибыль от мобильных телефонов будет сжата до предела.
А сможет ли вернуться категория тысячеюаневых телефонов, возможно, уже зависит не только от цен на память, но и от того, сможет ли вся индустрия принять новую норму «телефоны дорожают, а циклы замены удлиняются».
Этот отчёт за третий квартал — лишь первая карта, поднятая, чтобы приоткрыть новую норму. Игра всё ещё продолжается, и фишки в производственной цепочке уже перераспределены.