Мировые рынки в настоящее время одновременно подают экстремальные сигналы по множеству измерений, и перед инвесторами с Уолл-стрит стоит не просто единичный риск, а кросс-активный структурный стресс-тест.
Подразумеваемая волатильность Mag 7 необычайно дешева относительно более широкого технологического сектора, в то время как подверженность хедж-фондов этим гигантам ИИ близка к историческим максимумам; в то же время позиционирование в стратегиях моментума было разрушено в почти тотальном обвале, южнокорейский фондовый рынок восстановился после экстремальной недооценки, а фундаментальные показатели рынка жилья США продолжают ухудшаться. Эти сигналы не существуют изолированно; напротив, они возникли концентрированно в одном и том же временном окне.
Что еще больше тревожит рынок, так это то, что за вышеупомянутыми экстремальными явлениями скрываются ценовая путаница и расхождение в позиционировании — хедж-фонды и взаимные фонды занимают почти диаметрально противоположные позиции в Mag 7, а стратегии моментума перешли от переполненности к опустошению всего за несколько месяцев. Фискальный риск Бразилии добавляет еще один слой беспокойства в эту и без того сложную картину.
Волатильность Mag 7: ценовые аномалии и экстремальное позиционирование сосуществуют
Подразумеваемая волатильность Mag 7 в настоящее время торгуется со значительным дисконтом относительно более широкого технологического сектора. Согласно данным Goldman Sachs, этот коэффициент относительной волатильности находится лишь на 15-м процентиле за последние четыре года, что означает, что опционы Mag 7 находятся в необычайно дешевом диапазоне по сравнению с другими технологическими акциями.
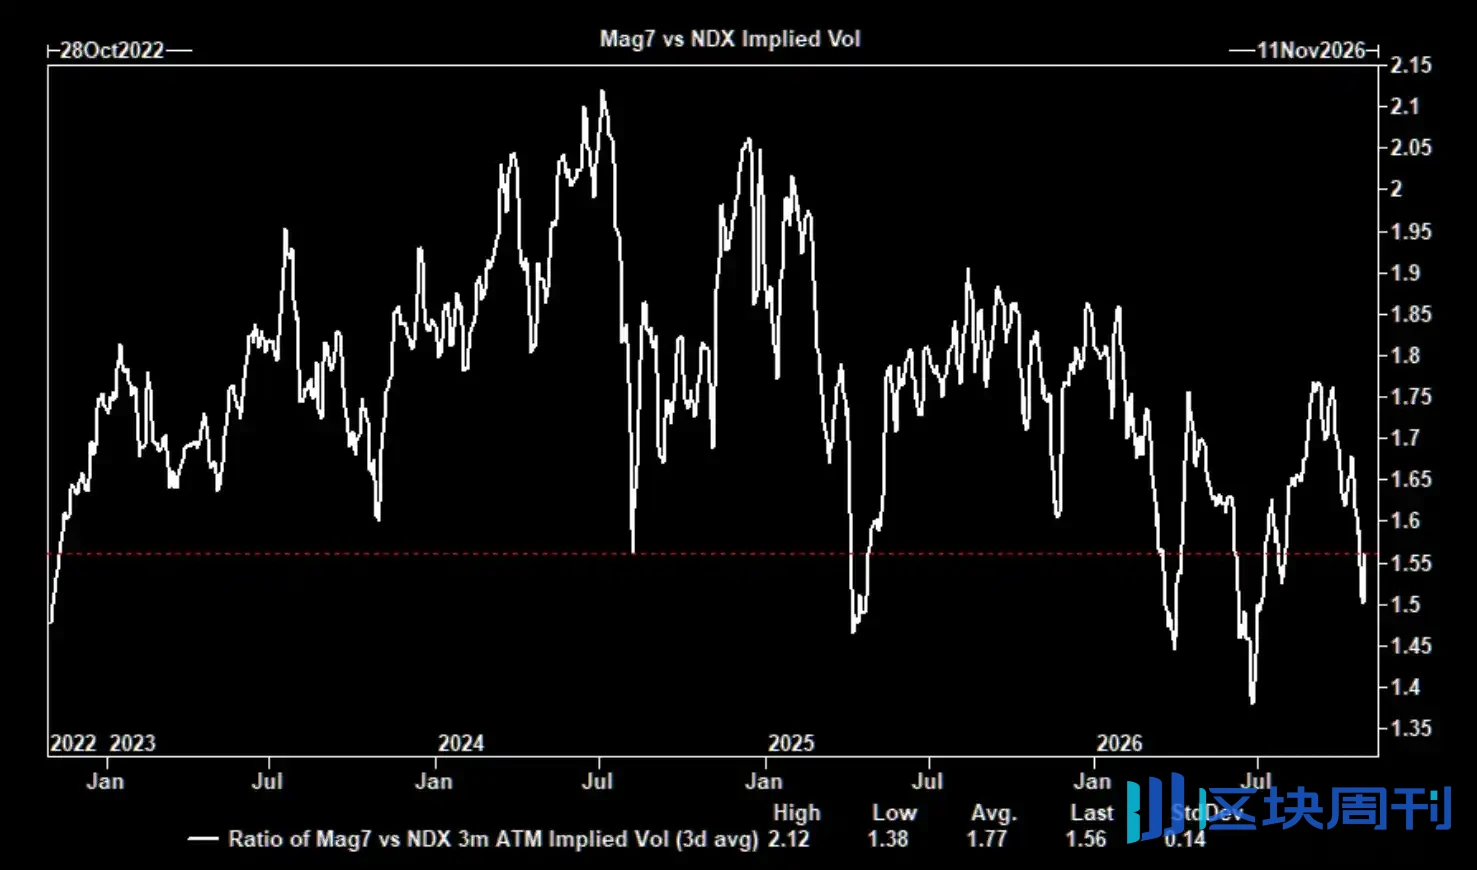
В то же время, хотя спред подразумеваемой волатильности между индексом Nasdaq 100 и индексом S&P 500 резко сжался на прошлой неделе — трехдневное сжатие было самым крупным за четыре года — спред опционов «при деньгах» со сроком 1 месяц остается на 94-м процентиле, а волатильность технологического сектора остается на исторически высоком уровне относительно широкого рынка.
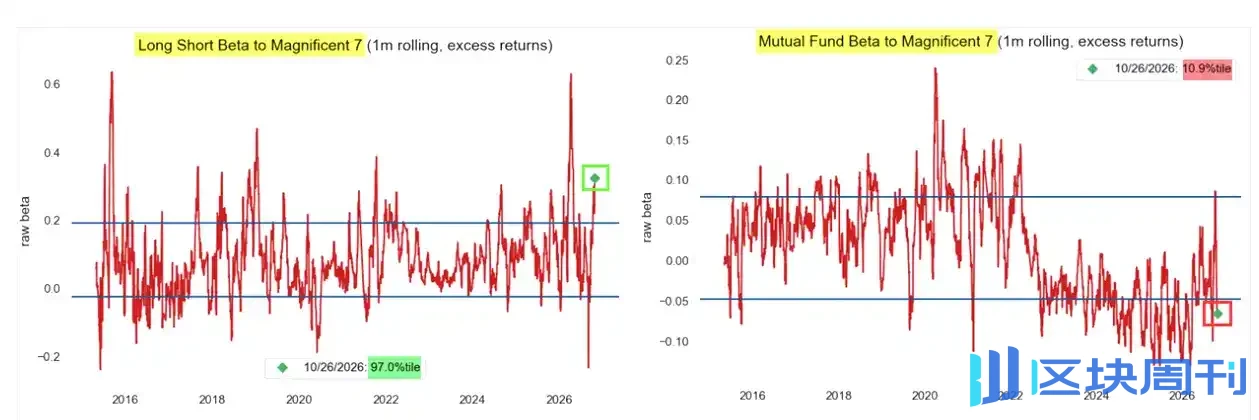
Расхождение на уровне позиционирования столь же экстремально. Стратег Nomura МакЭллиготт отметил, что скользящая бета длинных/коротких хедж-фондов по отношению к Mag 7 выросла до 97-го исторического процентиля, в то время как бета-подверженность взаимных фондов составляет лишь 11-й процентиль. Хедж-фонды имеют тяжелые позиции в гигантах ИИ, в то время как традиционные менеджеры, работающие только на длинных позициях, структурно имеют недостаточный вес — при одной и той же группе акций существуют две совершенно разные реальности позиционирования.
Моментум-стратегии: от переполненности к опустошению
Обвал моментум-стратегий в этом раунде — это не корректировка позиций в обычном смысле. Данные прайм-брокериджа Goldman Sachs показывают, что моментум-экспозиция фундаментальных лонг-шорт стратегий рухнула с почти 70% на пике до примерно 15%, завершив переход от крайней переполненности к почти полному опустошению всего за несколько месяцев.

Скорость и масштаб этого обвала редки, что указывает на то, что концентрированное позиционирование рынка в факторе моментума подверглось системной чистке, а не постепенной ребалансировке рисков.
Южнокорейский фондовый рынок: технический отскок после экстремальной недооценки
Южнокорейский фондовый рынок ранее упал до экстремального диапазона оценки. Согласно данным JPMorgan, даже без учета лидера по памяти чипов форвардный коэффициент цена/прибыль KOSPI составляет всего 8,4 раза, что ставит его на 11-й процентиль исторически; индикатор RSI упал до самого низкого уровня со времен «Дня освобождения», а количество перепроданных акций достигло экстремального уровня.

Данные по позиционированию также подтверждают это суждение. Согласно данным Goldman Sachs, коэффициент чистого распределения в южнокорейский рынок упал до 3,4% (29-й процентиль на годичной основе, 86-й процентиль на пятилетней основе), а коэффициент общего распределения упал до 2,4% (30-й процентиль на годичной основе, 86-й процентиль на пятилетней основе). JPMorgan точно зафиксировал эту阶段性 низкую точку в своем отчете от 20 октября, утверждая, что сочетание оценки и технических факторов становится «все более привлекательным».

Жильё в США: двойное давление на спрос и прибыльность
Давление на рынке жилья США распространилось со стороны спроса на сторону предложения. Согласно данным TS Lombard, операционная рентабельность домостроителей упала ниже уровней до COVID, при этом ослабление цен на новое жильё и рост затрат на строительство, рабочую силу и финансирование образуют двустороннее сжатие, и застройщики одновременно несут потери прибыли с обеих сторон.
Сторона спроса также вряд ли внушает оптимизм. Ставки по ипотеке сейчас вернулись к примерно 7,3%, а доступность жилья в США остаётся вблизи исторических минимумов. TS Lombard предупреждает, что если Федеральная резервная система сохранит ястребиную позицию, процентные ставки могут столкнуться с дальнейшим повышательным давлением, тем самым продолжая подавлять спрос на покупку жилья. Его вывод довольно прямолинеен: одного лишь снижения цен на жильё может оказаться недостаточно, чтобы вернуть покупателей на рынок.
Бразилия: траектория долга и фискальный обрыв
Фискальное давление в Бразилии накапливается до степени, которая вызывает беспокойство на рынке. Согласно данным TS Lombard, соотношение долга Бразилии к ВВП выросло с 71,7% к моменту вступления Лулы в должность в 2023 году до 81,9%, и при сохранении текущего политического курса этот показатель может приблизиться к 118% к 2036 году. Выборы завершены, но настоящая проверка только началась: как убедить инвесторов в том, что Бразилия способна стабилизировать траекторию своего долга.
TS Lombard далее предупреждает, что при отсутствии существенной фискальной реформы Бразилия может столкнуться с риском частичной приостановки работы правительства в 2028 году. Обязательные расходы постепенно вытесняют дискреционное фискальное пространство, и доступные средства могут упасть ниже минимального порога, необходимого для нормального функционирования правительства. Его вывод довольно мрачен: следующий раунд фискальной корректировки в Бразилии может быть продиктован не политической волей, а принуждён математической логикой.