Автор: адвокат Хуа Фукунь
Ведение трансграничной электронной коммерции требует оплаты рекламных сборов Facebook; развитие зарубежного бизнеса требует подписки на SaaS-программное обеспечение; эксплуатация игр и AI-продуктов требует приобретения зарубежных облачных серверов.
Эти, казалось бы, обычные потребности в онлайн-платежах сделали виртуальные кредитные карты VCC часто используемым платежным инструментом для многих компаний, выходящих на глобальный рынок. Пользователи подают заявку на виртуальную карту онлайн и после пополнения счета могут использовать ее для зарубежных покупок. Физической карты нет, открытие карты удобно, а оплата гибкая.
Но недавний случай прозвучал предупреждающим звонком для индустрии VCC.
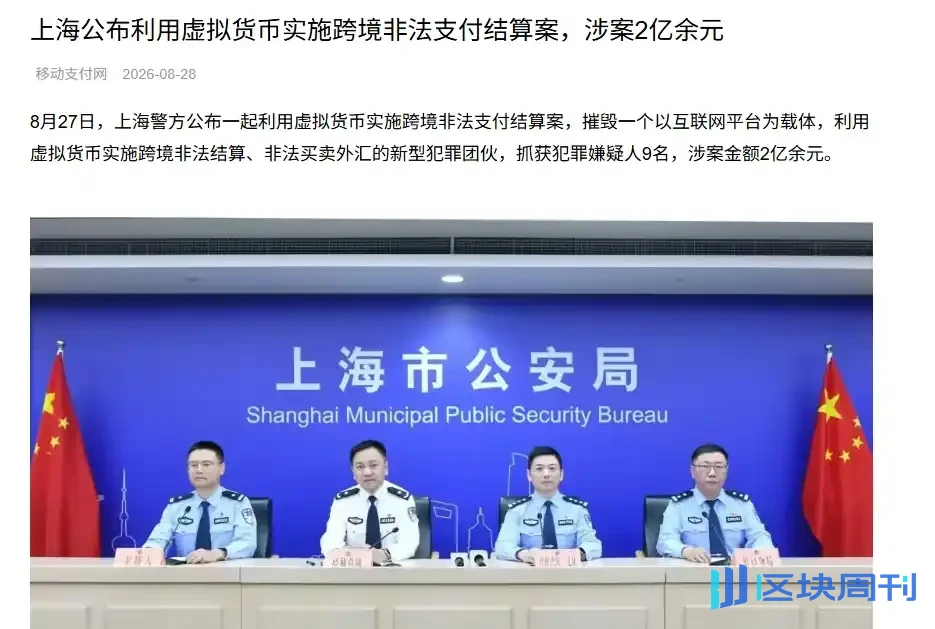
Источник: Mobile Payment Network
27 августа 2026 года полиция Шанхая объявила о деле, связанном с использованием виртуальной валюты для осуществления трансграничных незаконных платежей и расчетов, сумма которого превышает 200 миллионов юаней. Были задержаны девять подозреваемых в совершении преступлений, из которых пять были утверждены для ареста по подозрению в совершении преступления незаконной предпринимательской деятельности.
Согласно раскрытой полицией информации, вовлеченная команда создала две платформы, одна из которых отвечала за трансграничный обмен валюты, а другая — за выпуск и расчеты виртуальных кредитных карт.
В бизнесе виртуальных карт платформа сотрудничала с несколькими операторами виртуальных карт. Пользователи могли подавать заявку на виртуальные карты для покупок, но пополнение счета требовало использования виртуальной валюты. Затем платформа обменивала виртуальную валюту на иностранную валюту за рубежом и завершала расчеты с операторами виртуальных карт такими способами, как фиктивная трансграничная продажа иностранной валюты.
Дело все еще находится в стадии дальнейшего расследования, и вопрос о том, образуют ли в конечном итоге действия соответствующих лиц состав преступления, еще предстоит определить в соответствии с законом.
Однако это дело выявляет вопрос, заслуживающий серьезного рассмотрения практиками VCC:
Когда и те и другие помогают клиентам оплачивать рекламные сборы и сборы за подписку на программное обеспечение, почему одни платформы лишь предоставляют услуги по открытию карт, а другие могут подозреваться в совершении преступления незаконной предпринимательской деятельности?
Ключ к проблеме часто заключается не в самой виртуальной карте, а в схеме движения денежных средств за ней.
Что же представляет собой бизнес виртуальных кредитных карт VCC?
Сначала уточним, что такое VCC.
VCC (Virtual Credit Card) обычно означает виртуальную платежную карту, которая не имеет физической карты и осуществляет онлайн-транзакции посредством такой информации, как номер карты, срок действия и код безопасности.
Ее можно использовать в международных сетях карточных организаций, таких как Visa и Mastercard, и она обычно применяется в таких сценариях, как размещение зарубежной рекламы, подписка на программное обеспечение, трансграничная электронная коммерция и закупка онлайн-услуг.
Хотя в названии присутствует «кредитная карта», многие продукты VCC на рынке фактически используют предоплаченную модель или модель дебетовой карты, требуя пополнения счета перед покупкой, и не обладают функцией овердрафта традиционных кредитных карт.
Например.
Отечественная компания трансграничной электронной коммерции должна ежемесячно оплачивать сборы зарубежной рекламной платформе, но ее существующие банковские карты часто не могут завершить списание. Поэтому компания обращается к поставщику услуг VCC, подает заявку на виртуальную карту онлайн, пополняет счет в юанях, чтобы получить соответствующий лимит расходов в долларах США, а затем привязывает виртуальную карту к рекламному аккаунту.
Весь процесс выглядит просто: пополнить счет в юанях — получить лимит расходов в иностранной валюте — оплатить с помощью виртуальной карты.
Для компании проблема решена. Для платформы VCC то, что действительно нужно четко объяснить, — это другой вопрос:
Пользователь платит в юанях, а зарубежный продавец получает иностранную валюту. Как именно движутся деньги между ними? Именно здесь кроются правовые риски, требующие наибольшего внимания в бизнесе VCC.
Почему пополнение в юанях может быть связано с незаконной валютно-обменной деятельностью?
Предположим, платформа VCC поддерживает пополнение в юанях. После того как пользователь оплачивает юани, платформа генерирует в счёте лимит потребления в долларах США по определённому обменному курсу.
Пользователю достаточно увидеть, что баланс поступил, и он может нормально пользоваться картой. Но если разобрать движение средств дальше, может обнаружиться следующая ситуация: платформа собирает юани от пользователей внутри страны и держит средства на внутренних счетах; в то же время платформа использует подконтрольные ей зарубежные средства в долларах США для предоставления средств на потребление по виртуальной карте пользователя.
Юани и доллары США не обмениваются транзакция за транзакцией через официальные каналы покупки иностранной валюты; вместо этого платформа завершает обмен стоимости посредством внутренних и зарубежных схем движения средств.
Такой способ завершения обмена с использованием внутренних и зарубежных пулов средств обычно называется «сопоставленным зачётом» (duiqiao).
Некоторые могут спросить: «Юани всегда были в Китае, а доллары США всегда были за границей. Фактического трансграничного перевода вообще нет, так почему же всё равно может возникнуть проблема?»
Потому что правовая оценка касается не только того, пересекали ли средства напрямую границу, а того, предоставляла ли платформа без разрешения фактически клиентам услуги обмена между юанями и иностранной валютой.
Согласно статье 2 Разъяснения Верховного народного суда и Верховной народной прокуратуры по некоторым вопросам применения закона при рассмотрении уголовных дел о незаконном занятии деятельностью по платёжным расчётам и незаконной купле-продаже иностранной валюты:
Такие действия, как купля-продажа иностранной валюты в спекулятивных целях, замаскированная купля-продажа иностранной валюты, и иные действия, нарушающие государственные правила, подрывающие порядок финансового рынка и носящие серьёзный характер, могут быть квалифицированы и наказаны как преступление незаконного предпринимательства.
Существует и другая распространённая бизнес-схема, которая заключается во введении виртуальных валют, таких как USDT, в качестве промежуточного звена.
Например, пользователи приобретают USDT за юани, а затем используют USDT для получения предоставляемого платформой лимита потребления в долларах США. Если платформа фактически организует и контролирует обмен между юанями и иностранной валютой, лишь используя виртуальную валюту для завершения посредничества, то нельзя считать, что валютное регулирование было обойдено только потому, что в середину добавлено дополнительное звено транзакции.
Но необходимо подчеркнуть, что поддержка пополнения виртуальной валютой не означает автоматически состава преступления незаконной купли-продажи иностранной валюты.
Вопрос о том, имеет ли место преступление незаконного предпринимательства, всё ещё требует изучения транзакций, в которых платформа фактически участвовала, направления движения средств, схем обмена и того, достигнуты ли обстоятельства, необходимые для уголовного преследования.
Помимо незаконной валютно-обменной деятельности, какие ещё уголовные «красные линии» могут пересекать платформы VCC?
1. Осуществление деятельности платёжной организации без платёжной лицензии
Многие платформы VCC будут подчёркивать: «Мы отвечаем только за технические услуги; фактическое учреждение-эмитент карт находится за рубежом, и у наших партнёров есть финансовые лицензии».
Но сотрудничество с зарубежными лицензированными учреждениями не означает, что вся деятельность, осуществляемая платформой внутри страны, является законной.
Например, платформа VCC не только предоставляет портал для открытия карт, но и напрямую собирает средства пользователей на пополнение, контролирует балансы счетов, обрабатывает платёжные поручения и даже сама организует клиринг средств.
В этот момент необходимо дополнительно определить, не вышла ли платформа за рамки обычных технических услуг и не осуществляет ли она фактически платёжную деятельность, для которой по закону требуется лицензия.
Пункт 2 статьи 6 Положения о надзоре и управлении небанковскими платёжными организациями прямо предусматривает:
Без одобрения в соответствии с законом ни одна организация или физическое лицо не может заниматься или замаскированно заниматься платежной деятельностью, за исключением случаев, предусмотренных законами, административными регламентами и государством.
В то же время пункт 2 статьи 19 Регламента устанавливает требования для небанковских платежных организаций по осуществлению трансграничных платежных услуг, а именно: они должны соблюдать соответствующие положения о трансграничных платежах, трансграничном бизнесе в юанях, валютном регулировании и трансграничном потоке данных.
Следует отметить, что пункт 2 статьи 19 напрямую регулирует небанковские платежные организации, и его нельзя использовать отдельно для определения того, что все отечественные платформы VCC являются незаконными.
Для платформ VCC действительно необходимо проверить:
• Действительно ли платформа занимается платежной деятельностью, требующей лицензии?
• Обладают ли сотрудничающие организации соответствующей квалификацией, и подпадает ли фактическая деятельность в сферу действия их лицензий?
• Кто собирает, контролирует и осуществляет расчеты по средствам пользователей?
• Участвует ли платформа косвенно в обработке средств через аффилированные компании или иные структуры?
Если платформа лишь предоставляет услуги по подаче заявок на карты, отображению информации и технические интерфейсы, между этим и фактическим осуществлением платежной и расчетной деятельности существует важное различие.
Однако если платформа, хотя номинально и является поставщиком технических услуг, фактически сама осуществляет платежную и расчетную деятельность, она может столкнуться с административными санкциями, а при серьезных обстоятельствах и наличии признаков состава преступления может также подозреваться в совершении преступления, предусмотренного статьей о незаконной предпринимательской деятельности.
Здесь необходимо провести различие: осуществление платежной деятельности без лицензии нельзя напрямую отождествлять с составом преступления незаконной предпринимательской деятельности.
Установление уголовной ответственности также требует конкретного суждения с учетом статьи 225 Уголовного кодекса и соответствующих судебных разъяснений.
2. Предоставление платежных удобств для азартных игр, мошенничества и других незаконных отраслей
VCC могут использоваться не только для нормальной коммерческой деятельности, но и могут быть использованы преступными группами. Например, зарубежные сайты азартных игр и мошеннические группировки могут нуждаться в массовой закупке облачных серверов, оплате рекламы или использовании виртуальных карт для совершения других онлайн-транзакций.
Если платформа VCC в процессе деятельности обнаруживает очевидные аномалии у своих клиентов, но продолжает предоставлять значительные объемы услуг по выпуску карт, пополнению счета и платежной поддержке, это может повлечь дальнейшую проверку на предмет уголовной ответственности.
Здесь есть момент, который легко понять неправильно: тот факт, что клиент использует VCC для совершения преступления, не означает, что платформа, предоставляющая услугу, обязательно совершает преступление.
Ключевым является то, заведомо ли платформа оказывала существенное содействие соответствующей незаконной или преступной деятельности, и признакам состава какого именно преступления соответствует конкретное поведение.
Например, своевременно ли платформа проводила проверку после получения сигналов о рисках? Имели ли место такие действия, как содействие клиентам в обходе проверки личности или сокрытии информации о транзакциях? Принимались ли необходимые меры для обработки явно аномальных транзакций?
Все эти детали могут повлиять на определение ответственности. При наличии соответствующих условий это может повлечь преступление, связанное с оказанием содействия информационной сетевой преступной деятельности, преступление в сфере легализации (отмывания) доходов или ответственность как соучастника соответствующих вышестоящих преступлений.
Поэтому платформы VCC не могут сосредотачиваться только на количестве выпущенных карт и объеме транзакций; не менее важны необходимые идентификация личности клиентов, мониторинг рисков и обработка аномальных транзакций.
Почему уровни риска настолько различаются между разными операционными моделями в одном и том же бизнесе VCC?
Для индустрии VCC есть еще один вопрос, заслуживающий обсуждения:
Если платформа не касается средств напрямую и предоставляет только услуги по выпуску карт и технические услуги, означает ли это, что риск незаконной предпринимательской деятельности отсутствует?
Мы можем сравнить две распространенные бизнес-схемы.
Модель 1: Платформа отвечает за технические услуги, а лицензированное учреждение отвечает за обработку средств
Платформа сотрудничает с финансовыми учреждениями и платежными организациями, имеющими соответствующую квалификацию, и в основном предоставляет такие услуги, как ввод данных для подачи заявки на карту, отображение информации о счете и запрос выписок. Средства пользователей поступают напрямую в учреждения, которые на законных основаниях предоставляют соответствующие услуги, и эти учреждения завершают сбор и выплату средств, обмен валюты и расчеты по транзакциям в соответствии с применимым законодательством.
Платформа сама по себе не осуществляет операции по обмену иностранной валюты и не контролирует фактически средства клиентов и не организует самостоятельно платежи и расчеты.
Если вышеуказанные договоренности являются подлинными и полными, а квалификация сотрудничающих сторон и цепочка движения средств также соответствуют соответствующим нормативным требованиям, то между платформой и операторами, которые сами осуществляют деятельность по обмену иностранной валюты и платежные расчеты, существует существенное различие.
Однако нельзя просто сделать вывод, что «осуществление только технических услуг обязательно является законным».
Если платформа собирает средства через аффилированные компании или, хотя и не держит средства напрямую, фактически определяет переводы средств и контролирует обработку транзакций и клиринговые механизмы, истинная сущность ее деятельности все еще требует дальнейшего изучения.
Модель 2: Платформа сама собирает средства и организует обмен и зарубежные расчеты
Другая модель отличается.
Платформа напрямую получает пополнения от пользователей, формирует в бэкенде соответствующие лимиты в иностранной валюте, а затем завершает платеж сотрудничающим поставщикам карт через зарубежные пулы средств, операции с виртуальной валютой или иные способы.
В этом процессе платформа не только оказывает услуги по выпуску карт, но и может фактически участвовать в обмене валюты и платежных расчетах. Даже если платформа называет соответствующий доход «платой за технические услуги», «платой за выпуск карт» или «платой за услуги пополнения», законность ее деятельности нельзя определить только на основании этих названий.
Судебные органы могут по-прежнему изучать договоры и страницы платформы, чтобы проверить истинную цепочку движения средств и механизмы транзакций. Стоит отметить, что некоторые платформы также объясняют соответствие своей деятельности требованиям с помощью таких методов, как «офшорные расчеты в юанях» и «сотрудничество с зарубежными лицензированными организациями». Однако независимо от принятой структуры сотрудничества, тот факт, что зарубежное учреждение имеет соответствующую квалификацию, не означает автоматически, что отечественная платформа может сама собирать юани, осуществлять обмен иностранной валюты или заниматься платежной и расчетной деятельностью.
Соответствие схемы сотрудничества требованиям в конечном итоге все равно должно оцениваться путем возврата к конкретным субъектам транзакций, применимым юрисдикциям, объему лицензий и движению средств. Поэтому различие в правовых рисках между двумя моделями нельзя оценивать только по тому, имеет ли платформа собственное приложение или выступает ли она агентом зарубежных поставщиков карт.
Что действительно необходимо изучить, так это четыре вещи: Кто получает деньги? Кто обменивает валюту? Кто контролирует средства? Кто отвечает за расчеты?
V. Операторам платформ VCC рекомендуется заранее прояснить эти пять вопросов
VCC действительно решают болевые точки в платежах для некоторых предприятий, выходящих на зарубежные рынки, но то, что бизнес может нормально функционировать, не означает, что в стоящей за ним цепочке движения средств нет рисков.
Предприятиям, которые уже управляют платформами VCC или готовятся выйти на это направление, целесообразно сосредоточиться на проверке следующих вопросов.
Во-первых, кто является фактическим учреждением-эмитентом карт?
Можно ли четко определить истинный субъект выпуска карт, иерархию сотрудничества и его деловую квалификацию? Охватывают ли виды деятельности, на которые соответствующие учреждения имеют разрешение, фактически предоставляемые услуги?
Во-вторых, куда поступают деньги, которые пополняют пользователи?
Поступают ли средства напрямую в лицензированные учреждения или на счета платформы либо аффилированных компаний? Есть ли такие проблемы, как сбор через личные счета или непрозрачные пулы средств?
В-третьих, как формируются лимиты расходов в иностранной валюте?
Обмениваются ли они законно учреждениями с соответствующей квалификацией, или платформа устанавливает собственные котировки, организует сопоставление внутренних и зарубежных фондов или использует виртуальную валюту для конвертации стоимости?
В-четвертых, какие бизнес-функции фактически выполняет платформа?
Помимо отображения информации и технических услуг, участвует ли она также в сборе и осуществлении платежей, обработке платежных инструкций, распределении средств и клиринге транзакций? Связаны ли эти функции с финансовыми лицензиями, которые необходимо получить в соответствии с законом?
В-пятых, как обрабатываются аномальные клиенты и транзакции?
Существуют ли механизмы идентификации клиентов, мониторинга транзакций, обработки рисков и хранения записей, соразмерные бизнес-рискам? Когда происходят аномальные транзакции, может ли платформа объяснить, какие меры она приняла?
Эти пять вопросов касаются не только того, может ли предприятие продолжать деятельность, но и могут стать важной основой в уголовном расследовании для определения истинной сущности бизнеса платформы и юридической ответственности соответствующих лиц.
Заключение: VCC не является изначально противоправным; ключевое значение имеет то, что платформа фактически делает
Как платежный инструмент, VCC сам по себе имеет реальную коммерческую ценность применения. Однако ведение бизнеса вокруг VCC не означает, что все модели выпуска карт, пополнения, обмена и расчетов являются изначально законными. Среди платформ, предоставляющих услуги виртуальных карт, некоторые отвечают только за техническую интеграцию, тогда как другие могут одновременно осуществлять обмен валюты, расчеты по трансграничным платежам и другие виды деятельности.
Продукты, предлагаемые на первый взгляд, могут выглядеть похоже, но их правовая природа может быть совершенно различной. Для операционных платформ VCC действительно заслуживает внимания не только то, могут ли быть выпущены карты, можно ли загрузить средства или успешно ли осуществляются зарубежные платежи.
Что более важно:
Предоставляет ли платформа фактически технические услуги или уже фактически осуществляет деятельность, требующую финансовых лицензий?
В условиях, когда внутренние и зарубежные регуляторные правила переплетаются, а платежные цепочки становятся все более сложными, заблаговременное разъяснение бизнес-модели и потоков средств гораздо важнее, чем объяснение сущности бизнеса после блокировки счетов или расследований платформы.
Предприятиям, которые в настоящее время ведут или планируют создать бизнес VCC, рекомендуется провести специализированные проверки на соответствие требованиям, сосредоточив внимание на квалификации партнерских учреждений, сборе и осуществлении платежей, конвертации иностранной валюты, платежных расчетах и управлении клиентскими рисками, чтобы четко определить правовые границы при развитии бизнеса.