Вывод в одном предложении: доходность 10-летних казначейских облигаций США подскочила до 5,34%, достигнув максимума с 2002 года, и показала самый резкий квартальный рост за 32 года в третьем квартале. Эта распродажа усугубляется тремя силами — переоценкой доверия к политике, давлением предложения из-за процентных расходов и усиливающим эффектом скученных позиций. В этой статье рост доходности казначейских облигаций США рассматривается как отправная точка, с акцентом на его передачу на акции, рынки финансирования, криптоактивы и связанные инструменты выражения: в третьем квартале BTC и доходность казначейских облигаций росли одновременно, что является редким случаем, когда приток капитала временно пересилил давление ставки дисконтирования; в то время как за последний год доходность шести инструментов выражения «бычьего настроя по биткоину» сошлась к самому BTC. Эта статья представляет собой компиляцию публичной информации и отраслевых наблюдений и не является инвестиционной рекомендацией.
1 октября доходность 10-летних казначейских облигаций США внутридневно превысила 5,34%, превзойдя максимум 2007 года и вернувшись к самому высокому уровню с 2002 года; 30-летние в тот же день достигли максимума с 2002 года, а 2 октября котировались на уровне 5,63%. Reuters дал еще более резкую характеристику: это был самый резкий квартальный рост за 32 года.
Однако рынок на закрытии выглядел спокойным. Dow закрылся на отметке 50 926,56, поднявшись на 0,04%; S&P 500 вырос на 0,19%; Nasdaq вырос на 0,04%. Индексы восстановились после внутридневного падения почти на 1%, Accenture взлетела на 16% на заказах по ИИ, а сектор оптических коммуникаций коллективно взорвался.
Рынок облигаций установил исторический рекорд, в то время как фондовый рынок пожал плечами на закрытии. Этот контраст сам по себе является сигналом: рынок не верит, что рост доходности означает конец света для рисковых активов, но он также не верит, что они не имеют значения. Настоящий вопрос — кто продает и что продается.
I. Сначала цифры
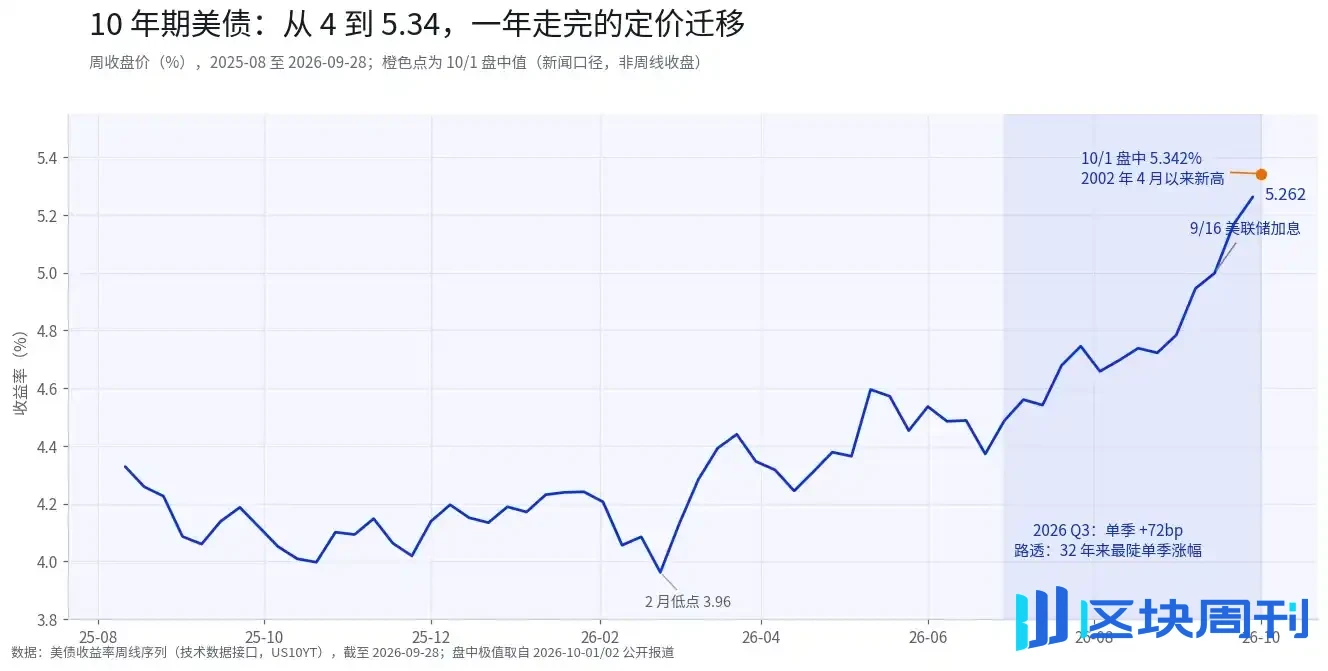
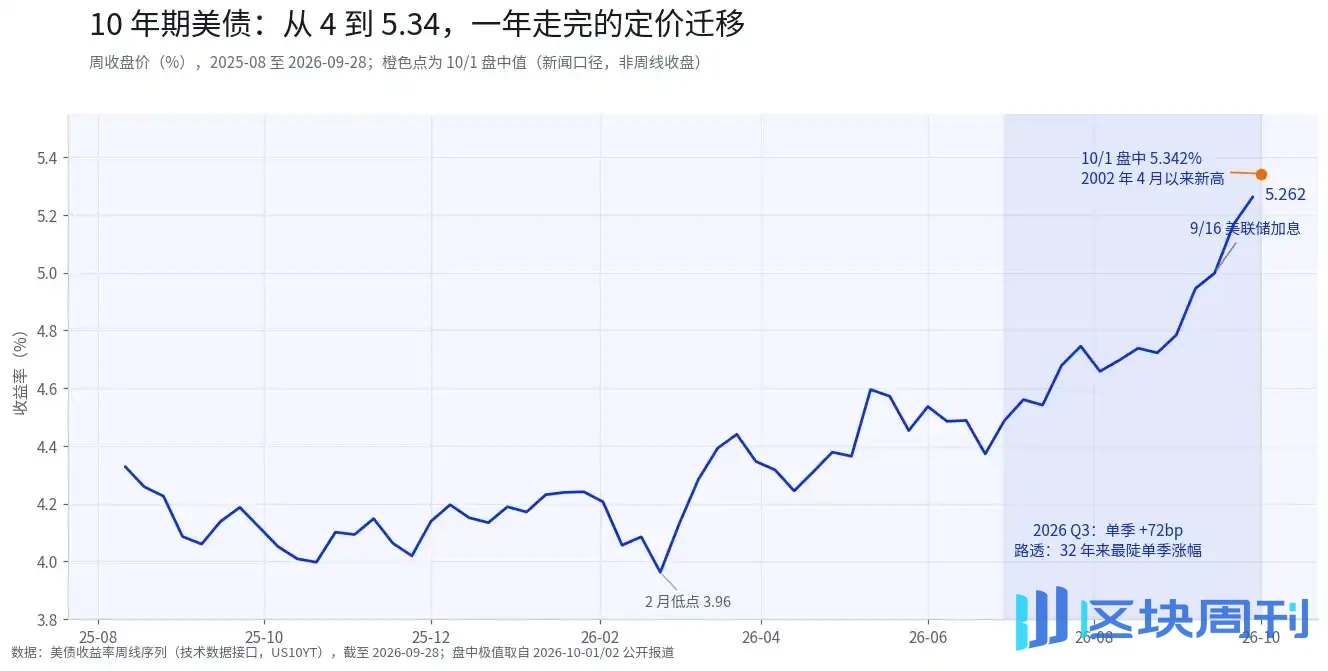
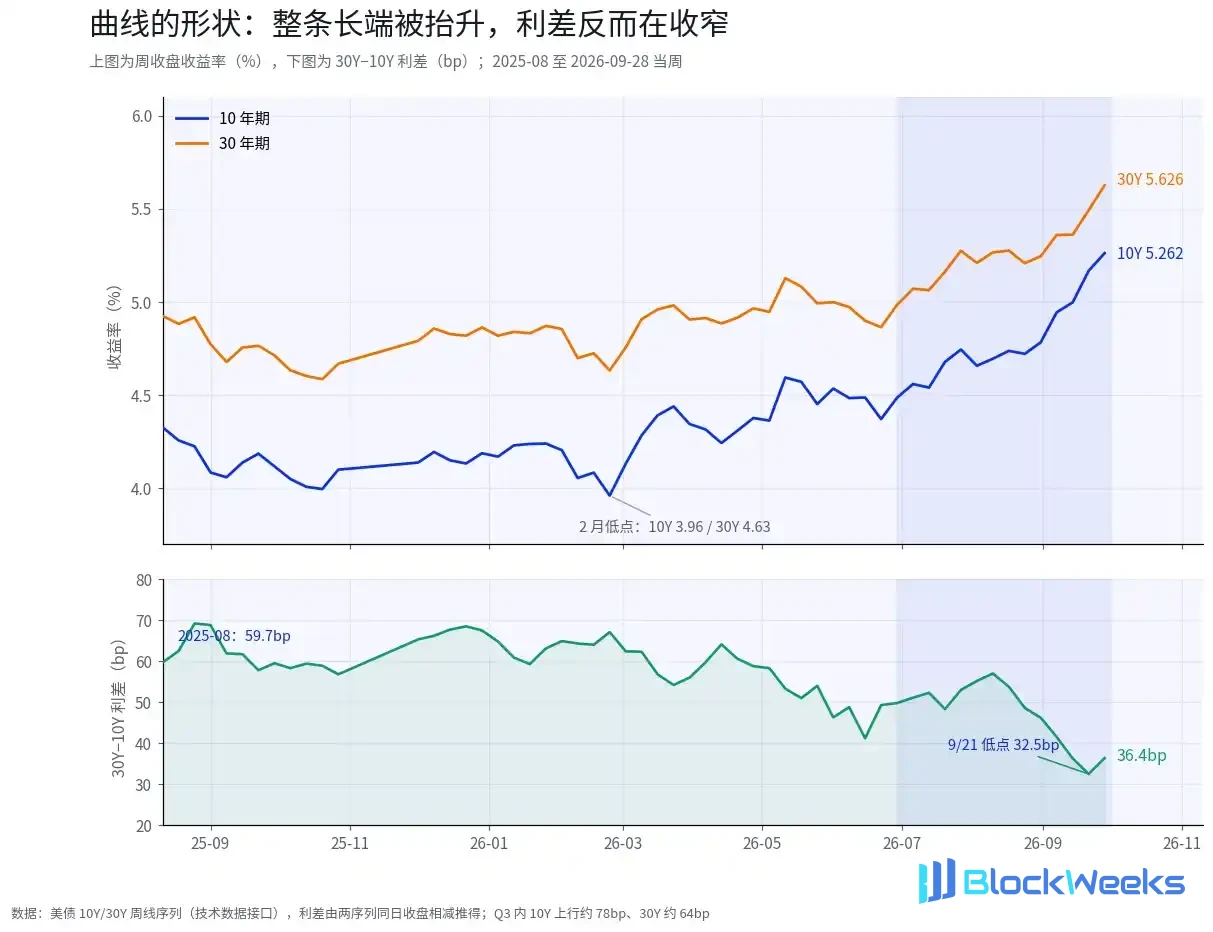
С августа 2025 по февраль 2026 года доходность 10-летних облигаций держалась около 4% более полугода, с минимумом 3,96%. Она начала расти в марте и заметно ускорилась в третьем квартале: в середине июля она все еще составляла 4,54%, а на неделе 28 сентября закрылась на 5,262%, поднявшись примерно на 72 б.п. за квартал. После повышения ставки ФРС 16 сентября доходность не откатилась, и в последнюю неделю сентября она выросла еще на 26 б.п., коснувшись внутридневного уровня 5,342% 1 октября. 2 октября в азиатские часы она немного снизилась до примерно 5,26%, что Reuters описал как «некоторые покупатели возвращаются после падения облигаций».
30-летние были более волатильными. По данным BTIG, всего за 7 торговых дней доходность 30-летних выросла с 5,25% до 5,69%, совокупный рост на 44 б.п.; за тот же период индекс ежедневных настроений (DSI) по облигациям упал до 10%, что является крайне пессимистичным диапазоном. 2 октября 30-летние закрылись на 5,623%.
Форма кривой содержит больше информации. В третьем квартале 10-летние выросли примерно на 78 б.п., 30-летние — примерно на 64 б.п., а спред 30Y-10Y не вырос, а упал, сузившись с 50 б.п. до 36,4 б.п., а 21 сентября он был на уровне 32,5 б.п. Это не крутизна типа «длинный конец паникует в одиночку», а скорее ближе к тому, что весь длинный конец поднимается синхронно — фокус переоценки рынка, возможно, больше не «сколько еще раз ФРС повысит ставку», а «какая компенсация требуется для удержания долгосрочного долга в долларах США».
Это не рынок, уникальный для США. В тот же день, 1 октября: доходность 30-летних британских gilts коснулась 6%, впервые с марта 1998 года; доходность французских государственных облигаций достигла 18-летнего максимума, а спред France-Germany 10-летних расширился до 146,68 б.п., самого широкого с 2012 года; японские 10-летние выросли до 3,11%. Доходность Bloomberg Global Aggregate Treasury Total Return Index выросла до самого высокого уровня с 2000 года, и глобальные облигации потеряли около 2,7% с начала года.
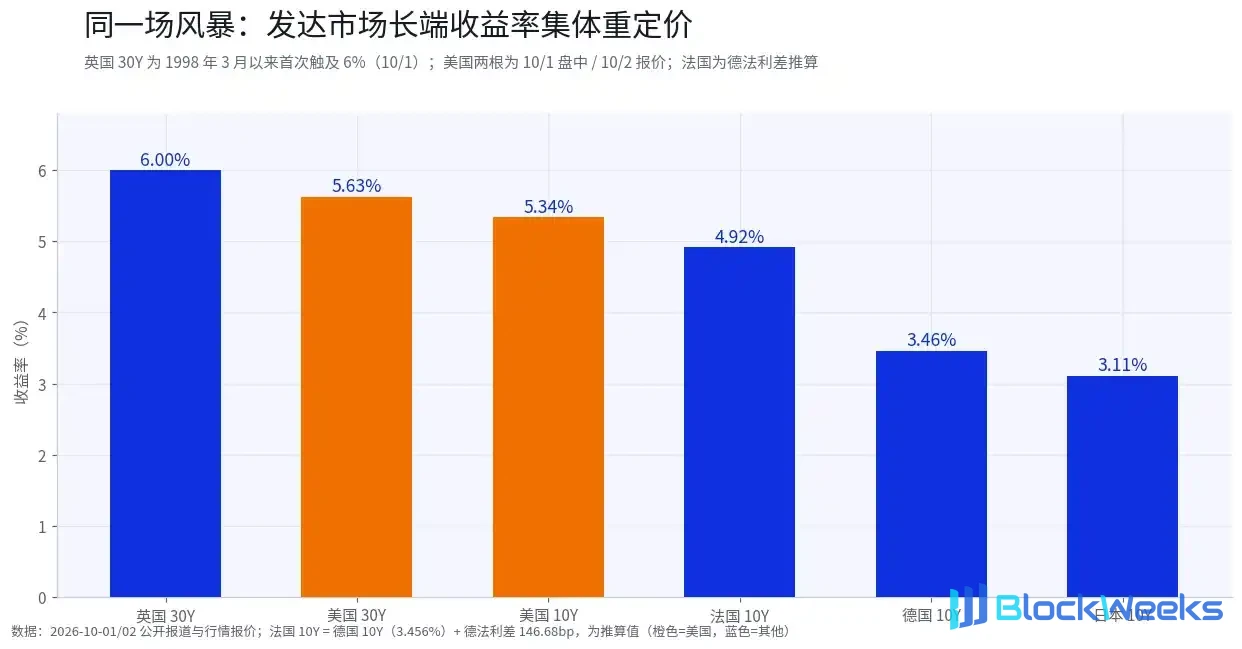
Суверенные облигации развитых рынков были переоценены коллективно в одном и том же квартале, что исключает единичные объяснения, такие как «политическая ошибка одной страны». Возникает вопрос: что именно в одном и том же временном окне одновременно повысило срочную компенсацию для всех активов в долларах, фунтах, евро и иенах.
II. Кто продает: три объяснения с доказательствами на столе
На рынке существует множество объяснений этой распродажи, и прослеживаемость доказательств сильно различается. Разобрать их по отдельности гораздо полезнее, чем хором кричать «медвежий рынок облигаций».
Объяснение первое: доверие к политике обесценивается. После повышения ставки ФРС 16 сентября трейдеры по облигациям все еще закладывали в цены возможность дальнейших повышений; консенсус среди некоторых управляющих активами заключается в том, что более слабые данные по занятости могут не изменить это ожидание. Руководитель отдела инвестиционного уровня T. Rowe Price заявил, что занятость должна быть близка к нулевому росту или даже отрицательной, а заработная плата значительно ниже ожиданий, и «планка на самом деле очень высока». Стивен Блитц, главный экономист TS Lombard, предложил более экстремальный сценарий: если ФРС повторит свой «первородный грех» и развернется слишком рано, до того как инфляция снизится, доходность 10-летних облигаций может достичь 8% в ближайшие годы. 8% — это хвостовой сценарий, но его механизм заслуживает внимания: если центральный банк смягчает политику до того, как инфляция взята под контроль, рынок может потребовать компенсацию через доходность, а не через комментарии.
Объяснение второе: предложение и процентные расходы. Процентные платежи по казначейским облигациям США превысили 1 триллион долларов в этом финансовом году. Чем выше доходность, тем дороже становится рефинансирование; чем дороже рефинансирование, тем больше новый выпуск; чем больше новый выпуск, тем выше требуемая компенсация в следующем раунде ценообразования. Этот цикл может самоусиливаться без опоры на внезапные события. Глобальная синхронность обеспечивает поддержку этому объяснению: Великобритания, Франция и Япония сталкиваются с одним и тем же типом фискальной реальности, и масштаб роста доходности в целом соответствует хрупкости фискального пространства каждой страны. Четыре суверенных эмитента были вынуждены предложить более высокую компенсацию в одном и том же квартале, и одного фактора центрального банка недостаточно для объяснения.

Приведенный выше график является наиболее прямым количественным доказательством второго объяснения: в третьем квартале доходность 10-летних облигаций США выросла примерно на 77 б.п., 30-летних — примерно на 64 б.п., 10-летних облигаций Германии — примерно на 59 б.п., 30-летних облигаций Великобритании — примерно на 42 б.п., а 10-летних облигаций Японии — примерно на 33 б.п. — величины различаются, но направление полностью совпадает.
Объяснение третье: переполненность позиций усиливает волатильность. Согласно отчету от 2 октября, всплеск коротких позиций, ставящих на дальнейший рост доходности, повышает стоимость финансирования на рынке репо. Этот механизм имеет самоусиливающиеся характеристики: чем больше коротких позиций, тем дороже становится финансирование; чем дороже финансирование, тем больше закрытий и стоп-лоссов; чем больше стоп-лоссов, тем выше вероятность чрезмерного роста доходности. Исходя из этого, Джонатан Крински из BTIG считает, что доходность может быть близка к пределу тактического потенциала роста, с возможностью быстрого отката в краткосрочной перспективе. Падение DSI до экстремального значения 10% является сигналом того, что эта сила накапливает условия для разворота. Необходимо различать: короткие позиции, стоимость репо и DSI — все это прослеживаемые данные, тогда как «переполненность ведет к чрезмерному движению, чрезмерное движение порождает разворот» — это механистический вывод.
Эти три объяснения не являются взаимоисключающими. Судя по существующим публичным данным, Explanation Two имеет относительно больше поддержки; Explanation Three в большей степени отражает механизмы краткосрочной волатильности; Explanation One можно рассматривать как один из хвостовых сценариев, который всё ещё требует продолжения проверки на основе данных по занятости, результатов аукционов и спредов репо. Рыночные разногласия также существуют как есть: те, кто видит 8%, склонны рассматривать Explanation One как тренд; ветераны рынка облигаций, впервые за шесть лет настроенные на рост по американским казначейским облигациям, склонны полагать, что Explanations Two и Three самокорректируются. Сосуществование разных позиций на одном и том же уровне цен указывает на то, что расхождение между лонгами и шортами вблизи текущей позиции сильно сконцентрировано. Выбор того, какому объяснению верить, определяет, за каким типом данных следить дальше.
III. Путь передачи: от ставки дисконтирования к криптовалютам
Передача роста доходности на различные активы происходит не по одному и тому же каналу.

Акции: ожидания по прибыли временно компенсируют давление ставки дисконтирования. Рынок 1 октября предоставил образец: доходность внутридневно коснулась 5,342%, индекс внутридневно упал почти на 1%, затем Accenture объявила о новых заказах на полный год на сумму 84,5 млрд долларов и квартальных заказах на 22,2 млрд долларов, её акции выросли на 16%, а основные индексы сократили потери почти до нуля. Давление ставки дисконтирования объективно существует, но когда ожидания по прибыли достаточно сильны, числитель может временно компенсировать знаменатель. Иная точка зрения BTIG заключается в том, что изменение корреляции между доходностью и Nasdaq является двунаправленным; если доходность быстро упадёт, ранее сконцентрированная структура позиций может столкнуться с корректировкой, и в то время как широта рынка восстанавливается, сектора с концентрированным весом, напротив, могут ослабнуть. Волатильность индекса ограничена, но внутренняя структура может меняться.
Рынок финансирования: стоимость репо растёт. Увеличение коротких позиций повышает стоимость репо, что означает, что стоимость финансирования левериджных фондов растёт. Рынок репо находится в основании системы долларового левериджа: хедж-фонды, занимающие ценные бумаги для покупки облигаций, маркет-мейкеры, пополняющие запасы, и корпоративные краткосрочные рефинансирования — все зависят от этого канала. Этот канал также связан с криптовалютным рынком — ставки финансирования бессрочных контрактов, леверидж бирж и притоки и оттоки стейблкоинов находятся ниже по течению от тех же условий финансирования. Напряжение сначала появляется на стороне репо, а рискованные активы испытывают давление позже.
Гонконгские акции: гонконгский доллар привязан к доллару США, передача стоимости финансирования. Гонконгский доллар привязан к доллару США, поэтому рост процентных ставок в США будет передаваться на оценки гонконгских акций через стоимость финансирования, при этом сектора роста с большей дюрацией подвержены более прямому влиянию. Индекс Hang Seng Tech немного отскочил после повышения ставки 16 сентября, затем снова упал, закрывшись 2 октября на уровне 4 157,94 пункта, что на 2,26% ниже, чем в предыдущий день. Южные потоки являются буферной переменной в этой цепочке: их темпы в большей степени следуют за циклом ликвидности материкового Китая, а не за долларовым ценообразованием. Смогут ли южные потоки хеджировать давление оттока иностранного капитала, может быть важным фактором, влияющим на силу этой цепочки передачи.

На дневном графике индекс Hang Seng Tech резко вырос после повышения ставки Федеральной резервной системой 16 сентября, затем начал снижаться примерно в октябре; в ходе азиатской сессии 2 октября он составил 4 144,02 пункта, что на 2,58% ниже (внутридневная основа, не закрытие). Буферной переменной для гонконгских акций является темп южных потоков — он относится к циклу ликвидности материкового Китая и не полностью следует за долларовым ценообразованием. Сила этой цепочки передачи зависит от того, смогут ли южные потоки хеджировать давление ставки дисконтирования со стороны иностранного капитала.
Для криптовалют: три канала, направления не совпадают.
Канал ставки дисконтирования является отрицательным. Рост реальных процентных ставок обычно оказывает давление на дюрационные активы, и BTC структурно всё больше приближается к методу ценообразования «долгосрочного актива без денежного потока». Первая половина 2026 года уже продемонстрировала это: в период, когда доходность колебалась около 4%, BTC всё равно упал с $117 000 до $63 000, главным образом из-за оттока капитала и делевериджинга — его влияние может превысить сам канал ставки дисконтирования. Это говорит об одном: для криптоактивов первой чувствительной переменной может быть не уровень процентной ставки, а направление маржинального капитала.
Канал доходности является положительным, но обсуждается меньше. Чем выше доходность казначейских облигаций США, тем толще резервный доход эмитентов стейблкоинов, которые держат краткосрочные казначейские облигации США в качестве основного резервного актива. Отраслевое исследование дало ориентир по масштабу: резервный доход Circle во втором квартале этого года составил $668 млн, что составляет около 95% выручки, а его бизнес-модель похожа на преобразование ончейн-обязательств в ончейн-портфели казначейских облигаций США. Каждый шаг повышения процентных ставок увеличивает спред таких «ончейн-фондов денежного рынка». Издержки лежат на стороне держателя: после того как безрисковая ставка закрепилась выше 5,3%, относительная альтернативная стоимость владения волатильными активами одновременно возрастает. Утолщение дохода эмитента и рост альтернативной стоимости для держателя происходят одновременно — это двустороннее влияние роста процентных ставок на криптоактивы.
Канал ликвидности ужесточается. Рост стоимости репо, нарушения на рынке финансирования и глобальная ребалансировка портфелей, вызванная ростом доходности облигаций, маржинально отзывают аппетит к риску. Сила, хеджирующая этот канал, исходит от ETF: опубликованный в конце сентября отчёт сообщал, что биткоин-ETF за одну неделю увидели $2,4 млрд чистого притока, причём это появилось на неделе, когда была объявлена рамочная договорённость о взаимном снижении налогов между Китаем и США.

В третьем квартале возникла контринтуитивная картина: доходность выросла на 72 б.п., а BTC вырос примерно на 33%. В недельном выражении BTC поднялся примерно с $63 600 в конце июня до $84 700 на неделе 28 сентября, при этом на неделе 10 августа произошёл однократный недельный скачок на 23,7%. Это напрямую противоречит интуиции, что «рост доходности медвежий для крипты». ››

Сравнивая недельные прибыли и убытки за последний год неделя за неделей: в третьем квартале рост доходности и рост BTC почти всегда появлялись одновременно; но если смотреть на весь год, связь между ними была иногда положительной, иногда отрицательной, едва ли стабильной. То есть одновременный рост был явлением, характерным именно для третьего квартала, а не надёжным правилом. Если бы они стабильно двигались разнонаправленно, «рост доходности медвежий для BTC» был бы почти здравым смыслом; если бы они стабильно росли вместе, BTC полностью стал бы разновидностью рискового актива. Сейчас нет ни того, ни другого — одна из возможностей состоит в том, что доминирующий фактор, двигавший BTC в третьем квартале, сменился, а процентные ставки отошли на относительно второстепенную позицию.

На дневном графике BTC не упал после повышения ставки 16 сентября, ускорил рост в конце сентября и закрылся на уровне $84 469 1 октября. На рынке есть три объяснения этого синхронного роста. Первое — инфляционное: повышение номинальной процентной ставки частично поглощается инфляционными ожиданиями — ситуация на Ближнем Востоке однажды подтолкнула WTI выше $100, после чего цена откатилась — номинальные активы обычно пользуются большей популярностью в инфляционной среде. Второе — ориентированное на рост: капитальные затраты на ИИ повышают ожидания по прибыли и аппетит к риску, доходности и рисковые активы растут вместе, и фондовый рынок США продемонстрировал именно такое сочетание в ходе внутридневных торгов 1 октября. Третье — обусловленное ликвидностью: непрерывный чистый приток средств в ETF в сочетании с реализацией рамочного соглашения о взаимном снижении налогов между Китаем и США, при этом условия ликвидности временно перевесили ставку дисконтирования.
В настоящее время три объяснения трудно оценить, опираясь только на имеющиеся данные, но их устойчивость различается: первые два основаны на фундаментальных изменениях, тогда как третье — на потоках капитала, и последнее может развернуться быстрее. Один перекрёстный сигнал, заслуживающий отслеживания, таков: если доходности продолжат расти, а приток средств в ETF заметно замедлится, это может означать, что ситуация, описанная третьим объяснением, отступает — в этот момент влияние канала ставки дисконтирования может вновь расшириться.
IV. $113 000: предпосылки целевой цены Citi
1 октября Citi повысил 12-месячную целевую цену биткоина с $82 000 до $113 000, а Ethereum — с $2 240 до $3 028, и ожидает чистого притока около $5 млрд в криптовалютные инвестиционные продукты в течение следующих 12 месяцев. В день публикации отчёта спотовый BTC котировался на уровне $83 251 (база Citi), что примерно на 35,7% ниже новой целевой цены. В тот же день доходность 10-летних казначейских облигаций США достигла нового максимума с 2002 года — исследовательский отчёт и рынок задали противоположные тона.
Способ поместить оба в одну рамку — различать временное измерение. Чистый приток в $5 млрд — это вопрос потока за 12 месяцев, тогда как 5,34% — это вопрос цены за неделю; оба могут быть верны одновременно. Эта целевая цена подразумевает три предпосылки: чистый приток в ETF продолжается (в настоящее время материализуется и ускоряется, при этом однократный недельный приток в $2,4 млрд произошёл всего за несколько дней до публикации отчёта); доллар и реальные процентные ставки остаются контролируемыми, без шока ставки дисконтирования (в настоящее время проверяется — после повышения ставки трейдеры всё ещё закладывают в цены дополнительные повышения, а 30-летняя доходность достигла 24-летнего максимума); регулирование и настроения по риску остаются стабильными (нейтрально).
Что касается этой целевой цены, более важно следить не за самой цифрой, а за её условиями действительности. В течение следующих нескольких недель достаточно следить за двумя вещами: достигнут ли реальные процентные ставки новых максимумов; и не упадёт ли недельный приток в ETF заметно с миллиардного уровня. Если оба условия сохраняются, этот путь остаётся действительным; если любое из них заметно ослабнет, справочная ценность этой целевой цены может снизиться, и рыночное ценообразование может вернуться к торговле в диапазоне.
V. Показатели шести типов инструментов, связанных с биткоином, за последний год
Одно и то же суждение — бычий взгляд на биткоин — можно выразить через шесть типов инструментов с совершенно разной структурой. В этом разделе сравниваются показатели шести типов инструментов за последний год: насколько различаются результаты при различии инструментов. Что касается того, какой тип выбрать, это зависит от структуры позиций и толерантности к просадке каждого человека; это не вопрос, на который может ответить данная статья, и она не должна на него отвечать. Все цифры взяты из публичных рыночных данных и финансовых отчётов, цены по состоянию на закрытие фондового рынка США 1 октября (предрыночные торги 2 октября не включены), а прибыли/убытки рассчитаны на основе недельного закрытия (неделя с 2025-09-28 по неделю с 2026-09-28).

Спот и спотовые ETF: напрямую отслеживают цену актива. За последний год BTC упал на 24,5%, тогда как IBIT упал на 22,6%, разница в 1,9 процентного пункта, в основном из-за комиссий и ошибки отслеживания. 1 октября IBIT закрылся на уровне $47,75 при масштабе около $80 млрд. В этот тип инструментов не примешиваются операционные переменные: если макроэкономическое суждение верно, он выигрывает; если суждение неверно, он проигрывает, и оно не будет переписано решениями компании, а также не имеет других видов бизнеса, обеспечивающих буфер.
Операционные платформы: сочетание денежного потока и торгового объема. Robinhood (HOOD) закрылась 1 октября на уровне $111,15, снизившись на 8,7% за прошедший год и на 3,5% с начала 2026 года — наименьшее падение среди группы операционных платформ. Терпимость, которую проявляет к ней рынок, связана со структурой ее выручки: выручка за 2025 финансовый год составила $4,47 млрд (+52%), чистая прибыль — $1,88 млрд, а криптовалюта — лишь одно из направлений ее бизнеса. Квартальная волатильность остается значительной — выручка в Q1 2026 составила $1,067 млрд, упав до $535 млн во Q2 — это нормально для торгового бизнеса, а не операционное ухудшение.
Coinbase (COIN) закрылась 1 октября на уровне $189,29, снизившись на 39,4% за прошедший год и на 20,0% с начала 2026 года — версия в той же группе с более высокой зависимостью от объема криптовалютных торгов, и ее падение также глубже. Выручка за 2025 финансовый год составила $7,18 млрд (+9,4%), рост явно замедлился; в Q1 и Q2 2026 года она зафиксировала чистые убытки в размере $394 млн и $359 млн соответственно, тогда как за 2025 финансовый год все еще имела годовую прибыль в $1,26 млрд. В период, когда BTC упал с $117 000 до $85 000, торговый объем и справедливая стоимость активов одновременно оказались под давлением, и отчет о прибылях и убытках изменился быстрее, чем цена акций. В какой степени это падение является чрезмерной реакцией, необходимо проверить данными о торговом объеме в последующих финансовых отчетах; по одной лишь цене акций судить трудно.
В первой половине 2026 года выручка и чистая прибыль HOOD были положительными, COIN имела наибольший масштаб выручки, но зафиксировала убыток, а совокупная чистая прибыль CRCL за два квартала составила около $104 млн.

В первой половине 2026 года выручка и чистая прибыль HOOD были положительными, COIN имела наибольший масштаб выручки, но зафиксировала убыток, а совокупная чистая прибыль CRCL за два квартала составила около $104 млн.
Эмитенты стейблкоинов: косвенные бенефициары роста процентных ставок. Circle (CRCL) закрылась 1 октября на уровне $82,91, снизившись на 34,7% за прошедший год и на 0,7% с начала 2026 года. Выручка за 2025 финансовый год составила $2,75 млрд (+64%), с чистым убытком за год в $70 млн; в Q1 и Q2 2026 года чистая прибыль стала положительной ($55,25 млн и $48,22 млн), с чистой маржой около 7%. Логика проста: доход от резервов составляет около 95% выручки, и каждый шаг повышения процентных ставок увеличивает спред в этом бизнесе. Тем не менее цена акций упала на 34,7% за прошедший год — рынок обеспокоен двумя другими вещами: уровнем оценки и расходами на распространение, и попутный ветер от процентных ставок недостаточен, чтобы полностью их покрыть. Circle одновременно испытывает две противоположные силы: чем выше процентная ставка, тем толще доход от резервов; чем выше процентная ставка, тем выше альтернативные издержки для держателей стейблкоинов. Относительная сила этих двух факторов может быть важным фактором, влияющим на последующее направление бизнес-модели стейблкоинов.

Левериджные прокси и майнинговые акции: высокоэластичные инструменты. Strategy (MSTR) закрылась 1 октября на уровне $160,50, снизившись на 48,1% за прошедший год и поднявшись на 2,1% с начала 2026 года. Ее падение за прошедший год превысило само BTC, а волатильность также усилилась на этапе восстановления. Именно это и является характеристикой левериджных инструментов: значительные колебания могут происходить в обоих направлениях.
Майнинговые акции предоставляют другой угол обзора. MARA закрылась 1 октября на уровне $11,21, снизившись на 30,5% за прошедший год и поднявшись на 13,1% с начала 2026 года; CLSK закрылась на уровне $12,52, снизившись на 3,4% за прошедший год и поднявшись на 8,4% с начала 2026 года. Обе показали результаты лучше BTC с начала 2026 года, но их динамика за прошедший год заметно разошлась: падение CLSK было гораздо меньше, чем у MARA. Ценообразование майнинговых акций одновременно включает расширение хешрейта, затраты на электроэнергию и удельную экономику после халвинга, и его связь с ценой монет нестабильна — рассматривать их как «дешевый заменитель» BTC не подтверждается данными за прошедший год.
Разрыв в доходности между шестью типами инструментов повсеместно сократился: за последний год BTC упал на 24,5%, а остальные пять все двинулись в его сторону—те, у кого характеристики левериджа выше, упали глубже (MSTR -48,1%), тогда как те, у кого источники дохода более диверсифицированы, упали относительно меньше (HOOD -8,7%, CLSK -3,4%), и ни один не продемонстрировал независимого тренда. Различия между инструментами по сути являются различиями в риск-характеристиках: исторически в аналогичных условиях инструменты с более высокой эластичностью часто росли сильнее; а в фазах, где доминирует давление ставки дисконтирования, их просадки обычно были глубже. Сами различия не о превосходстве или недостатках, но держателям нужно ясно понимать, какому риск-характеристике они подвержены.
VI. Список наблюдения
В ближайшие недели следующие сигналы важнее уровня доходности.
VII. Заключительные мысли
Резкий рост доходности легко воспринимается как один из двух крайних нарративов: либо «плохие новости исчерпаны», либо «судный день рынка облигаций». Этот раунд рыночного движения даёт третий ответ—вес ценообразования смещается с денежно-кредитной политики к фискальной реальности. У этого процесса нет финального звонка, только партии денежных потоков, которые переоцениваются.
История давала нам похожие моменты. Последний раз, когда доходность 10-летних облигаций стояла около целочисленной отметки 5%, рынок также прошёл через дебаты «нарратив предложения против обвала спроса», которые в конечном итоге закончились поэтапным откатом доходности; за максимумом 5,3% в 2007 году стоял совершенно иной кредитный цикл. Тот же уровень, другая структура—выводы нельзя копировать целиком. Особенность этого раунда заключается в масштабе фискального счёта и его глобальной синхронности, что означает, что пространство для отката может быть уже, чем предполагает исторический опыт.
Для криптоинвесторов конкретные сигналы полезнее макроэкономических позиций. Перетягивание каната между потоками капитала и ставками дисконтирования всё ещё продолжается. Одновременный рост в Q3 показывает, что потоки капитала временно берут верх, а также показывает, что хрупкость этого перетягивания каната накапливается. В дальнейшем ключевые показатели для наблюдения включают доходность 10-летних облигаций, стоимость финансирования, результаты аукционов 30-летних облигаций и спреды репо, чтобы судить, как меняется относительное влияние между потоками капитала и ставками дисконтирования.
Теперь отодвинем объектив ещё на один слой. Мир, где безрисковая ставка стоит выше 5%, имеет для криптоиндустрии последствия, выходящие за рамки цены. Нативная активность в сети должна конкурировать с этим новым ориентиром доходности: доходность стейкинга, спреды стейблкоинов и ценообразование продуктов RWA—все должны ответить на один и тот же вопрос—после вычета безрисковой доходности сколько компенсации остаётся. Привычки оценки, выработанные в среде нулевых ставок 2021 года, пересматриваются пункт за пунктом. На уровне эмитентов более толстый резервный доход является попутным ветром; на уровне приложений удержание пользователей должно преодолеть дополнительный порог в 5,3%. Вопрос, который индустрия обсуждала последние два года—«что такое фундаментальные показатели»—будет вынужден дать более конкретный ответ в этой среде ставок.
Что касается того, кто в конечном итоге оплатит этот счёт, график аукционов в октябре и спреды репо дадут ответ раньше любых комментариев. Пока что определённо только одно: передача ценовой власти ещё не завершена.
Источники данных
Отказ от ответственности: Содержание этой статьи предназначено только для общих информационных и рыночных комментаторских целей и основано на публичных материалах, доступных на момент, описанный в тексте. Соответствующие рыночные данные, ожидания и вероятности могут меняться в зависимости от рыночных условий. Взгляды и инвестиционные стратегии третьих сторон, аналитиков или других лиц, цитируемых в этой статье, представляют только взгляды соответствующих третьих сторон на конкретный момент времени и не представляют взгляды или рекомендации BIT. Эта статья не является инвестиционным советом, инвестиционным исследованием, предложением, приглашением или рекомендацией каких-либо ценных бумаг, инвестиционных продуктов или торговых стратегий, а также не должна служить основой для каких-либо инвестиционных решений. Финансовые рынки связаны с риском; цены на ценные бумаги и рыночная доходность могут колебаться, а историческая доходность и прошлые рыночные тенденции не представляют и не гарантируют будущие результаты. Инвесторы должны самостоятельно оценивать соответствующие риски, исходя из своих обстоятельств, и при необходимости обращаться за профессиональной консультацией.