Автор: Чжао Ин
Противостояние волны AI-агентов и роста доходности американских гособлигаций раскалывает американский фондовый рынок на два совершенно разных мира.
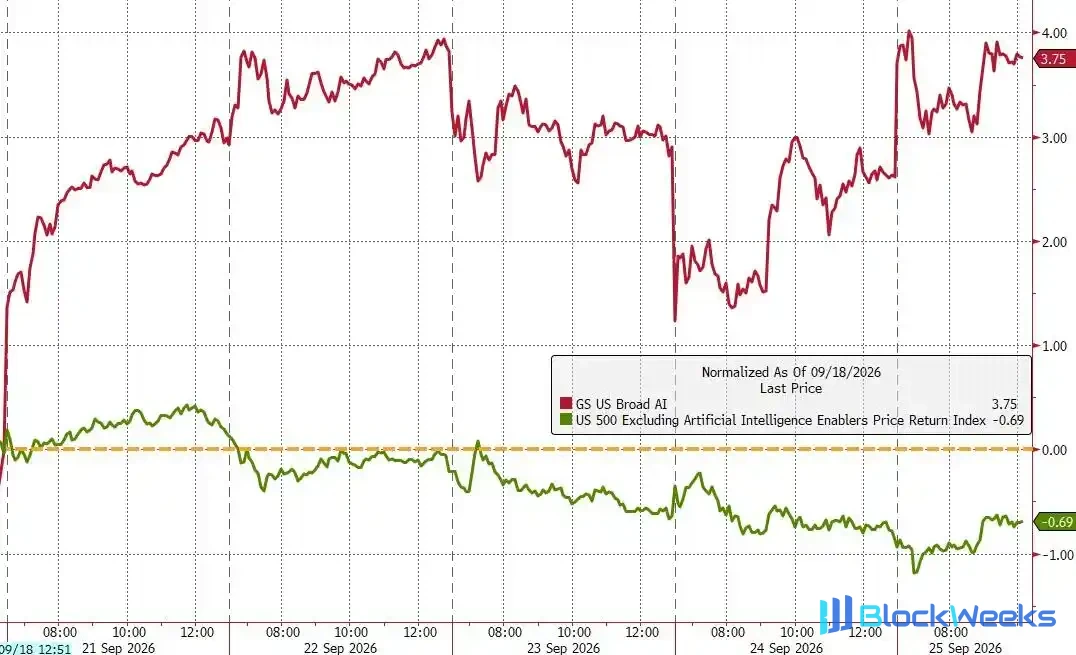
На этой неделе Meta выпустила свою агентную AI-модель Muse, и её рыночная капитализация за неделю взлетела на 220 миллиардов долларов, что вывело индекс Nasdaq 100 в лидеры среди основных фондовых индексов. Но в то же время доходность американских гособлигаций продолжает расти, отправляя чувствительные к процентным ставкам активы на дно — индекс Russell 2000 заметно отстаёт, а индекс S&P 500 раз за разом колеблется в районе 7700 пунктов и никак не может совершить эффективный прорыв.
Внутренняя дифференциация рынка достигла крайней степени. Если исключить связанные с AI бумаги, S&P 500 на этой неделе фактически упал примерно на 1%; число акций, обновивших минимумы на Нью-Йоркской фондовой бирже, девять торговых сессий подряд превышает число акций, обновивших максимумы, — это самая длинная серия с октября 2023 года.
Руководитель глобального бизнеса хедж-фондов Goldman Sachs Тони Пасквариелло охарактеризовал текущую ситуацию как «удручающую игру в кошки-мышки» между фондовым рынком и рынком процентных ставок и дал чёткую рекомендацию: если вы намерены держать длинные позиции по акциям, необходимо одновременно открывать короткие позиции по американским гособлигациям для хеджирования процентного риска.
AI-агенты запускают структурный рост, концентрация капитализации достигает исторического максимума
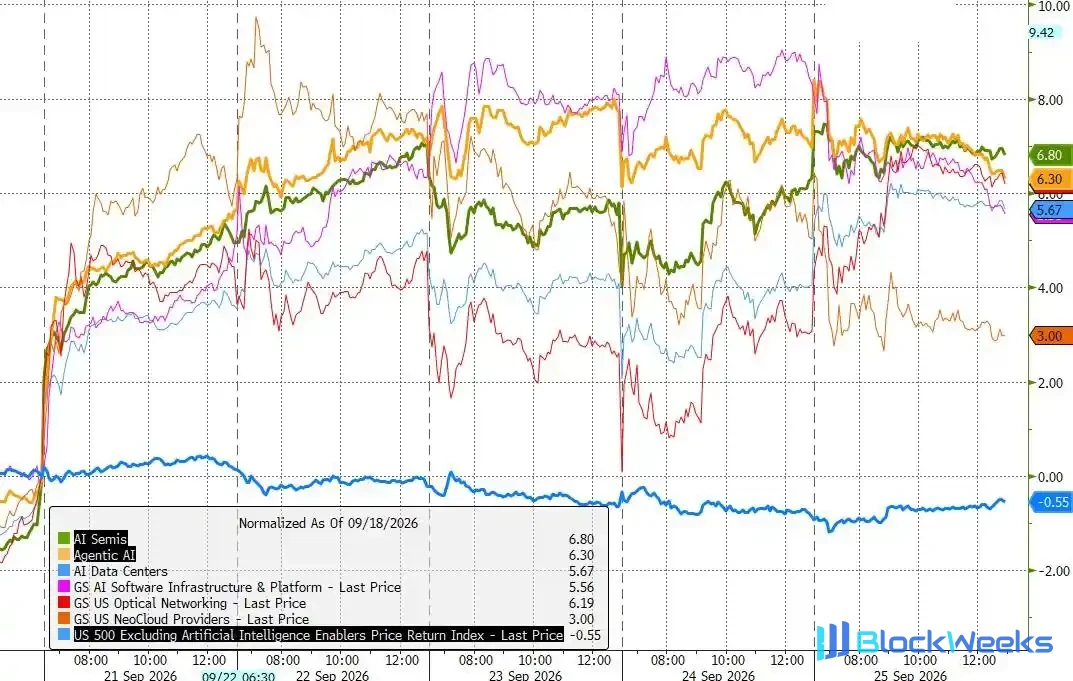
Модель Muse от Meta стала главным катализатором рынка на этой неделе. Выпуск этого агентного AI-продукта увеличил рыночную капитализацию Meta за неделю на 220 миллиардов долларов, вернув общую капитализацию к отметке в 2 триллиона долларов, и подтолкнул вверх всю цепочку AI-индустрии — сектор полупроводников возглавил рост благодаря спросу на оборудование со стороны «экономики инференса», а связанные с агентным AI бумаги выиграли коллективно. Индекс корзины агентного AI Goldman Sachs (тикер GSXUAGNT) вслед за этим вырос, а корзина высокобета-моментума записала девять торговых сессий роста подряд.
Опытный трейдер Goldman Sachs Рич Приворотски отметил, что Muse — лишь первый среди множества игроков, и в ближайшие недели и месяцы появятся конкурирующие продукты от Google и OpenAI. По его мнению, по мере того как крупные компании берут на себя функции безопасности, инфраструктуры и дистрибуции, множество экономических трений и промежуточных звеньев будет устранено, что само по себе является повышением производительности и структурно оказывает дезинфляционное воздействие, а совокупное влияние на весь фондовый рынок — положительное.
Примечательно, что концентрация капитализации американского фондового рынка поднялась до исторического экстремума. Главный технологический аналитик Goldman Sachs Пит Каллахан отметил, что в настоящее время в S&P 500 насчитывается уже 10 американских TMT-компаний с капитализацией более 1 триллиона долларов, тогда как всего три года назад, на старте AI-цикла, таких было лишь 3.
Серьёзная внутренняя дифференциация рынка, «торговля на расширение» объявлена завершённой
За эйфорией AI-ралли скрывается резкое ухудшение широты рынка. На этой неделе технологический сектор был единственным лидером, энергетический и финансовый секторы оба отстали; рост Mag7 (семи технологических гигантов) почти втрое превысил рост остальных 493 компонентов S&P. ZeroHedge со ссылкой на данные отметил, что «торговля на расширение» уже мертва — число акций, обновивших минимумы на Нью-Йоркской фондовой бирже, девять дней подряд превышает число обновивших максимумы, что является самым длинным рекордом почти за три года.
В то же время внутри AI-ралли также наблюдается дифференциация. Акции, связанные с AI-энергетикой, на этой неделе показали слабую динамику, которая почти идеально отрицательно коррелирует с вероятностью победы Демократической партии на промежуточных выборах в США в Палате представителей — рынок опасается, что если демократы получат контроль над Палатой представителей, существующие и будущие проекты строительства дата-центров могут быть отложены на неопределённый срок, что создаёт потенциальное давление на инвестиции в AI-инфраструктуру США.
Кроме того, кредитные спреды сверхмасштабных облачных компаний (Hyperscaler) на этой неделе заметно расширились, тогда как их фондовые оценки по-прежнему остаются на высоком уровне. Goldman Sachs заметил, что расхождение между кредитным риском Hyperscaler и подразумеваемой волатильностью Nasdaq расширилось до аномального уровня, и этот разрыв заслуживает настороженности.

Доходность американских гособлигаций — главное препятствие, уровень 7700 пунктов S&P раз за разом не поддаётся
Продолжающийся рост доходности американских гособлигаций — ключевая переменная, сдерживающая прорыв рынка на этой неделе. Индекс S&P 500 после двухмесячной консолидации в районе 7700 пунктов во вторник на мгновение подал признаки прорыва вверх, но сразу же получил «прямой удар» от рынка облигаций и к вечеру того же дня вернулся к исходной точке.
Пасквариелло описал эту ситуацию как «удручающую игру в кошки-мышки» между фондовым рынком и рынком процентных ставок: всякий раз, когда фондовый рынок пытается совершить прорыв, процентные ставки тут же подскакивают, подавляя склонность к риску; а рост ставок, в свою очередь, через ужесточение финансовых условий оказывает прямое давление на чувствительные к процентным ставкам активы. Индекс Russell 2000 уже шесть недель подряд отстаёт от S&P 500, и Goldman Sachs признаёт, что малые акции подвергаются постоянным распродажам со стороны долгосрочных фондов и каналов управления благосостоянием, а техническая картина также пробита.
На уровне оценок исследование команды стратегов по американским акциям Goldman Sachs показывает, что рынок уже в определённой степени закладывает дисконт в устойчивость роста прибыли AI-инфраструктуры — медианный форвардный P/E акций AI-инфраструктуры упал с 32 раз в апреле 2026 года до текущих 22 раз, и часть пессимистичных ожиданий уже отыграна.
Goldman Sachs: при владении акциями нужно хеджирование, для прорыва всё ещё нужен катализатор
Столкнувшись с вышеописанной разорванной конъюнктурой, Пасквариелло дал чёткую операционную рамку: если вы хотите держать значительную длинную позицию по акциям, необходимо одновременно открыть простую короткую позицию по американским гособлигациям для хеджирования. Он оценил текущие спекулятивные длинные позиции на рынке в +3 по стандартной шкале от -10 до +10, считая, что совокупная позиция не является перегруженной.
Он также отметил, что темпы обратного выкупа замедляются, объём новых размещений акций растёт, американские розничные инвесторы склонны к выжиданию, и текущая структура рынка не идеальна. Но он также признал, что, учитывая столь яростную динамику процентных ставок в последнее время, способность фондового рынка удержать большую часть роста сама по себе уже немалое достижение.
Вывод Пасквариелло таков: если на рынке появится катализатор для прорыва вверх, быстрые деньги будут вынуждены стремительно входить в рынок вдогонку; но до этого борьба между фондовым рынком и процентными ставками продолжится, и ZeroHedge добавил к этому последнее слово — «yet» (пока нет).