Автор: Сяосян, Cailian Press
После того как в среду доходность казначейских облигаций США потерпела самое сокрушительное поражение почти за 18 месяцев, «вторая фаза» текущего кризиса американских казначейских облигаций, похоже, набирает обороты: доходность постепенно переходит от «высокого роста» к «быстрому росту»...
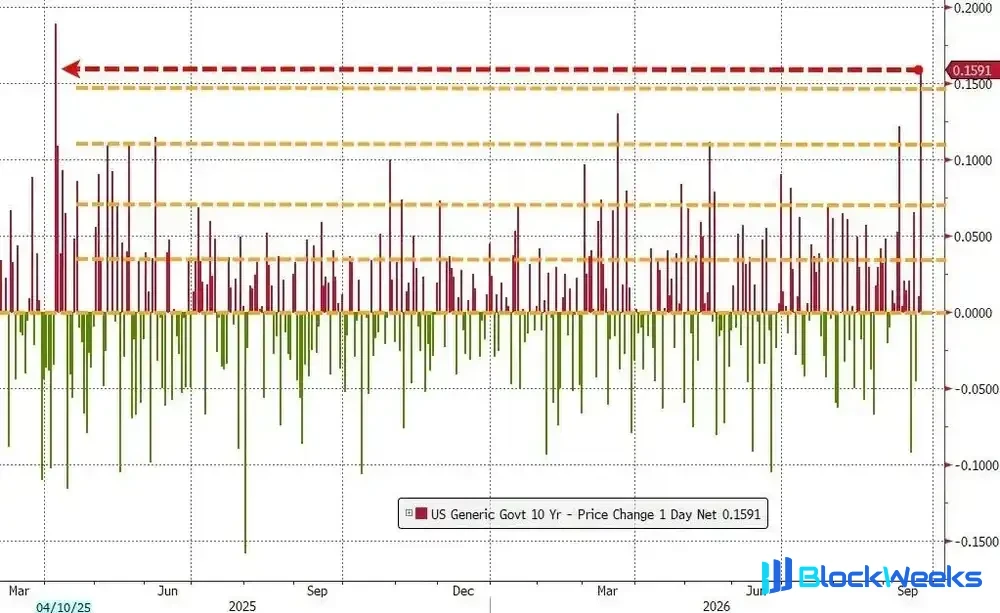
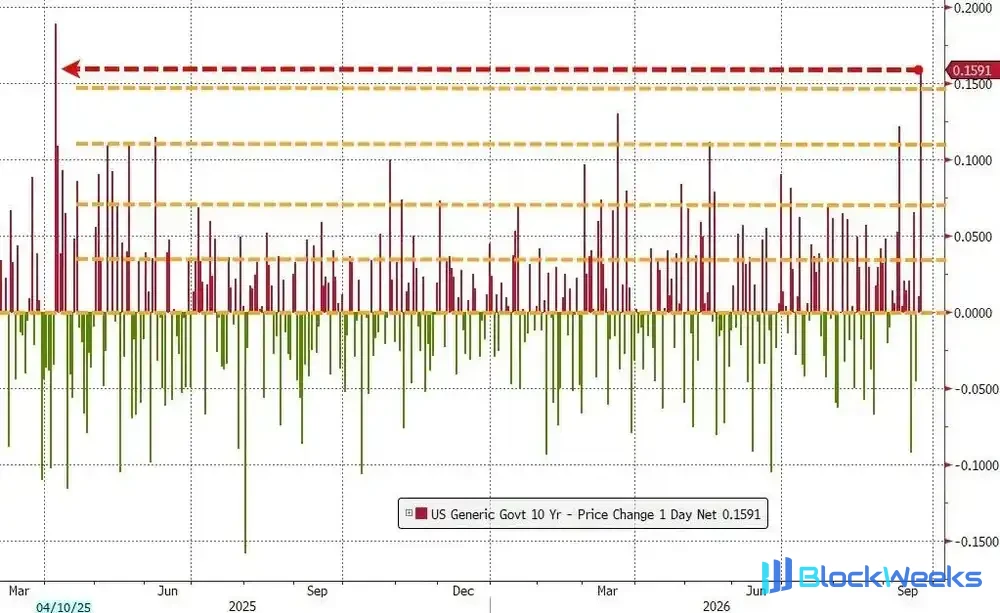
Ранее в тот же день Cailian Press сообщала, что в результате наложения «пяти последовательных ударов» медвежьих новостей рынок казначейских облигаций США в среду сформировал «идеальный шторм», что привело к крупнейшему однодневному росту доходности 10-летних казначейских облигаций США за всю историю наблюдений с апреля 2025 года, когда объявленные Трампом тарифные меры «Дня освобождения» вызвали рыночную турбулентность. По отраслевой статистике, это было редкое экстремальное колебание в 4 стандартных отклонения.
Многие представители отрасли ранее предупреждали, что рост доходности сам по себе не обязательно приводит к обвалу фондового рынка. Больший риск на самом деле заключается в том, что рыночная волатильность слишком быстрая и неупорядоченная. Для акций скорость изменения процентных ставок важнее направления, по крайней мере, в краткосрочной и среднесрочной перспективе.
После жестокой распродажи на рынке облигаций в среду людям, несомненно, сейчас нужно нервничать...
Goldman Sachs ранее предупреждал в исследовательском отчете, что когда доходность 10-летних казначейских облигаций США колеблется примерно на 50 базисных пунктов в течение месяца или на 30 базисных пунктов в течение двух недель, фондовый рынок начнет уделять этому пристальное внимание.
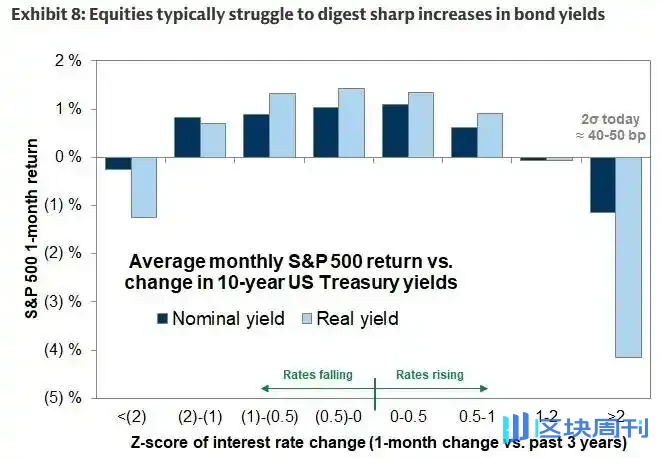
Интересно, что по состоянию на среду доходность 10-летних казначейских облигаций США с 26 августа выросла в совокупности на 51 базисный пункт; с 8 сентября она выросла в совокупности на 35 базисных пунктов — хотя это немного превышает статистический период Goldman Sachs по времени, если распродажа казначейских облигаций США продолжится без ослабления, то преодолеть предупредительную черту, установленную Goldman Sachs, очевидно, уже не составит труда.

Доходность «сидит на 5, смотрит на 6»
В течение многих лет достижение доходностью 10-летних казначейских облигаций США эталонного уровня в 5% рассматривалось как переломный момент, когда глобальные финансовые рынки начинают испытывать потрясения. Теперь этот порог уже не кажется потолком, а скорее промежуточной остановкой.
В этом месяце доходность 10-летних казначейских облигаций США одним махом преодолела 5% — чрезвычайно редкое явление за последние десятилетия, и даже когда оно происходит, оно часто бывает мимолетным. Но этот прорыв заставил некоторых инвесторов столкнуться с тревожным вопросом: что, если 6% — это новая цифра, которая действительно не дает им спать по ночам?
Продолжительность этого прорыва доходности выше 5% все еще коротка и недостаточна для полного подтверждения этой теории. Но, по словам Майка Белла, руководителя отдела рыночной стратегии BlueBay Asset Management, этот уровень исторически был лишь психологическим порогом, а не автоматически срабатывающей предупредительной чертой.
«Люди всегда думают, что существует некое „магическое число“ для доходности казначейских облигаций США, и как только оно достигнуто, это становится проблемой, но на самом деле это относительное понятие, а не абсолютная величина», — пояснил Белл.
Что действительно имеет значение, так это сравнение доходности казначейских облигаций с другими ключевыми инвестиционными показателями, особенно с коэффициентом доходности акций. Белл отметил, что баланс между ними приближается к критической точке перелома, что, вероятно, создаст предпосылки для нового раунда распродаж на фондовом рынке.
Исторические закономерности дают некоторое представление. Последний раз, когда доходность 10-летних казначейских облигаций США превысила 5%, был накануне глобального финансового кризиса, когда индекс MSCI All Country World Index сократился вдвое; а менее чем за десятилетие до этого доходность взлетела почти до 6,8%, что также стало одним из факторов, вызвавших крах пузыря доткомов.

Аналитики JPMorgan отметили, что причина, по которой текущая точка рыночного давления может снова подняться выше 5%, в основе своей связана с «крупным структурным изменением» в мировой экономике — значительно возросшим весом искусственного интеллекта, здравоохранения и сектора услуг. Ведущие компании в этих областях продолжают агрессивно инвестировать и расширяться, независимо от стоимости заимствований.
JPMorgan, ссылаясь на мнения некоторых крупных инвесторов на своей недавней конференции, заявил, что это означает, что «традиционный механизм передачи процентных ставок, по-видимому, значительно ослаб», а «порог краха» фондового рынка может повыситься — или упасть в диапазоне от 5,5% до 6,0%.
Глубокое переоценка
В любом случае, на рынке казначейских облигаций США объемом 29 триллионов долларов, который служит ценовым ориентиром почти для всех финансовых активов, движение доходности с 5% до 6% будет означать глубокое изменение глобальной стоимости капитала.
Доходность казначейских облигаций США на уровне 6% подразумевает три сигнала: значительный рост инфляционных ожиданий, усиление опасений по поводу устойчивости бюджетной системы США или твердую уверенность рынка в том, что высокие процентные ставки сохранятся надолго — или, возможно, сочетание всех трех.
Член руководства Федеральной резервной системы Гулсби на этой неделе признал, что если доходность останется на уровне 5% в течение длительного времени, в настоящее время неизвестно, будет ли рынок реагировать иначе, чем раньше.
Пол Джексон, руководитель отдела исследований глобального распределения активов в Invesco, сказал, что логика, стоящая за пристальным вниманием инвесторов к доходности казначейских облигаций США, очень проста: казначейские облигации США представляют собой эталон безрисковой ставки в мире, и превышение доходности 5% означает, что инвесторы могут зафиксировать самую высокую безрисковую доходность казначейских облигаций США с 2007 года.
Расчеты модели Джексона показывают, что как только средняя доходность 10-летних казначейских облигаций США за 12 месяцев достигнет 4,72% и продолжит расти, мировые фондовые рынки развернутся вниз.
В настоящее время у рынка еще есть некоторый запас прочности до этого критического порога — текущая средняя за 12 месяцев составляет около 4,34% — но Джексон сообщил, что он уже начал умеренно сокращать позиции в акциях и переходить в государственные облигации, чтобы зафиксировать эту редкую и щедрую доходность. «Если доходность казначейских облигаций продолжит расти, риск того, что фондовый рынок окажется под давлением и снизится в течение следующих 12 месяцев, нельзя игнорировать», — отметил он.
Скрытые опасности появляются на развивающихся рынках
Судя по прошлому опыту, развивающиеся рынки, которые в последние годы демонстрировали сильные результаты, часто первыми становятся жертвами удара, когда доходность казначейских облигаций США резко возрастает.
Рост доходности казначейских облигаций США обычно приводит к укреплению доллара, что значительно повышает привлекательность активов в долларах. Это не только откачивает трансграничный капитал из стран с развивающейся экономикой, но и, как только стоимость погашения долга в долларах резко возрастает, может даже подтолкнуть страны с хрупкой бюджетной системой к грани долгового кризиса.
Данные о потоках капитала показывают, что на прошлой неделе фонды облигаций развивающихся рынков зафиксировали крупнейший недельный чистый отток за несколько месяцев, в то время как из фондов акций также было выведено несколько миллиардов долларов; в то же время темпы выпуска суверенного долга развивающихся рынков в этом месяце также заметно замедлились по сравнению с обычным уровнем.
«Для развивающихся рынков текущая ситуация вряд ли идеальна», — заявила Элисон Шимада, руководитель отдела акций развивающихся рынков в Allspring Global Investments, хотя она также подчеркнула, что пока не произошло «резкого ухудшения» или краха, и команда в целом по-прежнему придерживается «конструктивной выжидательной» позиции.
Однако самая большая скрытая угроза может исходить от уровня психологических ожиданий.
Как только инвесторы начнут всерьёз обсуждать «возможность достижения доходности в 6%», предметом споров станет уже не временный скачок доходности. Рынку придётся предпринять более глубокое коллективное переосмысление: эпоха изобилия ликвидности и сверхдешёвого финансирования, возможно, полностью закончилась, и мировым ценам на активы придётся болезненно адаптироваться к новой норме — постоянно повышенной стоимости капитала.
Нил Биррелл, главный инвестиционный директор Premier Miton, отметил, что, хотя панического обвала на фондовом рынке пока не произошло, это, вероятно, связано с тем, что большинство инвесторов ещё не включили по-настоящему высокие процентные ставки выше 5% в свои модели долгосрочного прогноза прибыли.
«Пока все не пересчитают свои модели оценки, всё выглядит спокойно», — прямо сказал Биррелл. «Но данные в конечном счёте остаются данными, и реальность рано или поздно даст о себе знать».