Автор: Rita
Goldman Sachs Group повысил свой прогноз по терминальной ставке ФРС до двух повышений ставки, подчеркнув при этом, что этот цикл ужесточения близится к завершению. В глобальном прогнозном отчете, опубликованном 22 сентября 2026 года, Goldman Sachs отметил, что Федеральный комитет по операциям на открытом рынке (FOMC) повысил ставку на 25 базисных пунктов в сентябре, и 16 из 18 членов комитета ожидали как минимум еще одного повышения ставки в течение года. Goldman Sachs ожидает второго повышения ставки на заседании 27–28 октября, после чего ставки останутся стабильными.
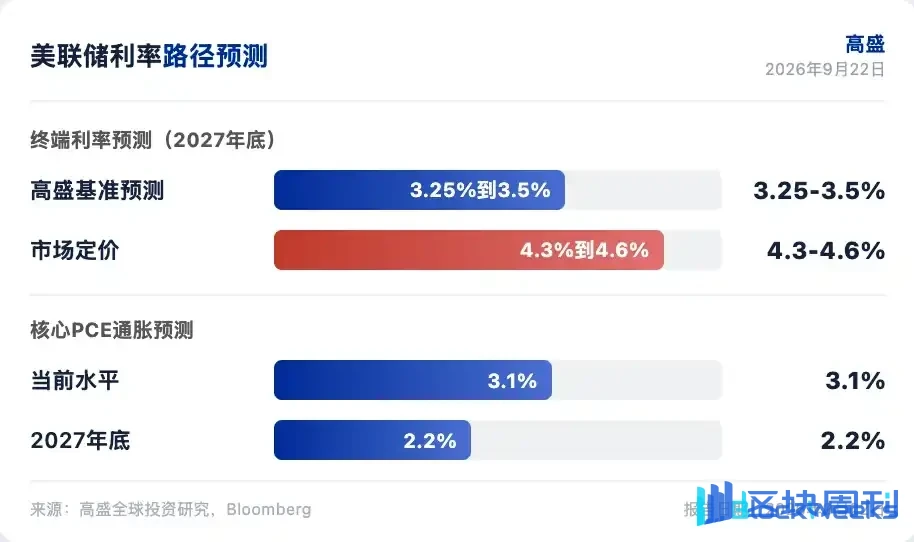
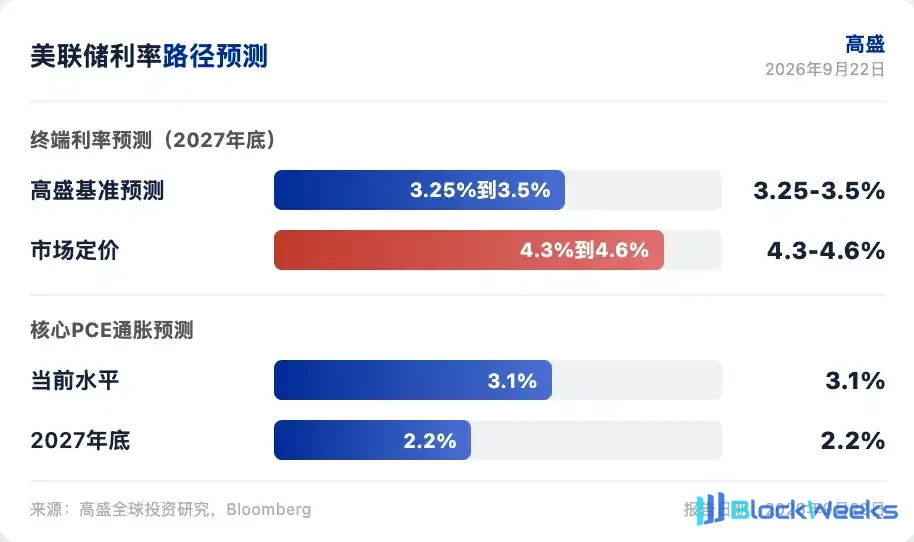
Главный экономист Goldman Sachs Ян Хациус отметил, что рыночное ценообразование более ястребиное, чем у Goldman Sachs. Взвешенная по вероятностям траектория Goldman Sachs показывает, что ставка по федеральным фондам снизится до нейтрального уровня 3,25–3,5% к концу 2027 года. Рынок закладывает меньший масштаб снижения ставок. Goldman Sachs считает, что базовая инфляция по индексу расходов на личное потребление (PCE) будет снижаться быстрее, чем ожидает комитет.
Основой системы оценки отчета являются три изменения. Ситуация на Ближнем Востоке подтолкнула вверх цены на нефтепродукты, при этом дизельное топливо и авиационный керосин вернулись к максимумам 2022 года. Рост реального ВВП в третьем квартале оценивается в 3,3%, а число рабочих мест вне сельского хозяйства в августе выросло на 162 000. Базовый PCE в августе вырос на 0,27% в месячном выражении, немного превысив ожидания. Goldman Sachs считает, что эти ястребиные факторы ослабнут в ближайшие месяцы.
Аргументы в пользу повышения ставок ослабевают
Цены на нефть являются первым драйвером ястребиного сдвига. Экспорт сырой нефти с Ближнего Востока восстановился почти до 80% от довоенного уровня, а влияние частичного закрытия Ормузского пролива и перебоев в Красном море было поглощено. Китай снова сократил импорт с начала августа из-за более высоких цен, что помогло стабилизировать глобальный баланс спроса и предложения нефти. Товарные стратеги Goldman Sachs ожидают, что нефть марки Brent постепенно упадет до 85 долларов за баррель к декабрю.
Цены на нефтепродукты могут оставаться повышенными. Нехватка мощностей по переработке ограничивает предложение, и Goldman Sachs по-прежнему обеспокоен тем, что эскалация на Ближнем Востоке может повредить больше энергетической инфраструктуры. Цены на дизельное топливо и авиационный керосин вернулись к максимумам 2022 года, с ограниченным переносом в базовую инфляцию, но они будут оказывать давление на потребительские расходы.
Расхождение в экономических данных поддерживает суждение Goldman Sachs. Рост ВВП США близок к своему потенциальному уровню в 2,3%, а рынок труда стабилен. Экономический рост сосредоточен среди потребителей с высоким доходом и в отраслях, связанных с ИИ, инвестиции в жилье сокращаются, а демография и ставки по ипотеке сдерживают спрос. Розничные продажи в августе превзошли ожидания, но Goldman Sachs по-прежнему ожидает ослабления потребительских расходов, при медленном росте номинальной заработной платы, более высоких ценах на бензин и затухающем эффекте от возврата налогов.
Базовая инфляция снижается быстрее, чем ожидалось
Годовой рост базового PCE за последние три месяца замедлился до 2,5%. Goldman Sachs отметил, что эффекты переноса тарифов, переноса энергоносителей, повышения цен на программное обеспечение и аксессуары, а также комиссий за управление портфелем ослабевают. Временные драйверы инфляции начали ослабевать с середины 2025 года и в значительной степени исчезнут к 2027 году.
Goldman Sachs прогнозирует, что годовой рост базового PCE упадет с текущих 3,1% до примерно 2,2% к концу 2027 года. Медианный прогноз комитета по базовому PCE на 2027 год выше, чем у Goldman Sachs. Goldman Sachs считает, что этот разрыв является ядром разногласий по траектории ставок.
Внутренняя позиция FOMC более едина, чем ожидал Goldman Sachs. Повышение ставки на 25 базисных пунктов в сентябре не имело голосов против, и 16 членов комитета ожидают как минимум еще одного повышения ставки в течение года. Goldman Sachs считает, что политическая чувствительность повышения ставки в октябре ниже, чем в сентябре, и в истории современного FOMC почти нет прецедентов пропуска заседания перед всеобщими выборами. За шесть дней до промежуточных выборов 2022 года комитет повысил ставки на 75 базисных пунктов.
ЕЦБ и Банк Англии повышают ставки по одному разу
Goldman Sachs повысил свой прогноз по терминальной ставке Европейского центрального банка до 2,75%, ожидая третьего повышения ставки в декабре. Рост в еврозоне устойчив, общая инфляция снова вырастет, а нейтральная депозитная ставка в реальном выражении вышла в положительную область. Прогноз Goldman Sachs для Европейского центрального банка на 2027 год ниже рыночных цен, при этом базовая гармонизированная индекс потребительских цен (HICP) в августе составила 2,4% в годовом выражении, а данные по базовой инфляции благоприятны.
Ожидается, что Банк Англии повысит ставки на 25 базисных пунктов в ноябре до 4% в рамках «одноразового» шага. Goldman Sachs ожидает трех снижений ставок начиная с конца 2027 года до 3,25%. Инфляция в Великобритании близка к целевому уровню 2% без значительного превышения.
Ожидается, что Банк Японии повысит ставки на 25 базисных пунктов в январе и июле 2027 года до 1,75%. Ожидается, что Банк Канады повысит ставки на 50 базисных пунктов во второй половине 2027 года до 2,75%. Ожидается, что Австралия повысит ставки еще на 25 базисных пунктов в этом месяце до 4,6%, с риском еще одного повышения в ноябре, а затем снизит ставки на 100 базисных пунктов в 2027–2028 годах до 3,6%. Прогнозы Goldman Sachs на этих рынках все более мягкие, чем рыночные цены.
Прибыль S&P сталкивается с замедлением
Ожидается, что прибыль на акцию S&P 500 вырастет на 36% в 2026 году, и стратеги Goldman Sachs по акциям США считают, что этот темп роста неустойчив. Компании «зарабатывают сверх нормы» за счет доходов от частных инвестиционных вложений и дивидендов от инвестиций в ИИ. Доходы от частных инвестиционных вложений поступают от компаний-разработчиков моделей ИИ и других, а инвестиции в ИИ стимулируют расширение маржи в полупроводниках и чипах памяти.
Goldman Sachs ожидает, что доходы от частных инвестиционных вложений прекратятся, инвестиции в ИИ приблизятся к пику, а рост прибыли на акцию S&P 500 замедлится до 11% в 2027 году. Если инвестиции в ИИ напрямую снизятся, замедление будет более значительным, но Goldman Sachs считает, что это не произойдет до 2028 года или позже.
На рынке облигаций переоценка ожиданий по денежно-кредитной политике объясняет большую часть роста доходности государственных облигаций. Стратеги Goldman Sachs по ставкам ожидают, что часть переоценки развернется, а долгосрочная доходность умеренно снизится. Рост премий за срок и эмиссия, связанная с ИИ, создают ограничения. Кредитные стратеги Goldman Sachs ожидают $420 млрд эмиссии, связанной с ИИ, в 2027 году.
На валютном рынке ожидается, что основные валюты останутся в узких диапазонах, со значительным потенциалом укрепления юаня. На сырьевых рынках Goldman Sachs настроен на длинные позиции по нефтепродуктам в 2027 году в качестве хеджа, сохраняет бычий взгляд на золото и ожидает продолжения закупок золота центральными банками.
Ключевое суждение Goldman Sachs заключается в том, что падение инфляции заставит ФРС прекратить повышение ставок раньше, чем ожидает рынок. Риски заключаются в очередной эскалации на Ближнем Востоке, которая подтолкнет цены на нефть выше, устойчивости базовой инфляции, превышающей ожидания, и продлении цикла инвестиций в ИИ, что повысит премии за срок. Рынок закладывает более ястребиную траекторию ставок, чем Goldman Sachs, и это расхождение является основной возможностью для торговли ставками в ближайшие месяцы.

Эта статья представляет собой компиляцию и интерпретацию Chaoxiang Research исследовательского отчета стороннего брокера (Goldman Sachs Group, 22 сентября 2026 года) в сочетании с публично доступной рыночной информацией. Рейтинги, целевые цены, прогнозы прибыли и связанные с ними суждения, цитируемые в статье, являются взглядами аналитиков брокера и отражают только позицию их учреждения, а не взгляды Chaoxiang Research, и не constitute любые инвестиционные рекомендации.
Рынки несут риск, и решения должны приниматься самостоятельно. Эта статья не должна использоваться в качестве основы для покупки или продажи любых ценных бумаг.