A mais recente explicação da Circle sobre a receita do USDC oferece ao mercado uma visão mais clara de como a economia das stablecoins se apresenta após a inclusão dos custos de distribuição e operacionais. Durante o primeiro semestre de 2026, a Circle afirmou ter gerado aproximadamente US$ 1,4 bilhão em receita e receita de reservas. Cerca de US$ 819 milhões foram destinados a parceiros de distribuição e custos de transação, enquanto outros US$ 473 milhões sustentaram licenças, relacionamentos bancários, liquidez de liquidação, conformidade, desenvolvimento de produtos e integrações com blockchain. A Circle disse que aproximadamente sete centavos de cada dólar de receita permaneceram, em última análise, como lucro líquido.
O número parece incomumente baixo até que as camadas subjacentes sejam separadas. Sete centavos não é o rendimento pago aos detentores de USDC, e não significa que a Circle captura apenas 7% da receita bruta de reservas antes das despesas. A categoria de US$ 819 milhões também abrange parceiros de distribuição e custos de transação coletivamente, em vez de representar um único pagamento à Coinbase ou a outra plataforma.
A divulgação chega no momento em que stablecoins mais recentes competem por meio de emissão e resgate gratuitos e acordos agressivos de compartilhamento de receita. Isso torna a questão central da receita do USDC menos sobre quanto de receita de reservas a Circle obtém e mais sobre quanto dessa receita precisa ser compartilhada ou reinvestida para manter distribuição, liquidez, acesso bancário e infraestrutura regulatória. A concorrência entre stablecoins está se tornando cada vez mais uma disputa sobre quem absorve esses custos e quem captura a economia restante.
Principais conclusões
- A Circle reportou aproximadamente US$ 1,4 bilhão em receita e receita de reservas no primeiro semestre de 2026.
- Cerca de US$ 0,59 de cada dólar de receita foi destinado a parceiros de distribuição e custos de transação.
- Cerca de US$ 0,34 sustentaram bancos, liquidez, conformidade, licenças e infraestrutura de produtos.
- A Circle afirmou que aproximadamente US$ 0,07 por dólar permaneceram como lucro líquido.
- A concorrência entre stablecoins depende cada vez mais da economia de distribuição do que apenas da tecnologia do token.
O detalhamento da receita de US$ 1 do USDC
A divulgação da Circle pode ser entendida mais facilmente acompanhando um dólar de receita ao longo do negócio.
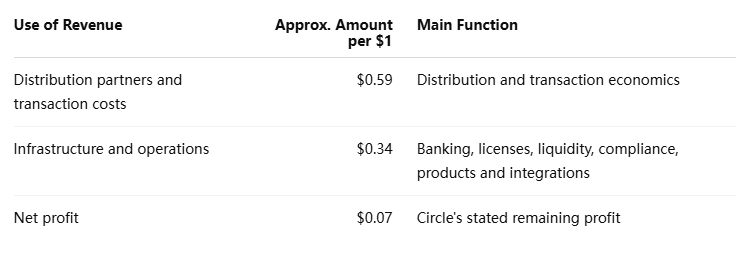
A tabela mostra por que o número principal de sete centavos precisa de contexto. A Circle está descrevendo o valor restante após pagamentos substanciais a parceiros e investimentos operacionais. Não está dizendo que as reservas do USDC geram apenas sete centavos de economia bruta por dólar de receita.
A atualização do mercado de stablecoins da MEXC de 19 de outubro também aborda a divulgação da Circle e o debate em torno da concorrência de stablecoins sem taxas.
A Circle realmente fica apenas com 7 centavos por dólar?
De acordo com o detalhamento do primeiro semestre de 2026 da Circle, aproximadamente sete centavos de cada dólar de receita permaneceram como lucro líquido. Esse é um resultado contábil após custos de distribuição e operacionais, e não uma propriedade econômica fixa do USDC.
A distinção é importante porque o número pode se mover em várias direções. Taxas de juros mais altas podem aumentar a receita de reservas. Uma circulação maior de USDC pode expandir a base de reservas. Os acordos com parceiros podem se tornar mais ou menos caros. Os custos de conformidade, bancos e liquidez também podem mudar à medida que a Circle se expande para novos produtos e jurisdições.
O número de sete centavos deve, portanto, ser tratado como um retrato do modelo atual, e não como uma margem permanente de stablecoin.
Por que a distribuição ocupa uma parcela tão grande
O USDC pode ser emitido pela Circle, mas os usuários frequentemente o encontram por meio de outras empresas. Exchanges, carteiras, bancos, plataformas de fintech e aplicativos de pagamento determinam onde o USDC está disponível e com que facilidade os clientes podem mantê-lo ou usá-lo. Esses relacionamentos dão aos distribuidores alavancagem econômica.
A utilidade de uma stablecoin aumenta quando ela está disponível em mais interfaces financeiras. Isso significa que a distribuição não é simplesmente publicidade. Ela ajuda a criar liquidez, acessibilidade e efeitos de rede.
O trade-off é direto:
- mais compartilhamento de receita pode atrair uma distribuição mais forte;
- uma distribuição mais forte pode aumentar a circulação;
- uma circulação maior pode aumentar a receita de reservas;
- custos mais altos com parceiros podem reduzir o valor retido pelo emissor;
- incentivos mais fracos podem tornar stablecoins concorrentes mais atraentes para as plataformas.
O modelo resultante pode crescer rapidamente e ainda assim produzir margens retidas relativamente estreitas.
A categoria de US$ 819 milhões da Circle também precisa ser lida com cuidado. Ela inclui parceiros de distribuição e custos de transação, portanto não pode ser tratada como uma medida direta do que uma empresa como a Coinbase recebeu.
A Competição de Taxa Zero Muda Onde o Custo Está
Uma stablecoin pode anunciar emissão ou resgate gratuitos, mas a infraestrutura financeira subjacente ainda tem um custo. Relacionamentos bancários precisam ser mantidos. A liquidez deve estar disponível quando os clientes resgatam. As operações de conformidade precisam de pessoal e sistemas. As licenças carregam obrigações contínuas.
Taxas zero, portanto, mudam quem absorve o custo em vez de eliminá-lo automaticamente.
Um emissor pode subsidiar o resgate para acelerar a adoção. Outro pode dar uma parcela maior da receita de reservas a exchanges ou carteiras. Um terceiro pode operar em menos jurisdições e manter uma pegada de conformidade mais leve.
Essas escolhas podem criar vantagens de custo genuínas, mas também tornam as comparações diretas difíceis, porque duas stablecoins podem estar otimizando para coisas diferentes.
Stablecoins de Taxa Zero Podem Superar a USDC?
Sim, particularmente se conseguirem combinar taxas explícitas mais baixas com uma economia de parceiros mais forte. Exchanges e plataformas fintech têm incentivo para apoiar uma stablecoin que gere mais receita para elas, especialmente se os usuários puderem emitir e resgatar o ativo sem atrito adicional.
A questão mais difícil é se esse modelo permanece atraente em escala. Uma stablecoin que suporta grandes saldos institucionais e resgates frequentes precisa de serviços bancários confiáveis, liquidez suficiente e resiliência operacional. Essas funções tornam-se mais difíceis de subsidiar indefinidamente à medida que a circulação cresce.
Um modelo de taxa zero é, portanto, mais atraente quando os preços mais baixos vêm de uma estrutura de custos genuinamente mais baixa, e não apenas de incentivos temporários.
US$ 36 Trilhão em Volume É uma Métrica Diferente
A Circle afirma que a USDC processou mais de US$ 36 trilhões em volume de transações onchain durante o primeiro semestre de 2026. Também relatou mais de US$ 315 bilhões em atividade de emissão e resgate, equivalente a aproximadamente US$ 1,7 bilhão por dia. A Circle declarou ainda que a USDC representou cerca de 77% do volume global de transações de stablecoins em junho.
Esses números são medidas úteis de atividade, mas não devem ser tratados como equivalentes à receita da empresa.
Uma USDC pode se mover repetidamente entre exchanges, carteiras, aplicações DeFi e contas de tesouraria. Cada transferência pode adicionar ao volume de transações onchain, embora o mesmo capital subjacente esteja sendo reutilizado. Isso torna o volume de transações fundamentalmente diferente da receita ou dos saldos de reserva.
A mesma distinção se aplica à participação de mercado. A participação no volume de transações mede quão ativamente um token se move, não quanto de oferta de stablecoin ele representa.
Para a receita da USDC, as variáveis mais importantes são os saldos circulantes médios, os rendimentos das reservas, os acordos de distribuição e o custo de suportar emissão e resgate.
O Que Determina a Lucratividade das Stablecoins?
A lucratividade das stablecoins é moldada por várias variáveis que podem se mover em direções opostas.
Maior circulação expande a base de reservas. Taxas de juros de curto prazo mais altas podem aumentar a receita dessas reservas. Melhor eficiência operacional pode reduzir a parcela da receita necessária para serviços bancários, conformidade e infraestrutura técnica.
Mas o crescimento também pode se tornar caro. Parceiros de distribuição podem exigir uma economia mais favorável à medida que ganham poder de barganha. Concorrentes podem forçar os emissores a oferecer incentivos mais fortes. Expandir-se por mais jurisdições pode aumentar os custos de conformidade e licenciamento.
Uma stablecoin maior, portanto, não produz automaticamente um emissor mais lucrativo.
O resultado econômico depende de se os saldos adicionais geram receita incremental suficiente para cobrir a distribuição e a infraestrutura necessárias para adquiri-los e retê-los.
O Fosso das Stablecoins Pode Estar Fora do Token
Os contratos inteligentes de stablecoins estão se tornando mais fáceis de reproduzir. As camadas mais difíceis são o acesso bancário, as aprovações regulatórias, a liquidez de resgate, as integrações e a distribuição.
A própria estrutura de custos da Circle apoia essa interpretação. Uma grande parcela da receita da USDC vai para parceiros que distribuem a stablecoin ou é reinvestida na infraestrutura financeira circundante.
Isso não prova que o modelo da Circle seja o mais eficiente. Um emissor mais novo pode operar com custos mais baixos ou usar um modelo de compartilhamento de receita mais agressivo para ganhar participação de mercado. Mas qualquer concorrente que busque escala comparável eventualmente terá que resolver questões semelhantes em torno de liquidez, resgate e acesso financeiro.
Isso desloca o debate competitivo da criação de tokens para a economia de rede.
Visão da MEXC: A Distribuição de Stablecoins Está se Tornando Seu Próprio Mercado
A indústria de stablecoins está cada vez mais desenvolvendo uma segunda camada de competição em torno do próprio token. Os emissores não estão apenas competindo por usuários; eles estão competindo pelas exchanges, carteiras, bancos e empresas de pagamento que determinam quais stablecoins esses usuários encontram.
Isso significa que a distribuição pode se tornar um mercado por si só. As plataformas podem negociar por uma participação na receita de reserva, enquanto os emissores decidem quanto de economia estão dispostos a ceder em troca de acesso a clientes e saldos.
A divulgação da Circle torna esse trade-off visível. A empresa está gerando receita substancial, mas a maior parte do valor é compartilhada com sua rede ou reinvestida na manutenção dela.
A próxima fase da competição de stablecoins pode, portanto, ser definida pela eficiência de distribuição: quanto um emissor precisa gastar para adquirir um dólar adicional de circulação durável e quanto lucro resta depois que esse saldo é integrado ao sistema financeiro mais amplo.
Riscos e Limitações
- Os números da Circle são reportados pela empresa. A explicação de outubro também serve como uma defesa do modelo da Circle no debate sobre a competição de taxa zero.
- A margem de sete centavos é histórica. Taxas de juros, circulação, acordos com parceiros e despesas operacionais podem alterar materialmente as margens futuras.
- Os custos de distribuição podem mudar. Grandes exchanges e plataformas de fintech podem ganhar ou perder poder de barganha ao longo do tempo.
- O volume de transações não é receita. O número de US$ 36 trilhões reflete uma ampla atividade onchain, e não uma monetização comercial equivalente.
- Concorrentes de taxa zero podem genuinamente operar de forma diferente. Custos mais baixos, pegadas regulatórias mais estreitas ou subsídios temporários podem dificultar comparações diretas.
- A circulação não garante crescimento do lucro. Uma oferta maior ainda pode produzir economia fraca se os custos de distribuição e infraestrutura aumentarem mais rapidamente.
A receita do USDC mostra que a distribuição é agora a verdadeira disputa
A receita do USDC serve como um lembrete útil de que stablecoins não são simplesmente carteiras de reserva atreladas a tokens. O detalhamento do primeiro semestre de 2026 da Circle sugere que aproximadamente 59 centavos de cada dólar de receita foram para parceiros de distribuição e custos de transação, enquanto outros 34 centavos sustentaram infraestrutura e operações. Apenas cerca de sete centavos permaneceram como lucro líquido.
Essa estrutura explica por que a competição de taxa zero importa. Um rival pode desafiar o USDC oferecendo mais economia aos distribuidores, eliminando taxas para clientes ou operando com um modelo de infraestrutura mais enxuto. Mas a comparação só se torna significativa quando liquidez, acesso bancário, conformidade e confiabilidade de resgate são considerados juntamente com o preço.
O modelo atual da Circle pode se mostrar durável se seus gastos criarem integrações e saldos que os concorrentes não conseguem deslocar facilmente. Também pode se tornar caro se os pagamentos a parceiros aumentarem ou se a queda das taxas de juros reduzir o pool de receita de reserva disponível para compartilhamento.
Os indicadores mais úteis a serem observados a seguir, portanto, não são apenas a oferta de USDC e o volume de transações. Rendimentos de reserva, custos de distribuição, atividade de resgate, despesas operacionais e a capacidade dos concorrentes de taxa zero de reter saldos após a normalização dos incentivos fornecerão um quadro mais claro de se a economia do USDC permanece sustentável. A competição de stablecoins está cada vez mais sendo decidida em torno do token, e não dentro dele.
Fontes
Link interno da MEXC usado:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-polygon-labs-acquires-coinme-to-expand-into-stablecoin-payments
Circle — The Economics of USDC and Why Our Partners Win:
https://www.circle.com/blog/the-economics-of-usdc-and-why-our-partners-win
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base em suas circunstâncias individuais.