Visão Geral
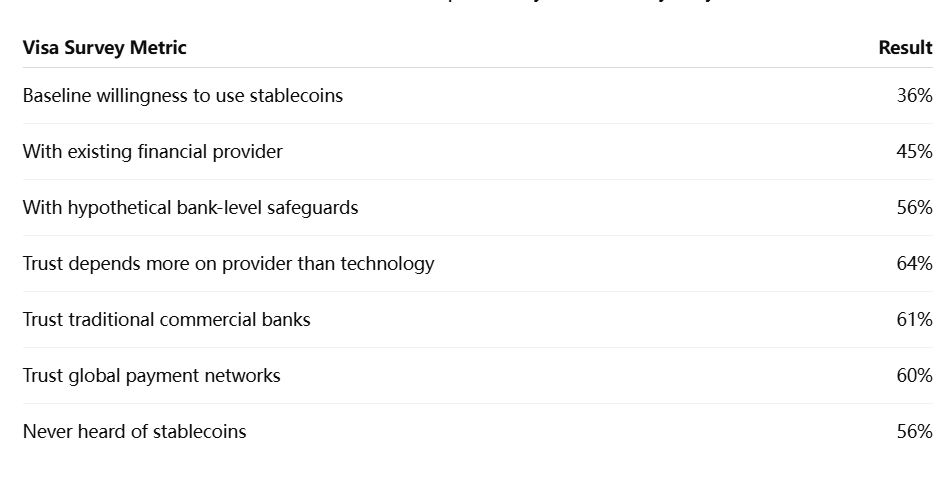
A adoção de stablecoins pode depender menos da tecnologia blockchain do que de os consumidores receberem proteções que já associam a bancos e redes de cartões. A pesquisa Money Travels 2026 da Visa descobriu que 36% dos adultos norte-americanos pesquisados disseram que estariam dispostos a usar stablecoins em um cenário base, enquanto esse número subiu para 56% quando os entrevistados foram solicitados a imaginar stablecoins com proteção contra fraudes de nível bancário e seguro de depósitos. O aumento mede a disposição declarada sob uma estrutura hipotética de proteção, não o uso real de stablecoins ou uma previsão de que 56% dos americanos adotarão stablecoins.
A mesma pesquisa aponta para uma lacuna de confiança mais ampla. A disposição aumentou de 36% para 45% quando as stablecoins foram oferecidas por um provedor financeiro existente, enquanto 64% dos entrevistados disseram que sua confiança em um método de pagamento depende mais do provedor do que da tecnologia subjacente. Bancos comerciais tradicionais foram confiáveis por 61% dos entrevistados para fornecer serviços de moeda digital, enquanto redes de pagamento globais foram confiáveis por 60%.
Esses resultados sugerem que a adoção mainstream de stablecoins pode depender cada vez mais de proteções financeiras familiares, distribuição credível e confiança do consumidor, em vez de apenas vantagens técnicas. As stablecoins já podem oferecer transferência de valor rápida, programável e potencialmente 24 horas por dia, 7 dias por semana, mas esses benefícios podem importar menos para consumidores comuns se eles permanecerem incertos sobre recuperação de fraudes, seguro ou quem é responsável quando algo dá errado.
Principais Conclusões
- A Visa descobriu disposição base para usar stablecoins em 36% entre os adultos norte-americanos pesquisados.
- Em um cenário hipotético com proteção contra fraudes de nível bancário e seguro de depósitos, a disposição subiu para 56%.
- Oferecer stablecoins por meio de um provedor financeiro existente aumentou a disposição para 45%.
- 64% disseram que a confiança depende mais do provedor do que da tecnologia.
- A pesquisa mede a intenção declarada, não a adoção atual de stablecoins ou comportamento futuro garantido.
O Que a Visa Realmente Descobriu Sobre a Adoção de Stablecoins?
O Número de 56% Mede a Disposição, Não o Uso Real
O ponto mais importante é metodológico. A pesquisa da Visa não mostra que 56% dos americanos atualmente usam stablecoins, nem prevê que a adoção alcançará automaticamente esse nível. Os entrevistados foram apresentados a condições hipotéticas e questionados sobre quão dispostos estariam a usar a tecnologia se certas proteções estivessem disponíveis.
No cenário base, 36% expressaram disposição para usar stablecoins. Quando a pesquisa adicionou proteção hipotética contra fraudes de nível bancário e seguro de depósitos, essa parcela aumentou para 56%, um aumento de 20 pontos percentuais. A magnitude da mudança é útil porque isola uma possível barreira à adoção: os consumidores parecem substancialmente mais interessados quando dólares digitais são apresentados com proteções familiares.
A pesquisa também testou a confiança na distribuição. Se as stablecoins fossem oferecidas por meio de um provedor financeiro existente, a disposição aumentaria de 36% para 45%. Isso sugere que os consumidores podem avaliar uma stablecoin em parte pela instituição por trás da experiência, e não apenas pela tecnologia do token, emissor ou blockchain.
Por Que a Metodologia da Pesquisa Importa?
A pesquisa da Visa nos EUA cobriu 2.192 adultos e foi conduzida de 24 de fevereiro a 2 de março de 2026. Os entrevistados receberam informações sobre stablecoins antes de responder às perguntas, o que significa que os resultados não devem ser tratados como um teste puro de conscientização do consumidor sem ajuda.
Isso é importante porque a conscientização permanece baixa. A Visa relatou que 56% dos entrevistados nos EUA nunca tinham ouvido falar de stablecoins antes. Se mais da metade da população pesquisada começa sem familiaridade básica, as opiniões podem mudar materialmente dependendo de como a tecnologia é descrita.
Os resultados são, portanto, melhor entendidos como evidência sobre preferências do consumidor sob cenários definidos. Eles mostram quais características do produto podem aumentar a disposição, mas não medem o comportamento real de transação, retenção ou uso de longo prazo.
Por Que as Proteções de Nível Bancário Importam Tanto?
Os Consumidores Estão Acostumados com Recuperabilidade, Não Transferências Irreversíveis
Produtos financeiros tradicionais condicionaram os usuários a esperar camadas de proteção quando os pagamentos dão errado. Transações de cartão não autorizadas muitas vezes podem ser contestadas, contas bancárias têm procedimentos de recuperação estabelecidos e os consumidores geralmente sabem qual instituição contatar quando ocorre fraude. Muitas transações em blockchain operam de forma diferente: uma vez que os ativos são enviados para o endereço errado ou transferidos após o comprometimento de uma carteira, reverter a transação pode ser difícil ou impossível.
Essa lacuna pode importar mais do que a velocidade da transação. Uma stablecoin pode se mover globalmente em minutos e operar 24 horas por dia, mas um consumidor avaliando se deve mantê-la ou gastá-la pode primeiro perguntar o que acontece se a conta for hackeada. Se a resposta não for clara, a liquidação mais rápida oferece valor psicológico limitado.
Os resultados da Visa, portanto, sugerem que a adoção pelo consumidor exige uma camada de proteção tanto quanto uma camada de pagamentos. Usuários mainstream podem não julgar stablecoins principalmente por tempo de bloco, taxas de gas ou arquitetura de rede. Eles podem, em vez disso, compará-las com as expectativas de segurança já estabelecidas por cartões e depósitos bancários.
O Seguro de Depósitos Muda a Forma como os Consumidores Percebem o Risco
O seguro de depósitos é particularmente importante porque é um sinal familiar de segurança financeira. Os consumidores geralmente entendem que depósitos bancários elegíveis operam dentro de um arcabouço regulado que inclui proteções indisponíveis para muitos outros ativos financeiros.
Stablecoins não devem ser automaticamente descritas como depósitos bancários segurados. Mesmo uma stablecoin projetada para manter o valor de US$ 1 pode envolver risco de emissor, de reservas, de resgate e operacional, e as proteções legais dependem do produto específico e da jurisdição.
A pesquisa da Visa, portanto, é útil justamente porque o elemento de seguro é hipotético. Ela demonstra que os consumidores respondem fortemente à ideia de proteção, sem estabelecer que os produtos de stablecoin atuais a ofereçam universalmente.
Para emissores e empresas de pagamento, a implicação é clara: reduzir a fricção técnica pode não ser suficiente. A próxima etapa da adoção pode exigir produtos que ofereçam reivindicações legais mais claras, mecanismos de recuperação e proteções ao consumidor.
A Confiança Pode Importar Mais do que a Tecnologia
A Reputação do Provedor Muda a Intenção de Adoção
A Visa descobriu que 64% dos entrevistados nos EUA disseram que sua confiança em um método de pagamento depende mais do provedor do que da tecnologia. Esse resultado muda a forma como a concorrência entre stablecoins deve ser vista. Os mercados de criptomoedas frequentemente comparam redes com base em throughput, taxas ou descentralização, mas a adoção financeira pelo consumidor pode ser impulsionada por fatores muito diferentes.
Bancos e redes globais de pagamento pontuam relativamente bem porque os usuários já os associam a atendimento ao cliente, controles de fraude e obrigações financeiras reguladas. Uma stablecoin tecnicamente sofisticada emitida por uma entidade desconhecida pode, portanto, enfrentar uma desvantagem de confiança mesmo que sua infraestrutura de blockchain tenha desempenho melhor.
Isso ajuda a explicar por que as stablecoins estão sendo cada vez mais integradas a marcas familiares e redes de pagamento. O consumidor não precisa necessariamente saber qual blockchain processa a transferência se um provedor financeiro confiável gerencia a experiência.
A Concorrência entre Stablecoins Pode se Tornar uma Concorrência de Distribuição
Se a confiança no provedor afeta materialmente a adoção, a distribuição se torna tão importante quanto o design do token. Bancos, fintechs, exchanges, redes de cartões e carteiras já possuem relacionamentos com diferentes grupos de usuários, e esses relacionamentos podem reduzir o custo de introduzir um novo produto de dólar digital.
Um banco poderia incorporar a liquidação com stablecoin a uma conta existente. Uma empresa de pagamento poderia usar stablecoins para transferências transfronteiriças sem alterar a interface do consumidor. Uma exchange poderia disponibilizar stablecoins dentro de um ambiente onde os usuários já entendem de ativos digitais.
O resultado provável não é um único modelo universal de distribuição. Diferentes provedores podem dominar diferentes casos de uso. O que os dados da Visa indicam é que a tecnologia por si só pode ser insuficiente para impulsionar a adoção em massa se os usuários não confiarem na instituição que a cerca.
Por Que a Conscientização sobre Stablecoins Ainda É um Problema?
Mais da Metade dos Entrevistados Nunca Tinha Ouvido Falar de Stablecoins
A lacuna de conscientização de 56% é um dos números mais importantes da pesquisa, porque mostra o quão longe as stablecoins ainda estão do entendimento do consumidor mainstream. Os participantes do mercado de criptomoedas podem ver USDT, USDC e outros dólares digitais como infraestrutura estabelecida, mas essa familiaridade não se estende necessariamente ao público em geral.
A baixa conscientização cria vários problemas. Os consumidores podem confundir stablecoins com criptomoedas voláteis como o Bitcoin, entender mal como as reservas funcionam ou presumir que a paridade de US$ 1 é garantida em todas as condições de mercado. Esses equívocos podem reduzir a adoção mesmo quando o produto subjacente tem desempenho confiável.
A educação, portanto, continua sendo parte do desafio de infraestrutura. Os emissores precisam explicar o que lastreia o ativo, como funciona o resgate, quais proteções estão disponíveis e como o produto difere tanto de depósitos bancários quanto de tokens cripto voláteis.
Melhor Educação Poderia Aumentar a Adoção, mas a Confiança Vem Primeiro
A educação pode melhorar o entendimento, mas a informação por si só não cria confiança. Um consumidor pode entender completamente como uma stablecoin funciona e ainda preferir uma transferência bancária se acreditar que a opção tradicional oferece proteção mais forte.
É aqui que a reputação do provedor e as salvaguardas do produto se reforçam mutuamente. Uma instituição financeira confiável pode explicar uma nova tecnologia dentro de um relacionamento familiar, enquanto proteções reconhecíveis fazem o produto parecer menos experimental.
A lição mais ampla é que a adoção não é simplesmente um problema de alfabetização técnica. É um problema de design de confiança.
Os bancos poderiam se tornar o principal canal de distribuição de stablecoins?
Os bancos têm uma vantagem de confiança, mas não uma vitória garantida
Os dados da Visa sugerem que os bancos estão bem posicionados porque 61% dos entrevistados confiam em bancos comerciais tradicionais para fornecer serviços de moeda digital. Isso dá aos bancos uma potencial vantagem de distribuição, particularmente entre consumidores que desejam funcionalidade de dólar digital sem gerenciar carteiras nativas de criptomoedas.
Stablecoins emitidas ou distribuídas por bancos poderiam combinar liquidação em blockchain com acesso familiar à conta, canais de atendimento ao cliente e sistemas de conformidade. Isso pode ser particularmente atraente para pagamentos e casos de uso semelhantes a poupança, onde os consumidores priorizam segurança em vez de composabilidade sem permissão.
No entanto, isso não significa que os bancos necessariamente dominarão as stablecoins. As exchanges de criptomoedas e as fintechs já atendem usuários que valorizam inovação mais rápida, acesso global e interação direta com redes blockchain. Diferentes grupos de usuários podem preferir diferentes trade-offs.
O resultado mais provável é um mercado em camadas no qual bancos, fintechs, redes de pagamento e plataformas de criptomoedas distribuem stablecoins para diferentes propósitos.
As redes de pagamento poderiam se tornar a ponte
As redes globais de pagamento também obtiveram pontuação forte na pesquisa da Visa, com 60% dos entrevistados expressando confiança nelas como provedoras de moeda digital. Isso é importante porque as redes de cartões ficam entre bancos, comerciantes e consumidores e podem integrar stablecoins em experiências de pagamento familiares.
Iniciativas recentes de liquidação de stablecoins já apontam nessa direção. O consumidor pode continuar usando um cartão enquanto o ativo de liquidação usado entre instituições financeiras muda nos bastidores.
Esse modelo poderia ser particularmente poderoso porque minimiza a mudança de comportamento. As stablecoins podem ganhar volume de transações sem exigir que cada usuário adote conscientemente um novo produto financeiro.
Quais são os limites da pesquisa da Visa?
Preferência declarada não é comportamento financeiro real
Os entrevistados da pesquisa frequentemente expressam intenções que diferem do comportamento real. Um consumidor pode dizer que usaria uma stablecoin protegida, mas nunca abrir uma conta, financiar uma carteira ou concluir uma transação depois que taxas, onboarding e produtos concorrentes forem introduzidos.
O número de 56% deve, portanto, ser interpretado como uma indicação de demanda potencial em um cenário hipotético, e não como uma previsão de adoção futura.
A pesquisa também é específica para adultos dos EUA. Os casos de uso de stablecoins diferem consideravelmente entre mercados. Consumidores em países com moedas instáveis, remessas caras ou acesso restrito ao dólar podem avaliar stablecoins de maneira diferente dos usuários dos EUA com amplo acesso a depósitos bancários e cartões de pagamento.
A pesquisa continua valiosa porque identifica as variáveis que parecem importar. Ela não deve ser tratada como uma estimativa precisa de penetração futura de mercado.
Salvaguardas hipotéticas podem ser difíceis de replicar exatamente
A expressão “proteção de nível bancário” combina vários conceitos que podem ser difíceis de reproduzir em um ambiente financeiro descentralizado. Reembolso por fraude, recuperação de conta e seguro de depósito dependem de sistemas legais e operacionais que podem não se mapear de forma limpa em ativos blockchain em autocustódia.
Uma stablecoin armazenada em uma conta custodial regulamentada pode potencialmente receber proteções diferentes da mesma stablecoin mantida em uma carteira de autocustódia. A estrutura do produto, portanto, importa tanto quanto o próprio token.
Isso significa que a adoção futura de stablecoins pode depender da criação de diferentes camadas de serviço em torno do mesmo ativo, em vez de mudar a tecnologia central do ativo.
Visão da MEXC: A competição de stablecoins está se tornando uma competição de confiança
O próximo estágio da adoção de stablecoins pode ser determinado menos por qual blockchain oferece a maior taxa de transferência e mais por quais produtos conseguem combinar utilidade de dólar digital com proteções que os consumidores já entendem. A pesquisa da Visa sugere que confiança, recuperação e reputação institucional têm influência significativa sobre a disposição de usar stablecoins.
Para a indústria de criptomoedas, isso muda o quadro competitivo. As stablecoins historicamente se diferenciaram por meio de liquidez, reservas, suporte de rede e integrações DeFi. À medida que avançam mais profundamente nos pagamentos convencionais, a proteção ao consumidor e a distribuição podem se tornar vantagens competitivas igualmente importantes.
Os produtos mais fortes podem, portanto, ser aqueles que preservam a funcionalidade da blockchain enquanto tornam a complexidade subjacente invisível. Os usuários podem se importar menos com a rede que processa a transação do que com saber quem é responsável se algo falhar.
A adoção de stablecoins pode depender mais de confiança do que de tecnologia
A pesquisa Money Travels 2026 da Visa não prova que a adoção de stablecoins atingirá 56% nos Estados Unidos. Ela mostra algo mais útil: a disposição do consumidor muda materialmente quando dólares digitais são combinados com proteções financeiras familiares. O interesse inicial de 36% subiu para 56% em um cenário hipotético que combinava proteção contra fraudes em nível bancário e seguro de depósitos, enquanto simplesmente oferecer o produto por meio de um provedor financeiro existente aumentou a disposição para 45%.
Esses resultados sugerem que as stablecoins enfrentam tanto uma lacuna de confiança quanto uma lacuna de conhecimento. Mais da metade dos entrevistados nos EUA nunca tinha ouvido falar de stablecoins, e os consumidores continuam dependendo fortemente da reputação do provedor ao avaliar produtos financeiros. Liquidação mais rápida e custos de transação mais baixos podem, portanto, ter impacto mainstream limitado, a menos que os usuários também entendam quem os protege e o que acontece quando algo dá errado.
O próximo desafio do setor provavelmente será institucional, e não puramente técnico. As stablecoins precisam de proteções ao consumidor mais claras, distribuição credível e explicações mais simples das estruturas de reserva e resgate. Bancos e redes de pagamento podem desempenhar um papel crescente porque já possuem relacionamentos e confiança que os novos produtos cripto precisam, de outra forma, construir do zero.
A adoção de stablecoins ainda pode crescer por meio de casos de uso nativos de cripto, mas o caminho para pagamentos mainstream pode parecer diferente. A infraestrutura vencedora pode ser aquela que torna a blockchain quase invisível, preservando as salvaguardas que os consumidores já esperam das finanças tradicionais.
Fontes
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.