Visão Geral
A Bullish e a Equiniti formaram a Issuer Sponsored Token Coalition com a Alpaca, a Apex Fintech Solutions e a DriveWealth entre seus participantes iniciais, reunindo empresas que abrangem negociação, corretagem e infraestrutura de acionistas para abordar uma das maiores questões não resolvidas em ações tokenizadas: se possuir um token vinculado a uma ação deve carregar os mesmos direitos legais e econômicos que possuir a ação subjacente.
Anunciada em 24 de setembro de 2026, a coalizão planeja desenvolver padrões técnicos, infraestrutura de mercado e estruturas operacionais para valores mobiliários tokenizados patrocinados pelo emissor. Sua premissa central é que a modernização por blockchain deve preservar a relação entre empresas de capital aberto e seus acionistas. Sob esse modelo, um valor mobiliário tokenizado pode ser conectado diretamente ao registro autoritativo de acionistas de um emissor, ajudando a manter direitos de voto, direitos a ações corporativas e proteções ao investidor, ao mesmo tempo que permite que o ativo interaja com infraestrutura de mercado baseada em blockchain.
A iniciativa é um grupo de trabalho do setor, e não um regulador, e a participação não é vinculante. Ela não estabeleceu um padrão obrigatório de tokenização nem exigiu que as empresas emitissem ações em blockchain. Sua importância está em outro lugar: à medida que a negociação de ações tokenizadas cresce, o setor começa a abordar a camada de propriedade legal que está por trás do token. O próximo estágio da tokenização pode, portanto, depender menos de se uma ação pode se mover onchain e mais de se os direitos dos acionistas podem se mover com ela.
Principais Conclusões
- A Bullish e a Equiniti lançaram a Issuer Sponsored Token Coalition em 24 de setembro.
- A Alpaca, a Apex Fintech Solutions e a DriveWealth estão entre seus primeiros participantes.
- A coalizão concentra-se em valores mobiliários tokenizados patrocinados pelo emissor vinculados a registros autoritativos de acionistas.
- Seu objetivo é preservar direitos de propriedade, ações corporativas e proteções ao investidor enquanto moderniza a infraestrutura de mercado.
- O grupo é voluntário e não possui autoridade regulatória.
Por Que a Issuer Sponsored Token Coalition Foi Criada?
A Ação Tokenizada Tem um Problema de Propriedade
O rápido desenvolvimento de ações tokenizadas expôs uma fraqueza fundamental em alguns modelos existentes: um ativo digital pode acompanhar o preço das ações de uma empresa sem tornar o detentor do token um acionista dessa empresa. Produtos sintéticos, estruturas de dívida colateralizada e outras representações indiretas podem oferecer exposição econômica útil, mas não necessariamente transferem direitos de voto, propriedade formal ou direitos diretos a ações corporativas.
A Issuer Sponsored Token Coalition é construída em torno da visão de que valores mobiliários públicos tokenizados devem preservar a relação tradicional entre emissor e acionista, em vez de substituí-la por uma reivindicação contratual não relacionada. Em um modelo patrocinado pelo emissor, a representação em blockchain está conectada à infraestrutura de propriedade reconhecida, incluindo o registro autoritativo de acionistas. A tecnologia muda como o valor mobiliário pode ser representado e transferido, enquanto a relação legal entre empresa e investidor permanece intacta.
Essa distinção torna-se cada vez mais importante à medida que os volumes de negociação de ações tokenizadas crescem. Quando os tokens vinculados a ações eram pequenos produtos experimentais, a exposição ao preço era frequentemente a consideração dominante. Se os valores mobiliários tokenizados devem se tornar parte dos mercados de capitais tradicionais, no entanto, investidores e emissores precisam saber quem legalmente possui o valor mobiliário, quem recebe um dividendo, quem pode votar e como as mudanças de propriedade são refletidas quando os tokens se movem entre carteiras.
A coalizão, portanto, está abordando um problema mais profundo do que a capacidade de processamento da blockchain ou os horários de negociação. Ela está tentando alinhar posse digital com propriedade de valores mobiliários reconhecida.
O Que São Valores Mobiliários Tokenizados Patrocinados pelo Emissor?
O Token Está Conectado ao Emissor em Vez de Apenas Acompanhar a Ação
Os valores mobiliários tokenizados patrocinados pelo emissor destinam-se a representar ações por meio de um modelo reconhecido pelo emissor e conectado a registros oficiais de propriedade. O objetivo não é simplesmente criar um token ERC-20 cujo preço acompanha uma ação listada; é garantir que a representação digital permaneça parte da infraestrutura de acionistas da empresa.
Isso cria uma diferença fundamental em relação à exposição sintética a ações. Um token sintético pode referenciar a Tesla ou a Nvidia enquanto a reivindicação legal do investidor, em última análise, recai sobre um intermediário ou emissor do produto. Uma ação tokenizada patrocinada pelo emissor pode, em vez disso, ser projetada para que a propriedade permaneça conectada ao emissor real e ao registro de acionistas.
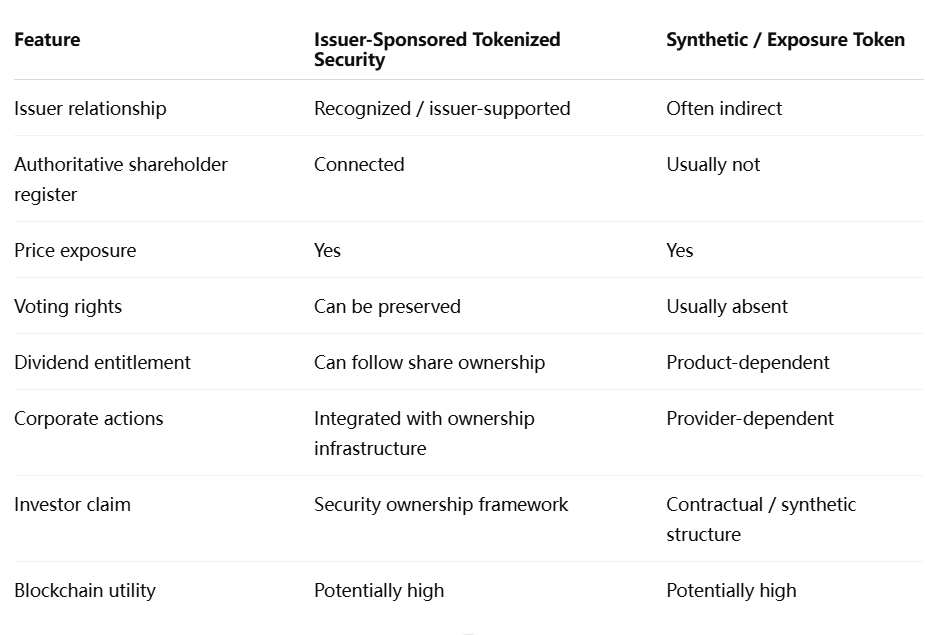
A frase crucial é pode ser preservada. A tokenização em si não produz automaticamente direitos de voto ou dividendos. Esses direitos resultam da estrutura legal do valor mobiliário e da conexão entre os registros em blockchain e os registros autoritativos de propriedade.
É por isso que o foco da coalizão na infraestrutura de mercado importa. Um contrato inteligente pode provar quem controla um endereço de blockchain, mas a lei de valores mobiliários e os registros corporativos determinam se o titular desse endereço é reconhecido como acionista.
Possuir um Token de Ação Significa Automaticamente Possuir a Ação?
Propriedade em Blockchain e Propriedade Legal São Camadas Separadas
Não. A posse de um token não estabelece por si só a propriedade direta da empresa de capital aberto referenciada. O contrato do token pode registrar a propriedade do ativo digital com certeza matemática, enquanto diz relativamente pouco sobre a relação legal entre esse ativo e a empresa cujo ticker aparece na tela.
Essa distinção fica mais clara durante eventos que nada têm a ver com a negociação diária. Considere uma votação de acionistas, dividendo em dinheiro, oferta pública de aquisição ou fusão. Um produto sintético pode compensar economicamente os investidores por alguns desses eventos, mas o detentor do token ainda pode não ter o direito legal de votar ou se comunicar diretamente com o emissor. Em uma estrutura patrocinada pelo emissor conectada ao registro oficial, esses direitos podem potencialmente acompanhar o valor mobiliário tokenizado de forma mais direta.
Essa diferença também afeta o risco de insolvência e de intermediário. Um token indireto pode depender de uma plataforma continuar a manter ou gerenciar corretamente as ações subjacentes. Um modelo patrocinado pelo emissor devidamente estruturado visa reduzir a lacuna entre a representação em blockchain e a própria propriedade reconhecida.
Este é o argumento estratégico mais forte da coalizão: o capital acionário tokenizado deve modernizar a via de propriedade, não apenas criar outra camada de derivativos sobre a ação existente.
Por Que o Registro de Acionistas Importa?
Os Mercados de Capitais Dependem de Mais do Que a Execução de Negociações
O registro de acionistas é um registro autoritativo usado para identificar titulares reconhecidos e administrar processos relacionados à propriedade. Essa infraestrutura pode parecer trivial em comparação com a negociação em blockchain, mas sustenta dividendos, comunicações com acionistas, votação por procuração e ações corporativas.
Uma blockchain pode tornar um ativo transferível 24 horas por dia, 7 dias por semana, mas uma empresa de capital aberto ainda precisa saber quem tem direito de participar desses eventos. Se um token muda de carteira enquanto o registro autoritativo não muda, os dois sistemas podem divergir. Resolver esse problema de sincronização é necessário antes que ações onchain possam replicar a funcionalidade completa da propriedade tradicional.
O papel da Equiniti é, portanto, importante. Como agente de transferência e provedora de serviços a acionistas, ela atua precisamente na parte do mercado responsável por registros de propriedade e ações corporativas. Seu modelo de tokenização descreve explicitamente o registro de acionistas como o registro legal de propriedade, enquanto a blockchain funciona como uma camada de automação e representação.
Essa arquitetura é deliberadamente mais conservadora do que a ideia de substituir todos os registros tradicionais por uma blockchain sem permissão. Em vez disso, o modelo tenta conectar ativos programáveis à infraestrutura legal existente e permitir que os dois sistemas evoluam juntos.
Ações Corporativas São um Problema Mais Difícil do Que a Negociação
Muito do debate sobre tokenização se concentra na liquidação mais rápida e na negociação 24/7 porque esses benefícios são fáceis de demonstrar. As ações corporativas são consideravelmente mais difíceis. Um desdobramento de ações altera o número de valores mobiliários em circulação, uma fusão pode alterar ou cancelar ações existentes, uma oferta pública de aquisição exige comunicação com titulares elegíveis, e um dividendo deve chegar aos investidores corretos com base nas datas de registro.
Para que valores mobiliários tokenizados patrocinados pelo emissor funcionem em escala institucional, esses eventos precisam se propagar com precisão tanto nos registros tradicionais quanto nos de blockchain. O desafio não é apenas a sincronização técnica; o sistema também deve atender à lei de valores mobiliários, relatórios fiscais, requisitos de identidade e comunicações com investidores.
É por isso que a tokenização não pode ser avaliada puramente pela velocidade das transações. Um mercado pode executar uma troca de tokens em segundos enquanto ainda carece da infraestrutura necessária para administrar um valor mobiliário público ao longo de todo o seu ciclo de vida.
Por Que Bullish, Equiniti, Alpaca, Apex e DriveWealth São Relevantes?
A Coalizão Reúne Diferentes Partes do Ciclo de Vida dos Valores Mobiliários
A composição dos participantes é mais importante do que o número de empresas envolvidas. A Bullish contribui com infraestrutura de negociação de ativos digitais, enquanto a Equiniti representa experiência em agente de transferência e registro de acionistas. A Alpaca, a Apex Fintech Solutions e a DriveWealth atuam em corretagem, custódia e infraestrutura de mercado, dando ao grupo exposição a muitas das funções que ficam entre um emissor e um investidor.
Isso reflete a realidade de que valores mobiliários tokenizados não podem escalar apenas por meio de um protocolo de blockchain. Emissão, registros de propriedade, custódia, negociação, liquidação, conformidade e liquidez são funções distintas, e cada uma tem requisitos legais e operacionais existentes.
A coalizão planeja inicialmente concentrar-se em preservar os direitos dos emissores e acionistas, construir interoperabilidade, desenvolver infraestrutura de adoção e criar um ecossistema de mercado mais amplo. Ela também espera avaliar arquiteturas de contratos inteligentes, padrões de interoperabilidade, requisitos regulatórios e pilotos de produtos. Esses são objetivos exploratórios, e não padrões concluídos.
Essa distinção deve permanecer clara. A coalizão ainda não criou uma especificação técnica universal para ações tokenizadas, e aderir a ela não obriga um participante a emitir, listar ou fornecer liquidez para qualquer valor mobiliário.
Por Que a Coalizão Está se Formando Agora?
A Política da SEC Deslocou a Indústria da Teoria para a Implementação
O momento é significativo. A coalizão foi lançada uma semana após a SEC introduzir sua Isenção de Inovação de cinco anos para negociação onchain limitada de ações NMS tokenizadas elegíveis. O arcabouço da SEC exige que ações tokenizadas qualificadas preservem os mesmos direitos e privilégios das ações tradicionais correspondentes, trazendo a equivalência legal para mais perto do centro do debate sobre tokenização nos EUA.
A coalizão não deve ser descrita como um braço oficial desse programa da SEC. É uma iniciativa independente da indústria. No entanto, os desenvolvimentos regulatórios e industriais abordam claramente questões estruturais relacionadas: se valores mobiliários regulados começarem a ser negociados por meio de infraestrutura blockchain, o mercado deve determinar como os direitos de propriedade permanecem vinculados a esses ativos.
Isso cria uma progressão natural no mercado de tokenização dos EUA. O desenvolvimento anterior concentrou-se em provar que valores mobiliários podiam ser emitidos digitalmente. Produtos mais recentes de DEX e corretagem demonstraram que tokens vinculados a ações podiam ser negociados. A regulação e a infraestrutura da indústria agora estão se voltando para o problema mais difícil de preservar os direitos dos acionistas à medida que esses valores mobiliários se movem entre sistemas tradicionais e blockchain.
Essa sequência sugere que a tokenização está entrando em uma fase mais madura, na qual a arquitetura legal se torna tão importante quanto a arquitetura técnica.
A Interoperabilidade Pode Ser o Problema Técnico Mais Difícil
Ações Tokenizadas e Tradicionais Precisam Permanecer Economicamente Sincronizadas
A tokenização patrocinada pelo emissor não significa que a infraestrutura convencional de valores mobiliários desapareça da noite para o dia. A estrutura de curto prazo mais realista é a coexistência: as ações tradicionais permanecem em sistemas estabelecidos, enquanto as representações tokenizadas circulam por redes blockchain.
Isso cria um requisito de interoperabilidade. Se um investidor move um valor mobiliário da custódia convencional para um formato tokenizado — ou reverte o processo — o registro total de propriedade deve permanecer preciso e não pode ocorrer emissão duplicada. Ações corporativas também precisam alcançar ambas as formas de maneira consistente.
A coalizão identifica explicitamente a interoperabilidade entre infraestrutura tradicional de compensação e liquidação, redes blockchain, modelos de tokens empacotados e estruturas emergentes de tokens de direito como prioridade. Resolver esse problema é essencial porque representações fragmentadas da mesma ação poderiam criar risco de reconciliação em vez de reduzi-lo.
A arquitetura de tokenização mais forte pode, portanto, ser aquela que torna confiável a movimentação entre sistemas legados e blockchain, em vez daquela que tenta eliminar imediatamente a infraestrutura legada.
O Que Poderia Desacelerar a Tokenização Patrocinada pelo Emissor?
A Participação do Emissor Pode Ser uma Restrição Maior do Que a Capacidade da Blockchain
Modelos patrocinados pelo emissor exigem que empresas de capital aberto participem ou pelo menos reconheçam a estrutura. Isso pode melhorar a clareza legal, mas pode desacelerar a cobertura de ativos em comparação com plataformas de terceiros capazes de criar exposição sintética a centenas de valores mobiliários rapidamente.
Empresas de capital aberto também têm pouco incentivo para adotar a tokenização apenas porque a tecnologia existe. Elas precisam de benefícios mensuráveis, como acesso mais amplo de investidores, custos de manutenção mais baixos, visibilidade de propriedade aprimorada ou captação de capital mais eficiente. Se a tokenização introduzir complexidade operacional adicional sem entregar esses benefícios, a adoção pode permanecer limitada.
A integração com agentes de transferência, regras de custódia e padrões entre cadeias criam desafios adicionais. Uma ação tokenizada que funciona apenas em uma rede pode fragmentar a liquidez, enquanto conectar o mesmo valor mobiliário entre várias redes introduz riscos de sincronização e segurança.
O mercado, portanto, enfrenta um trade-off entre velocidade e robustez legal. Produtos sintéticos podem escalar rapidamente; valores mobiliários patrocinados pelo emissor podem escalar mais lentamente, mas potencialmente oferecer uma base mais sólida para a adoção institucional.
Visão da MEXC: Ações Tokenizadas Precisam de Composabilidade Legal
Os mercados de criptomoedas demonstraram composabilidade técnica: ativos podem se mover entre carteiras, DEXs, mercados de empréstimo e contratos inteligentes sem que cada aplicação reconstrua o ativo do zero. As ações tokenizadas agora enfrentam o desafio mais difícil da composabilidade legal.
Um título precisa permanecer reconhecível por meio de dividendos, votações, datas de registro e ações corporativas, mesmo enquanto se move por aplicações financeiras programáveis. Se a propriedade em blockchain pode viajar, mas os direitos dos acionistas não, a tokenização cria um ativo tecnicamente eficiente com um arcabouço legal incompleto.
Os títulos tokenizados patrocinados pelo emissor tentam fechar essa lacuna conectando representações em blockchain à infraestrutura oficial de propriedade. Se este se tornará o modelo dominante permanece incerto, mas ele aborda um problema que o volume de negociação sozinho não consegue resolver.
Para o mercado de ações tokenizadas, a próxima vantagem competitiva pode, portanto, não ser blockchains mais rápidas nem mais tickers listados. Pode ser a capacidade de fazer liquidez, programabilidade e propriedade formal funcionarem juntas.
Ações Tokenizadas Tornam-se Mais Confiáveis Quando os Direitos Acompanham o Token
A Issuer Sponsored Token Coalition representa uma mudança importante no debate sobre ações tokenizadas. Bullish, Equiniti, Alpaca, Apex Fintech Solutions e DriveWealth não estão apenas tentando tornar os títulos mais fáceis de negociar onchain; eles estão explorando infraestrutura destinada a preservar a relação entre empresas de capital aberto e os investidores que possuem suas ações.
Essa distinção é cada vez mais importante à medida que os mercados de ações tokenizadas ganham liquidez. Um token pode oferecer excelente exposição de preço e transferibilidade 24 horas por dia, 7 dias por semana, enquanto ainda deixa o investidor com direitos fundamentalmente diferentes dos de um acionista convencional. A tokenização patrocinada pelo emissor tenta tornar a propriedade digital compatível com registros autoritativos de acionistas, ações corporativas e proteções ao investidor.
O modelo ainda enfrenta obstáculos significativos. As empresas de capital aberto precisam ver valor suficiente para participar, a infraestrutura de agentes de transferência precisa se integrar às redes blockchain e os mercados tokenizados e tradicionais precisam permanecer sincronizados. A própria coalizão é um grupo de trabalho voluntário, e não uma autoridade reguladora, portanto seus padrões ganharão importância apenas se emissores e participantes do mercado realmente os adotarem.
No entanto, a direção é significativa. A primeira fase das ações tokenizadas provou que a exposição a ações pode se mover onchain. A próxima fase determinará se a propriedade real dos acionistas pode se mover junto. Se os títulos tokenizados patrocinados pelo emissor conseguirem resolver esse problema, a tokenização poderá evoluir de um novo formato de negociação para uma verdadeira modernização da infraestrutura de propriedade de títulos.
Fontes
https://equiniti.com/us/public/transfer-agent-services/equiniti-x-tokenization/
https://equiniti.com/us/insights/eq-views/tokenization-an-issuer-s-primer/
https://equiniti.com/us/insights/eq-views/tokenized-shares-vs-synthetic-tokens/
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.