Visão Geral
O Goldman Sachs está disponibilizando seu Financial Square Treasury Instruments Fund, conhecido pelo ticker da classe de ações institucional FTIXX, a participantes qualificados dos EUA por meio do Lynq, uma rede de liquidação em tempo real e gestão de tesouraria usada por instituições de ativos digitais. A integração oferece às empresas de negociação nativas de cripto uma nova maneira de colocar dinheiro ocioso em um fundo de mercado monetário do Tesouro estabelecido entre transações, mantendo o acesso ao capital quando ele for necessário novamente. O FTIXX tinha aproximadamente US$ 105 bilhões em ativos líquidos no final de agosto de 2026, tornando a conexão notável pela escala e maturidade institucional do produto subjacente.
O ponto mais importante é o que a integração FTIXX Lynq não faz: o Goldman Sachs não tokenizou o fundo. O FTIXX continua sendo um fundo de mercado monetário convencional, e o acesso é facilitado por meio do Lynq, com transações realizadas pela tZERO Securities, corretora registrada na SEC. O fundo se torna o primeiro fundo de investimento externo oferecido por meio do Lynq, mas sua estrutura legal existente, seu arcabouço de propriedade e sua administração de fundos permanecem intactos.
Isso torna a integração estrategicamente diferente de produtos tokenizados do Tesouro, como o BUIDL da BlackRock ou as cotas de fundos baseadas em blockchain da Franklin Templeton. O Goldman está mostrando que ativos tradicionais podem entrar em fluxos de trabalho de ativos digitais sem primeiro se tornarem títulos nativos de blockchain. O desenvolvimento, portanto, levanta uma questão mais ampla sobre RWA: os mercados cripto institucionais podem não precisar que todo ativo tradicional seja tokenizado se produtos estabelecidos puderem ser conectados eficientemente à infraestrutura moderna de liquidação e tesouraria.
Principais Conclusões
- O FTIXX agora está acessível a participantes qualificados dos EUA por meio do Lynq.
- O fundo do Tesouro do Goldman Sachs tinha cerca de US$ 105 bilhões em ativos líquidos no final de agosto de 2026.
- O FTIXX continua sendo um fundo de mercado monetário convencional e não foi tokenizado.
- A tZERO Securities fornece a camada regulamentada de corretora para as transações.
- A integração oferece às empresas cripto institucionais outra opção para obter rendimento do Tesouro sobre dinheiro ocioso entre negociações.
- A lição mais ampla sobre RWA é que a integração com trilhos digitais pode importar mesmo sem tokenização.
O que a Integração FTIXX Lynq Realmente Faz?
O FTIXX Continua Sendo um Fundo Tradicional Dentro de um Fluxo de Trabalho de Ativos Digitais
O arranjo FTIXX Lynq adiciona uma camada de distribuição e acesso, em vez de alterar a forma legal do produto de investimento subjacente. Participantes institucionais qualificados dos EUA que usam o Lynq podem acessar o Financial Square Treasury Instruments Fund do Goldman Sachs por meio da tZERO Securities, permitindo que o dinheiro que de outra forma permaneceria ocioso entre transações de ativos digitais seja investido em um veículo de mercado monetário focado no Tesouro.
Essa distinção é importante porque manchetes descrevendo um fundo de US$ 100 bilhões do Goldman “indo para onchain” podem facilmente criar a impressão de que US$ 100 bilhões em cotas do fundo foram emitidos como tokens de blockchain. Não foi isso que aconteceu. O FTIXX continua operando dentro de sua estrutura de fundo existente, enquanto o Lynq fornece o ambiente de liquidação e gestão de tesouraria por meio do qual empresas elegíveis de ativos digitais podem acessar o produto.
O número de mais de US$ 100 bilhões também se refere ao tamanho total aproximado do FTIXX, não ao capital comprometido com o Lynq. Os clientes do Lynq representam apenas um canal adicional de distribuição para o fundo. A integração, portanto, é significativa por causa do produto que está sendo conectado à infraestrutura cripto, não porque todo o fundo migrou para os mercados de ativos digitais.
Por que as Instituições Cripto Gostariam de Ter Acesso ao FTIXX?
Empresas cripto institucionais rotineiramente mantêm grandes reservas de caixa operacional. Formadores de mercado precisam de liquidez para liquidar negociações, mesas de balcão mantêm saldos entre transações de clientes, e empresas de negociação podem aguardar oportunidades atraentes de alocação enquanto mantêm capital substancial prontamente disponível. Manter esse dinheiro inteiramente não investido cria um custo de oportunidade quando os rendimentos de curto prazo do Tesouro são positivos.
O FTIXX oferece a essas empresas uma maneira de colocar capital em uma estratégia tradicional de mercado monetário do Tesouro quando ele não é imediatamente necessário para negociação. Quando a liquidez for necessária novamente, a posição pode ser resgatada e o dinheiro realocado nos mercados de ativos digitais. Isso é conceitualmente semelhante à gestão de tesouraria institucional tradicional, em que instrumentos governamentais de curta duração são usados para gerar rendimento enquanto preservam a liquidez.
O valor estratégico do Lynq, portanto, não é simplesmente o acesso a outro produto de investimento. É a capacidade de incorporar ferramentas convencionais de gestão de caixa ao mesmo ambiente operacional mais amplo usado por empresas de ativos digitais.
O que é o Goldman Sachs FTIXX?
O Fundo é Projetado em Torno da Liquidez do Tesouro, e Não da Exposição a Cripto
O FTIXX é uma classe de ações institucional do Goldman Sachs Financial Square Treasury Instruments Fund, um fundo de mercado monetário focado em títulos do Tesouro dos EUA. Seu objetivo de investimento concentra-se em preservar capital, manter liquidez e gerar renda corrente, em vez de assumir exposição direcional a ativos de risco.
Isso é importante porque o FTIXX desempenha uma função muito diferente do Bitcoin, das stablecoins ou do crédito privado tokenizado. Ele está mais próximo de um instrumento de gestão de tesouraria usado para liquidez de curto prazo do que de um investimento especulativo. Para empresas institucionais de ativos digitais, isso torna o fundo potencialmente útil como um local para estacionar saldos operacionais que precisam permanecer relativamente líquidos.
Como acontece com qualquer fundo de mercado monetário, o risco é baixo em relação a muitos outros ativos, mas não é zero. As próprias divulgações do Goldman Sachs observam que um investidor pode perder dinheiro e que as cotas não são depósitos bancários e não são seguradas pelo FDIC nem garantidas por outra agência governamental. O fundo busca preservar um preço de cota estável, mas esse objetivo não deve ser descrito como uma garantia.
Por que um fundo tradicional de US$ 100 bilhões importa para os mercados de criptomoedas?
A escala sinaliza convergência institucional, não US$ 100 bilhões em entradas de criptomoedas
O FTIXX tinha aproximadamente US$ 105 bilhões em ativos líquidos no final de agosto de 2026, mas nenhum valor desse número deve ser interpretado como dinheiro novo entrando em criptomoedas. O fundo existia muito antes da integração com a Lynq, e a esmagadora maioria de seus ativos continua fazendo parte da atividade tradicional do mercado monetário.
O significado está na direção oposta: empresas de ativos digitais estão recebendo uma rota direta para um produto financeiro tradicional maduro. Em vez de forçar as instituições de criptomoedas a escolher entre permanecer inteiramente dentro dos ativos digitais ou mover fundos por meio de um fluxo de trabalho legado separado, a Lynq está tentando colocar ambos os ambientes dentro de um processo de gestão de tesouraria mais unificado.
Essa é uma forma importante de convergência institucional porque reduz a distância operacional entre produtos de liquidez do TradFi e a infraestrutura de negociação de criptomoedas. Uma empresa de ativos digitais pode potencialmente passar da atividade de negociação para um fundo do Tesouro e voltar para a liquidez de mercado sem exigir que a própria exposição subjacente ao Tesouro se torne um token de blockchain.
Isso sugere que a adoção institucional de criptomoedas pode se desenvolver tanto por meio da integração de infraestrutura quanto por meio da tokenização direta de ativos.
Todo RWA precisa ser tokenizado?
O FTIXX Lynq mostra um segundo caminho para a integração entre TradFi e cripto
O modelo FTIXX Lynq oferece um contraste útil com fundos do Tesouro tokenizados. Produtos como o BUIDL ou cotas de fundos de mercado monetário registradas em blockchain colocam o próprio interesse do fundo na infraestrutura de registro distribuído. O FTIXX, em vez disso, preserva o fundo convencional e adiciona uma camada de acesso e liquidação voltada para ativos digitais ao seu redor.
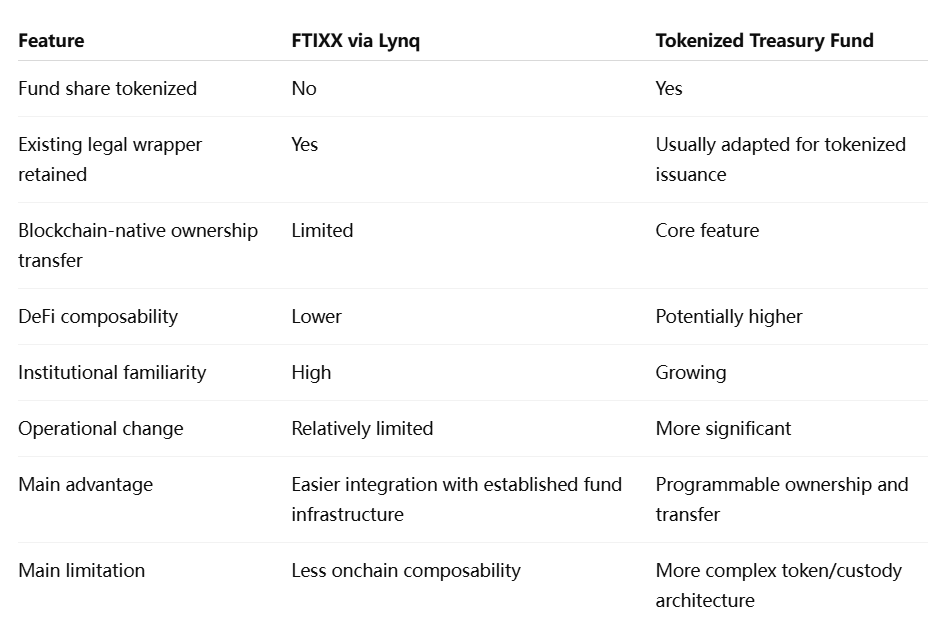
Nenhum dos modelos é inerentemente superior. A tokenização pode permitir propriedade programável, liquidação autônoma e potencial integração com empréstimos ou outros contratos inteligentes. No entanto, ela também introduz questões adicionais sobre custódia de carteiras, restrições de transferência de tokens, compatibilidade com blockchain e integração com a legislação de valores mobiliários existente.
O modelo FTIXX sacrifica parte dessa composabilidade em troca de manter intacta uma estrutura de fundo madura. Para instituições que desejam principalmente exposição ao Tesouro e gestão eficiente de caixa, em vez de funcionalidade DeFi, esse trade-off pode ser totalmente aceitável.
O mercado pode, portanto, evoluir por meio de ambas as abordagens. Alguns ativos se beneficiarão de serem totalmente tokenizados porque a programabilidade é central para seu caso de uso. Outros podem alcançar adoção institucional mais rápida simplesmente por estarem conectados à infraestrutura de ativos digitais sem alterar sua forma jurídica subjacente.
Por que a gestão de caixa está se tornando importante para as instituições de criptomoedas?
O rendimento sobre dinheiro ocioso está se tornando parte da infraestrutura de negociação
À medida que os mercados de ativos digitais se institucionalizam, a gestão de tesouraria está se tornando mais importante. Empresas de negociação profissionais não avaliam o capital apenas pelo potencial de retorno em criptomoedas; elas também se preocupam com exposição a contrapartes, velocidade de liquidação, rendimento sobre dinheiro ocioso e a rapidez com que os fundos podem ser redistribuídos.
Durante períodos de alta volatilidade, as empresas podem precisar manter saldos substanciais em dinheiro disponíveis para dar suporte a margem, liquidação ou transações de clientes. Manter todo esse capital em contas operacionais de rendimento zero cria um custo significativo. O acesso a fundos de mercado monetário do Tesouro pode melhorar a economia de manter liquidez entre negociações.
Isso é especialmente relevante à medida que a gestão de riscos se torna mais conservadora nos mercados institucionais de criptomoedas. Após múltiplos ciclos de falências de contrapartes, as empresas diferenciam cada vez mais entre ativos usados para investimento direcional e reservas usadas para operações. Um fundo tradicional do Tesouro acessado por meio de uma rede de liquidação de ativos digitais se encaixa naturalmente na última categoria.
A integração, portanto, reflete uma mudança mais ampla na infraestrutura institucional de criptomoedas: o setor não está mais focado apenas em executar negociações. Ele está cada vez mais construindo os sistemas de caixa, garantia e liquidação necessários para gerenciar capital entre essas negociações.
Como a Lynq se Encaixa no Stack Institucional?
A Lynq Atua como uma Camada de Liquidação e Tesouraria, em Vez de Emissora de Ativos
A Lynq se descreve como uma solução de liquidação em tempo real e gestão de tesouraria operada por corretora-distribuidora para clientes institucionais de ativos digitais. A plataforma foi projetada para abordar questões como fragmentação de mercado, risco de contraparte e a necessidade de ganhar juros sobre a liquidez que permanece entre as transações.
A adição do FTIXX amplia esse papel porque a Lynq agora pode conectar participantes a um fundo externo do Goldman Sachs, juntamente com sua funcionalidade de investimento existente. A tZERO Securities fornece a capacidade regulamentada de corretora-distribuidora necessária para apoiar o acesso de participantes qualificados nos EUA.
Essa estrutura é importante porque a Lynq não está substituindo o Goldman Sachs como gestor do fundo nem transformando o FTIXX em um novo título digital. Ela está atuando como infraestrutura de conexão entre empresas institucionais de criptomoedas e produtos financeiros estabelecidos.
Esse modelo pode se tornar cada vez mais comum à medida que a infraestrutura do mercado de ativos digitais amadurece. Em vez de cada instituição financeira emitir um novo token, redes especializadas podem conectar produtos regulamentados, corretoras e sistemas de liquidação em fluxos de trabalho que parecem mais nativos para empresas de criptomoedas.
Quais São as Principais Limitações?
O FTIXX Não É um Ativo Nativo de Blockchain
A limitação mais óbvia é também a característica definidora do modelo: o próprio FTIXX não é tokenizado. Suas cotas não podem simplesmente se mover sem permissão entre carteiras ou se conectar diretamente a protocolos DeFi como garantia da mesma forma que um token de fundo nativo de blockchain potencialmente poderia.
Isso reduz a composabilidade. Se uma instituição de criptomoedas quiser usar exposição ao Tesouro dentro de um protocolo de empréstimo, formador de mercado automatizado ou estratégia de contrato inteligente, a estrutura convencional do FTIXX pode ser menos flexível do que um fundo de Tesouro tokenizado.
Também há requisitos de elegibilidade e integração. O acesso é destinado a participantes qualificados nos EUA que estabelecem o relacionamento exigido com a tZERO Securities e satisfazem verificações de conformidade. A integração é, portanto, um serviço institucional e não um produto DeFi aberto.
Por fim, a liquidez não é idêntica a manter dinheiro em caixa. Resgates de fundos do mercado monetário, prazos operacionais e acordos de liquidação ainda importam. As instituições precisam entender com que rapidez o capital pode retornar à negociação ativa sob diferentes condições de mercado, em vez de assumir que o fundo se comporta exatamente como uma stablecoin onchain.
Visão da MEXC: A Próxima Onda de RWA Pode Ser Integração, Não Tokenização
A ponte institucional entre finanças tradicionais e criptomoedas pode não exigir que todo ativo seja emitido onchain. Em alguns casos, conectar produtos de investimento maduros a fluxos de trabalho de ativos digitais pode entregar benefícios práticos mais rapidamente e com menos mudança estrutural do que reconstruir o próprio ativo como um token.
O FTIXX Lynq ilustra essa distinção. O fundo permanece um produto tradicional de mercado monetário do Goldman Sachs, enquanto a camada de acesso se aproxima do ambiente operacional usado por instituições de ativos digitais. Para empresas preocupadas principalmente com rendimento do Tesouro, liquidez e gestão de contraparte, isso pode ser mais importante do que se a cota do fundo em si existe como um token ERC-20.
Isso sugere que a adoção de RWA não deve ser medida apenas pelo valor de ativos tokenizados. Outra métrica importante será quanto da infraestrutura financeira tradicional se torna utilizável dentro de fluxos de trabalho de liquidação, garantia e tesouraria de ativos digitais. A tokenização é uma rota para a convergência, mas a interoperabilidade e a distribuição podem produzir integração econômica semelhante por meio de uma arquitetura diferente.
O FTIXX Mostra que o TradFi Pode Entrar em Cripto Sem Tokenizar Tudo
A integração do FTIXX Lynq é significativa justamente porque o Goldman Sachs não transformou seu fundo do Tesouro de aproximadamente US$ 100 bilhões em um token de blockchain. O FTIXX permanece um fundo convencional de mercado monetário, enquanto a Lynq e a tZERO fornecem às instituições qualificadas de ativos digitais uma nova maneira de acessá-lo dentro de um ambiente moderno de liquidação e gestão de tesouraria.
Essa distinção impede que a manchete seja exagerada. Os aproximadamente US$ 105 bilhões em ativos do fundo não se moveram para a Lynq, e a integração não deve ser descrita como US$ 100 bilhões de novo capital cripto. O que mudou foi a arquitetura de distribuição: empresas institucionais de criptomoedas agora podem colocar liquidez ociosa em um produto de Tesouro estabelecido e redistribuir esse capital quando necessário.
O modelo também expande a discussão sobre RWA além da tokenização. Fundos totalmente tokenizados podem oferecer maior programabilidade e composabilidade DeFi, enquanto fundos convencionais conectados a trilhos digitais podem proporcionar familiaridade regulatória e adoção institucional mais rápida. Ambas as abordagens resolvem problemas diferentes.
Para os mercados institucionais, o resultado mais importante pode ser se as empresas de ativos digitais conseguem gerenciar caixa, garantias e liquidação com a mesma sofisticação das instituições financeiras tradicionais. O FTIXX Lynq sugere que a ponte entre os dois sistemas nem sempre exige substituir os ativos existentes. Às vezes, o passo mais prático é conectá-los.
Fontes
https://www.tzero.com/news/goldman-sachs-ftixx-comes-to-lynq-powered-by-tzero
https://www.goldmansachs.com/pressroom/press-releases/2021/loop-capital-and-goldman-sachs
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base nas suas circunstâncias individuais.