
Visão Geral
Aave ajustou o modelo de taxa de juros de empréstimo variável de USDT em seu mercado V3 Ethereum Core em 21 de outubro de 2026, reduzindo o limite de utilização ótima de 94% para 92%. A mudança seguiu uma recomendação do provedor de serviços de risco LlamaRisk e foi executada no bloco 26.241.799 do Ethereum. A taxa base e as duas inclinações principais da taxa de juros permaneceram inalteradas, o que significa que a atualização alterou o momento em que os custos de empréstimo começam a acelerar, em vez de introduzir um aumento uniforme das taxas.
O ajuste da taxa de juros de USDT da Aave aborda a relação entre a demanda por empréstimos de stablecoin e a liquidez de reserva disponível. À medida que uma parcela maior do USDT fornecido é emprestada, menos permanece imediatamente disponível para saques. O modelo de taxa de juros da Aave responde tornando os empréstimos adicionais cada vez mais caros à medida que a utilização se aproxima do limite superior da capacidade da reserva.
Sob os novos parâmetros, uma reserva operando com 94% de utilização teria uma APR de empréstimo variável modelada de 7,0%, em comparação com 4,5% anteriormente. Na utilização de 85,6% observada na avaliação da LlamaRisk de 20 de outubro, o aumento modelado foi muito menor, de aproximadamente 4,10% para 4,19%.
O ajuste, portanto, concentra seu efeito mais forte próximo à escassez de liquidez. Ele não cria USDT adicional, não reduz o limite de empréstimo em dois pontos percentuais nem garante disponibilidade de saque. Em vez disso, a Aave está alterando os incentivos econômicos em torno da liquidez escassa de stablecoin, tentando preservar mais margem para saques antes que a demanda por empréstimos empurre a reserva em direção ao esgotamento.
Principais Conclusões
- A Aave reduziu o limite de utilização ótima de USDT de 94% para 92% no Ethereum V3 Core em 21 de outubro de 2026.
- A taxa base de empréstimo permanece em 0%, com Inclinação 1 em 4,5% e Inclinação 2 em 10%.
- Com 94% de utilização, a APR de empréstimo variável modelada aumenta de 4,5% para 7,0%.
- O limite revisado cria aproximadamente 57,8 milhões de USDT de buffer de liquidez modelado adicional na mesma oferta de referência, sem adicionar novos fundos.
- O empréstimo continua possível acima de 92% quando outras condições permitem, mas seu custo marginal aumenta mais acentuadamente.
Mudanças na Curva de Taxa de Juros de USDT da Aave com 92% de Utilização
O ajuste da Aave afeta uma reserva e estratégia de taxa de juros específicas, e não todos os mercados de USDT no protocolo. A mudança se aplica ao USDT no Aave V3 Ethereum Core, onde o limite de utilização ótima foi reduzido de 94% para 92%. Os outros principais parâmetros da taxa de juros permaneceram inalterados: uma taxa base de 0%, uma primeira inclinação de 4,5% e uma segunda inclinação de 10%. A nova configuração altera o nível de utilização em que os custos de empréstimo começam a subir a uma taxa mais acentuada.
O raciocínio econômico é direto. A Aave permite que fornecedores depositem stablecoins que os tomadores podem acessar ao postar garantias qualificadas. A parcela dos ativos fornecidos atualmente emprestada é medida por meio da utilização. Quando a utilização é relativamente baixa, os credores têm mais liquidez não emprestada disponível para saque. À medida que a utilização aumenta, uma proporção maior do capital fornecido fica comprometida com empréstimos em aberto. Com utilização muito alta, a reserva torna-se mais sensível a saques, reembolsos e mudanças repentinas na demanda.
A curva de taxa de juros variável tenta equilibrar esses interesses conflitantes aumentando os custos de empréstimo à medida que a liquidez disponível diminui. Reduzir o limite de utilização ótima significa que os tomadores encontram a porção mais íngreme da curva mais cedo, fortalecendo o incentivo para reembolsar dívidas ou evitar empréstimos adicionais quando a reserva se aproxima de estresse de liquidez.
Parâmetros da Taxa de Juros de USDT da Aave: Antes e Depois
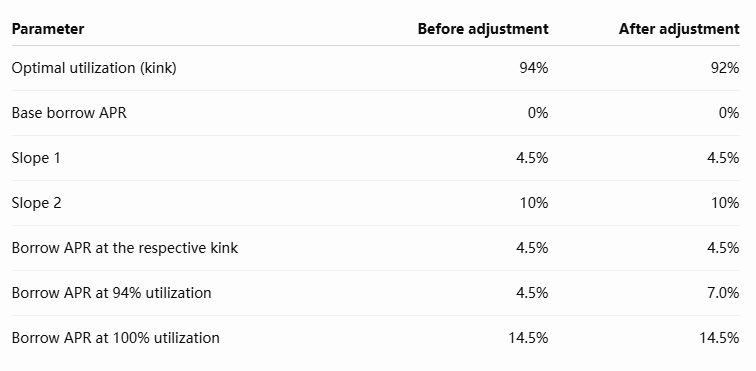
A tabela mostra que o ajuste não eleva a taxa máxima teórica sob o modelo. Ambas as configurações atingem 14,5% com utilização total. Em vez disso, a taxa aumenta mais rapidamente na região de alta utilização entre o limite revisado de 92% e a utilização total. Trata-se de uma reprecificação direcionada da liquidez escassa, e não de um aumento uniforme no custo de cada empréstimo em aberto.
Como Funciona o Kink da Taxa de Juros da Aave?
A Aave usa um modelo de taxa de empréstimo variável com duas inclinações. Abaixo do limite de utilização ótima, as taxas de empréstimo aumentam gradualmente com a utilização. Acima desse limite, a taxa sobe mais acentuadamente à medida que a quantidade de liquidez imediatamente disponível diminui.
Para os parâmetros de USDT neste ajuste, o modelo pode ser expresso como:
Abaixo do limite ótimo:
APR de Empréstimo = 4,5% × (Utilização ÷ Utilização Ótima)
Acima do limite ótimo:
APR de Empréstimo = 4,5% + 10% × [(Utilização − Utilização Ótima) ÷ (100% − Utilização Ótima)]
O modelo revisado mantém ambas as inclinações inalteradas, mas move o ponto em que a segunda porção começa de 94% para 92%.
Aave USDT Borrow APR: Curva Antiga vs. Nova
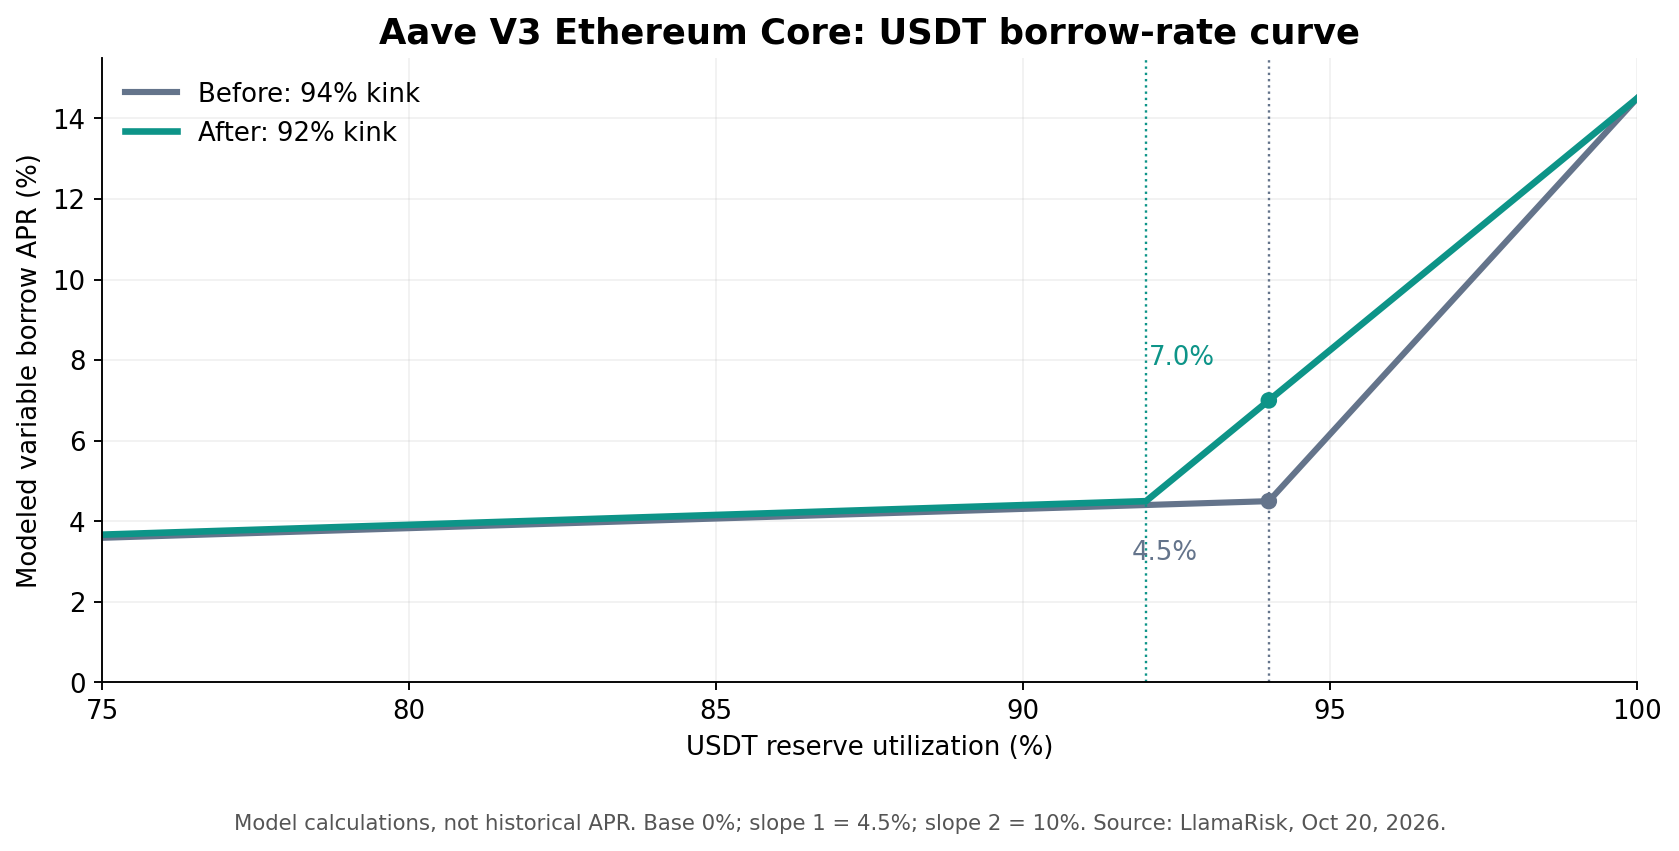
Figura 1. APR variável de empréstimo calculado sob as configurações de utilização ótima de 94% e 92%. As curvas são derivadas dos parâmetros do modelo de taxa de juros divulgados e não são dados históricos observados de APR. Fonte: Aave Governance e LlamaRisk, outubro de 2026.
A diferença mais pronunciada ocorre perto do antigo limiar. Com 94% de utilização, o modelo antigo produz uma taxa de empréstimo de 4,5%, enquanto o modelo revisado produz 7,0%. Com 85,6% de utilização, no entanto, a diferença é de apenas cerca de nove pontos-base.
Isso ilustra por que o ajuste não deve ser descrito como um aumento repentino das taxas de empréstimo em todo o mercado. Seu efeito depende de quão próxima a reserva está de uma alta utilização, onde a disponibilidade de liquidez se torna mais importante.
Por que os custos de empréstimo sobem mais cedo quando a liquidez se aperta
O objetivo de reduzir o kink é influenciar o comportamento de empréstimo antes que uma reserva se torne quase totalmente utilizada. Quando os custos de empréstimo permanecem relativamente baixos perto do limite superior da liquidez disponível, os usuários podem continuar tomando empréstimos mesmo quando a margem para saques se torna cada vez mais limitada. Isso pode criar condições nas quais os fornecedores têm dificuldade de sacar quantias substanciais sem esperar por novos depósitos ou pagamentos de empréstimos.
Uma taxa de empréstimo mais íngreme introduz um custo financeiro para o consumo de liquidez escassa. Alguns tomadores podem pagar seus empréstimos quando os custos de financiamento excedem os retornos gerados por suas estratégias. Outros podem evitar abrir posições adicionais, enquanto rendimentos mais altos para fornecedores podem atrair novos depósitos. Essas respostas podem potencialmente melhorar a liquidez disponível, mas nenhuma é garantida. Os tomadores podem aceitar taxas de juros mais altas, os fornecedores podem sacar fundos, e condições mais amplas de mercado podem compensar os incentivos pretendidos.
A decisão da Aave, portanto, reflete uma abordagem particular de gestão de liquidez: em vez de proibir empréstimos no limiar de utilização ótima, o protocolo torna os empréstimos mais caros além dele.
Essa distinção dá à reserva flexibilidade para acomodar aumentos temporários na demanda por empréstimos, enquanto usa os preços para desencorajar períodos prolongados de utilização excessiva. O mecanismo pode reduzir a atratividade de novos empréstimos, mas não pode forçar os tomadores existentes a pagar imediatamente nem criar nova liquidez sob demanda.
Por que um buffer de 57,8 milhões de USDT não é nova liquidez
A avaliação da LlamaRisk de 20 de outubro fornece uma ilustração numérica da mudança. Na época, a reserva tinha aproximadamente 2.892,2 milhões de USDT em ativos fornecidos e 2.475,1 milhões de USDT em empréstimos pendentes, produzindo uma utilização de cerca de 85,6%. Aproximadamente 417 milhões de USDT permaneciam não emprestados.
Usando o mesmo saldo fornecido, a LlamaRisk calculou a quantidade de liquidez não emprestada que permaneceria se a utilização atingisse os limiares ótimos antigo e novo. Com 94% de utilização, o buffer modelado era de aproximadamente 173,5 milhões de USDT. Com 92%, aumentou para aproximadamente 231,4 milhões de USDT.
Medida de liquidezKink antigo de 94%Kink novo de 92%USDT fornecido de referência2.892,2M2.892,2MUtilização ótima94%92%Liquidez não emprestada modelada no kink173,5M231,4MBuffer modelado adicional—Aproximadamente 57,8MLiquidez ociosa real no snapshot de referênciaAproximadamente 417,0MAproximadamente 417,0M
Os 57,8 milhões de USDT adicionais são a diferença entre dois buffers de liquidez hipotéticos calculados a partir do mesmo saldo fornecido. Não é um novo depósito, injeção de reserva do protocolo ou aumento confirmado de fundos imediatamente sacáveis.
Sob a nova configuração, o regime de taxa de juros mais íngreme começa quando mais USDT permanece não emprestado. Se isso leva a um saldo disponível consistentemente maior depende dos pagamentos reais dos tomadores, novos depósitos, saques e mudanças na utilização após a implementação.
Quem ganha e quem paga sob a nova curva?
Os tomadores experimentam o efeito mais direto quando a utilização sobe em direção ao limiar revisado. Usuários que mantêm dívida em USDT com taxa variável enfrentam custos de financiamento mais altos em um determinado nível de alta utilização do que enfrentariam sob a configuração anterior. Isso importa para estratégias alavancadas que tomam stablecoins emprestadas para comprar outros ativos, gerenciar garantias ou gerar retornos por meio de diferenças de taxas de juros. Uma posição que permanece economicamente atrativa com um custo de empréstimo de 4,5% pode se tornar menos viável quando seu custo de financiamento se aproxima de 7% ou mais.
Os fornecedores podem receber retornos variáveis mais altos quando a demanda por empréstimos permanece forte, mas esses retornos dependem da utilização, das taxas de empréstimo e do fator de reserva do protocolo. Rendimentos mais altos para fornecedores não significam necessariamente que a reserva se tornou menos arriscada ou mais fácil de sair. Na verdade, rendimentos elevados podem coincidir com disponibilidade reduzida de saques quando uma grande proporção dos depósitos permanece emprestada.
Essa relação é uma característica mais ampla do empréstimo de stablecoins com taxa variável. A explicação da MEXC sobre fatores que afetam as taxas de juros variáveis do USDT fornece contexto adicional sobre como a demanda por empréstimos e a liquidez disponível influenciam os rendimentos. No entanto, as taxas específicas da Aave são determinadas por seus próprios parâmetros de taxa de juros onchain, e não pela metodologia de rendimento de outras plataformas.
O ajuste, portanto, cria incentivos diferentes para diferentes participantes. Os tomadores podem reduzir a dívida, os fornecedores podem responder a rendimentos mais altos, e a reserva pode experimentar mudanças na utilização. Nenhum resultado é automático, e o comportamento real do mercado continua sendo a variável decisiva.
FAQ
Por que a Aave reduziu a utilização ótima do USDT de 94% para 92%?
A Aave reduziu o limite para fazer os custos de empréstimo aumentarem de forma mais agressiva antes que a reserva atinja uma utilização extremamente alta. O efeito pretendido é preservar uma margem adicional para saques por meio de incentivos econômicos, e não aumentar diretamente o saldo real de USDT da reserva.
Um kink de utilização mais baixo aumenta os custos de empréstimo de USDT para todos?
O modelo revisado geralmente produz taxas de empréstimo variáveis mais altas na mesma utilização positiva, mas o tamanho da diferença varia. O aumento é relativamente pequeno abaixo do novo limite e mais pronunciado perto do antigo kink de 94%. As taxas reais continuam a mudar com a utilização da reserva.
Os usuários ainda podem tomar USDT emprestado acima de 92% de utilização?
Sim. O limite de 92% determina onde a curva da taxa de juros se torna mais íngreme; não é uma proibição absoluta de empréstimo. Empréstimos adicionais continuam possíveis quando a liquidez disponível, os requisitos de garantia e outras restrições da reserva permitem, mas seu custo de financiamento se torna cada vez mais caro.
A Aave Está Reprecificando a Escassez de Liquidez Antes que o Pool Seque
A mudança da Aave em 21 de outubro demonstra como um pequeno ajuste em um parâmetro de taxa de juros pode afetar significativamente os incentivos de empréstimo sob condições específicas de mercado. Reduzir a utilização ótima do USDT de 94% para 92% deixa os parâmetros de inclinação subjacentes inalterados, ao mesmo tempo que antecipa o segmento mais íngreme da taxa de empréstimo. O efeito se concentra perto da escassez de liquidez, onde manter fundos adequados para saques dos fornecedores se torna cada vez mais importante.
O ajuste da Taxa de Juros do USDT da Aave não representa uma redução nos empréstimos em aberto nem a criação de reservas adicionais de stablecoins. Em vez disso, altera os incentivos financeiros enfrentados pelos tomadores que consomem liquidez quando a utilização se torna elevada. O aumento modelado no buffer de liquidez ótimo ilustra o efeito pretendido de gestão de risco, mas se esse buffer é mantido depende de depósitos, saques, empréstimos e pagamentos reais.
A avaliação futura deve se concentrar na utilização sustentada em torno do novo limite de 92%, na liquidez disponível de USDT, nos custos variáveis de empréstimo, nos rendimentos dos fornecedores e no comportamento da reserva durante períodos de demanda elevada. Esses indicadores podem revelar se a curva revisada melhora a flexibilidade de saque sem restringir desnecessariamente o empréstimo economicamente produtivo.
O significado de longo prazo está no papel da precificação automatizada dentro da gestão de risco financeiro em DeFi. Os protocolos devem equilibrar continuamente a demanda por alavancagem com a necessidade de manter liquidez, e o modelo de taxa de juros é um dos principais mecanismos pelos quais esse equilíbrio é alcançado.
A Aave não está criando liquidez por meio de seu ajuste de taxas; está tornando a liquidez escassa mais cara de consumir em um estágio anterior. Se essa decisão melhora a resiliência da reserva dependerá de como os participantes do mercado respondem aos incentivos revisados.
Fontes
Link interno da MEXC usado:
https://www.mexc.com/learn/article/why-does-usdt-apr-change-7-factors-that-affect-crypto-earn-rates/1
Aave Governance — Risk Stewards: Cap Reductions and USDT IRM Change on Aave V3, outubro de 2026:
https://governance.aave.com/t/risk-stewards-cap-reductions-and-usdt-irm-change-on-aave-v3-2026-10-19/25885
CryptoSlate — Aave Changes USDT Borrowing Rules and Loan Costs Suddenly Jump:
https://cryptoslate.com/aave-changes-usdt-borrowing-rules-and-loan-costs-suddenly-jump/
Aviso de Risco: Este artigo é apenas para referência e não constitui aconselhamento de investimento. O mercado de criptomoedas é altamente volátil. Tome decisões com cautela com base em suas circunstâncias individuais.