Original | Odaily Planet Daily (@OdailyChina)
Author|Azuma (@azuma_eth)
Num momento em que os gigantes da tecnologia do Vale do Silício sofrem coletivamente de "ansiedade com os gastos de capital em IA", a Apple recuperou o trono do maior valor de mercado do mundo de uma forma quase clássica.
Diferentemente de gigantes da tecnologia como Microsoft, Google e Amazon, que não param de ampliar data centers e infraestrutura de computação, a Apple manteve consistentemente gastos de capital relativamente contidos. Contando com um fluxo de caixa sólido, a Apple se tornou um "porto seguro" para os influxos de capital de Wall Street durante a rodada de volatilidade passada sobre se "a IA atingiu o pico", com seu valor de mercado superando a Nvidia, que foi vendida em massa, e chegando brevemente a US$ 5 trilhões.
Medido a partir do ponto baixo no final de junho, o preço das ações da Apple subiu 25% nos últimos quatro meses, com seu valor de mercado aumentando cerca de US$ 1 trilhão. No entanto, no pico de US$ 5 trilhões, a paisagem vem acompanhada de um frio na espinha — um índice preço/lucro projetado de até 36x (no 99º percentil de sua própria história, aproximadamente o dobro do S&P 500) significa que o mercado já precificou o prêmio de certeza da Apple ao extremo, estreitando enormemente a margem de erro.
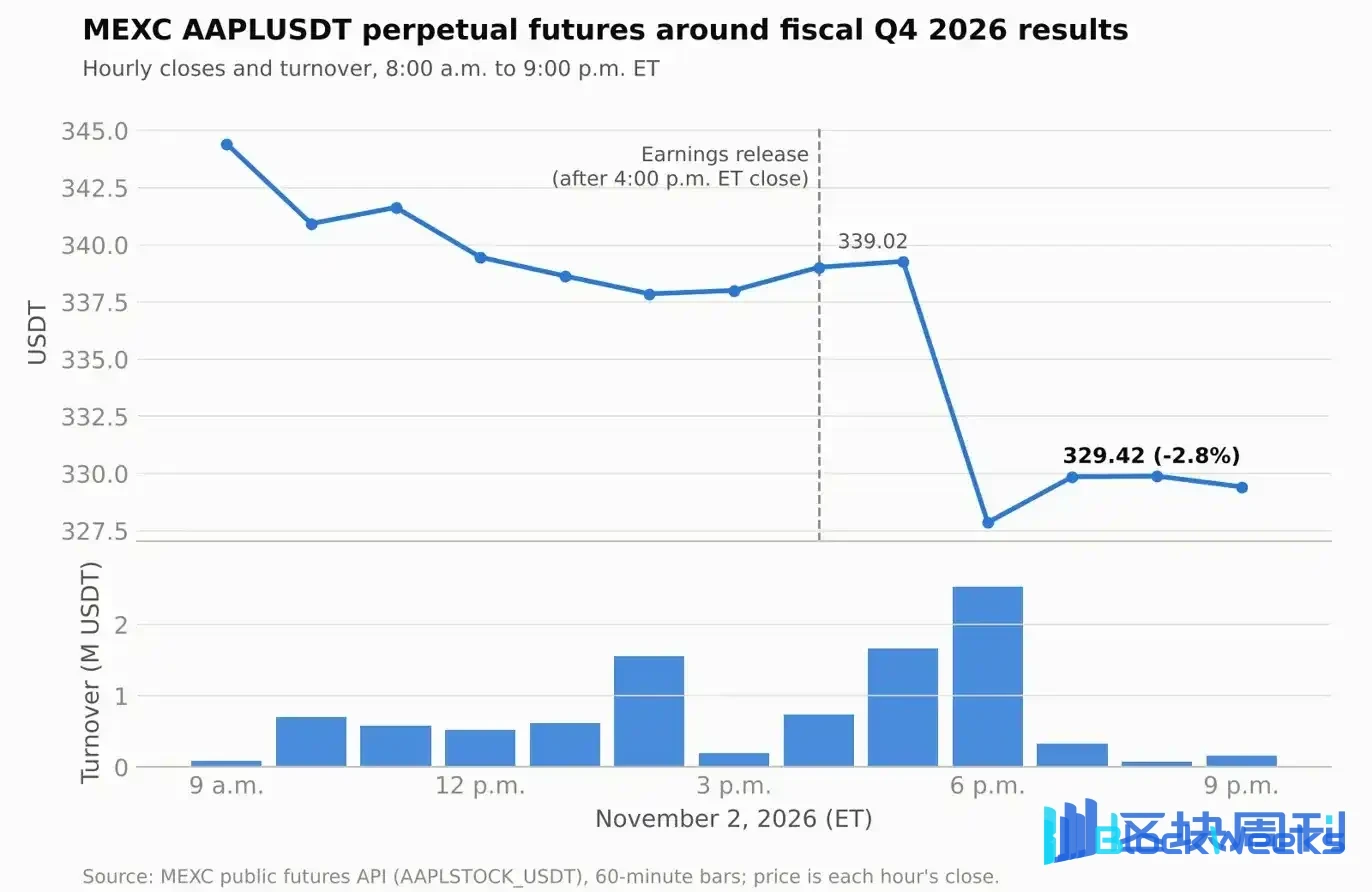
Após o fechamento do mercado americano em 3 de novembro, horário de Pequim, John Ternus, que acabou de suceder Tim Cook como CEO da Apple em setembro deste ano, apresentou seu primeiro relatório de resultados desde que assumiu o comando (resultados do quarto trimestre e do ano fiscal de 2026). Embora tanto a receita quanto o lucro líquido tenham superado as expectativas de Wall Street, o preço das ações da Apple subiu brevemente 0,4% após o fechamento antes de despencar rapidamente, chegando a cair mais de 4%. Até as 9h30, horário de Pequim, de 3 de novembro, a ação estava temporariamente em US$ 328,81, queda de 2,81% no after-hours.
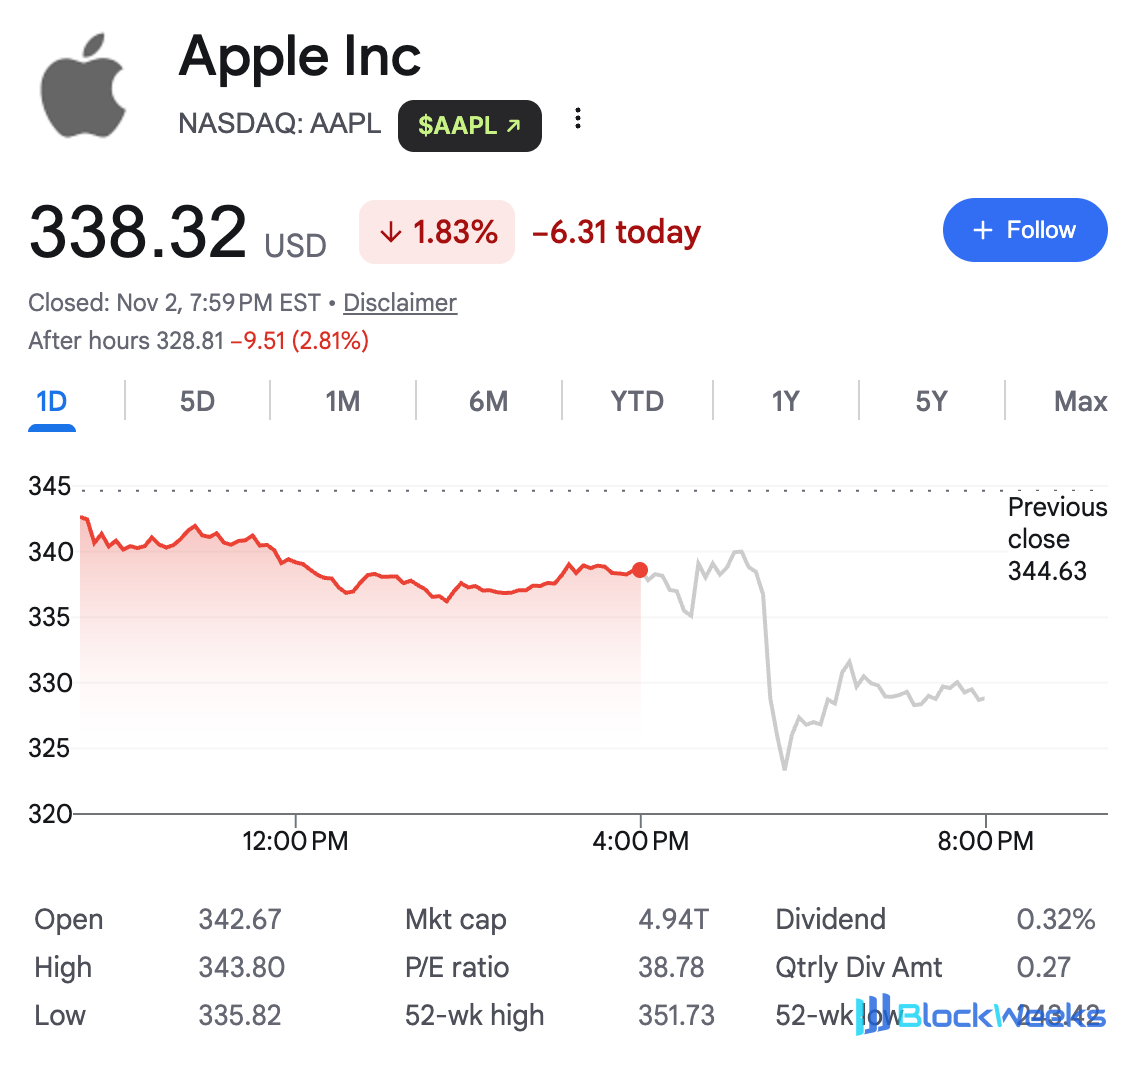
A divergência pós-mercado no consenso essencialmente revela o jogo mais profundo por trás da narrativa de "porto seguro" — quando a prosperidade nos livros contábeis encontra o ciclo de aumento de preços dos chips de memória e a desaceleração estrutural do ecossistema de serviços, a coroa na cabeça da Apple enfrenta seu primeiro teste de estresse real.
US$ 136,1 bilhões em fluxo de caixa livre: a base que sustenta um valor de mercado de US$ 5 trilhões
Olhando apenas para os indicadores financeiros centrais, o ano fiscal de 2026 da Apple na verdade chegou a uma conclusão bastante bonita.
O relatório de resultados mostra que no quarto trimestre fiscal encerrado em 26 de setembro de 2026, a Apple alcançou receita total de US$ 114,477 bilhões, alta de 11,72% ano a ano, não apenas acima da expectativa de mercado de US$ 113,47 bilhões, mas também ultrapassando o limite superior da faixa de orientação previamente fornecida pela empresa, de crescimento de 9% a 11%; o lucro líquido trimestral ficou em US$ 30,711 bilhões, alta de 11,81% ano a ano; o lucro por ação diluído (EPS) atingiu US$ 2,1, alta de 13,51% ano a ano, superando a expectativa de mercado de US$ 2.
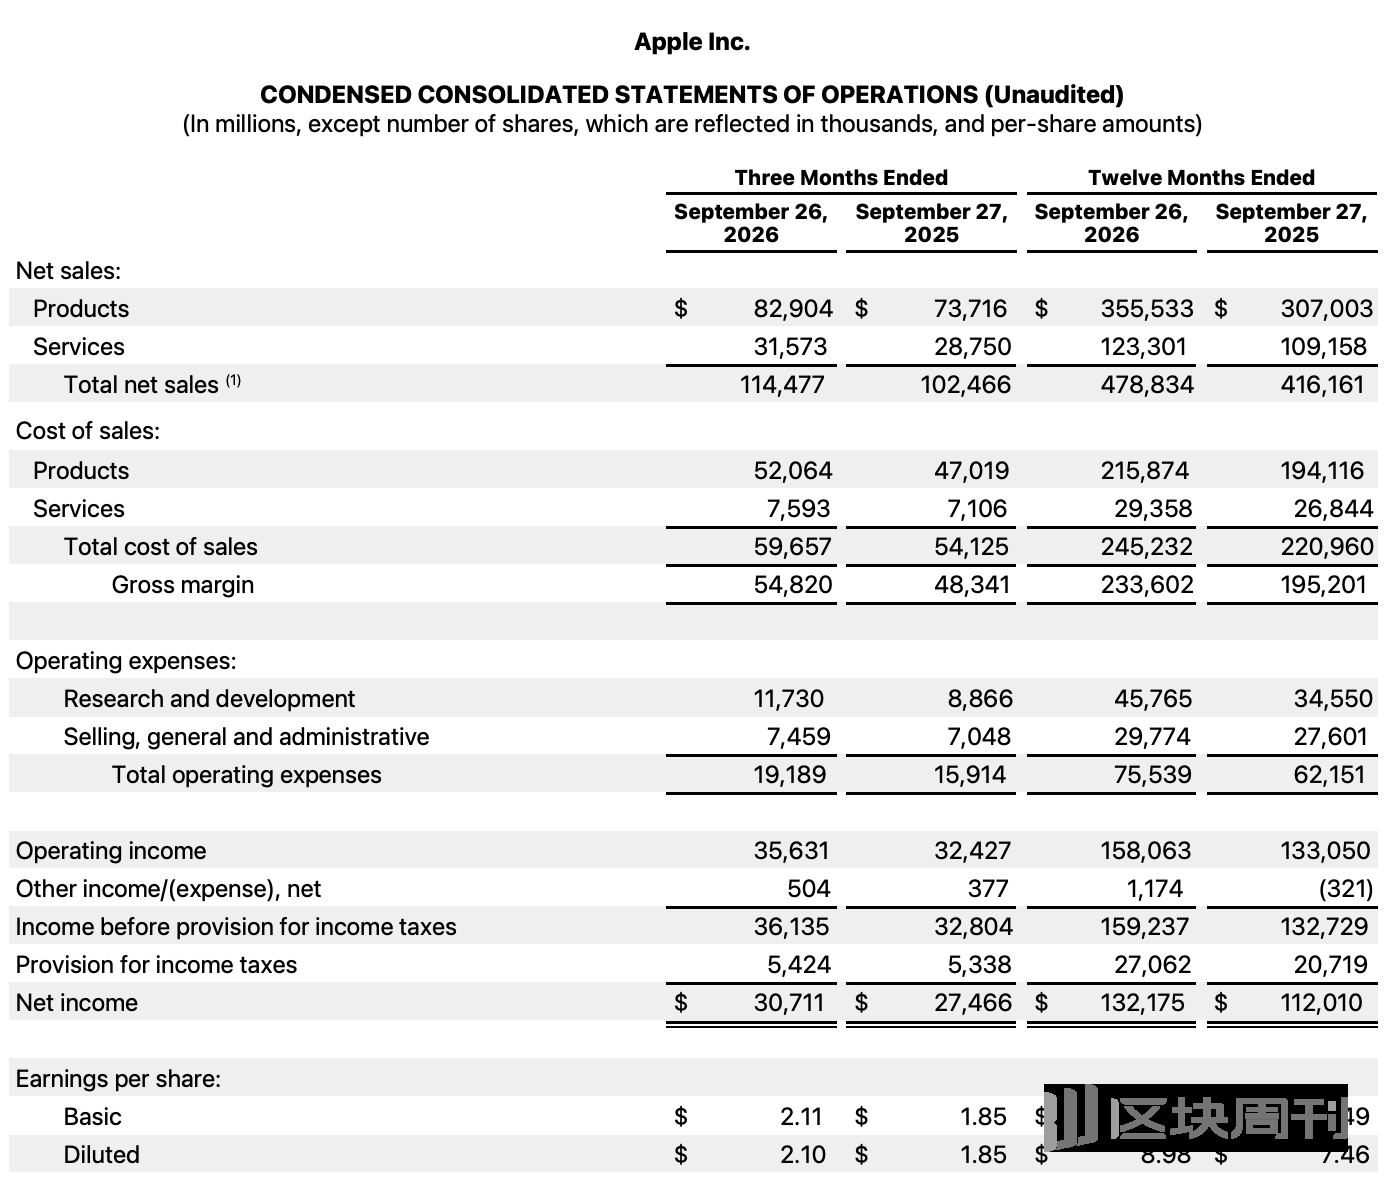
Ao longo de todo o ano fiscal de 2026, a receita total anual da Apple atingiu um recorde de US$ 478,834 bilhões, alta de 15,06% ano a ano, marcando seu melhor crescimento anual de vendas desde 2021; o lucro líquido anual atingiu US$ 132,175 bilhões, alta de 18,00% ano a ano.
Em um momento em que as ações de tecnologia estão nervosas, o principal trunfo que permite à Apple superar a Nvidia e retornar ao topo da capitalização de mercado está escrito na demonstração do fluxo de caixa. No ano fiscal de 2026, o fluxo de caixa das atividades operacionais atingiu a marca de US$ 145,097 bilhões, um salto de 30,15% em relação ao ano anterior. O que é ainda mais impressionante para Wall Street é que, enquanto Google, Meta e Amazon gastam generosamente e até entram em déficit de fluxo de caixa livre em sua luta pela supremacia da computação em IA, a despesa de capital (CapEx, ou seja, gasto de caixa em ativos fixos) da Apple no ano inteiro não apenas não se expandiu, mas na verdade encolheu quase 29%, de US$ 12,715 bilhões no ano fiscal de 2025 para US$ 9,041 bilhões.

O modelo de "alta conversão de receita + despesa de capital leve" permitiu à Apple acumular US$ 136,056 bilhões em fluxo de caixa livre no ano fiscal de 2026, um salto de quase 38% em relação ao ano anterior, e sustentou a empresa na conclusão de US$ 86,390 bilhões em recompra de ações e US$ 15,721 bilhões em pagamento de dividendos no ano inteiro — em um ciclo em que os retornos da comercialização de IA permanecem incertos, essa enorme máquina de imprimir dinheiro tornou-se o ativo certo mais escasso aos olhos dos investidores institucionais.
O iPhone ainda carrega o fardo, mas a divergência no hardware se intensifica
Ao descascar a casca da receita total superando as expectativas, os fundamentos de hardware da Apple neste trimestre mostram um padrão distinto de "impulso de dois núcleos, duas asas estagnadas".
As bandeiras do crescimento neste trimestre são o iPhone e o Mac. No quarto trimestre fiscal, o negócio do iPhone contribuiu com US$ 57,583 bilhões em receita, um aumento de 17,46% em relação ao ano anterior, estabelecendo um recorde para o trimestre de setembro e superando a expectativa de mercado de US$ 56,49 bilhões; o negócio do Mac foi ainda a maior surpresa do trimestre, com receita disparando 23,68% em relação ao ano anterior para US$ 10,792 bilhões, superando em muito a expectativa de Wall Street de US$ 9,7 bilhões.

Deve-se notar que a série iPhone 18 Pro deste trimestre só começou a ser vendida oficialmente em 18 de setembro, apenas cerca de nove dias antes do fim do trimestre fiscal. Portanto, este relatório de resultados na verdade não refletiu totalmente o desempenho completo de vendas da nova geração do iPhone. Quanto ao tão aguardado iPhone Duo, embora a Apple tenha anunciado este produto em setembro, sua data oficial de venda é 23 de outubro, posterior à data de encerramento do relatório de resultados deste trimestre. Portanto, o iPhone Duo não contribuiu para a receita deste trimestre, e seu verdadeiro desempenho de mercado só será refletido no próximo trimestre fiscal.
A julgar pela situação atual, o iPhone Duo recebeu uma resposta entusiástica do mercado após o lançamento, mas também houve relatos de que alguns usuários iniciais encontraram problemas de rachaduras na tela e falhas de exibição. Turnus admitiu na teleconferência que o modelo está atualmente em um "estado de restrição de oferta". Embora tenha enfatizado que apenas uma "proporção muito pequena" de dispositivos foi devolvida ou trocada devido a falhas, aumentar a capacidade de produção e as taxas de rendimento continuam sendo testes severos para a temporada de festas.
Em outros produtos, a receita do negócio de iPad neste trimestre caiu 10,40% em relação ao ano anterior para US$ 6,229 bilhões; o negócio de Wearables, Home e Acessórios, incluindo Apple Watch e AirPods, também encolheu 7,91% para US$ 8,300 bilhões, ambos abaixo das expectativas de mercado.
Por região, a receita na Grande China no quarto trimestre fiscal foi de US$ 17,539 bilhões. Embora ainda tenha mantido um forte crescimento de 21,02% em relação ao ano anterior, caiu 6,8% em relação ao trimestre anterior (US$ 18,82 bilhões), quase 6,5% abaixo da expectativa de Wall Street de US$ 18,75 bilhões. Sob a lupa de um P/L tão alto quanto 36 vezes, qualquer déficit nos principais mercados estrangeiros é suficiente para se tornar um motivo para os fundos realizarem lucros.

O verdadeiro gatilho da queda após o fechamento: o revés do ciclo de memória e o afrouxamento do "imposto Apple"
Se as falhas na Grande China e em alguns hardwares eram apenas ondulações, então os dois alertas da administração na teleconferência de resultados foram o gatilho direto para a liquidação.
O primeiro alerta é o revés da alta dos preços dos chips de memória sobre a margem bruta. Na superfície, a margem bruta da Apple no quarto trimestre fiscal atingiu 47,89% (lucro bruto de US$ 54,820 bilhões), ligeiramente superior aos 47,18% do mesmo período do ano passado, mas esse número inclui uma contribuição de cerca de 1 ponto percentual proveniente de reembolsos tarifários. Se esse fator for excluído, o desempenho operacional real não é tão impressionante quanto os dados principais sugerem.
Um teste mais severo está por vir.O CFO Kevan Parekh admitiu na teleconferência que o estoque de componentes de baixo preço que a Apple havia acumulado anteriormente está se esgotando rapidamente, forçando-a a comprar chips de memória a preços mais altos. Olhando para o balanço da Apple, essa pressão de custos já começou a se manifestar — no final do quarto trimestre fiscal, o valor contábil dos estoques da Apple era de nada menos que US$ 14,541 bilhões, um salto de 154,30% em relação aos US$ 5,718 bilhões do mesmo período do ano passado. Além do abastecimento intensivo para os novos produtos da temporada de festas, a entrada de chips de memória de alto preço elevou diretamente o valor contábil do estoque final, e esse lote de estoque de alto custo será formalmente convertido em custo das vendas no próximo trimestre de dezembro, comprimindo assim diretamente as margens de lucro.
No contexto em que os centros de computação de IA devoram a capacidade global de DRAM e NAND e impulsionam a contínua disparada dos preços dos chips de memória, nem mesmo a Apple, que tem o maior poder de barganha na cadeia de suprimentos, consegue ficar imune. Parekh alertou que, pressionada pelos altos custos de memória e pelo custo de lançamento do Siri AI, a orientação de margem bruta da Apple para a próxima temporada de festas de dezembro (Q1 do ano fiscal de 2027) cairá para 45% a 46%. Esse número representa uma contração acentuada de 2 a 3 pontos percentuais em relação a este trimestre e fica muito abaixo das expectativas de Wall Street.
O segundo golpe pesado é a perda de velocidade do "motor de serviços" de alta margem. Como lastro do sistema de avaliação da Apple, o negócio de serviços teve uma margem bruta de 75,95% neste trimestre, mais que o dobro da margem bruta do negócio de hardware (37,20%). Embora a receita de serviços do quarto trimestre tenha atingido um recorde de US$ 31,573 bilhões, sua taxa de crescimento anual de 9,82% não apenas ficou ligeiramente abaixo das expectativas, mas também caiu abaixo do limite de 10%, marcando a taxa de crescimento mais baixa em mais de três anos. A administração até espera que o crescimento do negócio de serviços desacelere ainda mais para 8%-9% no próximo trimestre, significativamente abaixo da expectativa de mercado de 10,7%.
A desaceleração do negócio de serviços não é uma flutuação de curto prazo, mas atinge diretamente a base do modelo de negócios.Por um lado, a regulamentação antitruste global continua a enfraquecer a capacidade da App Store de cobrar comissões elevadas; por outro lado, os superapps da era da IA estão ativamente contornando o "pedágio" da Apple — após romper com a Apple por causa de uma disputa de segredo comercial, a OpenAI (ChatGPT), que originalmente contribuía com receita considerável de compras dentro do aplicativo, começou a direcionar os assinantes para pagar na web. Quando os gateways de IA não estão mais dispostos a pagar o "pedágio", o fosso do ecossistema de serviços da Apple está fadado a ser erodido.
O verdadeiro teste da era Turnus
No quarto trimestre fiscal, as despesas de P&D da Apple dispararam silenciosamente 32,30%, para US$ 11,730 bilhões, mostrando a determinação da empresa em recuperar o atraso em novos formatos dobráveis, Macs com tela sensível ao toque, hubs de casa inteligente e Siri AI. No entanto, o totalmente novo Siri AI lançado oficialmente neste trimestre ainda parece cambaleante aos olhos do mundo exterior — quando os Agentes de IA dos concorrentes já conseguem executar com fluidez tarefas complexas de várias etapas, a experiência do Siri continua amplamente criticada, e seus custos de lançamento acabaram por arrastar primeiro a orientação de margem para a temporada de festas.
Nos últimos quatro meses, a Apple, com sua contenção em "não participar da corrida armamentista de IA" e seu abundante fluxo de caixa livre, conquistou um prêmio de "porto seguro" em meio à turbulência do Vale do Silício e, consequentemente, voltou ao primeiro lugar em valor de mercado global. Mas este relatório de resultados também lembra claramente ao mercado queum gigante de hardware, em última análise, não pode escapar da compressão de custos do ciclo de memória de semicondutores a montante, e o modelo de arrecadação de pedágios de um ecossistema fechado também está sendo atingido pela onda de IA.
Para o novo líder Turnus, uma capitalização de mercado de US$ 5 trilhões não é um banquete de vitória, mas um teste rigoroso — se ele não conseguir usar inovação de hardware verdadeiramente dominante e uma melhor experiência de IA para digerir a avaliação elevada, então, contando apenas com a astuta alocação da cadeia de suprimentos e recompra financeira, as tempestades que este "porto seguro" pode suportar serão, em última análise, limitadas.