O artigo original é de Saurabh Deshpande
Compilado por | Express Man@Odaily Planet Daily

Tenho pensado em uma questão: já que os contratos futuros perpétuos (perp, abreviação de perpetual futures) são tão fáceis de usar, por que o mercado cripto ainda precisa de opções. Sempre volto à mesma resposta — o tempo. Você pode achar que o Bitcoin estará mais alto em três meses, mas um perp alavancado pode ser liquidado amanhã. Comprar uma opção de compra dá ao seu julgamento mais espaço para respirar. Você ainda pode perder tudo o que pagou, mas uma tarde ruim não vai te forçar a sair da posição.
Isso nos leva a perguntar: por que as opções on-chain ainda são tão pequenas até hoje. Tentamos comprá-las várias vezes, verificamos a liquidez e analisamos por que tantas tentativas anteriores falharam. A maioria das razões, em última análise, se resume à mesma coisa — se vale a pena o esforço vender opções. As exchanges de perp podem mudar isso, porque podem dar aos vendedores um lugar para se proteger e também trazer aos vendedores traders que já estão lá. Este artigo trata de: por que isso pode funcionar, o que permanece sem solução e quem se beneficiaria. Também exploraremos vários designs que podem fornecer incentivos aos vendedores.
Nas últimas semanas, estive jogando Papertrade. Nesta plataforma, a casa fica do lado oposto de cada negociação, e para cada $1 que você perde, uma quantidade correspondente de PAPER é cunhada — esse token pode participar de uma parte da receita de taxas da casa. A prática de compensar perdas com tokens me fez pensar: como seria se isso fosse aplicado a opções, porque essa categoria ainda não produziu uma história de sucesso explosiva.
Um perp permite que você escolha o quanto o preço pode se mover contra você. Ele nunca permite que você escolha por quanto tempo pode estar errado. As opções permitem. Em julho de 2025, argumentamos em um artigo que as opções seguiriam os perps on-chain e poderiam crescer cem vezes em três anos. Quinze meses depois, as opções ainda representam menos de 1% do volume das DEX de perp. Nos mercados tradicionais, o volume de opções é cerca de três vezes o de futuros.
Este é mais um artigo de uma série sobre o estado atual das opções cripto.
Neste texto, quantifiquei o custo que um perp impõe a um trader que está "certo, mas cedo demais"; expliquei por que a próxima onda de opções on-chain crescerá ao lado de mercados de perp como o Hyperliquid; fiz um balanço de quem está fazendo o quê; e quais protocolos se beneficiam mais quando o volume realmente acelerar. A resposta curta é: quem controla o hedge se beneficia. As três posições que valem a pena manter são — Hyperliquid como o senhorio do mercado de hedge, Derive como o motor sobre o qual outros constroem, e Paradex como o balcão para block trades. Em seguida, delineamos dois projetos que poderiam trazer os vendedores que faltam.
Um coloca opções no pool de LP da Metric, e o outro é uma versão de opções do Papertrade.
Direção Certa, Rota Errada
Com que frequência um perp mata uma negociação que deveria ter sido lucrativa? Pegamos os preços de fechamento diários do BTC de janeiro de 2018 a outubro de 2026, tratando cada dia como um possível ponto de entrada comprado. Mantivemos apenas as negociações que fecharam acima do preço de entrada após 7 a 180 dias — ou seja, aquelas em que o trader estava certo — e então verificamos se o BTC durante o período de manutenção caiu o suficiente para liquidar um perp de 5x, 10x ou 20x.
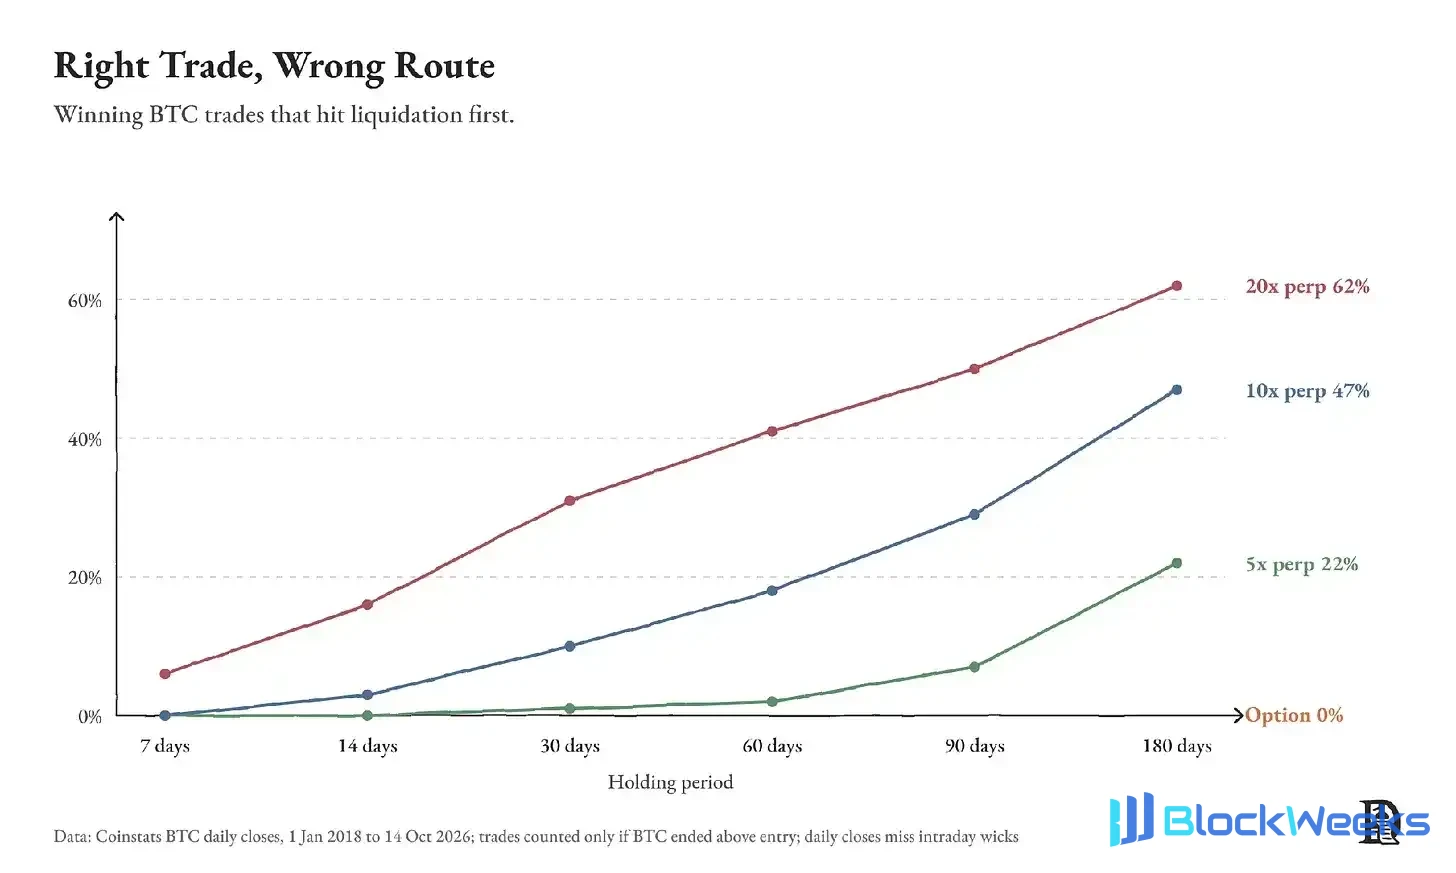
Um perp de 10x tem 47% de chance de ser liquidado em 180 dias, 29% em 90 dias e 18% em 60 dias. Comprar uma opção cobrindo a mesma janela de tempo não será liquidada antes do vencimento. Os preços de fechamento diários também perdem os pavios intradiários, então as probabilidades reais podem ser maiores. Em março deste ano, escrevemos em Bringing the World On-Chain: o capital direcional escolheu esmagadoramente os perps. Isso ainda é verdade para negociações medidas em horas. Mas quanto mais tempo um julgamento leva para se concretizar, mais provável é que um perp seja stopado ou liquidado.
Revisamos em 10 de outubro de 2025. Às 12:00 UTC, abrimos três posições compradas de BTC de US$ 1.000. A primeira era um perp de 10x; a segunda era uma call de 30 dias comprada com os mesmos US$ 1.000; a terceira ainda era aquele perp de 10x, mas combinado com uma put de 7 dias com strike 5% abaixo do preço de entrada, com o prêmio pago a partir daqueles US$ 1.000.

A posição em perp foi liquidada às 21:14. A call caiu para US$ 181 na mínima, mas voltou a ficar acima de US$ 800 em menos de uma hora. A put custou US$ 52 e manteve essa posição comprada de 10x viva durante o crash. Repetimos esse teste em oito ativos usando os preços da Deribit, e os resultados foram consistentes.

Em moedas pequenas, essa proteção custa de US$ 250 a US$ 340 dos US$ 1.000, porque a precificação de suas opções embute volatilidade muito maior.
Tudo Está no Menu
As finanças tradicionais e o cripto estão pegando emprestadas as coisas um do outro de três maneiras.
Primeiro, as finanças tradicionais estão importando as ferramentas do cripto. A CME agora negocia futuros e opções de cripto 24 horas por dia. Os preços de perp da Hyperliquid aparecem no Bloomberg Terminal, e o departamento de políticas da Hyperliquid e a trade.xyz já protocolaram pedidos na SEC para regras sobre perps de pré-IPO. A Polymarket lançou perps em setembro para usuários fora dos Estados Unidos.
Segundo, o cripto está importando os ativos das finanças tradicionais. Na Hyperliquid, você pode negociar o S&P 500, a Nvidia, ouro e petróleo bruto como perps a qualquer hora do dia. Em Tudo é um mercado, dissemos que títulos do Tesouro, ações, poder computacional e atenção serão todos negociados on-chain. Qualquer pessoa do setor consegue ver que todo ativo importante acabará vindo para on-chain. E os perps são exatamente como tudo isso está acontecendo. Em 23 de março, os perps de petróleo bruto WTI e Brent da trade[XYZ] juntos negociaram US$ 2,3 bilhões em um único dia. Agora existe um perp atrelado à taxa de aluguel por hora das GPUs Nvidia H100, e outro atrelado a um índice de cartas Pokémon. A CME e a ICE aguardam aprovação da CFTC para listar futuros de poder computacional.
À medida que mais preços negociáveis surgem, as pessoas vão querer diferentes formas de negociá-los. Algumas podem usar perps de GPU para apostar em escassez de poder computacional. Uma startup de IA com exposição ao mesmo preço pode simplesmente querer comprar proteção contra contas mais altas no próximo trimestre.
Comprar uma opção de compra permite que a startup adquira essa proteção por um valor conhecido. Se a taxa de aluguel subir acima do nível acordado, a opção paga. Se a taxa cair, a startup aproveita o poder computacional mais barato e perde apenas o prêmio. E o perp, ao mesmo tempo, dá à pessoa que vendeu aquela opção uma ferramenta que ela pode usar para se proteger. Todo novo mercado de perp abre espaço para um mercado de opções bem ao lado dele.
Terceiro, as ferramentas das finanças tradicionais agora servem aos próprios ativos do cripto. Em abril, o interesse aberto nas opções do ETF de Bitcoin da BlackRock subiu para US$ 27,6 bilhões, superando o interesse aberto em opções de BTC na Deribit. No mesmo período, a Coinbase adquiriu a Deribit por US$ 2,9 bilhões.
A mesma venue de negociação pode eventualmente oferecer spot, perps, opções e binárias tudo ao mesmo tempo, com ativos subjacentes que vão do Bitcoin a ações e commodities. Quem chegar lá primeiro capturará a maior parte do fluxo. Acreditamos que o cripto começa na frente por dois motivos.
Listar é uma decisão de software. O IBIT foi lançado em janeiro de 2024, mas suas opções só começaram a ser negociadas em novembro daquele ano, esperando que bolsas, câmaras de compensação e a SEC aprovassem uma por uma. A Hypercall listou opções da SpaceX em 3 de junho de 2026, nove dias antes de a SpaceX listar na Nasdaq, usando o perp de pré-IPO da Hyperliquid como preço de referência.
Este mercado nunca fecha. A Hypercall permite negociar opções da Nvidia e da SpaceX até aos domingos, porque os perps usados para protegê-las também são negociados aos domingos. Os spreads fora do horário do mercado de ações dos EUA são de 1,5 a 2 vezes mais amplos. Mas as venues de negociação tradicionais não oferecem opções da Nvidia de forma alguma durante esse período.
O crescimento dos perps é a melhor coisa que poderia acontecer às opções onchain, porque os perps são exatamente onde os vendedores de opções se protegem. Quanto mais profundo o mercado de perps, mais barato é vender opções em cima dele. Cada novo mercado de perps é um potencial mercado de opções.
Por que as opções onchain nunca decolaram
Desde 2019, dezenas de protocolos tentaram trazer opções para onchain. Quase todos encerraram, mudaram de rumo ou têm quase nenhum volume. Passamos por eles geração por geração em Trading Optionality; aqui vai uma versão breve. Opções são muito mais difíceis de lançar do que perps, por três razões.
A liquidez é fragmentada entre centenas de livros de ofertas por ativo. Os perps de BTC têm apenas um livro de ofertas. A Deribit lista 884 opções de BTC em 11 vencimentos, e cada uma delas precisa ser cotada 24 horas por dia.
 Os vendedores não conseguem se proteger de forma barata. Os vendedores precisam negociar continuamente o ativo subjacente para se manterem neutros, o que exige um mercado suficientemente profundo bem ao lado dele.
Vender imobiliza capital. Os primeiros protocolos exigiam que os vendedores bloqueassem o valor máximo que poderiam teoricamente dever. Vender uma call de US$ 1.800 sobre US$ 110.000 em BTC significava bloquear US$ 100.000 para ganhar 1,8% ao mês. Nenhum formador de mercado profissional aceitaria essa negociação.
 Cada geração resolveu um desses problemas e tropeçou em outro. Em maio de 2021, os depositantes da Hegic perderam a maior parte de cerca de US$ 80 milhões; ao longo de sete meses, os depositantes da Lyra perderam 4,9% no pool de BTC e 17,6% no pool de ETH; a PsyOptions encerrou seu produto em junho de 2024.
 Então por que os formadores de mercado evitam isso? Antes de o varejo chegar, a maior parte do fluxo que atinge as cotações de uma nova plataforma vem de traders arbitrando seus preços contra a Deribit. Eles só agem quando as cotações da nova plataforma ficam desatualizadas, então mesmo que a plataforma funcione perfeitamente, os formadores de mercado perdem dinheiro em quase todas as execuções. Uma plataforma tem apenas dois caminhos: pagar os primeiros formadores de mercado para absorver essas perdas, ou trazer para eles fluxo de varejo que ainda não existe.
Como as plataformas de hoje resolvem isso
As plataformas que funcionam hoje compartilham o mesmo design básico. As ordens são casadas offchain, então atualizar cotações não custa nada. Garantias, margem e liquidação permanecem onchain, então você sempre mantém o controle dos seus fundos.
Mas um design melhor ainda precisa dar um motivo para vender. O motivo mais forte é uma proteção barata na mesma conta. Lembra do vendedor que precisava bloquear US$ 100.000 para vender uma call de BTC de US$ 1.800?

Um motor de margem de portfólio calcula a perda máxima possível em todas as posições e deriva a garantia exigida a partir disso. Se o pior movimento razoável for de 15%, o vendedor só precisa depositar cerca de US$ 15.000 em vez de US$ 100.000. O prêmio continua sendo US$ 1.800, então o retorno sobre o capital bloqueado salta de 1,8% ao mês para cerca de 12%.
É por isso que acreditamos que as opções decolarão onde a liquidez de perps já existe, e hoje isso significa plataformas como Hyperliquid e Lighter. Os vendedores de opções na Hyperliquid obtêm três coisas ao mesmo tempo que outras plataformas onchain não conseguem reunir.
A primeira é profundidade. A Hyperliquid tem o livro de ofertas de perps mais profundo onchain, e os builder codes permitem que qualquer aplicativo se conecte a ele.
O segundo é uma conta única. Um trader que vende uma put pode reutilizar a garantia para abrir uma posição comprada em perpétuo, com spot, perpétuos e contratos de eventos compartilhando o mesmo motor de risco. Esta é a melhoria mais crítica em relação aos predecessores. O terceiro são os usuários, e plataformas que detêm liquidez, usuários e distribuição ao mesmo tempo tendem a reter o valor que criam.
A Hypercall é a primeira plataforma de opções construída sobre essa base. Um formador de mercado que vende uma call da Nvidia para você pode comprar um perpétuo da Nvidia na Hyperliquid na mesma conta, e esse hedge reduz a margem exigida para a opção. Seu fundador estima que de 10 a 100 vezes mais formadores de mercado cotam perpétuos do que cotam opções. A Hypercall dá a esse grupo de formadores de mercado de perpétuos um motivo para também cotar opções.
Outras plataformas encontraram, cada uma, vendedores diferentes.
 A Derive (antiga Lyra) paga seus vendedores. No ano até 19 de outubro, ela liquidou cerca de US$ 18 bilhões em nocional de opções, e a FalconX é sua única formadora de mercado publicamente nomeada. Os fundos da FalconX ficam com seu custodiante, e a Derive representa esse saldo como um token negociável, para que as instituições possam cotar on-chain sem mover garantias on-chain.
A Paradex toma emprestados seus vendedores. Em 15 de setembro, ela se conectou à rede da Paradigm, que processa cerca de um quarto dos block trades da Deribit. Seu volume diário de opções saltou de menos de US$ 3 milhões para US$ 58,7 milhões em uma semana, mas o interesse aberto caiu de mais de US$ 250 milhões para cerca de US$ 96 milhões até 14 de outubro. As pessoas que fazem block trades vêm por uma negociação e depois vão embora.
A Rysk transforma detentores em vendedores. Você deposita HYPE, BTC ou ETH, vende calls cobertas para formadores de mercado da lista branca e recebe o prêmio antecipadamente. Nos 30 dias até 14 de outubro, ela fez US$ 148 milhões em nocional, mas assim que os compradores dessas calls limitaram sua própria exposição a HYPE, o volume estagnou.
Os front-ends construídos sobre essas plataformas escondem completamente a tabela de strikes. A Dream permite que você recarregue com Apple Pay, escolha uma direção e um tamanho de posição, e então compra as opções para você. A Tacticalls, construída sobre a Derive, oferece apostas em três toques e copy trading. Wrappers mais simples podem atrair usuários. Mas quando o livro de ofertas por baixo está vazio, ele não consegue criar um vendedor.

Está listado, mas quanta liquidez existe?
Setembro de 2026 foi o melhor mês de todos os tempos para opções on-chain. O nocional praticamente dobrou para US$ 5 bilhões, o prêmio cresceu um terço para US$ 85 milhões, e o interesse aberto atingiu o pico perto de US$ 2,5 bilhões. Isso ainda é apenas cerca de 7% do volume da Deribit naquele mês. A maior parte passou pela Derive.
 Uma plataforma que só vende contratos baratos deep out-of-the-money pode acumular um valor de face muito alto com muito pouco giro de capital. O prêmio, o dinheiro que o comprador realmente paga pela opção, é a medida mais confiável. Por prêmio, a participação da Derive é ainda maior, acima de 90%.
 A maior parte do nocional da Hypercall vem de opções baratas deep out-of-the-money sobre o S&P 500, compradas como bilhetes de loteria. A Pink Brains descobriu que, na Hypercall, US$ 1 de prêmio compra cerca de US$ 1.000 de valor de face, enquanto na Derive compra apenas cerca de US$ 50. Três razões podem explicar a diferença.
Primeiro, a volatilidade. O S&P 500 se move cerca de 16% ao ano, enquanto o BTC se move 43%, então suas opções são muito mais baratas.
Segundo, o próprio contrato. Uma call de curto prazo longe do preço à vista custa apenas alguns décimos de por cento do valor de face.
Terceiro, os incentivos. Quando a Hypercall pagava US$ 1.000 em HYPE por dia, o notional subiu 50 vezes enquanto o prêmio mal se moveu, sugerindo que os traders provavelmente estavam comprando os contratos mais baratos para coletar as recompensas. A Derive é onde os traders pagam por exposição real a opções.
O livro da Derive é bom o suficiente? Na noite de 19 de outubro, puxamos todas as opções de BTC e ETH listadas na Derive e na Deribit, excluindo contratos profundamente fora do dinheiro e aqueles com vencimento em até três dias. A Deribit tinha tanto bid quanto ask em todos os 346 strikes incluídos na contagem. A Derive tinha cotações de dois lados em 206. Onde a Derive cotou, seu ask estava dentro de 0,2% do da Deribit, e seu spread bid-ask era de cerca de 3,8% do preço da opção, contra 2,6% na Deribit.
Em Trading Optionality, publicado em julho de 2025, descobrimos que os spreads da Derive eram frequentemente de 2 a 5 vezes os da Deribit. Desde então, essa diferença diminuiu significativamente.
Fora BTC e ETH, a história é outra. A Derive lista opções de 12 ativos, e puxamos todos os strikes com vencimento em 25 de dezembro de sua API pública.
 PUMP, LIT, ADA, VVV e CC tinham, juntos, 220 strikes para o vencimento de 25 de dezembro de 2026, e uma cotação. Quando tentamos comprar uma call de PUMP de dezembro, a ordem demorou muito para ser preenchida. Mesmo onde há cotações, os spreads se ampliam rapidamente à medida que você se afasta do preço à vista. HYPE é o ativo de média capitalização mais líquido na Derive, e isso mostra com que rapidez isso acontece.
 Toda plataforma que verificamos mostrou a mesma situação. A Aevo só cota opções de memecoin por meio de sua mesa de OTC, e a Dream transferiu sua negociação de PUMP e LIT para uma única contraparte de OTC. Listar uma opção custa quase nada para a plataforma. Vender uma opção é caro e perigoso.
Tempo Restante até o Vencimento
Nos mercados tradicionais, 88,65 bilhões de contratos de opções foram negociados em 2025, contra 30,64 bilhões de contratos futuros. On-chain, nos 30 dias terminados em 19 de outubro de 2026, as opções movimentaram US$ 4,9 bilhões em volume notional, enquanto as DEXs de perpétuos movimentaram US$ 627 bilhões. Isso é aproximadamente 0,8%.

A maioria de nós já possui opções, só não as chamamos assim. Se sua hipoteca permite pagamento antecipado, você tem uma call contra o banco. O seguro é uma put. As opções de ações de funcionários são calls pagas como salário. Cada uma corresponde a uma necessidade específica, e todas essas necessidades existem no mercado cripto atual.
Não esperamos que as opções on-chain alcancem a mesma proporção das finanças tradicionais, porque parte da demanda por opções no cripto já foi atendida por outros produtos. Os mercados de previsão estão vendendo versões binárias, e agora as plataformas de perpétuos também estão vendendo. Em 19 de outubro, a Lighter lançou opções binárias sobre BTC e ETH.
Mesmo assim, as opções on-chain ainda têm três blocos de demanda:
Ativos que as finanças tradicionais não conseguem listar rapidamente. HYPE, empresas pré-IPO, taxas de aluguel de GPU, e ações e petróleo bruto que também são negociados aos domingos.
Usuários que as finanças tradicionais não conseguem alcançar. Qualquer pessoa fora dos EUA, qualquer pessoa sem conta em corretora, qualquer pessoa que queira negociar com US$ 1. Apontamos a cultura de opções de varejo da Índia em It's All Derivative — lá, as opções semanais respondem por 95% do volume da NSE.
Opções embutidas em outros produtos. Proteção contra queda atrelada a um perpétuo, covered calls para tesourarias, seguro de liquidação para empréstimos. On-chain, uma opção pode ser conectada a qualquer aplicação via uma API.
Velhos vencedores em um novo mercado
A maneira mais simples de responder a essa pergunta é rastrear para onde vão as taxas de uma negociação de opções.
 As plataformas de opções cobram uma pequena taxa uma única vez quando uma opção é negociada. A plataforma onde o hedge é colocado, por outro lado, cobra repetidamente toda vez que o formador de mercado ajusta o hedge. É por isso que as opções impulsionam o volume de perpétuos. A Deribit tem mais de US$ 2 bilhões em juros abertos de futuros, e grande parte disso existe para fazer hedge das opções da plataforma. Assim, vemos três posições que valem a pena manter.
O senhorio, como a Hyperliquid, detém o mercado de hedge, as contas de margem e os usuários, e os contratos binários do HIP-4 já compartilham a mesma conta. Seus contratos HIP-4 são projetados para "instrumentos semelhantes a opções com limite", o que significa que eles poderiam, por sua vez, canibalizar o próprio mercado da Hypercall. De qualquer forma, o volume de hedge acaba na Hyperliquid.
O motor que viabiliza a negociação de opções é uma aposta óbvia. A Derive tem o livro de ofertas mais profundo, um motor de risco, uma coorte de usuários profissionais e, com a V3, uma API sobre a qual outros podem construir. Se carteiras, cofres e agentes encaminharem seu fluxo de opções por meio dela, a Derive se torna o backend para opções on-chain. Se não, ela permanece uma venue sustentada por liquidez subsidiada com apenas um formador de mercado público.
A mesa de blocos, como a Paradex, detém o fluxo institucional da Paradigm. Isso é valioso para grandes negociações, e os formadores de mercado que vêm por esse fluxo também tornam o livro de ofertas mais profundo, beneficiando a todos.
As plataformas que não dão aos vendedores uma forma de fazer hedge já estão perdendo terreno. Enquanto a categoria cresceu quatro vezes, o negócio de opções da Aevo encolheu mais de 90%. Produtos de opções isolados têm dificuldade de superar produtos que podem ser combinados com outras primitivas, como perpétuos e spot. Provavelmente veremos um padrão de adoção semelhante para opções como os builder codes — uma plataforma carrega a liquidez, muitos frontends a compartilham.
O mercado já está precificando um desses desfechos. O portfólio "Breaking The Wall" da Citrini Research aloca 10% em DRV, e a DRV subiu mais de 1.000% este ano. Em 22 de outubro, a DRV tinha um valor de mercado de cerca de US$ 390 milhões, contra uma receita líquida de US$ 486.000 nos 30 dias encerrados em 20 de outubro — cerca de 66 vezes a receita anualizada.
O que a Derive precisaria para crescer até esse patamar? Suponha que as opções on-chain alcancem 5% do volume de perpétuos. Espera-se que o volume de perpétuos em outubro seja de cerca de US$ 660 bilhões. 5% é aproximadamente US$ 33 bilhões em volume nocional de opções. Se a Derive mantiver cerca de 80% da participação nocional, com sua taxa de aproximadamente 1,1 ponto-base, isso equivale a cerca de US$ 35 milhões em taxas anualizadas, equivalente a cerca de 11 vezes as taxas no valor de mercado atual. Portanto, o preço da DRV é uma aposta de que toda a categoria cresça cerca de seis vezes enquanto a Derive mantém participação — e a Hyperliquid, a Lighter e a Paradex disputam o mesmo fluxo.
Colocando opções em pools de liquidez
Os vendedores não precisam vir todos de plataformas de opções. A Metric é uma DEX cujos pools ativos funcionam de maneira muito semelhante à liquidez concentrada da Uniswap. Os LPs colocam liquidez em bins (faixas de preço) acima e abaixo do preço atual, e ganham o spread sempre que os traders usam seu bin. A diferença está em como as faixas dos bins são definidas. Na Uniswap, as faixas dos LPs são fixas, e apenas a negociação pode mover o preço, então os LPs precisam redefinir constantemente suas faixas conforme o mercado se move.
Na Metric, um curador conecta um provedor de preços, geralmente um oráculo, e os bins são definidos como faixas percentuais em torno desse preço de referência. O preço se move, e os bins se movem com ele. Nos 30 dias encerrados em 21 de outubro, a Metric fez US$ 4,4 bilhões em volume com cerca de US$ 12 milhões em depósitos.
E se esses pools cotassem preços de opções? A documentação da Metric lista Black-Scholes com um input de volatilidade como um dos modelos opcionais para provedores de preços. Um curador poderia usar um feed de volatilidade ao vivo e precificar uma call de ETH tokenizada.
Tome um exemplo: uma call de ETH com strike de US$ 2.600 expirando em 30 de outubro. Supondo que o ETH esteja em torno de US$ 2.430 com volatilidade implícita próxima de 50%, Black-Scholes dá um preço de cerca de US$ 18. Se o ETH subir para US$ 2.500, a mesma call vale cerca de US$ 35, e todos os bins se deslocam para cima com ele. E como os pools da Metric são roteados por agregadores como 0x, 1inch, CoW Swap e PancakeSwap, os traders podem comprar tokens de opções como qualquer outro token, usando o frontend de swap que já usam.
O problema é que, embora isso proporcione distribuição instantânea, não é eficiente em termos de capital.
Cada strike e vencimento seria seu próprio token e pool. Por exemplo, uma call de ETH com strike de US$ 2.600, com vencimento em 30 de outubro, paga aos detentores o valor pelo qual o ETH excede US$ 2.600 no vencimento. O próximo vencimento exige um conjunto totalmente novo de tokens. Os formadores de mercado na Deribit cotam centenas de instrumentos a partir de uma única conta de margem. Na Derive, vender essa call de US$ 2.600 sob as regras padrão exige cerca de US$ 330 em margem, antes de contabilizar as compensações de hedge. Vender uma call de US$ 2.600 totalmente colateralizada bloqueia 1 ETH (cerca de US$ 2.430) para ganhar US$ 18. Cada pool da Metric também precisa de seu próprio inventário, então cinco strikes vezes dois vencimentos significa dez pools separados de capital.
Então a solução está em quem emite o token. Suponha que a Derive o emita. A Derive já permite que os vendedores depositem margem e façam hedge em perps, então se você vender essa call de US$ 2.600 por meio dela, você só precisa depositar cerca de US$ 330 em vez de um ETH inteiro. A Metric pode então continuar fazendo o que faz de melhor: precificar o token e colocá-lo diante dos traders.
A Versão de Opções do Papertrade
De volta ao Papertrade. Usar incentivos de token para subsidiar perdas rapidamente atraiu capital e traders. É exatamente disso que as opções on-chain carecem. As opções carecem de incentivos para os vendedores.
Então como seria uma versão de opções do Papertrade? Um cofre da casa vende calls e puts nos strikes listados. Quando uma opção expira sem valor, seu comprador cunha tokens da casa em proporção ao prêmio que perdeu, e aqueles que fazem staking dos tokens ganham o excedente da casa.
Os compradores de opções geralmente perdem dinheiro com frequência. De janeiro de 2018 a outubro de 2026, um comprador que comprou uma call semanal de BTC com preço de strike 10% acima do preço de mercado perdeu o prêmio em 87% das semanas. O próprio Papertrade é obviamente o melhor candidato por tê-lo construído. A diferença é: traders perpétuos com maior alavancagem geralmente são liquidados por uma flutuação muito pequena, enquanto os compradores de opções mantêm até o vencimento, então o formador de mercado deve cobrar um prêmio razoável e não pode depender apenas de liquidações para ganhar dinheiro.
O problema é que um formador de mercado que vende calls ganhará pouco por vários meses, e então perderá muito de uma vez quando o mercado se mover bruscamente em qualquer direção. Fiz uma modelagem de cold-start usando o histórico do BTC. Um pool começa do zero e vende calls com preço de strike 10% acima do preço de mercado toda semana. Nesta simulação, o formador de mercado cobra um prêmio médio de cerca de US$ 1.300 por US$ 100.000 de BTC, precificando 50% acima do custo médio dessas calls. Em 12% das semanas (57 de 458 semanas), o BTC fechou acima do preço de strike, e o formador de mercado pagou em média cerca de US$ 6.900. Então o líquido é: o formador de mercado cobra cerca de US$ 1.300 por call e paga em média cerca de US$ 860, obtendo um líquido de cerca de US$ 440.
 Ao longo de oito anos, o formador de mercado ganhou dinheiro. Mas em março de 2021, ele devia aos vencedores um valor equivalente a 30 semanas de receita de prêmios. Ele não zerou a fila até abril de 2022. Em sua pior semana isolada, pagou cerca de 20 semanas de receita de prêmios de uma só vez.
Este design deve encurtar a fila ao mínimo. Os stakers que ganham o excedente do formador de mercado em semanas boas devem suportar suas perdas em semanas ruins, para que os vencedores sejam pagos em dia em vez de esperar na fila. O formador de mercado também deve fazer hedge em perpétuos existentes. À medida que o BTC sobe em direção ao preço de strike, ele compra perpétuos de BTC na Hyperliquid. Assim, em uma semana altamente volátil, o hedge pode cobrir a maior parte do que ele deve aos vencedores.
Quando adicionei hedge diário à mesma simulação, o custo da pior semana caiu de 20 semanas de receita de prêmios para cerca de 10 semanas, e durante a alta de 2021 que deixou os vencedores com 30 semanas de receita a receber, o pool nunca entrou em passivo. Nosso artigo sobre parlays fez o mesmo ponto sobre mercados de previsão: alguém deve atuar como gestor central de liquidez.
Um segundo design possível é: o formador de mercado não apenas vende, mas assume o lado oposto de cada negociação—se um trader quer vender, ele compra; se um trader quer comprar, ele vende. Quando compradores e vendedores se igualam, o formador de mercado fica neutro e ganha o spread, então ele só precisa fazer hedge e financiar o lado desequilibrado.
O problema está no token. Se perdas em ambos os lados cunham tokens, um trader pode comprar uma call em uma conta e vender a mesma call em outra conta, sabendo que um lado deve perder. Os tokens devem ser cunhados com base na perda líquida de cada conta em uma única data de vencimento, e o spread deve ser maior que o valor do token. Isso é semelhante à prática atual no Papertrade de fazer hedge parcial da própria posição.
Há razões para acreditar que esta rodada de tentativas de opções on-chain pode sobreviver. Os vendedores têm um mercado de hedge mais profundo, melhores formas de usar capital e mais caminhos para alcançar os compradores. Os incentivos podem ajudar a impulsioná-la. E quando as recompensas encolherem e o mercado virar, se os vendedores conseguirão ganhar o suficiente para continuar cotando permanece uma questão em aberto.
Mas a base é mais forte do que em tentativas anteriores. Se elas se mantiverem, mais traders poderão precificar quanto tempo estão dispostos a esperar para que um julgamento se concretize. As criptomoedas já tornaram fácil comprar alavancagem. A próxima coisa pode ser o tempo.
Ainda esperando provar que está certo,