Takeaway
- Este artigo concentra-se em duas novas arquiteturas que tomaram forma, mas nenhuma delas ainda entrou em uso de mercado publicamente verificável. A Rota 1 traz ações tokenizadas para o livro de ofertas existente da Nasdaq e para o sistema de liquidação da DTC; a mudança ocorre apenas no elo de entrega pós-negociação. A Rota 2 constrói um local de negociação separado on-chain, onde ações tokenizadas e stablecoins são pareadas em pools de liquidez, e tanto a negociação quanto a liquidação são concluídas on-chain. Em 14 de outubro de 2026, os marcos regulatórios para ambas as arquiteturas foram formados, mas as respectivas bolsas ou locais ainda não entraram em negociação efetiva.
- As duas rotas enfrentam restrições diferentes. A Rota 1 tem ampla cobertura — o Russell 1000 responde por cerca de 95% da capitalização de mercado investível das ações dos EUA — e a descoberta de preços continua a usar o mercado existente, mas os tokens só podem ser transferidos entre carteiras registradas na DTC, não são contabilizados para valor de garantia e liquidação nos cálculos de controle de risco da DTC especificados pelo piloto, e o lançamento depende de os serviços de liquidação da DTC estarem em vigor. A Rota 2 deve reacumular liquidez em novos pools de liquidez, tem limites de negociação para ações individuais, e a tokenização por terceiros também pode ser contestada ação por ação por empresas listadas.
- As restrições da Rota 2 podem aparecer primeiro nas cotas para ações individuais, e não na cota total. Com base no volume de negociação de setembro de 2026, o limite diário combinado para o primeiro lote de 63 ações na OKXICE é de cerca de US$ 710 milhões; usando 19 dias de volume de negociação tokenizada offshore como referência de demanda, a média diária combinada para 49 ações é de cerca de US$ 430 milhões, usando apenas 60% da cota total, mas 6 ações já têm volume de negociação offshore superior ao limite de local único. As 10 primeiras por cota respondem por 55%, e as 10 primeiras por demanda respondem por 81%; a demanda é mais concentrada do que a cota.
Introdução
Colocar ações on-chain já não é um tema novo. Nos últimos anos, diferentes produtos de ações tokenizadas dos EUA surgiram fora dos Estados Unidos: a Robinhood lançou tokens de ações em 2025 para usuários da UE[1], e outras plataformas offshore têm produtos semelhantes. Mas esses tokens não tiveram conexões diretas com as bolsas domésticas dos EUA ou com o sistema de liquidação, e são voltados principalmente para usuários fora dos Estados Unidos. Há também instituições nos Estados Unidos que lançaram negociação de ações on-chain sob a estrutura existente de corretora-distribuidora / ATS, como a Securitize[2, 3]. Este artigo concentra-se em duas outras novas arquiteturas de mercado.
Essas duas novas arquiteturas tomaram forma quase uma após a outra dentro de um ano. Em dezembro de 2025, a SEC concordou que a DTC pilotasse serviços de tokenização[4]. A DTC é a depositária central do mercado de valores mobiliários dos EUA, onde um grande número de ações completa registros de posição de back-office e liquidação; em março de 2026, a Nasdaq foi aprovada para negociar ações tokenizadas[5]; em setembro do mesmo ano, a SEC emitiu uma isenção de inovação permitindo que novos locais de negociação fossem adicionados on-chain[6]; em 4 de outubro, a OKXICE, joint venture da OKX e da ICE, emitiu seu primeiro anúncio de abertura sob as novas regras[7].
Figura 1 | Quatro nós, duas rotas: uma se conecta ao sistema existente de negociação e liquidação, a outra constrói um local separado on-chain
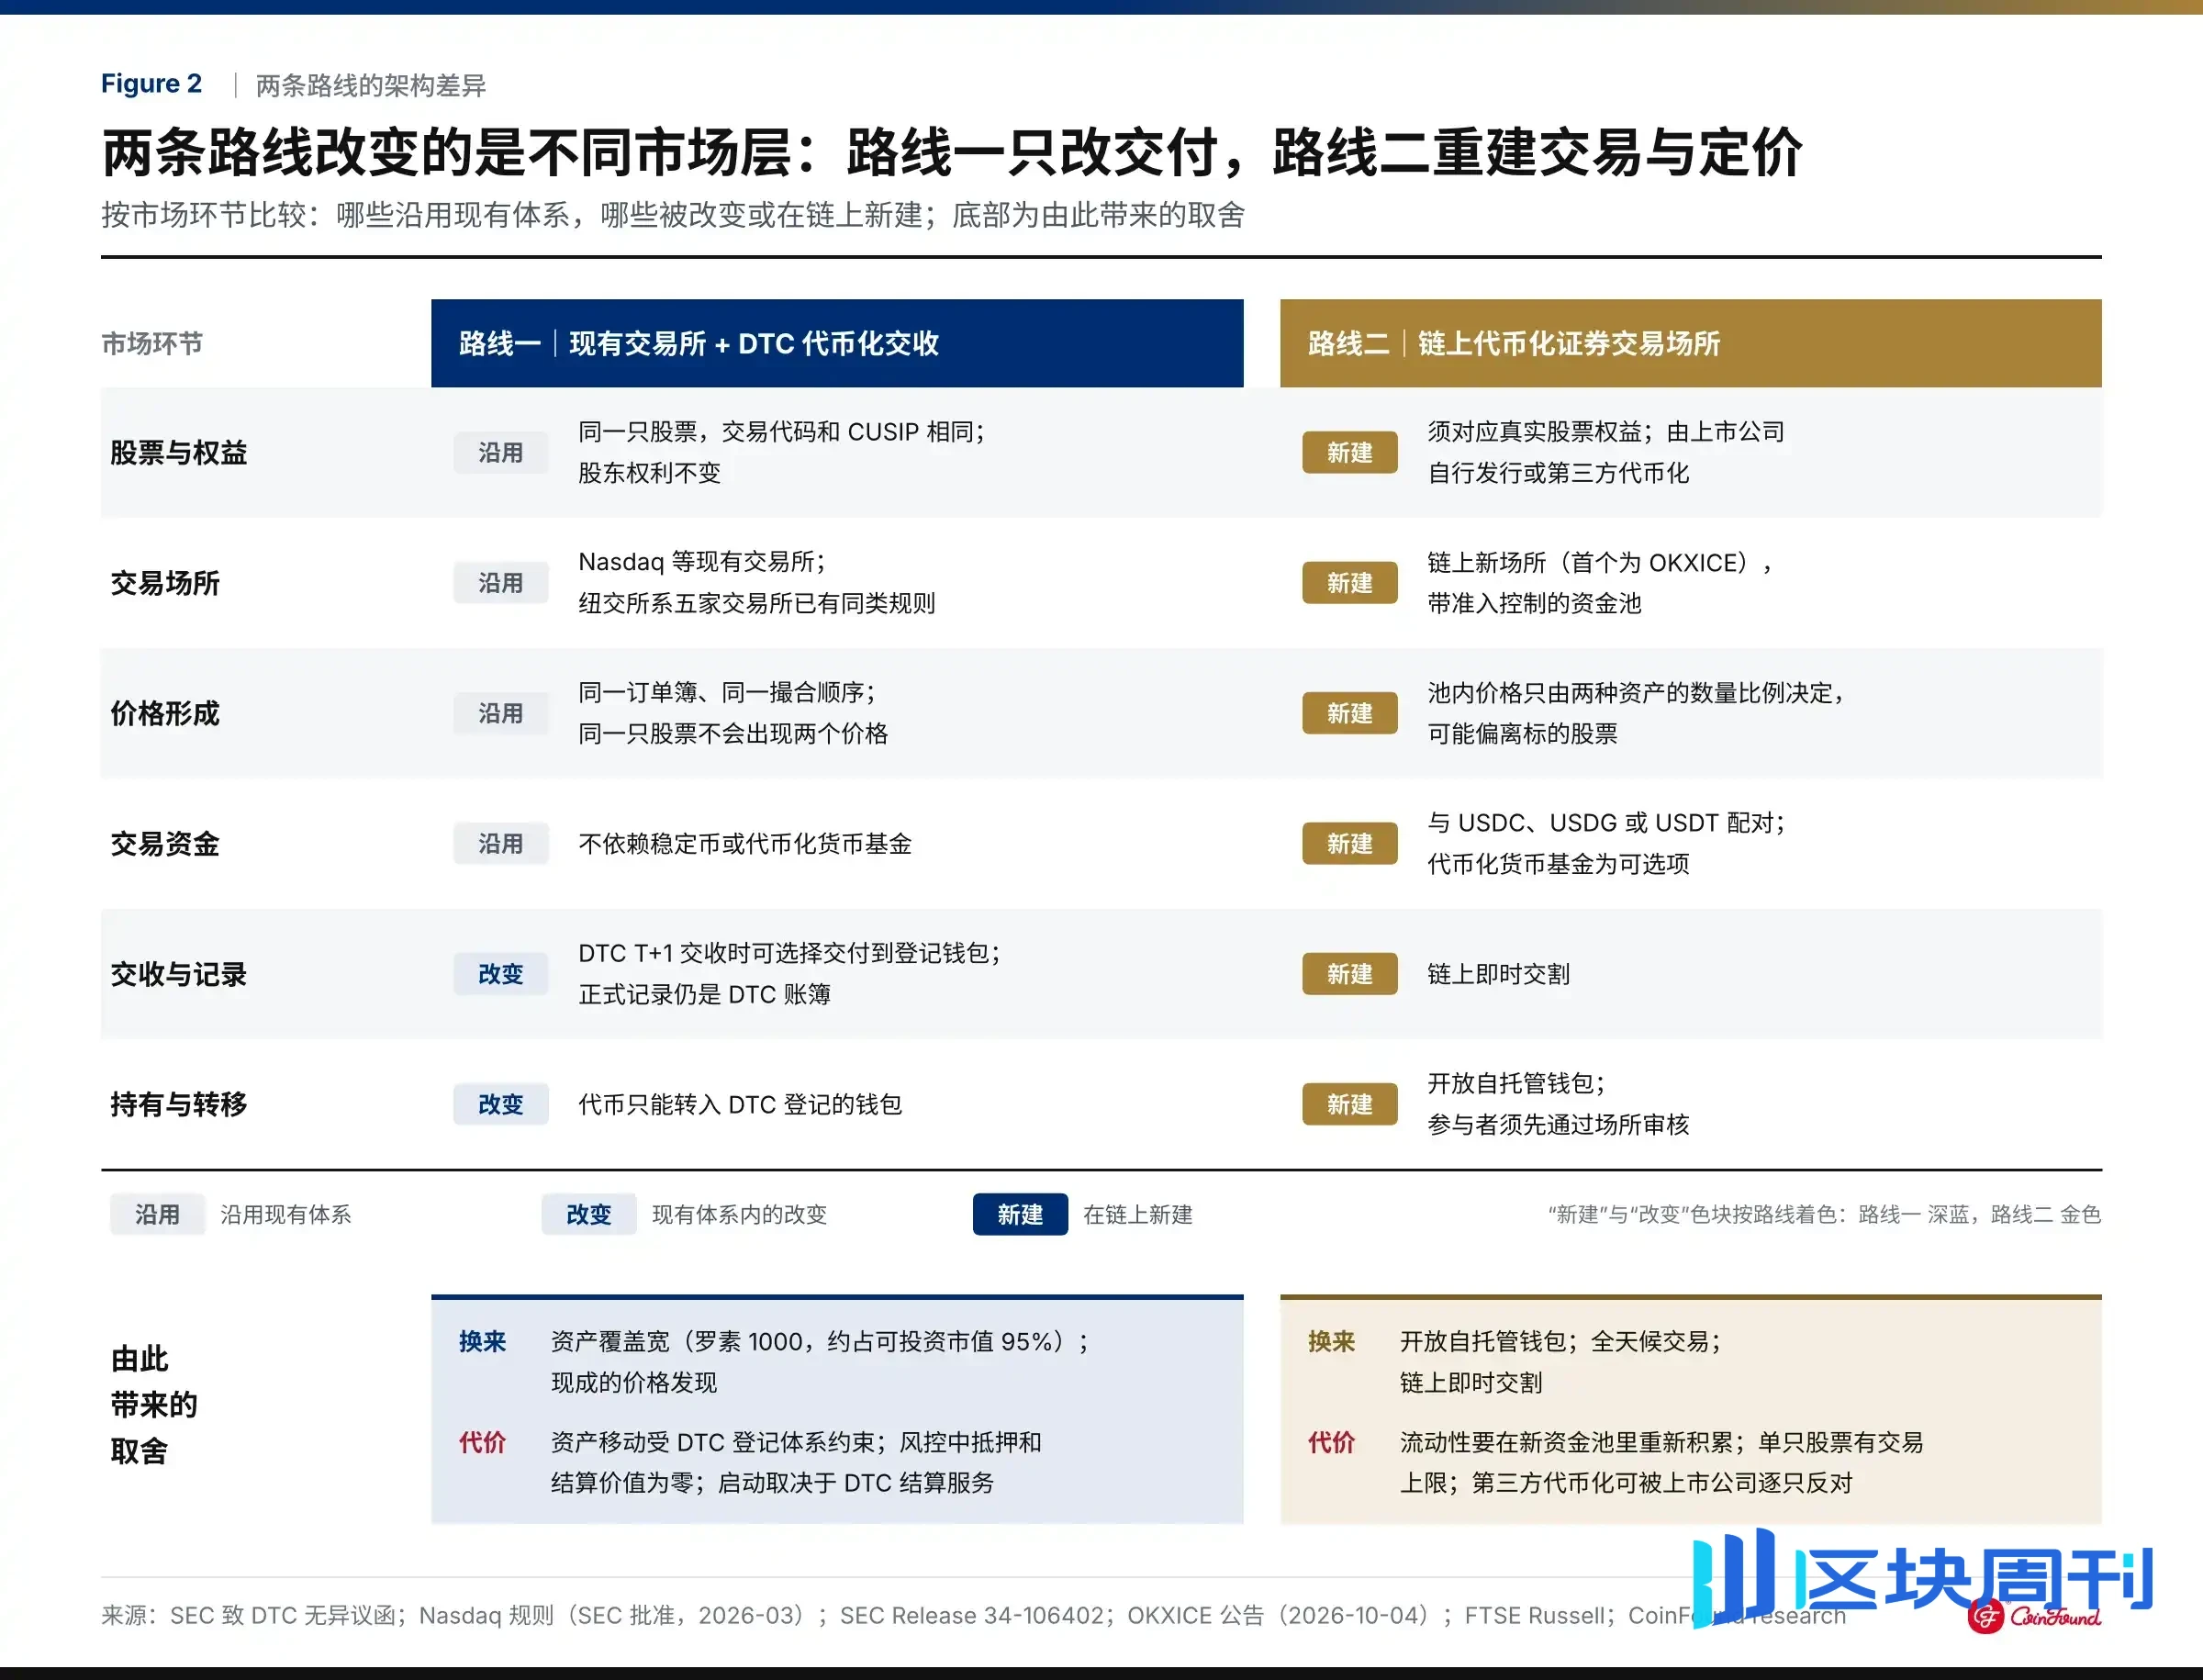
Esses quatro eventos pertencem a essas duas arquiteturas, doravante referidas como Rota 1 e Rota 2. Os dois primeiros trazem ações tokenizadas para o sistema existente de bolsa e liquidação: os investidores ganham um método adicional de detenção on-chain, a ação continua sendo a mesma ação, a negociação ainda ocorre na Nasdaq, e após a execução a DTC ainda processa a liquidação como antes; os dois últimos abrem novos locais de negociação on-chain: ações tokenizadas são diretamente pareadas e negociadas com ativos on-chain como stablecoins, e a liquidação também é concluída on-chain. A diferença central entre os dois caminhos está em se a negociação e a liquidação permanecem dentro do sistema existente.
Os marcos regulatórios para ambas as arquiteturas foram formados, mas as respectivas bolsas ou locais ainda não entraram em negociação efetiva. Em 14 de outubro de 2026, segundo a RWA.xyz, as ações e ETFs tokenizados em circulação on-chain são de cerca de US$ 3,28 bilhões, e os títulos do Tesouro dos EUA tokenizados são de cerca de US$ 14,9 bilhões; o primeiro é apenas cerca de um quinto do segundo[8]. Deve-se notar que esse número vem principalmente de produtos offshore como xStocks, Ondo e Robinhood, e não é o mesmo que as ações tokenizadas com direitos iguais exigidas pelas duas rotas dos EUA. No momento, é difícil julgar o desenvolvimento dos caminhos subsequentes pela perspectiva de escala; o que é mais informativo é ver quem está pavimentando o caminho. Mas seja qual for o caminho, os seguintes elos são inevitáveis: estabelecer regras, custódia e liquidação, fornecer locais de negociação, fornecer ações tokenizadas e fornecer dinheiro on-chain. Por trás de cada elo há apenas algumas instituições. Este artigo seleciona 8 instituições representativas e observa seu progresso relevante para julgar onde cada um dos dois caminhos chegou e por que cada um está restrito.

Figura 2 | As duas rotas alteram camadas de mercado diferentes: a Rota 1 altera apenas a entrega, a Rota 2 reconstrói a negociação e a precificação
1 Papéis-chave: quem determina se as duas rotas podem operar
1.1 Critérios de seleção para os oito papéis
Há apenas dois critérios centrais para selecionar os alvos: 1. Houve ações reais verificáveis no último ano, como aprovação, lançamento ou anúncio; 2. O alvo está em um elo necessário de um dos dois caminhos.
Com base nessas duas regras, a lista inclui tanto reguladores e instituições de liquidação de retaguarda quanto exchanges, emissores e empresas de stablecoin. Eles pertencem a setores diferentes e raramente são discutidos em conjunto. Na questão de colocar ações on-chain, nenhum elo é dispensável, mas o peso de instituições específicas não é o mesmo.
1.2 Divididos em três camadas por substituibilidade: arquitetura, local de negociação e serviços de ativos
Medidos por "se a rota pode continuar na ausência desta instituição", os oito papéis podem ser divididos em três camadas. A SEC e a DTC determinam a própria arquitetura: a primeira define regras para as duas rotas, e a segunda é o único nó de lançamento da Rota 1; atualmente nenhuma das duas tem substituto. A Nasdaq e a OKXICE são os primeiros locais de negociação a implementar as duas rotas, mas as cinco exchanges sob a NYSE já têm regras semelhantes[9], e outras instituições na Rota 2 também podem estabelecer locais de negociação separadamente sob a isenção[6], portanto todas podem ser substituídas. A terceira camada é composta por provedores de ativos e serviços como Circle, BlackRock e Ondo, que atualmente não são pré-requisitos para as rotas operarem: a OKXICE aceita três stablecoins ao mesmo tempo, a USDC é apenas uma delas, e não adotou fundos de mercado monetário tokenizados[7]. A posição da Securitize é mais complexa: por um lado, ela fornece serviços de emissão tokenizada e transferência para empresas listadas; por outro lado, lançou negociação de ações on-chain por meio de sua própria corretora-registrada[2, 3]. Portanto, não é um nó de controle dessas duas arquiteturas, mas também não é apenas um fornecedor de ativos. Fora da lista, as empresas listadas detêm um veto ação por ação, e a Cerebras já o exerceu uma vez[7], mas isso atualmente afeta se ações individuais podem ser listadas, e ainda não se pode dizer que limita a oferta geral.

Figura 3 | Entre os oito papéis, atualmente apenas a SEC e a DTC não têm substitutos
Nota: O agrupamento em três níveis é uma classificação analítica da CoinFound, não uma designação regulatória. A Securitize também opera uma rota de negociação separada por meio de corretora-registrada regulamentada, fora das duas novas arquiteturas comparadas neste relatório.
2 Rota 1: a tokenização altera apenas a entrega, não a formação de preços
2.1 A DTC leva direitos sobre valores mobiliários on-chain, mas os registros oficiais permanecem na DTC
O ponto de partida da Rota 1 é o serviço de tokenização da DTC. Com base na carta de não objeção da SEC, os participantes da DTC podem converter valores mobiliários mantidos na DTC em tokens on-chain, e também podem solicitar à DTC que os converta de volta à forma original de escrituração a qualquer momento. O escopo inclui ações constituintes do Russell 1000 no momento do lançamento do serviço, ações adicionadas ao índice posteriormente (e ações posteriormente removidas do índice não perderão a elegibilidade apenas por esse motivo), ETFs que acompanham os principais índices e títulos do Tesouro dos EUA, por um prazo de 3 anos após o lançamento do serviço. A conversão não altera o arcabouço legal aplicável às participações: as ações continuam registradas em nome da nomeada da DTC, a Cede & Co., a DTC reconhece apenas os participantes como titulares de direitos, e o registro oficial permanece nos livros da DTC; os direitos dos acionistas permanecem inalterados[4].
2.2 A Nasdaq utiliza o mesmo livro de ofertas; a única diferença está na entrega pós-negociação
Em março de 2026, a SEC aprovou a alteração de regra da Nasdaq, permitindo que ações incluídas no serviço de tokenização da DTC sejam negociadas em forma tokenizada na Nasdaq. Na bolsa, ações tokenizadas e ações tradicionais ficam no mesmo livro de ofertas, são combinadas na mesma sequência e têm o mesmo ticker e CUSIP, de modo que a mesma ação não terá dois preços. A tokenização é apenas um marcador de liquidação anexado ao fazer um pedido: depois que um participante elegível para a DTC o marca, a prioridade de execução do pedido permanece inalterada, e a bolsa não verifica a elegibilidade; pedidos inelegíveis são liquidados na forma tradicional; na liquidação T+1, a DTC então, conforme a escolha, registra as ações em uma conta tradicional ou as entrega a uma carteira registrada. Os dados de mercado também não distinguem entre os dois tipos de ações [5].
A Rota Um, portanto, não estabelece um mercado independente de ações tokenizadas: os pedidos tokenizados entram na cotação, na combinação e na formação de preço existentes da ação, e a mudança ocorre apenas na camada de como os títulos são entregues após a negociação, sem a necessidade de construir liquidez separada em um novo pool como faz a Rota Dois, e sem depender de stablecoins ou fundos de mercado monetário tokenizados.

Figura 4|A Rota Um não cria um novo mercado de precificação; a diferença ocorre apenas na etapa de entrega pós-negociação
A plataforma nativa de RWA Ondo afirma que os direitos tokenizados gerados pela DTC podem servir como "gêmeos digitais" dos títulos subjacentes correspondentes a CRCLon e SPYon, com os títulos subjacentes permanecendo sempre dentro do sistema de custódia da DTC, enquanto os produtos voltados ao usuário ainda são fornecidos pela própria Ondo [10]. Este é um método de acesso que já ocorreu; atualmente não há dados públicos que indiquem sua escala.
2.3 Cobertura ampla, mas movimentação de ativos e avaliação de controle de risco são limitadas
Em termos de cobertura de ativos, a Rota Um já cobre a parte principal do mercado acionário dos EUA: o Russell 1000 representa cerca de 95% da capitalização de mercado investível em ações dos EUA [11]. A limitação real está em para onde esses direitos podem ir: as carteiras só podem ser registradas por participantes da DTC, e os participantes podem abrir carteiras para clientes ou até entregar chaves privadas, mas os tokens só podem ser transferidos para carteiras registradas na DTC; a DTC reconhece apenas os participantes como detentores de direitos e mantém a capacidade técnica, em cenários específicos de reversão (como o tratamento de ações corporativas ou a correção de transferências errôneas), de forçar a conversão, transferência, cunhagem ou queima de tokens [4]. Isso se assemelha mais a uma extensão on-chain da infraestrutura de mercado existente do que a um mercado de negociação on-chain aberto.
Reutilizar a liquidez existente não significa que a tokenização não tenha custos. A carta de no-action afirma que, durante o piloto, ao calcular os limites de débito líquido dos participantes e o monitoramento de garantias, a DTC não atribui qualquer valor de garantia ou valor de liquidação aos direitos tokenizados [4]. Posições convertidas em tokens não podem contribuir com valor nessa parte do controle de risco da mesma forma que as posições escriturais ordinárias. Se isso criará custos significativos para certos tipos de instituições, atualmente não há dados públicos em nível de participante para quantificar.

Figura 5|A Rota Um cobre cerca de 95% da capitalização de mercado investível, com restrições recaindo sobre a movimentação de ativos e a avaliação de controle de risco
2.4 Regras aprovadas, mas as bolsas ainda aguardam a implementação da DTC
Em 13 de outubro de 2026, a Route One concluiu a aprovação das regras, mas ainda não entrou na fase formal de negociação em bolsa. Em 15 de julho, a DTCC concluiu suas primeiras transações em ambiente de produção utilizando ações e títulos do Tesouro efetivamente custodiados, com a participação de mais de 30 instituições [12]; o serviço formal ainda está planejado para ser lançado em outubro, e nenhum anúncio de lançamento foi visto até o momento. As regras da Nasdaq foram aprovadas, e as cinco bolsas do grupo NYSE também adotaram regras essencialmente iguais [5, 9], mas a negociação tokenizada nessas bolsas deve aguardar que a DTC estabeleça a infraestrutura correspondente e os serviços de liquidação pós-negociação [5]: a ponta frontal pode ser tratada por múltiplas bolsas, enquanto o back office permanece concentrado na mesma camada de liquidação da DTC.
No entanto, os dois marcos acima não podem ser confundidos. O teste de julho provou que o lado da DTC já pode concluir os processos de conversão, transferência e liquidação para múltiplos tipos de valores mobiliários tokenizados em ambiente de produção [12], mas os materiais públicos não afirmam claramente se esses testes cobriram o processo completo de liquidação tokenizada após a execução em bolsa; o lançamento do serviço em outubro também indica apenas que os valores mobiliários subjacentes podem ser tokenizados e transferidos entre carteiras registradas. Ainda não é possível determinar se o serviço que a DTCC lança em outubro já inclui todas as funções de liquidação de que a Nasdaq precisa para começar.
A maneira mais direta de julgar se a Route One realmente foi lançada é ver se a Nasdaq emite um Equity Trader Alert. Pelas regras, a Nasdaq deve notificar os membros com pelo menos 30 dias de antecedência antes de iniciar a negociação tokenizada de ações [5]. Após o início da negociação, os dados de mercado comuns por si só não conseguem distinguir quais negociações optaram pela liquidação tokenizada; a DTC deve reportar dados como escala de tokenização, volume de transferências e números de carteiras ao pessoal da SEC trimestralmente, mas os documentos existentes não exigem divulgação pública [4]. O uso efetivo da Route One dependerá de a DTC, as bolsas ou os reguladores divulgarem isso separadamente.
3 Rota Dois: Reconstruir a camada de negociação e precificação on-chain
3.1 Locais de negociação on-chain sob a isenção de inovação
A base regulatória da Rota Dois é a isenção de inovação emitida pela SEC em 17 de setembro de 2026. Ela permite que novos "locais de negociação de valores mobiliários tokenizados" negociem ações americanas já emitidas on-chain sem se registrar da maneira das bolsas de valores tradicionais. As negociações podem ser concluídas por meio de pools de liquidez com precificação automática, mas apenas a negociação no mercado secundário é permitida; novas ações não podem ser emitidas aqui; os participantes também devem primeiro passar pela revisão do local. Toda a isenção é atualmente válida por cinco anos [6].
A maior diferença na Rota Dois é que tanto a negociação quanto a liquidação ocorrem diretamente on-chain. As ações tokenizadas precisam ser colocadas em pools de liquidez junto com outro ativo on-chain, com precificação e troca concluídas por algoritmos. Há apenas três tipos de ativos que podem ser usados para pareamento: outra ação tokenizada, ativos cripto não considerados valores mobiliários, como stablecoins, e fundos de mercado monetário tokenizados [6]. Portanto, além de ações, a Rota Dois também deve ter fundos que possam concluir negociações on-chain.
3.2 Oferta de ações e direito de objeção das companhias abertas
As ações tokenizadas geralmente têm duas fontes: emitidas pela própria companhia aberta, ou tokenizadas por um terceiro. De qualquer forma, os tokens devem corresponder a direitos reais sobre as ações e não podem ser meramente produtos sintéticos que acompanham o preço da ação. Se a ação for tokenizada por um terceiro, não é necessário o consentimento prévio da companhia aberta, mas um aviso prévio deve ser dado. A companhia aberta tem 30 dias para apresentar objeção; uma vez que objete, a ação não pode ser negociada naquele local [6]. A Securitize, por sua vez, posiciona-se em outro caminho de oferta: coopera com agentes de transferência como Computershare e Continental para fornecer serviços a companhias abertas que emitem ações on-chain por conta própria [13, 14].
3.3 Pareamento com stablecoins, pools de liquidez e limites de negociação
Uma vez resolvida a fonte das ações, a Rota Dois ainda precisa da outra metade: fundos de negociação on-chain. Todas as 63 ações na OKXICE são pareadas com USDC, USDG ou USDT; entre os três tipos de ativos de pareamento, apenas stablecoins são usados, e fundos de mercado monetário tokenizados ainda não entraram. Os tipos de ativos já estão disponíveis, mas quanto dinheiro estará efetivamente nos pools de liquidez ainda não é visível: o anúncio não menciona arranjos de liquidez inicial, as afiliadas da OKXICE não atuam como provedoras de liquidez, e outros provedores de liquidez geralmente não têm obrigação de permanecer nos pools continuamente [7].
Mesmo que tanto as ações quanto os fundos on-chain estejam prontos, a Rota Dois não pode ser ampliada imediatamente, porque as próprias regras estabelecem limites para a escala de negociação. A SEC, com base nas classificações existentes de ações dos EUA, categoriza as ações grandes e de alta liquidez como Nível 1 e a maioria das outras ações como Nível 2. Uma plataforma pode negociar no máximo 75 ações de Nível 1 e 250 ações de Nível 2; o volume de negociação tokenizado de uma única ação também não pode exceder 0,25% e 2,5% do volume médio diário de negociação da ação tradicional correspondente no mês anterior, respectivamente. Se o mesmo grupo operar várias plataformas, essas cotas também devem ser calculadas de forma combinada [6]. Portanto, a Rota Dois em seu estágio inicial é mais como um experimento controlado do que um mercado que pode ser rapidamente ampliado.
Converter esse limite em valores reais torna a escala inicial da Rota Dois mais intuitiva. Tomando como exemplo o primeiro lote de 63 ações da OKXICE, com base no volume médio diário de negociação em setembro de 2026, em outubro elas poderiam negociar coletivamente no máximo cerca de US$ 710 milhões por dia [7, 15]. Além disso, a cota é altamente concentrada em algumas ações de grande capitalização: as 10 ações com as maiores cotas representam 55% da cota total, e a cota mediana para uma única ação é de apenas cerca de US$ 5,4 milhões. Mesmo a Nvidia, a mais negociada, poderia negociar apenas cerca de 280.000 ações, ou US$ 64 milhões, por dia. Esses números ainda são limites teóricos superiores; o volume real de negociação será apenas menor.

Figura 6|O limite diário combinado para 63 ações é de cerca de US$ 710 milhões, com a cota concentrada em algumas ações de grande capitalização
Nota: Os limites são baseados no volume médio diário de setembro de 2026; máximo teórico, não giro esperado.
Mesmo com escala limitada, a Rota Dois ainda tem seu próprio apelo: ela suporta negociação 24 horas por dia e liquidação instantânea on-chain, e também oferece às exchanges de criptomoedas um caminho para negociar ações tokenizadas dos EUA de maneira compatível com a regulamentação americana. No entanto, a negociação 24 horas por dia atualmente parece mais um recurso do que uma fonte comprovada de demanda: nas últimas três semanas, os fins de semana representaram apenas cerca de 15% do giro offshore de ações tokenizadas[16], e as médias diárias de fim de semana foram apenas um terço a quatro décimos dos níveis dos dias úteis; analisando ação por ação, a média diária de fim de semana para todas as 49 ações foi menor do que nos dias úteis.
3.4 Os preços on-chain se formam de maneira independente, enquanto o estoque e as suspensões de negociação permanecem ancorados aos mercados tradicionais
O anúncio da OKXICE também fornece uma abordagem de implementação mais específica para a Rota Dois: a plataforma é implantada na X Layer e usa pools Uniswap v4 com permissão[7]. O anúncio não forneceu uma data oficial de lançamento; sob a exigência de aviso prévio de 30 dias, ela não poderia operar antes do início de novembro, no mínimo[6].
De acordo com o anúncio da OKXICE, os preços no pool são determinados unicamente pela proporção das quantidades dos dois ativos, sem usar oráculos ou quaisquer dados externos de mercado, e, exceto pelas suspensões de negociação, não há circuit breakers ou faixas de preço de referência; o anúncio também reconhece que os preços dos tokens podem se desviar da ação subjacente, especialmente fora do horário regular de negociação. O que liga os preços on-chain à ação é o lado do mercado tradicional: o tokenizador mantém a ação um a um por meio de uma corretora, comprando a ação e confirmando a custódia ao cunhar, e vendendo ou entregando a ação no resgate; uma vez que a ação subjacente é suspensa, todos os pools relacionados são pausados em sincronia até que a negociação seja retomada[7]. O que a Rota Dois constrói é uma nova camada de negociação e precificação on-chain, enquanto o estoque e as suspensões de negociação ainda seguem os mercados tradicionais.
Figura 7|A Rota Dois constrói uma nova camada de negociação e precificação on-chain, enquanto o estoque e as suspensões de negociação ainda seguem os mercados tradicionais
4 Da capacidade regulatória à demanda real: as restrições das duas rotas começam a divergir
A entrada em vigor das regras é apenas o ponto de partida. Alcançar o uso real do mercado ainda exige passar por cinco estágios em sequência: aprovação ou qualificação, integração de sistemas, lançamento oficial, o surgimento de negociação real ou fundos, e, finalmente, a formação de escala significativa. As etapas anteriores dependem principalmente de se a regulamentação e a infraestrutura estão em vigor, enquanto as posteriores dependem de se o mercado realmente as utiliza. Até o momento, todos os oito principais participantes permanecem nos três primeiros estágios, e ninguém em informações públicas pode ainda provar que entrou no "uso real".

Figura 8|As regras estão todas definidas, mas nenhuma das rotas ainda tem negociação real verificável
Nota: A escada de cinco estágios é um arcabouço analítico; as posições refletem informações públicas até 2026-10-14.
4.1 Um produto já existente não significa que já seja utilizado pelo mercado
Observando esses cinco estágios, a maioria dos participantes atualmente ainda está entre "aprovado" e "integração de sistemas". A DTCC e a BlackRock estão relativamente mais adiantadas, mas o progresso que representam não é o mesmo. A DTCC concluiu negociações em ambiente de produção em pequena escala, mas o serviço oficial ainda não foi lançado[12]; embora o fundo de mercado monetário tokenizado da BlackRock tenha sido lançado[17], ele ainda não foi selecionado por nenhuma plataforma como ativo pareado, nem há evidência pública de que tenha sido adotado por emissores de stablecoins. Aqui é necessário distinguir entre "o produto já existe" e "o produto já é utilizado pelo mercado": o primeiro já aconteceu, enquanto o segundo ainda não pode ser confirmado.
4.2 A premissa comum é a mesma, mas as fontes de restrição diferem
As duas rotas também compartilham uma premissa comum: os tokens devem corresponder a direitos acionários reais, e os detentores gozam dos mesmos direitos que os acionistas ordinários[6]. Os tokens de ações que a Robinhood oferece a usuários da UE essencialmente proporcionam exposição ao preço das ações, e não direitos reais de acionista[1], portanto não podem ser diretamente aplicados a essas duas rotas nos EUA.
Sob essa premissa comum, as restrições enfrentadas pelas duas rotas não são as mesmas. A Rota Um tem cobertura ampla, mas a movimentação de ativos é restringida pelo sistema de registro da DTC; sob o limite de débito líquido prescrito pelo piloto e os cálculos de monitoramento de garantias, os interesses tokenizados não são contabilizados para valor de garantia e liquidação, e se ela poderá ser lançada também depende de o serviço de liquidação da DTC estar em vigor. As restrições da Rota Dois vêm da escala e da oferta de ações: as cotas são definidas ação por ação, e a tokenização por terceiros também pode ser contestada ação por ação pelas empresas listadas.
4.3 A cota total ainda tem espaço, enquanto as referências de demanda offshore sugerem que as cotas por ação podem se esgotar primeiro
Se o limite constitui uma restrição efetiva varia conforme a ação. Usando o volume negociado de ações tokenizadas offshore como referência de demanda, nos 19 dias de 24 de setembro a 12 de outubro, foi possível encontrar dados completos de negociação de tokens offshore para 49 ações da lista, totalizando um volume médio diário de cerca de US$ 430 milhões, equivalente a apenas 60% do limite diário combinado para 63 ações[15, 16]. A cota total não está apertada, mas as cotas por ação podem se esgotar primeiro: o volume médio diário offshore de 6 ações excedeu o limite diário de uma única plataforma, com a Circle em cerca de 14 vezes o limite, a Strategy em cerca de 2,7 vezes, a SpaceX e a Coinbase em cerca de 2 vezes, e a Nvidia e o Google em cerca de 1,35 vezes[15, 16]. Essas 6 ações representaram 60% da demanda offshore; se esse grupo de volume offshore fosse truncado diariamente de acordo com o limite de uma única plataforma, cerca de um terço não poderia ser absorvido por uma única plataforma. Em contrapartida, a maioria das ações, como Tesla e Micron, teve volume offshore abaixo do limite; o que as limita é a demanda, não as regras.

Figura 9|Usando a demanda offshore como referência: apenas 60% da cota total é utilizada, mas 6 ações já excedem o limite teórico de uma única plataforma
Nota: O volume negociado de ações tokenizadas offshore entre 2026-09-24 e 2026-10-12 (19 dias) é usado como referência de demanda, não como previsão.
A incompatibilidade entre os dois lados surge porque a distribuição de cotas e a demanda não estão alinhadas. As cotas são alocadas de acordo com o volume de negociação tradicional, e as 10 ações com os maiores limites representam 55% da cota total; a demanda offshore é mais concentrada, com as 10 principais representando 81%. A demanda offshore ainda segue em grande parte o volume de negociação tradicional, mas é notavelmente maior para algumas ações: dividindo o giro de tokens offshore pelo giro do mercado tradicional no mesmo período, a mediana das 49 ações foi inferior a 0,1%, enquanto Circle, Strategy e Coinbase — cujos negócios principais são ativos cripto — ficaram exatamente nas três primeiras posições, com cerca de 6,4%, 1,1% e 0,7%, respectivamente[15, 16].
Figura 10|A demanda offshore segue em grande parte o volume de negociação tradicional, mas a intensidade de demanda das três empresas focadas em cripto está entre as três primeiras
Nota: Intensidade de demanda = giro tokenizado offshore ÷ giro do mercado tradicional na mesma janela.
4.4 Ambas as rotas estão dentro de uma janela regulatória com prazo limitado
Essas restrições também não são regras definitivas. A carta de no-action da DTC é válida por apenas três anos após o lançamento do serviço, e a isenção de inovação da SEC para a Rota Dois tem prazo de cinco anos [4, 6]. Ambas as rotas estão atualmente em fase piloto, e os participantes do mercado agora enfrentam uma janela regulatória com data de expiração clara. Se as regras continuarão a ser aplicadas, serão expandidas ou readaptadas após a expiração permanece sem resposta por enquanto.
5 Os próximos seis meses: quais sinais mudarão o julgamento atual
Nos próximos seis meses, ambas as rotas serão testadas pela primeira vez quanto à capacidade de realmente entrar em negociação. Os primeiros sinais virão principalmente da infraestrutura e dos reguladores, porque eles geralmente têm requisitos claros de anúncio e notificação. Esses marcos são mais fáceis de observar, mas isso não significa que sejam mais importantes do que a própria negociação real.
Figura 11 | O que mudará o julgamento a seguir não são novos anúncios, mas se as duas rotas conseguem produzir negociações reais
Nota: Estrutura de observação, não uma previsão.
5.1 Rota Um: lançamento da DTC e sinais de início das bolsas
As coisas mais importantes para a Rota Um daqui para frente continuam sendo o lançamento oficial da DTC e o ritmo de início das bolsas. A DTCC planeja lançar seu serviço de tokenização em outubro, e o foco então estará no primeiro lote de instituições participantes, no escopo dos títulos tokenizáveis e nas blockchains suportadas [12]. Quanto a se as bolsas realmente lançarão, o sinal direto é se a Nasdaq emitirá um Equity Trader Alert [5]; se a NYSE avançar com negociação semelhante, também haverá avisos prévios correspondentes. Após o início da negociação, observe se dados de uso separados serão divulgados.
5.2 Rota Dois: operações da OKXICE, oferta de ações e um segundo local de negociação
O ponto de observação mais direto para a Rota Dois daqui para frente é a operação real da OKXICE após sua abertura. Após o lançamento, as principais coisas a observar são três: se o primeiro lote de ações consegue negociar sem problemas, se o volume de negociação atinge rapidamente o limite e qual entre USDC, USDG ou USDT se torna o principal ativo de par. A demanda de negociação no exterior por ações individuais como Circle, Strategy e SpaceX já se aproximou ou excedeu os limites de um único local de negociação, então a negociação real após o lançamento testará diretamente se esses limites constituem uma restrição real.
Além da própria negociação, a oferta de ações também precisa de observação contínua. Atualmente, a única empresa listada que se opôs publicamente é a Cerebras [7]. Se mais empresas levantarem objeções posteriormente, o alcance das ações que a tokenização por terceiros pode cobrir diminuirá, e a Rota Dois dependerá mais de empresas listadas participando ativamente. Por outro lado, se as empresas listadas começarem a emitir suas próprias ações tokenizadas e negociá-las nesses locais, isso mostraria que a oferta de ações para essa rota está começando a se tornar mais estável.
Outra coisa que vale a pena observar é se um segundo local de negociação aparecerá para a Rota Dois. Até agora, nenhum outro local emitiu um anúncio público. A Robinhood disse que o volume de negociação de seus tokens de ações pode atingir alguns limites e também está estudando as regras específicas dessa isenção, mas ainda não anunciou um plano claro [18]. Se um segundo ou terceiro local aparecer posteriormente, isso mostraria que a Rota Dois está começando a se expandir de um projeto único para um experimento de mercado mais amplo; quais ativos de par esses novos locais escolherem também mostrará se os fundos de mercado monetário tokenizados realmente entram nesse caminho.
O próximo marco temporal do lado do financiamento é a entrada em vigor do GENIUS Act em 18 de janeiro de 2027 [19], com o OCC planejando emitir as regras finais por volta de novembro [20]. As regras determinarão quais condições os fundos do mercado monetário e suas formas tokenizadas devem cumprir como reservas de stablecoin, o que, por sua vez, afetará se produtos como o da BlackRock podem entrar no sistema de reservas. Isso não afeta a abertura da OKXICE; o que afeta é a composição de ativos por trás das stablecoins usadas por tais plataformas.
5.3 Quais resultados mostrariam que o mercado entrou na fase de uso
Qualquer que seja a rota que primeiro produza negociações reais, isso apenas mostra que ela entrou na fase de uso mais cedo; não pode ser usado para julgar quem dominará depois. A demanda que as duas buscam se sobrepõe, mas a Rota Um não pode proporcionar a abertura da Rota Dois; cada plataforma sob a Rota Dois (calculada de forma consolidada dentro do mesmo grupo) é limitada por cotas, tornando difícil, no curto prazo, absorver a liquidez mainstream do mercado de ações tradicional. Se, após um período, ainda houver apenas lançamentos de serviços e anúncios de plataformas, sem dados reais de negociação ou financiamento, isso mostraria que o mercado ainda não saiu da fase de preparação, mas não se pode inferir além disso que não há demanda de mercado.
Conclusão
Ao longo do último ano, a maior mudança nas ações dos EUA indo para a blockchain não é o aparecimento de mais produtos tokenizados, mas o fato de que duas novas arquiteturas de mercado foram construídas. A Rota Um troca ampla cobertura de ativos e descoberta de preços pronta por movimento de ativos restrito pelo sistema de registro da DTC; a Rota Dois oferece um método de negociação on-chain mais aberto, mas precisa reconstruir a liquidez e está limitada por tetos de negociação por ação. As duas têm objetivos de design diferentes e progressos diferentes: a Rota Dois já viu o anúncio da plataforma OKXICE, enquanto a Rota Um ainda está esperando as bolsas lançarem; mas nenhum dos lados atingiu ainda a fase de negociação real.
Há principalmente três coisas que ainda não podem ser confirmadas. Primeiro, se as duas rotas já produziram uso real; atualmente não há dados públicos de negociação ou financiamento para provar isso. Segundo, a profundidade real do pool de financiamento da Rota Dois. As stablecoins já atendem aos tipos de ativos exigidos para o lançamento, e os fundos do mercado monetário tokenizados não são um pré-requisito, mas a OKXICE não comprometeu nenhuma liquidez inicial, então quanto financiamento realmente estará no pool só será visível após o início das operações. Terceiro, se a demanda de negociação já formada por tokens de ações estrangeiras pode ser convertida em demanda sob essas duas rotas dos EUA; atualmente não há evidências suficientes, porque as estruturas de direitos dos produtos nos dois lados não são as mesmas.
O que realmente mudará o julgamento a seguir não é o número de novos anúncios, mas se as duas rotas podem mostrar progresso real verificável. Para a Rota Um, observe se as bolsas realmente lançam; para a Rota Dois, observe se a OKXICE pode operar e se expandir ainda mais para mais ações, mais emissores e mais plataformas. Somente quando essas mudanças realmente ocorrerem é que se poderá julgar se as ações dos EUA indo para a blockchain passaram da preparação institucional para o uso de mercado.
As duas novas arquiteturas discutidas neste artigo tomaram forma. A demanda que elas atendem se sobrepõe, mas, pelo menos nesta fase, parecem mais duas arquiteturas paralelas do que uma simples relação de substituição.