Autor: Xiaoxiang, Cailian Press
Enquanto os rendimentos dos títulos do Tesouro dos EUA sofreram sua pior derrota em quase 18 meses na quarta-feira, a "segunda fase" desta rodada de crise dos títulos do Tesouro dos EUA parece estar surgindo, com os rendimentos evoluindo gradualmente de "subindo alto" para "subindo rápido"...
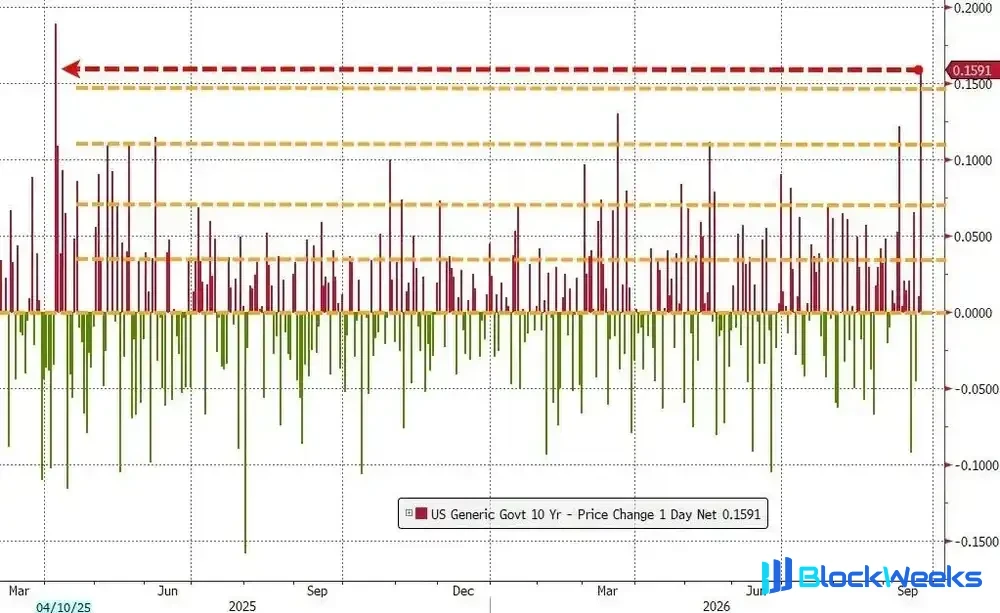
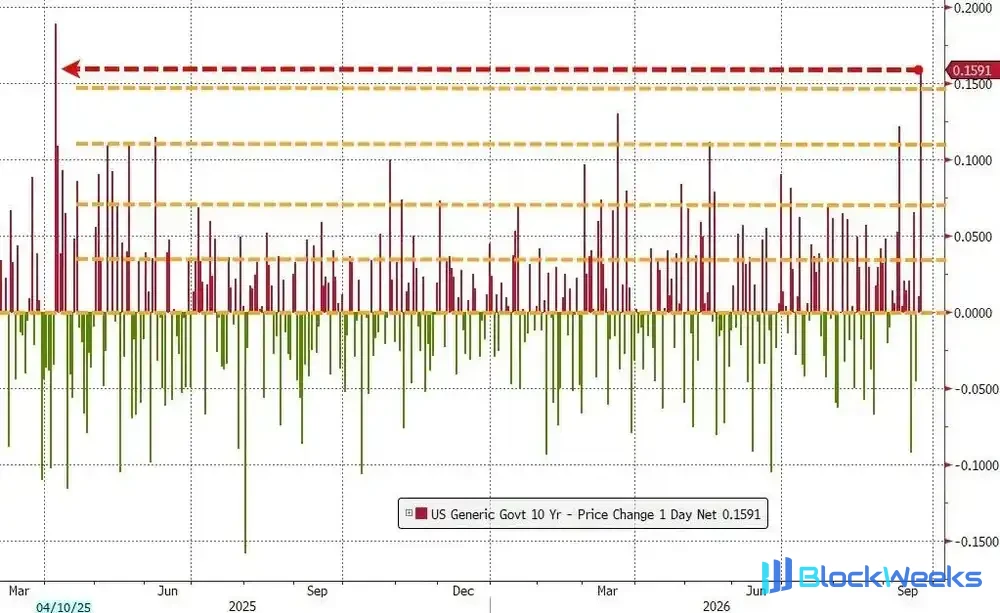
A Cailian Press apresentou mais cedo no dia que, com a superposição dos "cinco chicotes consecutivos" de notícias pessimistas, o mercado de títulos do Tesouro dos EUA na quarta-feira formou uma "tempestade perfeita", impulsionando o aumento de um dia do rendimento do Tesouro dos EUA de 10 anos para o maior recorde desde abril de 2025, quando Trump anunciou medidas tarifárias do "Dia da Libertação" que desencadearam turbulência no mercado. De acordo com estatísticas do setor, esta foi uma flutuação extrema rara de 4 desvios padrão.
Muitos especialistas do setor já haviam alertado que a alta dos rendimentos por si só não leva necessariamente a uma queda do mercado de ações. O maior risco na verdade está na volatilidade do mercado ser muito rápida e desordenada. Para as ações, a velocidade das mudanças nas taxas de juros é mais importante do que a direção, pelo menos no curto e médio prazo.
Com a venda violenta no mercado de títulos na quarta-feira, as pessoas sem dúvida precisam ficar nervosas agora...
O Goldman Sachs alertou anteriormente em um relatório de pesquisa que, quando o rendimento do Tesouro dos EUA de 10 anos flutua cerca de 50 pontos-base em um mês, ou 30 pontos-base em duas semanas, o mercado de ações começará a prestar muita atenção.
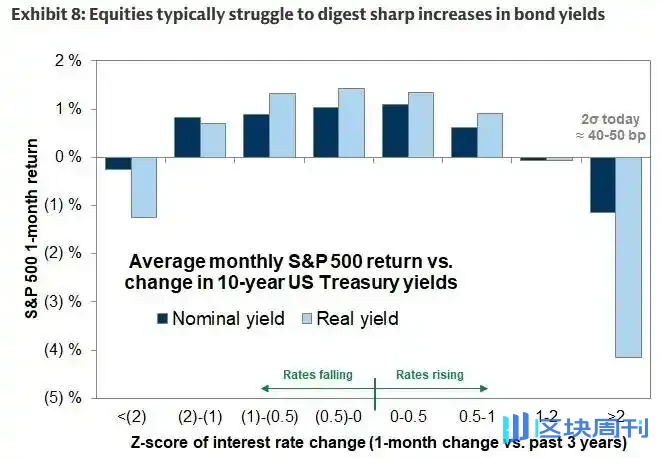
Curiosamente, até quarta-feira, o rendimento do Tesouro dos EUA de 10 anos subiu cumulativamente 51 pontos-base desde 26 de agosto; desde 8 de setembro, subiu cumulativamente 35 pontos-base—embora isso exceda ligeiramente o período estatístico do Goldman Sachs em termos de tempo, se a venda de títulos do Tesouro dos EUA continuar sem diminuir, então ultrapassar a linha de alerta estabelecida pelo Goldman Sachs claramente não será mais difícil.

Rendimentos "Sentados em 5, Olhando para 6"
Por anos, o rendimento do Tesouro dos EUA de 10 anos atingir o nível de referência de 5% tem sido considerado o ponto de inflexão para os mercados financeiros globais começarem a experimentar turbulência. Agora, esse limiar não parece mais um teto, mas mais uma parada no meio do caminho.
Este mês, o rendimento do Tesouro dos EUA de 10 anos rompeu 5% de uma só vez—extremamente raro nas últimas décadas, e mesmo quando ocorre, muitas vezes é fugaz. Mas esse rompimento forçou alguns investidores a enfrentar uma questão inquietante: e se 6% for o novo número que realmente os mantém acordados à noite?
A duração desse rompimento do rendimento acima de 5% ainda é curta, não o suficiente para validar totalmente essa teoria. Mas de acordo com Mike Bell, chefe de estratégia de mercado da BlueBay Asset Management, esse nível tem sido historicamente apenas um limiar psicológico, não uma linha de alerta acionada automaticamente.
"As pessoas sempre pensam que existe um 'número mágico' para os rendimentos dos títulos do Tesouro dos EUA, e uma vez atingido, torna-se um problema, mas na verdade é um conceito relativo, não um valor absoluto", explicou Bell.
O que realmente importa é a comparação entre os rendimentos dos títulos do Tesouro e outros indicadores-chave de investimento, especialmente a relação entre o rendimento dos lucros e as ações. Bell apontou que o equilíbrio entre os dois está se aproximando de um ponto de inflexão crítico, o que provavelmente preparará o terreno para uma nova rodada de vendas no mercado de ações.
Padrões históricos oferecem alguma percepção. A última vez que o rendimento do Tesouro dos EUA de 10 anos ultrapassou 5% foi na véspera da crise financeira global, quando o Índice MSCI All Country World caiu pela metade diretamente; e menos de uma década antes, o rendimento disparou para quase 6,8%, tornando-se também um dos impulsionadores que estourou a bolha das pontocom.

Analistas do JPMorgan apontaram que a razão pela qual o atual ponto de pressão do mercado pode voltar a subir acima de 5% deve-se fundamentalmente a uma "grande mudança estrutural" na economia global — o peso significativamente aumentado da inteligência artificial, dos cuidados de saúde e do setor de serviços. Empresas líderes nesses campos continuam a investir e expandir agressivamente, independentemente dos custos de empréstimos.
O JPMorgan, citando as opiniões de alguns grandes investidores em sua recente conferência, disse que isso significa que "o tradicional mecanismo de transmissão de taxas de juros parece ter enfraquecido significativamente", e o "limiar de colapso" do mercado de ações pode subir — ou cair na faixa de 5,5% a 6,0%.
Uma Precificação Profunda
De qualquer forma, no mercado de títulos do Tesouro dos EUA de US$ 29 trilhões, que serve como referência de precificação para quase todos os ativos financeiros, um movimento nos rendimentos de 5% para 6% significaria uma profunda reformulação dos custos globais de capital.
Um rendimento de 6% dos títulos do Tesouro dos EUA implica três sinais: um aumento significativo nas expectativas de inflação, preocupações elevadas sobre a sustentabilidade fiscal dos EUA, ou a firme convicção do mercado de que as altas taxas de juros serão mantidas por um longo período — ou possivelmente uma combinação de todos os três.
O formulador de políticas do Federal Reserve, Goolsbee, admitiu esta semana que, se os rendimentos permanecerem no nível de 5% por um longo tempo, atualmente não se sabe se o mercado reagirá de forma diferente do que antes.
Paul Jackson, chefe de pesquisa de alocação global de ativos da Invesco, disse que a lógica por trás da observação atenta dos investidores aos rendimentos dos títulos do Tesouro dos EUA é muito direta: os títulos do Tesouro dos EUA representam a referência para a taxa livre de risco global, e um rendimento acima de 5% significa que os investidores podem garantir o maior retorno livre de risco dos títulos do Tesouro dos EUA desde 2007.
Os cálculos do modelo de Jackson mostram que, uma vez que o rendimento médio de 12 meses do Tesouro dos EUA de 10 anos atinja 4,72% e continue a subir, os mercados de ações globais virarão para baixo.
Atualmente, o mercado ainda tem algum espaço de amortecimento antes deste limiar crítico — a média atual de 12 meses é de cerca de 4,34% — mas Jackson revelou que já começou a reduzir moderadamente as posições em ações e a mudar para títulos públicos para garantir este rendimento raro e generoso. "Se os rendimentos dos títulos do Tesouro continuarem a subir, o risco de o mercado de ações ficar sob pressão e declinar nos próximos 12 meses não pode ser ignorado", apontou ele.
Perigos ocultos surgem nos mercados emergentes
Olhando para a experiência passada, os mercados emergentes, que tiveram um desempenho forte nos últimos anos, são frequentemente as primeiras vítimas a sofrer o impacto quando os rendimentos dos títulos do Tesouro dos EUA disparam.
O aumento dos rendimentos dos títulos do Tesouro dos EUA geralmente impulsiona o dólar, aumentando enormemente o apelo dos ativos em dólar. Isso não apenas drena capital transfronteiriço das economias emergentes, mas, uma vez que o custo de pagamento da dívida denominada em dólar aumenta acentuadamente, pode até empurrar países fiscalmente frágeis para a beira de uma crise de inadimplência.
Dados de fluxo de capital mostram que, na semana passada, os fundos de títulos de mercados emergentes registraram sua maior saída líquida semanal em meses, enquanto os fundos de ações também viram bilhões de dólares serem retirados; ao mesmo tempo, o ritmo de emissão de dívida soberana dos mercados emergentes neste mês também diminuiu notavelmente em comparação com o habitual.
"Para os mercados emergentes, a situação atual dificilmente é ideal", disse Alison Shimada, chefe de ações de mercados emergentes da Allspring Global Investments, embora também tenha enfatizado que ainda não houve uma "deterioração acentuada" ou colapso, e a equipe como um todo ainda mantém uma atitude "construtiva de esperar para ver".
No entanto, o maior perigo oculto pode vir do nível das expectativas psicológicas.
Uma vez que os investidores comecem a discutir seriamente "a possibilidade de os rendimentos atingirem 6%", o foco do debate deixará de ser um pico temporário nos rendimentos. O mercado terá de assumir um acerto de contas coletivo mais profundo: a era da liquidez abundante e do financiamento de custo ultrabaixo pode ter terminado completamente, e os preços dos ativos globais terão de se adaptar dolorosamente a um novo normal de custos de capital permanentemente elevados.
Neil Birrell, diretor de investimentos da Premier Miton, apontou que, embora ainda não tenha havido uma queda no mercado de ações impulsionada pelo pânico, provavelmente é porque a maioria dos investidores ainda não incorporou verdadeiramente taxas de juros altas acima de 5% em seus modelos de previsão de lucros de longo prazo.
"Antes que todos executem novamente seus modelos de avaliação, tudo parece calmo", disse Birrell sem rodeios. "Mas os dados são, em última análise, dados, e a realidade virá à tona mais cedo ou mais tarde."