Escrito por: Rita
O Goldman Sachs Group elevou sua previsão para a taxa terminal do Fed para dois aumentos de juros, ao mesmo tempo em que enfatizou que este ciclo de aperto está se aproximando do fim. Em um relatório de perspectivas globais divulgado em 22 de setembro de 2026, o Goldman Sachs apontou que o Comitê Federal de Mercado Aberto (FOMC) elevou os juros em 25 pontos-base em setembro, e 16 dos 18 membros do comitê esperavam pelo menos mais um aumento de juros dentro do ano. O Goldman Sachs espera o segundo aumento de juros na reunião de 27 a 28 de outubro, após a qual os juros permanecerão estáveis.
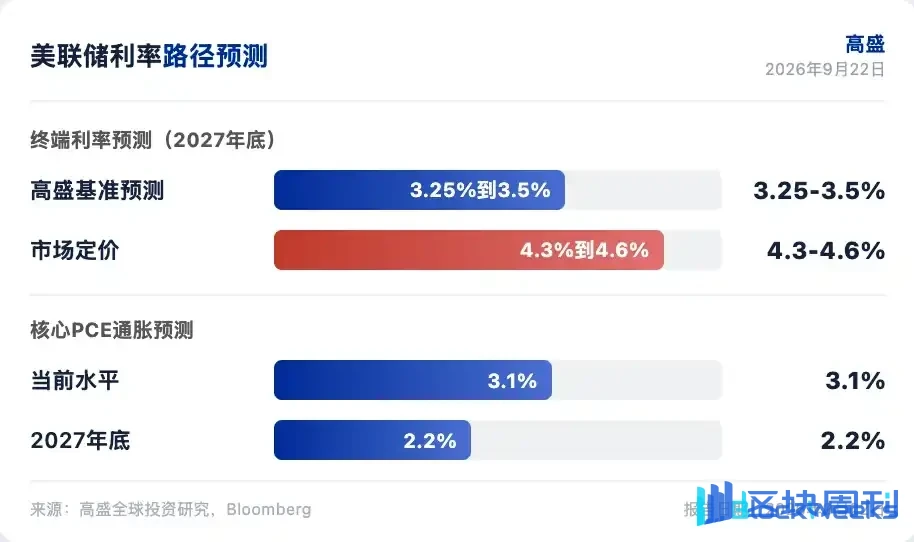
O economista-chefe do Goldman Sachs, Jan Hatzius, apontou que os preços de mercado estão mais hawkish do que o Goldman Sachs. O caminho ponderado por probabilidade do Goldman Sachs mostra a taxa de juros dos fed funds caindo para a taxa neutra de 3,25% a 3,5% até o final de 2027. O mercado está precificando uma magnitude menor de cortes de juros. O Goldman Sachs acredita que a inflação do índice de Preços de Despesas de Consumo Pessoal (PCE) núcleo cairá mais rapidamente do que o comitê espera.
A estrutura de julgamento do relatório é construída sobre três mudanças. A situação no Oriente Médio elevou os preços dos produtos refinados de petróleo, com o diesel e o combustível de aviação retornando às máximas de 2022. O crescimento do PIB real do terceiro trimestre está sendo projetado em 3,3%, e a folha de pagamento não agrícola de agosto adicionou 162.000 empregos. O PCE núcleo de agosto subiu 0,27% na comparação mensal, ligeiramente acima das expectativas. O Goldman Sachs acredita que esses fatores hawkish enfraquecerão nos próximos meses.
O argumento para aumentos de juros está desaparecendo
Os preços do petróleo são o primeiro motor da mudança hawkish. As exportações de petróleo bruto do Oriente Médio se recuperaram para quase 80% dos níveis pré-guerra, e o impacto do fechamento parcial do Estreito de Ormuz e das interrupções no Mar Vermelho foi absorvido. A China voltou a cortar importações desde o início de agosto devido aos preços mais altos, ajudando a estabilizar o equilíbrio global de oferta e demanda de petróleo. Os estrategistas de commodities do Goldman Sachs esperam que o petróleo Brent caia gradualmente para US$ 85 por barril até dezembro.
Os preços dos produtos refinados podem permanecer elevados. A escassez de capacidade de refino restringe a oferta, e o Goldman Sachs continua preocupado que uma escalada no Oriente Médio possa danificar mais infraestrutura energética. Os preços do diesel e do combustível de aviação retornaram às máximas de 2022, com repasse limitado para a inflação núcleo, mas pesarão sobre os gastos do consumidor.
A divergência nos dados econômicos apoia o julgamento do Goldman Sachs. O crescimento do PIB dos EUA está próximo de seu nível potencial de 2,3%, e o mercado de trabalho está estável. O crescimento econômico está concentrado entre consumidores de alta renda e indústrias relacionadas à IA, o investimento residencial está em contração, e a demografia e as taxas de hipoteca estão reprimindo a demanda. As vendas no varejo de agosto superaram as expectativas, mas o Goldman Sachs ainda espera que os gastos do consumidor enfraqueçam, com crescimento lento dos salários nominais, preços mais altos da gasolina e o impulso decrescente das restituições de impostos.
A inflação núcleo está caindo mais rápido do que o esperado
O crescimento anualizado do PCE núcleo nos últimos três meses desacelerou para 2,5%. O Goldman Sachs apontou que os efeitos do repasse tarifário, do repasse energético, dos aumentos de preços de software e acessórios, e das taxas de gestão de portfólio estão diminuindo. Os impulsionadores temporários da inflação começaram a enfraquecer a partir de meados de 2025 e desaparecerão em grande parte até 2027.
O Goldman Sachs prevê que o crescimento anual do PCE núcleo caia dos atuais 3,1% para cerca de 2,2% até o final de 2027. A previsão mediana do comitê para o PCE núcleo de 2027 é maior do que a do Goldman Sachs. O Goldman Sachs acredita que essa lacuna é o cerne da discordância sobre o caminho dos juros.
A posição interna do FOMC é mais unificada do que o Goldman Sachs esperava. O aumento de juros de 25 pontos-base de setembro não teve votos divergentes, e 16 membros do comitê esperam pelo menos mais um aumento de juros dentro do ano. O Goldman Sachs acredita que a sensibilidade política de um aumento de juros em outubro é menor do que em setembro, e na história do FOMC moderno quase não há precedente de pular uma reunião antes de uma eleição geral. Seis dias antes das eleições de meio de mandato de 2022, o comitê elevou os juros em 75 pontos-base.
BCE e BoE aumentam as taxas uma vez cada
O Goldman Sachs elevou sua previsão para a taxa terminal do Banco Central Europeu para 2,75%, esperando um terceiro aumento de juros em dezembro. O crescimento da área do euro é resiliente, a inflação geral voltará a subir, e a taxa de depósito neutra entrou em território positivo em termos reais. A previsão do Goldman Sachs para o Banco Central Europeu em 2027 está abaixo do precificado pelo mercado, com o núcleo do Índice Harmonizado de Preços ao Consumidor (IHPC) em 2,4% ano a ano em agosto, e os dados de inflação subjacente favoráveis.
Espera-se que o Banco da Inglaterra aumente as taxas em 25 pontos-base em novembro, para 4%, em um movimento de "uma vez e pronto". O Goldman Sachs espera três cortes de juros a partir do final de 2027, para 3,25%. A inflação do Reino Unido está próxima da meta de 2%, sem excesso significativo.
Espera-se que o Banco do Japão aumente as taxas em 25 pontos-base em janeiro e julho de 2027, para 1,75%. Espera-se que o Banco do Canadá aumente as taxas em 50 pontos-base no segundo semestre de 2027, para 2,75%. Espera-se que a Austrália aumente as taxas em mais 25 pontos-base este mês, para 4,6%, com risco de outro aumento em novembro, e depois corte as taxas em 100 pontos-base em 2027 para 2028, para 3,6%. As previsões do Goldman Sachs nesses mercados são todas mais dovish do que o precificado pelo mercado.
Lucros do S&P enfrentam desaceleração
Espera-se que o lucro por ação do S&P 500 cresça 36% em 2026, e os estrategistas de ações dos EUA do Goldman Sachs acreditam que essa taxa de crescimento é insustentável. As empresas estão "ganhando em excesso" devido a ganhos com participações de investimento privado e ao dividendo de investimento em IA. Os ganhos com participações de investimento privado vêm de empresas de modelos de IA e outras, e o investimento em IA está impulsionando a expansão das margens em semicondutores e chips de memória.
O Goldman Sachs espera que os ganhos com participações de investimento privado terminem, que o investimento em IA se aproxime do pico, e que o crescimento do lucro por ação do S&P 500 desacelere para 11% em 2027. Se o investimento em IA declinar diretamente, a desaceleração seria maior, mas o Goldman Sachs acredita que isso não acontecerá até 2028 ou mais tarde.
No mercado de títulos, a reprecificação das expectativas de política monetária explica a maior parte da alta dos rendimentos dos títulos públicos. Os estrategistas de taxas do Goldman Sachs esperam que parte da reprecificação se reverta, com os rendimentos de longo prazo caindo modestamente. O aumento dos prêmios de prazo e a emissão relacionada à IA impõem restrições. Os estrategistas de crédito do Goldman Sachs esperam US$ 420 bilhões em emissões relacionadas à IA em 2027.
No mercado de câmbio, espera-se que as principais moedas permaneçam em faixas estreitas, com espaço significativo para valorização do renminbi. Nas commodities, o Goldman Sachs está otimista com posições compradas em produtos refinados em 2027 como hedge, mantém uma visão otimista sobre o ouro e espera compras contínuas de ouro por bancos centrais.
O julgamento central do Goldman Sachs é que a queda da inflação forçará o Fed a parar de aumentar as taxas mais cedo do que o mercado espera. Os riscos são outra escalada no Oriente Médio empurrando os preços do petróleo para cima, a persistência da inflação subjacente superando as expectativas, e um ciclo prolongado de investimento em IA elevando os prêmios de prazo. O mercado está precificando uma trajetória de taxas mais hawkish do que o Goldman Sachs, e essa divergência é a principal oportunidade para negociação de taxas nos próximos meses.

Este artigo é uma compilação e interpretação da Chaoxiang Research de um relatório de pesquisa de corretora terceirizada (Goldman Sachs Group, 22 de setembro de 2026), combinado com informações de mercado disponíveis publicamente. As classificações, preços-alvo, previsões de lucros e julgamentos relacionados citados no artigo são todos pontos de vista dos analistas da corretora e representam apenas a posição de sua instituição, não os pontos de vista da Chaoxiang Research, e não constituem qualquer aconselhamento de investimento.
Os mercados envolvem risco, e as decisões devem ser tomadas de forma independente. Este artigo não deve ser usado como base para comprar ou vender quaisquer títulos.