Najnowsze wyjaśnienie Circle dotyczące przychodów z USDC daje rynkowi jaśniejszy obraz tego, jak wygląda ekonomika stablecoinów po uwzględnieniu kosztów dystrybucji i operacyjnych. W pierwszej połowie 2026 roku Circle poinformował, że wygenerował około 1,4 miliarda dolarów przychodów i dochodów z rezerw. Około 819 milionów dolarów trafiło do partnerów dystrybucyjnych i na koszty transakcyjne, a kolejne 473 miliony dolarów wsparły licencje, relacje bankowe, płynność rozliczeniową, zgodność z przepisami, rozwój produktów i integracje z blockchainem. Circle podał, że mniej więcej siedem centów z każdego dolara przychodu ostatecznie pozostało jako zysk netto.
Ta liczba brzmi niezwykle nisko, dopóki nie rozdzieli się warstw, które się pod nią kryją. Siedem centów to nie jest zysk wypłacany posiadaczom USDC i nie oznacza, że Circle przechwytuje jedynie 7% dochodu brutto z rezerw przed wydatkami. Kategoria 819 milionów dolarów obejmuje również łącznie partnerów dystrybucyjnych i koszty transakcyjne, a nie stanowi jednej płatności na rzecz Coinbase lub innej platformy.
Ujawnienie to pojawia się w momencie, gdy nowsze stablecoiny konkurują poprzez darmowe tworzenie i umarzanie tokenów oraz agresywne porozumienia w zakresie dzielenia się przychodami. To sprawia, że centralne pytanie o przychody z USDC dotyczy mniej tego, ile dochodu z rezerw zarabia Circle, a bardziej tego, jaka część tego dochodu musi być dzielona lub reinwestowana, aby utrzymać dystrybucję, płynność, dostęp do bankowości i infrastrukturę regulacyjną. Konkurencja wśród stablecoinów coraz częściej staje się rywalizacją o to, kto ponosi te koszty, a kto przechwytuje pozostałą ekonomikę.
Najważniejsze wnioski
- Circle odnotował około 1,4 miliarda dolarów przychodów i dochodów z rezerw w pierwszej połowie 2026 roku.
- Około 0,59 dolara z każdego dolara przychodu trafiło do partnerów dystrybucyjnych i na koszty transakcyjne.
- Około 0,34 dolara wsparło bankowość, płynność, zgodność z przepisami, licencje i infrastrukturę produktową.
- Circle podał, że około 0,07 dolara na dolara pozostało jako zysk netto.
- Konkurencja wśród stablecoinów coraz częściej zależy od ekonomiki dystrybucji, a nie wyłącznie od technologii tokena.
Podział przychodów z 1 USDC
Ujawnienie Circle można najłatwiej zrozumieć, śledząc jednego dolara przychodu przez biznes.
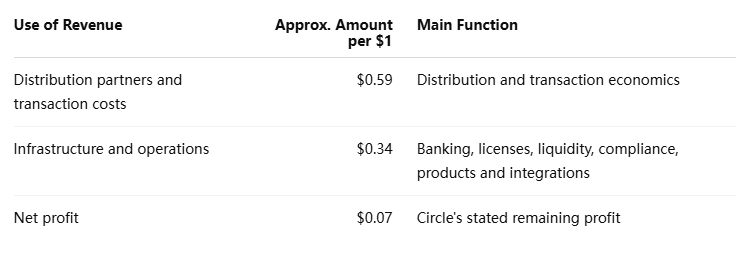
Tabela pokazuje, dlaczego nagłówek o siedmiu centach wymaga kontekstu. Circle opisuje kwotę pozostałą po znacznych płatnościach dla partnerów i inwestycjach operacyjnych. Nie twierdzi, że rezerwy USDC generują jedynie siedem centów ekonomiki brutto na dolara przychodu.
Październikowa aktualizacja rynku stablecoinów MEXC z 19 października również omawia ujawnienie Circle i debatę wokół konkurencji stablecoinów o zerowych opłatach.
Czy Circle naprawdę zatrzymuje tylko 7 centów na dolara?
Zgodnie z podziałem Circle za pierwszą połowę 2026 roku około siedem centów z każdego dolara przychodu pozostało jako zysk netto. Jest to wynik księgowy po kosztach dystrybucji i operacyjnych, a nie stała właściwość ekonomiczna USDC.
To rozróżnienie ma znaczenie, ponieważ liczba ta może się zmieniać w kilku kierunkach. Wyższe stopy procentowe mogą zwiększyć dochód z rezerw. Większy obieg USDC może rozszerzyć bazę rezerw. Umowy partnerskie mogą stać się droższe lub tańsze. Koszty zgodności z przepisami, bankowości i płynności również mogą się zmieniać w miarę jak Circle rozwija się na nowe produkty i jurysdykcje.
Liczbę siedmiu centów należy zatem traktować jako migawkę obecnego modelu, a nie jako trwałą marżę stablecoina.
Dlaczego dystrybucja zajmuje tak dużą część
USDC może być emitowany przez Circle, ale użytkownicy często spotykają go za pośrednictwem innych firm. Giełdy, portfele, banki, platformy fintech i aplikacje płatnicze decydują o tym, gdzie USDC jest dostępny i jak łatwo klienci mogą go przechowywać lub używać. Te relacje dają dystrybutorom dźwignię ekonomiczną.
Użyteczność stablecoina wzrasta, gdy jest on dostępny w większej liczbie interfejsów finansowych. Oznacza to, że dystrybucja nie jest po prostu reklamą. Pomaga tworzyć płynność, dostępność i efekty sieciowe.
Kompromis jest prosty:
- większe dzielenie się przychodami może przyciągnąć silniejszą dystrybucję;
- silniejsza dystrybucja może zwiększyć obieg;
- większy obieg może zwiększyć dochód z rezerw;
- wyższe koszty partnerskie mogą zmniejszyć kwotę zatrzymywaną przez emitenta;
- słabsze zachęty mogą sprawić, że konkurencyjne stablecoiny staną się bardziej atrakcyjne dla platform.
Powstały model może szybko rosnąć, a jednocześnie generować stosunkowo cienkie zatrzymane marże.
Kategorię 819 milionów dolarów Circle również należy czytać ostrożnie. Obejmuje ona partnerów dystrybucyjnych i koszty transakcyjne, więc nie można jej traktować jako bezpośredniego miernika tego, co otrzymała jedna firma, taka jak Coinbase.
Konkurencja oparta na zerowych opłatach zmienia miejsce, w którym lokują się koszty
Stablecoin może reklamować darmowe tworzenie lub umarzanie tokenów, ale bazowa infrastruktura finansowa nadal generuje koszty. Relacje bankowe wymagają utrzymania. Płynność musi być dostępna, gdy klienci dokonują umorzenia. Operacje zgodności wymagają personelu i systemów. Licencje wiążą się z ciągłymi obowiązkami.
Zerowe opłaty zmieniają zatem to, kto absorbuje koszt, zamiast automatycznie go eliminować.
Jeden emitent może subsydiować umarzanie, aby przyspieszyć adopcję. Inny może przekazywać większą część dochodów z rezerw giełdom lub portfelom. Trzeci może działać w mniejszej liczbie jurysdykcji i utrzymywać lżejszą obecność regulacyjną.
Te wybory mogą tworzyć rzeczywiste przewagi kosztowe, ale jednocześnie utrudniają bezpośrednie porównania, ponieważ dwa stablecoiny mogą optymalizować pod kątem różnych celów.
Czy stablecoiny z zerowymi opłatami mogą podciąć USDC?
Tak, szczególnie jeśli uda im się połączyć niższe jawne opłaty z silniejszą ekonomiką dla partnerów. Giełdy i platformy fintech mają motywację do wspierania stablecoina, który generuje dla nich więcej przychodów, zwłaszcza jeśli użytkownicy mogą tworzyć i umarzać aktywo bez dodatkowych tarć.
Trudniejsze pytanie brzmi, czy ten model pozostaje atrakcyjny w skali. Stablecoin obsługujący duże salda instytucjonalne i częste umorzenia potrzebuje niezawodnej bankowości, wystarczającej płynności i odporności operacyjnej. Te funkcje stają się trudniejsze do subsydiowania w nieskończoność wraz ze wzrostem obiegu.
Model zerowych opłat jest zatem najbardziej przekonujący, gdy niższe ceny wynikają z rzeczywiście niższej struktury kosztów, a nie wyłącznie z tymczasowych zachęt.
36 bilionów dolarów wolumenu to inna metryka
Circle twierdzi, że USDC przetworzył ponad 36 bilionów dolarów wolumenu transakcji onchain w pierwszej połowie 2026 roku. Firma poinformowała również o ponad 315 miliardach dolarów aktywności w zakresie tworzenia i umarzania, co odpowiada około 1,7 miliarda dolarów dziennie. Circle stwierdziła ponadto, że USDC odpowiadał za około 77% globalnego wolumenu transakcji stablecoinami w czerwcu.
Te liczby są użytecznymi miarami aktywności, ale nie należy ich traktować jako równoważnych przychodom firmy.
Jeden USDC może wielokrotnie przemieszczać się między giełdami, portfelami, aplikacjami DeFi i rachunkami skarbowymi. Każdy transfer może zwiększać wolumen transakcji onchain, mimo że ten sam bazowy kapitał jest ponownie wykorzystywany. To sprawia, że wolumen transakcji zasadniczo różni się od przychodów lub sald rezerw.
Ta sama dystynkcja dotyczy udziału w rynku. Udział w wolumenie transakcji mierzy, jak aktywnie token się porusza, a nie ile podaży stablecoina reprezentuje.
Dla przychodów USDC ważniejsze zmienne to średnie salda w obiegu, zyski z rezerw, umowy dystrybucyjne i koszt obsługi tworzenia i umarzania.
Co determinuje rentowność stablecoinów?
Rentowność stablecoinów kształtowana jest przez kilka zmiennych, które mogą zmieniać się w przeciwnych kierunkach.
Wyższy obieg rozszerza bazę rezerw. Wyższe krótkoterminowe stopy procentowe mogą zwiększać dochód z tych rezerw. Lepsza efektywność operacyjna może zmniejszyć udział przychodów wymagany na bankowość, zgodność i infrastrukturę techniczną.
Ale wzrost może również stać się kosztowny. Partnerzy dystrybucyjni mogą domagać się korzystniejszej ekonomiki w miarę zdobywania siły przetargowej. Konkurenci mogą zmuszać emitentów do oferowania silniejszych zachęt. Ekspansja na więcej jurysdykcji może zwiększać koszty zgodności i licencjonowania.
Większy stablecoin nie automatycznie tworzy zatem bardziej rentownego emitenta.
Wynik ekonomiczny zależy od tego, czy dodatkowe salda generują wystarczający dochód przyrostowy, aby pokryć dystrybucję i infrastrukturę potrzebną do ich pozyskania i utrzymania.
Fosa stablecoina może znajdować się poza tokenem
Kontrakty inteligentne stablecoinów stają się coraz łatwiejsze do odtworzenia. Trudniejsze warstwy to dostęp do bankowości, zatwierdzenia regulacyjne, płynność umorzeń, integracje i dystrybucja.
Własna struktura kosztów Circle wspiera tę interpretację. Duża część przychodów USDC trafia albo do partnerów dystrybuujących stablecoina, albo jest reinwestowana w otaczającą infrastrukturę finansową.
To nie dowodzi, że model Circle jest najbardziej efektywny. Nowszy emitent może działać z niższymi kosztami lub stosować bardziej agresywny model podziału przychodów, aby zdobyć udział w rynku. Ale każdy konkurent dążący do porównywalnej skali musi ostatecznie rozwiązać podobne kwestie dotyczące płynności, umorzeń i dostępu finansowego.
To przesuwa debatę konkurencyjną z dala od tworzenia tokenów w stronę ekonomiki sieci.
Perspektywa MEXC: Dystrybucja stablecoinów staje się własnym rynkiem
Branża stablecoinów coraz częściej rozwija drugą warstwę konkurencji wokół samego tokena. Emitenci konkurują nie tylko o użytkowników; konkurują o giełdy, portfele, banki i firmy płatnicze, które decydują, z którymi stablecoinami ci użytkownicy się zetkną.
Oznacza to, że dystrybucja może stać się rynkiem samym w sobie. Platformy mogą negocjować udział w dochodach z rezerw, podczas gdy emitenci decydują, ile ekonomii są gotowi oddać w zamian za dostęp do klientów i sald.
Ujawnienie Circle sprawia, że ten kompromis staje się widoczny. Firma generuje znaczne przychody, ale większość wartości jest albo dzielona z jej siecią, albo reinwestowana w jej utrzymanie.
Następna faza konkurencji stablecoinów może zatem być zdefiniowana przez efektywność dystrybucji: ile emitent musi wydać, aby pozyskać jednego dodatkowego dolara trwałego obiegu, i ile zysku pozostaje, gdy to saldo zostanie zintegrowane z szerszym systemem finansowym.
Ryzyka i ograniczenia
- Dane Circle są raportowane przez firmę. Październikowe wyjaśnienie służy również jako obrona modelu Circle w debacie o konkurencji bez opłat.
- Siedmiocentowa marża ma charakter historyczny. Stopy procentowe, obieg, umowy partnerskie i koszty operacyjne mogą istotnie zmienić przyszłe marże.
- Koszty dystrybucji mogą się zmienić. Duże giełdy i platformy fintech mogą z czasem zyskać lub stracić siłę negocjacyjną.
- Wolumen transakcji nie jest przychodem. Liczba 36 bilionów dolarów odzwierciedla szeroką aktywność onchain, a nie równoważną komercjalizację.
- Konkurenci oferujący zerowe opłaty mogą naprawdę działać inaczej. Niższe koszty, węższy zakres regulacyjny lub tymczasowe subsydia mogą utrudniać bezpośrednie porównania.
- Obieg nie gwarantuje wzrostu zysku. Większa podaż może nadal generować słabą ekonomię, jeśli koszty dystrybucji i infrastruktury rosną szybciej.
Przychody USDC pokazują, że dystrybucja jest teraz prawdziwym wyzwaniem
Przychody USDC stanowią użyteczne przypomnienie, że stablecoiny nie są po prostu portfelami rezerwowymi przypisanymi do tokenów. Podział Circle za pierwszą połowę 2026 roku sugeruje, że około 59 centów z każdego dolara przychodu trafiło do partnerów dystrybucyjnych i na koszty transakcyjne, podczas gdy kolejne 34 centy wsparły infrastrukturę i operacje. Tylko około siedmiu centów pozostało jako zysk netto.
Ta struktura wyjaśnia, dlaczego konkurencja bez opłat ma znaczenie. Rywal może rzucić wyzwanie USDC, oferując więcej ekonomii dystrybutorom, znosząc opłaty dla klientów lub działając w oparciu o szczuplejszy model infrastruktury. Ale porównanie staje się znaczące tylko wtedy, gdy płynność, dostęp do bankowości, zgodność z przepisami i niezawodność umorzeń są rozpatrywane razem z ceną.
Obecny model Circle może okazać się trwały, jeśli jego wydatki stworzą integracje i salda, których konkurenci nie będą mogli łatwo wyprzeć. Może również stać się kosztowny, jeśli płatności dla partnerów wzrosną lub jeśli spadające stopy procentowe zmniejszą pulę dochodów z rezerw dostępnych do podziału.
Najbardziej użytecznymi wskaźnikami do obserwacji w następnej kolejności są zatem nie tylko podaż USDC i wolumen transakcji. Rentowność rezerw, koszty dystrybucji, aktywność umorzeń, koszty operacyjne oraz zdolność konkurentów oferujących zerowe opłaty do utrzymania sald po normalizacji zachęt zapewnią jaśniejszy obraz tego, czy ekonomia USDC pozostaje zrównoważona. Konkurencja stablecoinów jest coraz częściej rozstrzygana wokół tokena, a nie wewnątrz niego.
Źródła
Wykorzystany link wewnętrzny MEXC:
https://www.mexc.com/learn/article/mexc-on-chain-daily-report-polygon-labs-acquires-coinme-to-expand-into-stablecoin-payments
Circle — The Economics of USDC and Why Our Partners Win:
https://www.circle.com/blog/the-economics-of-usdc-and-why-our-partners-win
Zastrzeżenie ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.