
Zdaniem analityka rynku kryptowalut Jamiego Couttsa, 200 największych aktywów kryptowalutowych zyskało zaledwie 5% od października 2021 r., mimo że roczna podaż nowych tokenów spadła z 26,5% do 3,3%, pozostawiając rynek około 35% poniżej jego długoterminowego trendu.
Podsumowanie
- Zdaniem Jamiego Couttsa, Top 200 kryptowalut zyskało zaledwie 5% od października 2021 r. i pozostaje około 35% poniżej swojego długoterminowego trendu.
- Roczny wzrost podaży nowych tokenów spadł z 26,5% do 3,3%, podczas gdy wypłaty dla posiadaczy tokenów wzrosły pięciokrotnie.
- Projekty kryptowalutowe wydały około 638 milionów dolarów na skup tokenów do sierpnia 2026 r., w porównaniu z 545 milionami dolarów w całym 2025 r.
- Kapitalizacja rynkowa altcoinów wzrosła o około 45% od czerwca, podczas gdy 87% altcoinów notowanych na Binance było w handlu powyżej swoich 200-dniowych średnich kroczących do końca września.
- Popyt na ETF-y Bitcoin pozostał silniejszy niż na inne fundusze kryptowalutowe, a napływy do produktów Ether i Solana spowolniły po silniejszych napływach we wrześniu.
Według Couttsa, ważony kapitalizacją rynkową Top 200 zasadniczo nie zmienił się w ciągu ostatnich pięciu lat, mimo znaczących zmian w emisji tokenów i sposobie zwracania wartości posiadaczom. Jego analiza umieściła rynek około 35% poniżej długoterminowego trendu, który rósł o około 35% rocznie od 2017 r.
„Podaż zjadła popyt” – napisał Coutts, wskazując na lata emisji tokenów, które rozwadniały istniejących posiadaczy, nawet gdy adopcja kryptowalut rosła.
Według Couttsa, wzrost nowej podaży spadł od tego czasu do 3,3% rocznie z 26,5%, podczas gdy wypłaty dla posiadaczy tokenów wzrosły pięciokrotnie. Popyt zaczyna jednocześnie rosnąć, tworząc to, co określił jako „erę spłaty” kryptowalut.
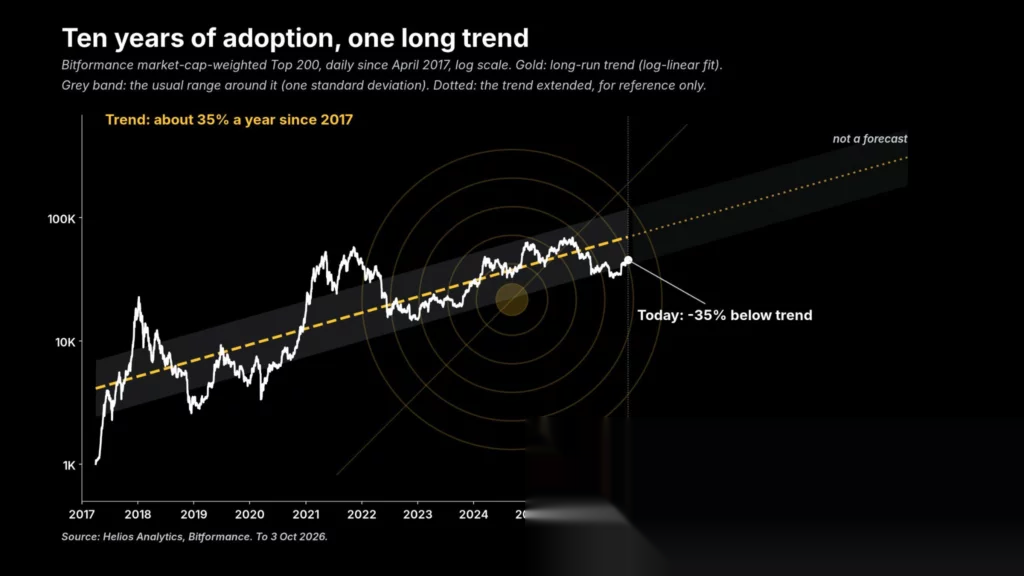
Jego wykres, oparty na ważonym kapitalizacją rynkową Top 200 Bitformance i danych dziennych sięgających kwietnia 2017 r., wykorzystuje dopasowanie log-liniowe do śledzenia długoterminowej ścieżki rynku. Luka 35% reprezentuje odległość od tego historycznego trendu, a wykres wyraźnie stwierdza, że jego przedłużenie nie jest prognozą.
Podaż tokenów kryptowalutowych spowolniła w miarę wzrostu skupów
Presja podaży była stałym problemem poza Bitcoinem, ponieważ tokeny wchodziły do obiegu poprzez emisje, harmonogramy vestingu inwestorów i alokacje zespołu.
Coutts zbadał 309 tokenów, które co najmniej raz weszły do Top 100 pod względem kapitalizacji rynkowej od 2021 r., i odkrył, że roczne zmiany tokenomiki korzystne dla posiadaczy wzrosły z 10 w 2021 i 2022 r. do obecnie 32. Zmiany obejmowały spalanie tokenów, skup, dystrybucję opłat i cięcia emisji.
Projekty kryptowalutowe wydały około 638 milionów dolarów na skup tokenów między początkiem 2026 r. a 31 sierpnia, zgodnie z danymi Allium Labs cytowanymi przez Financial Times, o czym crypto.news informowało wcześniej. Porównywalna liczba za 2025 r. wyniosła 545 milionów dolarów, podczas gdy śledzone zakupy wyniosły tylko 366 000 dolarów w 2024 r.
Hyperliquid i Pump.fun odpowiadały za prawie 90% sumy z 2026 r. Hyperliquid kieruje kwalifikujące się opłaty transakcyjne na zakupy HYPE poprzez swój Assistance Fund, podczas gdy Pump.fun wykorzystuje przychody ze swoich produktów do odkupu PUMP.
Jito zaproponowało przeznaczenie 100% swojego udziału w przychodach JTX na skup i spalanie JTO co najmniej do czwartego kwartału 2027 r. BitTorrent wprowadził w lipcu program, który przeznacza przychody z jego zdecentralizowanych usług na kwartalne zakupy BTT i trwałe spalanie.
Odblokowania tokenów pozostają źródłem nowej podaży, podczas gdy słabszy popyt może przewyższyć zakupy finansowane z przychodów protokołu. Efekt skupów zależy od ich wielkości, dostępnych przychodów protokołu i tego, czy zakupione tokeny są spalane, czy przechowywane przez skarbiec.
Szerokość rynku altcoinów odbiła się od czerwcowych minimów
Popyt na całym rynku altcoinów poprawił się w ostatnich miesiącach, choć wzrosty pozostają nierówne.
Do 27 września kapitalizacja rynku altcoinów mierzona przez TOTAL2 wzrosła o ponad 371 miliardów dolarów od czerwca, osiągając około 1,17 biliona dolarów. Udział altcoinów notowanych na Binance, które handlują powyżej swoich 200-dniowych średnich kroczących, osiągnął 87%, według analityka CryptoQuant Darkfosta.
Pod koniec czerwca 84% tej samej grupy handlowało poniżej swoich 200-dniowych średnich. Kapitalizacja rynku altcoinów wzrosła o około 45% w tym okresie.
Zagregowane otwarte pozycje w kontraktach terminowych na altcoiny perpetuum przewyższyły otwarte pozycje Bitcoina na początku września po raz pierwszy od grudnia 2024 roku, podczas gdy kapitalizacja rynku poza 10 największymi aktywami kryptowalutowymi przekroczyła 200 miliardów dolarów.
Miara Top 200 Couttsa obejmuje dłuższy okres, obejmujący szczyt rynku w 2021 roku, spadek w 2022 roku i późniejsze ożywienie. Pomimo niedawnej poprawy w altcoinach, indeks pozostaje tylko 5% powyżej swojego poziomu z października 2021 roku.
Bitcoin nadal odpowiada za dużą część rynku kryptowalut. 5 października całkowita kapitalizacja rynku kryptowalut wynosiła około 2,98 biliona dolarów, podczas gdy dominacja Bitcoina wynosiła około 57%. Dane CryptoQuant wykazały, że pozorny popyt na Bitcoina poprawił się o około 81 000 BTC między 24 września a 1 października, choć miara pozostała ujemna.
Popyt na ETF pozostaje skoncentrowany na Bitcoinie
Amerykańskie spotowe ETF-y na Bitcoina przyciągnęły 2,39 miliarda dolarów w tygodniu od 21 do 25 września. ETF-y na Ether przyciągnęły 689,8 miliona dolarów w tym samym tygodniu, podczas gdy fundusze Solana otrzymały 188,1 miliona dolarów.
Przepływy zwolniły w następnym tygodniu, a wstępne dane za okres od 28 września do 2 października pokazały, że 82,9 miliona dolarów wpłynęło do funduszy Bitcoina. Fundusze Ether odnotowały 118 milionów dolarów odpływu netto w tym samym okresie, podczas gdy wpływy do ETF-ów Solana spadły do 800 000 dolarów, a fundusze Hyperliquid otrzymały 3,4 miliona dolarów.
Liczby te wskazują na nierówny popyt na produkty inwestycyjne w kryptowaluty w czasie, gdy Coutts widzi, że podaż tokenów staje się mniej rozwadniająca. Niższa emisja zmniejsza ilość nowej podaży wchodzącej do obiegu, ale utrzymujący się popyt pozostaje drugą częścią równania.