Przegląd
Chainlink pomaga instytucjom finansowym połączyć ich istniejące systemy bankowe i infrastrukturę podpisywania kluczy z opartym na blockchainie rejestrem Swift, dodając warstwę interoperacyjności do jednej z najważniejszych inicjatyw dotyczących tokenizowanych depozytów w globalnej bankowości. Swift zidentyfikował już 17 banków na sześciu kontynentach do swoich początkowych pilotażowych transakcji na żywo, w tym Citi, HSBC, Standard Chartered, UBS, Wells Fargo, DBS, BNY, MUFG i UOB. Celem jest wsparcie całodobowych płatności transgranicznych z wykorzystaniem tokenizowanych depozytów bankowych bez zmuszania uczestniczących instytucji do rezygnacji z własnych bilansów, rejestrów lub infrastruktury rozliczeniowej.
Architektura jest ważniejsza niż nagłówek. Tokenizowane depozyty SWIFT nie oznaczają, że 17 banków przenosi depozyty klientów na jeden wspólny blockchain. Tokenizowane depozyty emitowane przez banki pozostają w rejestrach należących do banków, podczas gdy rejestr blockchain Swift koordynuje zobowiązania płatnicze między instytucjami. Chainlink Runtime Environment, czyli CRE, zapewnia orkiestrację przepływu pracy i łączność, podczas gdy banki zachowują kontrolę nad kluczami używanymi do autoryzacji transakcji.
Ostateczne rozliczenie również pozostaje powiązane z istniejącymi mechanizmami, takimi jak systemy rozliczeń brutto w czasie rzeczywistym. Model ten jest zatem stopniowym przeprojektowaniem płatności instytucjonalnych, a nie całkowitym zastąpieniem bankowości korespondenckiej. Jego znaczenie polega na uczynieniu regulowanego pieniądza bankowego programowalnym i interoperacyjnym między instytucjami, przy zachowaniu ram prawnych i operacyjnych, które banki już stosują.
Najważniejsze wnioski
- Swift ma 17 banków przygotowujących początkowe pilotażowe transakcje na żywo z udziałem tokenizowanych depozytów.
- Chainlink CRE łączy systemy bankowe, infrastrukturę podpisywania i rejestr blockchain Swift bez przejmowania kontroli nad kluczami autoryzacji transakcji.
- Tokenizowane depozyty pozostają w rejestrze i bilansie każdego banku.
- Rejestr Swift koordynuje zobowiązania płatnicze między bankami przed ostatecznym rozliczeniem za pośrednictwem ustalonych mechanizmów.
- Strategiczna szansa polega na interoperacyjności między różnymi formami regulowanego pieniądza bankowego, a nie na zmuszaniu instytucji do jednego uniwersalnego blockchaina.
Jak faktycznie działają tokenizowane depozyty SWIFT?
17 banków nie przenosi depozytów na jeden blockchain
Najważniejszym punktem strukturalnym jest to, że model Swift nie tworzy jednego globalnego blockchaina, na którym każdy uczestniczący bank emituje depozyty. Tokenizowane depozyty pozostają zobowiązaniami banku komercyjnego, który je wyemitował, i nadal istnieją w rejestrach należących do banków. Swift wprowadza wspólną warstwę orkiestracji, która pozwala instytucjom koordynować te oddzielne formy cyfrowego pieniądza bankowego w ramach wspólnego przepływu płatności.
Jest to zasadniczo inna architektura niż publiczna sieć stablecoinów. W modelu stablecoin wielu użytkowników wchodzi w interakcję z jednym tokenem emitowanym w ramach jednej struktury rezerw i wykupu. W modelu tokenizowanych depozytów pieniądz Citi pozostaje zobowiązaniem Citi, pieniądz HSBC pozostaje zobowiązaniem HSBC, a każda instytucja zachowuje własne zarządzanie i relację bilansową z klientami. Zadaniem Swift jest uczynienie tych niezależnie emitowanych form pieniądza bankowego wystarczająco interoperacyjnymi, aby wspierać transfery transgraniczne.
Ten model wyjaśnia również, dlaczego udział 17 banków ma znaczenie. Tokenizowane depozyty mają ograniczoną wartość transgraniczną, jeśli każda instytucja obsługuje odizolowany system cyfrowego pieniądza. Efekt sieci pojawia się dopiero wtedy, gdy oddzielne banki mogą niezawodnie koordynować zobowiązania. Swift powiedział, że pierwsza grupa obejmuje sześć kontynentów, co czyni pilotaż w równym stopniu testem interoperacyjności, co testem blockchaina.
Aby uzyskać szerszy przegląd pilotażu i zaangażowanych instytucji, zobacz MEXC On-Chain Daily Report: Chainlink Connects 17 Banks for SWIFT Tokenized Deposit Pilot.
Co właściwie robi Chainlink CRE?
Rola Chainlink polega przede wszystkim na orkiestracji i łączności, a nie na przechowywaniu. Jego Runtime Environment został zaprojektowany, aby połączyć wewnętrzne systemy instytucji finansowej i infrastrukturę podpisywania kluczy z rejestrem Swift oraz z inteligentnymi kontraktami zaangażowanymi w przepływ pracy tokenizowanych depozytów. Co kluczowe, uczestniczące instytucje zachowują kontrolę nad kluczami prywatnymi używanymi do autoryzacji transakcji.
Ten rozdział jest ważny dla regulowanych banków. Przeniesienie instytucjonalnych przepływów płatności na infrastrukturę blockchain nie oznacza, że bank może zlecić autoryzację lub zarządzanie zewnętrznemu protokołowi. Istniejące hierarchie zatwierdzania, kontrole bezpieczeństwa i polityki operacyjne nadal muszą mieć zastosowanie. CRE został zaprojektowany, aby koordynować przepływ pracy wokół tych kontroli, a nie je zastępować.
W praktyce bank mógłby utrzymywać tokenizowane depozyty we własnym rejestrze, autoryzować transakcję za pomocą istniejącej infrastruktury podpisywania i używać przepływów pracy wspieranych przez Chainlink do komunikacji z warstwą orkiestracji Swift. Swift może następnie zsynchronizować zobowiązanie międzybankowe przed ostatecznym rozliczeniem, które następuje za pośrednictwem uzgodnionego mechanizmu bankowego.
Ta architektura jest bliższa middleware dla programowalnych finansów niż portfelowi kryptowalutowemu. Wartość nie polega na tym, że Chainlink przechowuje pieniądze banku; chodzi o to, że różne systemy mogą komunikować się bez konieczności odbudowywania przez każdą instytucję jej stosu płatniczego od zera.
Dlaczego Swift potrzebuje księgi blockchain?
Wspólny stan jest ważniejszy niż samo szybsze przesyłanie wiadomości
Swift obsługuje już wysoce wydajną globalną sieć komunikatów finansowych, więc argument za blockchainem nie może sprowadzać się do stwierdzenia „tradycyjny Swift jest wolny”. Swift informował wcześniej, że zdecydowana większość komunikatów płatniczych dociera do banków beneficjentów w ciągu kilku minut. Trudniejszy problem polega na koordynowaniu pieniędzy i zobowiązań stojących za tymi komunikatami między instytucjami, strefami czasowymi i oknami operacyjnymi.
Wspólna księga dodaje inną możliwość: zsynchronizowany stan. Zamiast utrzymywania przez każdy bank wyłącznie własnego widoku płatności transgranicznej i uzgadniania transakcji przez wiele systemów, uczestniczące instytucje mogą odwoływać się do wspólnej warstwy orkiestracji, która rejestruje i koordynuje zobowiązania płatnicze.
Staje się to szczególnie cenne, gdy tokenizowane depozyty są dostępne całodobowo. Płatność zainicjowana w weekend może być reprezentowana i koordynowana cyfrowo, nawet gdy części tradycyjnej infrastruktury bankowej działają w ograniczonym trybie. Księga może również pomóc instytucjom ustalić, czy wymagane środki są dostępne, zanim zobowiązanie zostanie zrealizowane, poprawiając widoczność płynności.
Potencjalny wzrost wydajności wynika zatem z połączenia przesyłania komunikatów z programowalnym, wspólnym stanem transakcji. Blockchain jest tu przydatny nie dlatego, że każda funkcja bankowa korzysta z decentralizacji, ale dlatego, że wiele instytucji potrzebuje zsynchronizowanego środowiska, w którym niezależne formy pieniądza cyfrowego mogą współdziałać.
Dlaczego płatności 24/7 zmieniają zarządzanie płynnością
Bankowość transgraniczna jest silnie uzależniona od czasu. Zespoły skarbowe zarządzają finansowaniem wokół godzin odcięcia rynków, godzin operacyjnych banków centralnych i dostępności banków korespondentów. Gdy zobowiązania nie mogą zostać rozliczone natychmiast, instytucje mogą potrzebować utrzymywania większych buforów płynności lub wcześniejszego lokowania gotówki w różnych jurysdykcjach.
Tokenizowane depozyty SWIFT mogłyby zmniejszyć część tych tarć czasowych. Jeśli banki mogą koordynować tokenizowane pieniądze banków komercyjnych w nocy i w weekendy, zespoły skarbowe zyskują większą elastyczność co do tego, kiedy zobowiązania płatnicze są tworzone i zarządzane. Korzyść nie polega wyłącznie na szybszych przelewach konsumenckich; może również zmniejszyć ilość kapitału uwięzionego w operacyjnych okresach oczekiwania.
Jednak korzyści płynnościowych nie należy przeceniać. Księga blockchain może działać w sposób ciągły, ale mechanizmy ostatecznego rozliczenia, pieniądz banku centralnego i lokalne procesy regulacyjne mogą nadal mieć określone ograniczenia operacyjne. Całodobowa koordynacja nie prowadzi automatycznie do w pełni atomowego rozliczenia 24/7 w każdej walucie i jurysdykcji.
Prawdziwą innowacją jest zatem stopniowe wydłużanie godzin bankowych, a nie natychmiastowe zniesienie wszystkich okien rozliczeniowych.
Tokenizowane depozyty SWIFT a stablecoiny
Oba wprowadzają pieniądz na cyfrowe tory, ale zobowiązanie jest inne
Tokenizowane depozyty i stablecoiny mogą wyglądać podobnie z perspektywy interfejsu użytkownika, ponieważ oba mogą reprezentować jednostki cyfrowe denominowane w walucie fiducjarnej. Ekonomicznie i prawnie mogą to jednak być bardzo różne instrumenty.
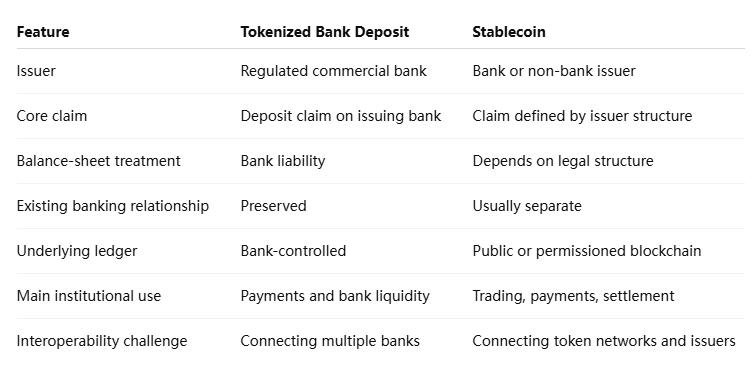
Tokenizowany depozyt ulepsza technologiczną reprezentację pieniądza banku komercyjnego, niekoniecznie zmieniając podstawową relację dłużnik-wierzyciel. Ta znajomość jest atrakcyjna dla banków, ponieważ traktowanie kapitału, procesy zgodności i relacje z klientami mogą pozostać bliższe istniejącym modelom bankowym.
Stablecoiny mogą oferować szerszą przenośność w ramach rynków kryptowalutowych, podczas gdy tokenizowane depozyty mogą bardziej naturalnie wpisywać się w regulowane bilanse banków. Oba modele mogą zatem raczej współistnieć niż jeden wyeliminować drugi.
Czy Swift zastępuje istniejące systemy rozliczeniowe?
Księga koordynuje zobowiązania płatnicze przed ostatecznym rozliczeniem
Nie. Zarówno Swift, jak i Chainlink opisują księgę blockchain jako warstwę orkiestracji działającą przed ostatecznym rozliczeniem. Ostateczny transfer pieniądza banku centralnego lub uzgodnionego pieniądza rozliczeniowego może nadal odbywać się za pośrednictwem istniejących mechanizmów, takich jak systemy rozliczeń brutto w czasie rzeczywistym.
To rozróżnienie jest kluczowe, ponieważ ujawnia, w jaki sposób duże systemy finansowe zwykle przyjmują nowe technologie. Banki rzadko zastępują całą swoją infrastrukturę płatniczą naraz. Bardziej realistyczne podejście polega na wstawianiu programowalnych komponentów tam, gdzie rozwiązują one konkretne nieefektywności, zachowując jednocześnie systemy, które już zapewniają ostateczność prawną i pewność regulacyjną.
W tym modelu bank może uzyskać pewne korzyści z blockchainu — współdzielony stan, programowalność i ciągłą koordynację — bez wymagania od banków centralnych natychmiastowego umieszczenia każdego aktywa rozliczeniowego w tym samym rejestrze.
Z czasem ta granica może się przesunąć. Więcej aktywów rozliczeniowych może zostać tokenizowanych, a systemy banków centralnych mogą rozwinąć większą interoperacyjność z rozproszonymi rejestrami. Jednak obecną architekturę Swift należy rozumieć jako model hybrydowy, a nie pełną migrację globalnych płatności na blockchain.
Dlaczego 17 globalnych banków ma znaczenie?
Wartość sieci płatności transgranicznych zależy w dużym stopniu od efektów sieciowych. System tokenizowanych depozytów łączący dwa banki może wykazać techniczną wykonalność, ale nie może rozwiązać globalnej interoperacyjności. Początkowa grupa Swift obejmuje instytucje z Ameryki Północnej, Europy, Azji, Bliskiego Wschodu, Afryki i Ameryki Łacińskiej, tworząc znacznie szerszy test tego, jak pieniądz banków komercyjnych może przepływać między jurysdykcjami.
Ta różnorodność zwiększa również złożoność. Każdy bank ma inne systemy wewnętrzne, kontrole bezpieczeństwa, obowiązki regulacyjne i struktury bilansowe. Udany pilotaż musi zatem udowodnić nie tylko to, że tokenizowane depozyty mogą być technicznie transferowane, ale że instytucje mogą je zintegrować bez naruszania istniejących modeli zgodności i operacyjnych.
Uczestnictwa nie należy mylić z pełnym wdrożeniem produkcyjnym. 17 instytucji to wczesni uczestnicy, a skala transakcji, pokrycie walutowe i komercyjne wykorzystanie pozostają do wykazania. To, co zapewnia grupa, to wystarczająco zróżnicowane środowisko do przetestowania, czy wspólna warstwa orkiestracji może działać w zasadniczo różnych systemach bankowych.
Jakie są główne ryzyka i ograniczenia?
Interoperacyjność pozostaje największym wyzwaniem. Jeśli banki wdrażają tokenizowane depozyty w różny sposób, wspólne standardy muszą obsługiwać różnice w inteligentnych kontraktach, systemach tożsamości, zasadach zgodności i logice transakcji. Dodawanie kolejnych rejestrów może w rzeczywistości zwiększyć złożoność, jeśli warstwa orkiestracji nie jest w stanie ustandaryzować tych różnic.
Uznanie prawne również ma znaczenie. Tokenizowany depozyt może wyraźnie reprezentować zobowiązanie banku w jednej jurysdykcji, podczas gdy w innym miejscu otrzymuje odmienne traktowanie regulacyjne. Transgraniczna programowalność jest użyteczna tylko wtedy, gdy bazowe roszczenie pozostaje prawnie egzekwowalne w całym łańcuchu płatności.
Zależności operacyjne to kolejny czynnik. Swift, rejestry należące do banków, przepływy pracy Chainlink, infrastruktura podpisywania i systemy ostatecznego rozliczenia — wszystkie stanowią część ścieżki transakcji. Architektura może zmniejszyć pewne tarcia, jednocześnie tworząc nowe punkty integracji, które wymagają zabezpieczenia i monitorowania.
Wreszcie, pilotaże nie ustalają ekonomiki. Banki będą musiały ostatecznie określić, czy całodobowe tokenizowane płatności zmniejszają koszty płynności, ryzyko rozliczeniowe i wydatki operacyjne na tyle, by uzasadnić powszechne wdrożenie.
Perspektywa MEXC: Interoperacyjność może mieć większe znaczenie niż jeden globalny łańcuch
Najważniejszą implikacją modelu Swift jest to, że instytucjonalna adopcja blockchainu może nie zbiegać się w jedną uniwersalną sieć rozliczeniową. Banki posiadają już głęboko osadzone rejestry, systemy zgodności i ustalenia dotyczące płynności, a zastąpienie ich wszystkich jednym blockchainem stworzyłoby ogromne zakłócenia operacyjne i prawne.
Bardziej skalowalnym modelem może być interoperacyjność: każda instytucja utrzymuje własne zaufane środowisko, podczas gdy wspólna infrastruktura synchronizuje wartość między tymi środowiskami. Chainlink CRE i rejestr Swift ilustrują, jak ten model może działać. Jeden zapewnia łączność przepływów pracy, podczas gdy drugi zapewnia wspólną koordynację w sieci bankowej.
Dla instytucjonalnych finansów cyfrowych zmienia to pytanie konkurencyjne. Zwycięzcą może nie być blockchain, który przyciąga każdy bank do jednego rejestru, ale infrastruktura zdolna do łączenia banków, tokenizowanych depozytów, stablecoinów i przyszłych aktywów rozliczeniowych bez zmuszania instytucji do porzucenia systemów, którym już ufają.
Tokenizowane depozyty SWIFT mogą zmodernizować bankowość bez jej zastępowania
Tokenizowane depozyty SWIFT reprezentują inną wizję adopcji blockchainu niż krypto-natywna idea przeniesienia całego systemu finansowego na jeden rejestr bez zezwolenia. Uczestniczące banki zachowują własne zobowiązania depozytowe, bilanse i kontrole operacyjne. Swift zapewnia wspólną warstwę koordynacji, podczas gdy Chainlink umożliwia instytucjom połączenie systemów wewnętrznych i infrastruktury podpisywania z tym środowiskiem.
Czyni to inicjatywę mniej dramatyczną niż całkowite zastąpienie bankowości korespondenckiej, ale potencjalnie bardziej realistyczną. Duże instytucje mogą przyjmować programowalną infrastrukturę płatniczą stopniowo, zachowując architekturę prawną i regulacyjną już wspierającą pieniądz banków komercyjnych.
Kluczowym testem będzie to, czy model może przejść od transakcji pilotażowych do trwałego wolumenu transgranicznego. Wymaga to interoperacyjności między walutami, jurysdykcjami i systemami bankowymi, a także możliwych do wykazania ulepszeń w efektywności płynności i niezawodności operacyjnej.
Jeśli te warunki zostaną spełnione, długoterminowe znaczenie może nie polegać na tym, że banki „przeniosły się na łańcuch”. Może polegać na tym, że blockchain po cichu stał się częścią warstwy koordynacyjnej globalnej bankowości, podczas gdy klienci nadal posiadali znane depozyty banków komercyjnych. W przypadku tokenizowanych depozytów SWIFT taki hybrydowy wynik może ostatecznie okazać się ważniejszy niż całkowita migracja do nowego systemu finansowego.
Źródła
Wykorzystany link wewnętrzny MEXC:
https://www.mexc.com/crypto-pulse/article/mexc-on-chain-daily-report-160877
Oficjalne ogłoszenie Chainlink:
https://chain.link/press-releases/chainlink-is-enabling-financial-institutions-to-connect-to-swifts-blockchain-ledger
Przegląd tokenizowanych depozytów Chainlink:
https://chain.link/article/tokenized-deposits
Ogłoszenie pilotażu Swift z udziałem 17 banków:
https://www.swift.com/news-events/press-releases/swifts-blockchain-ledger-ready-use-17-banks-set-pioneer-tokenised-cross-border-payments-trusted-global-infrastructure
Przegląd księgi blockchain Swift:
https://www.swift.com/payments/payment-innovation/blockchain-based-ledger
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut charakteryzuje się wysoką zmiennością. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.