Przegląd
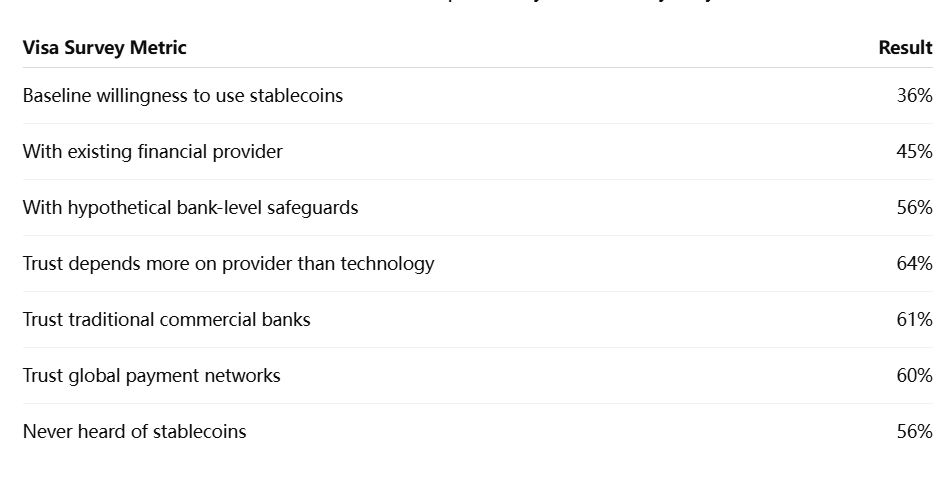
Adopcja stablecoinów może zależeć mniej od technologii blockchain niż od tego, czy konsumenci otrzymają ochronę, którą już kojarzą z bankami i sieciami kart płatniczych. Badanie Visa Money Travels 2026 wykazało, że 36% ankietowanych dorosłych Amerykanów stwierdziło, że byliby skłonni używać stablecoinów w scenariuszu bazowym, podczas gdy odsetek ten wzrósł do 56%, gdy respondentów poproszono o wyobrażenie sobie stablecoinów z ochroną przed oszustwami na poziomie bankowym i ubezpieczeniem depozytów. Wzrost ten mierzy deklarowaną gotowość w hipotetycznych ramach ochrony, a nie rzeczywiste użycie stablecoinów ani prognozę, że 56% Amerykanów przyjmie stablecoiny.
To samo badanie wskazuje na szerszą lukę w zaufaniu. Gotowość wzrosła z 36% do 45%, gdy stablecoiny były oferowane przez istniejącego dostawcę usług finansowych, podczas gdy 64% respondentów stwierdziło, że ich zaufanie do metody płatności zależy bardziej od dostawcy niż od samej technologii. Tradycyjnym bankom komercyjnym zaufało 61% respondentów w zakresie świadczenia usług walut cyfrowych, a globalnym sieciom płatniczym zaufało 60%.
Wyniki te sugerują, że główny nurt adopcji stablecoinów może w coraz większym stopniu zależeć od znanych zabezpieczeń finansowych, wiarygodnej dystrybucji i zaufania konsumentów, a nie wyłącznie od przewag technologicznych. Stablecoiny mogą już oferować szybki, programowalny i potencjalnie całodobowy transfer wartości, ale te korzyści mogą mieć mniejsze znaczenie dla przeciętnych konsumentów, jeśli pozostają niepewni co do odzyskiwania środków po oszustwie, ubezpieczenia lub tego, kto ponosi odpowiedzialność, gdy coś pójdzie nie tak.
Najważniejsze wnioski
- Visa ustaliła bazową gotowość do korzystania ze stablecoinów na poziomie 36% wśród ankietowanych dorosłych Amerykanów.
- W hipotetycznym scenariuszu z ochroną przed oszustwami na poziomie bankowym i ubezpieczeniem depozytów gotowość wzrosła do 56%.
- Oferowanie stablecoinów przez istniejącego dostawcę usług finansowych zwiększyło gotowość do 45%.
- 64% stwierdziło, że zaufanie zależy bardziej od dostawcy niż od technologii.
- Badanie mierzy deklarowane intencje, a nie obecną adopcję stablecoinów ani gwarantowane przyszłe zachowania.
Co Visa faktycznie ustaliła na temat adopcji stablecoinów?
Liczba 56% mierzy gotowość, a nie rzeczywiste użycie
Najważniejszy punkt dotyczy metodologii. Badanie Visa nie pokazuje, że 56% Amerykanów obecnie używa stablecoinów, ani nie przewiduje, że adopcja automatycznie osiągnie ten poziom. Respondentom przedstawiono hipotetyczne warunki i zapytano, jak chętnie użyliby tej technologii, gdyby dostępne były określone zabezpieczenia.
W scenariuszu bazowym 36% wyraziło gotowość do korzystania ze stablecoinów. Gdy badanie dodało hipotetyczną ochronę przed oszustwami na poziomie bankowym i ubezpieczenie depozytów, odsetek ten wzrósł do 56%, co stanowi wzrost o 20 punktów procentowych. Wielkość tej zmiany jest przydatna, ponieważ izoluje jedną z możliwych barier adopcji: konsumenci wydają się znacznie bardziej zainteresowani, gdy cyfrowe dolary są prezentowane z znanymi zabezpieczeniami.
Badanie przetestowało również zaufanie do dystrybucji. Gdyby stablecoiny były oferowane przez istniejącego dostawcę usług finansowych, gotowość wzrosła z 36% do 45%. Sugeruje to, że konsumenci mogą oceniać stablecoina częściowo poprzez instytucję stojącą za doświadczeniem, a nie tylko poprzez technologię tokena, emitenta lub blockchain.
Dlaczego metodologia badania ma znaczenie?
Badanie Visa w USA objęło 2192 dorosłych i zostało przeprowadzone od 24 lutego do 2 marca 2026 r. Respondentom przekazano informacje o stablecoinach przed udzieleniem odpowiedzi, co oznacza, że wyników nie należy traktować jako czystego testu niepomaganej świadomości konsumentów.
Jest to istotne, ponieważ świadomość pozostaje niska. Visa poinformowała, że 56% amerykańskich respondentów nigdy wcześniej nie słyszało o stablecoinach. Jeśli ponad połowa badanej populacji zaczyna bez podstawowej znajomości tematu, opinie mogą się znacząco zmieniać w zależności od sposobu opisania technologii.
Wyniki najlepiej więc rozumieć jako dowód na temat preferencji konsumentów w określonych scenariuszach. Pokazują, które cechy produktu mogą zwiększyć gotowość, ale nie mierzą rzeczywistych zachowań transakcyjnych, retencji ani długoterminowego użycia.
Dlaczego zabezpieczenia na poziomie bankowym mają tak duże znaczenie?
Konsumenci są przyzwyczajeni do odzyskiwalności, a nie nieodwracalnych transferów
Tradycyjne produkty finansowe uwarunkowały użytkowników do oczekiwania warstw ochrony, gdy płatności idą źle. Nieautoryzowane transakcje kartą często można zakwestionować, rachunki bankowe mają ustalone procedury odzyskiwania, a konsumenci generalnie wiedzą, z którą instytucją się skontaktować, gdy dojdzie do oszustwa. Wiele transakcji blockchain działa inaczej: gdy aktywa zostaną wysłane na zły adres lub przeniesione po przejęciu portfela, odwrócenie transakcji może być trudne lub niemożliwe.
Ta luka może mieć większe znaczenie niż szybkość transakcji. Stablecoin może przemieszczać się globalnie w ciągu minut i działać całodobowo, ale konsument oceniający, czy go trzymać lub wydawać, może najpierw zapytać, co się stanie, jeśli konto zostanie zhakowane. Jeśli odpowiedź jest niejasna, szybsze rozliczenie oferuje ograniczoną wartość psychologiczną.
Wyniki Visa sugerują zatem, że adopcja konsumencka wymaga warstwy ochrony w takim samym stopniu jak warstwy płatności. Główni użytkownicy mogą nie oceniać stablecoinów przede wszystkim według czasu bloku, opłat za gas lub architektury sieci. Mogą je natomiast porównywać z oczekiwaniami bezpieczeństwa już ustalonymi przez karty i depozyty bankowe.
Ubezpieczenie depozytów zmienia sposób postrzegania ryzyka przez konsumentów
Ubezpieczenie depozytów jest szczególnie ważne, ponieważ stanowi znany sygnał bezpieczeństwa finansowego. Konsumenci zasadniczo rozumieją, że kwalifikujące się depozyty bankowe funkcjonują w ramach regulowanych przepisów, które obejmują ochronę niedostępną dla wielu innych aktywów finansowych.
Stablecoiny nie powinny być automatycznie opisywane jako ubezpieczone depozyty bankowe. Nawet stablecoin zaprojektowany do utrzymania wartości 1 dolara może wiązać się z ryzykiem emitenta, rezerw, wykupu i ryzykiem operacyjnym, a ochrona prawna zależy od konkretnego produktu i jurysdykcji.
Badanie Visa jest zatem przydatne właśnie dlatego, że element ubezpieczenia jest hipotetyczny. Pokazuje, że konsumenci silnie reagują na ideę ochrony, nie ustalając, że obecne produkty stablecoinowe powszechnie ją zapewniają.
Dla emitentów i firm płatniczych implikacja jest jasna: zmniejszenie barier technicznych może nie wystarczyć. Kolejny etap adopcji może wymagać produktów zapewniających jaśniejsze roszczenia prawne, mechanizmy odzyskiwania środków i ochronę konsumentów.
Zaufanie może mieć większe znaczenie niż technologia
Reputacja dostawcy zmienia zamiar adopcji
Visa ustaliła, że 64% amerykańskich respondentów stwierdziło, że ich zaufanie do metody płatności zależy bardziej od dostawcy niż od technologii. Ten wynik zmienia sposób, w jaki należy postrzegać konkurencję stablecoinów. Rynki kryptowalut często porównują sieci na podstawie przepustowości, opłat lub decentralizacji, ale adopcja finansowa przez konsumentów może być napędzana przez zupełnie inne czynniki.
Banki i globalne sieci płatnicze wypadają stosunkowo dobrze, ponieważ użytkownicy już kojarzą je z obsługą klienta, kontrolą oszustw i regulowanymi zobowiązaniami finansowymi. Zaawansowany technologicznie stablecoin wyemitowany przez nieznany podmiot może zatem napotkać niekorzystną sytuację pod względem zaufania, nawet jeśli jego infrastruktura blockchain działa lepiej.
Pomaga to wyjaśnić, dlaczego stablecoiny są coraz częściej integrowane ze znanymi markami i sieciami płatniczymi. Konsument nie musi koniecznie wiedzieć, który blockchain przetwarza transfer, jeśli zaufany dostawca usług finansowych zarządza tym doświadczeniem.
Konkurencja stablecoinów może stać się konkurencją dystrybucyjną
Jeśli zaufanie do dostawcy w istotny sposób wpływa na adopcję, dystrybucja staje się równie ważna jak projekt tokena. Banki, fintechy, giełdy, sieci kart i portfele już posiadają relacje z różnymi grupami użytkowników, a te relacje mogą obniżyć koszt wprowadzenia nowego produktu cyfrowego dolara.
Bank mógłby wbudować rozliczenia stablecoinowe w istniejące konto. Firma płatnicza mogłaby wykorzystywać stablecoiny do transferów transgranicznych bez zmiany interfejsu konsumenta. Giełda mogłaby udostępnić stablecoiny w środowisku, w którym użytkownicy już rozumieją aktywa cyfrowe.
Prawdopodobnym rezultatem nie jest jeden uniwersalny model dystrybucji. Różni dostawcy mogą dominować w różnych przypadkach użycia. Dane Visa wskazują, że sama technologia może być niewystarczająca do napędzania masowej adopcji, jeśli użytkownicy nie ufają instytucji, która ją otacza.
Dlaczego świadomość stablecoinów wciąż stanowi problem?
Ponad połowa respondentów nigdy nie słyszała o stablecoinach
Luka w świadomości wynosząca 56% jest jedną z najważniejszych liczb w badaniu, ponieważ pokazuje, jak daleko stablecoiny pozostają od zrozumienia przeciętnego konsumenta. Uczestnicy rynku kryptowalut mogą postrzegać USDT, USDC i inne cyfrowe dolary jako ugruntowaną infrastrukturę, ale ta znajomość niekoniecznie rozciąga się na ogół społeczeństwa.
Niska świadomość stwarza kilka problemów. Konsumenci mogą mylić stablecoiny ze zmiennymi kryptowalutami, takimi jak Bitcoin, błędnie rozumieć, jak działają rezerwy, lub zakładać, że parytet 1 dolara jest gwarantowany w każdych warunkach rynkowych. Te błędne przekonania mogą zmniejszać adopcję, nawet gdy bazowy produkt działa niezawodnie.
Edukacja pozostaje zatem częścią wyzwania infrastrukturalnego. Emitenci muszą wyjaśnić, co zabezpiecza aktywo, jak działa wykup, jakie ochrony są dostępne i czym produkt różni się zarówno od depozytów bankowych, jak i zmiennych tokenów kryptowalutowych.
Lepsza edukacja mogłaby zwiększyć adopcję, ale zaufanie jest najważniejsze
Edukacja może poprawić zrozumienie, ale sama informacja nie buduje zaufania. Konsument może w pełni rozumieć, jak działa stablecoin, a mimo to preferować przelew bankowy, jeśli uważa, że tradycyjna opcja oferuje silniejszą ochronę.
W tym miejscu reputacja dostawcy i zabezpieczenia produktu wzajemnie się wzmacniają. Zaufana instytucja finansowa może wyjaśnić nową technologię w ramach znanej relacji, a rozpoznawalne zabezpieczenia sprawiają, że produkt wydaje się mniej eksperymentalny.
Szersza lekcja jest taka, że adopcja nie jest po prostu problemem znajomości technicznej. To problem projektowania zaufania.
Czy banki mogą stać się głównym kanałem dystrybucji stablecoinów?
Banki mają przewagę zaufania, ale nie mają gwarantowanego zwycięstwa
Dane Visa sugerują, że banki są w dobrej pozycji, ponieważ 61% respondentów ufa tradycyjnym bankom komercyjnym w zakresie świadczenia usług walut cyfrowych. Daje to bankom potencjalną przewagę dystrybucyjną, szczególnie wśród konsumentów, którzy chcą funkcjonalności cyfrowego dolara bez zarządzania portfelami natywnymi dla kryptowalut.
Stablecoiny emitowane lub dystrybuowane przez banki mogłyby połączyć rozliczenia blockchain ze znanym dostępem do konta, kanałami obsługi klienta i systemami zgodności. Może to być szczególnie atrakcyjne dla płatności i przypadków użycia przypominających oszczędności, gdzie konsumenci przedkładają bezpieczeństwo nad kompozycyjność bez zezwolenia.
Nie oznacza to jednak, że banki z konieczności zdominują stablecoiny. Giełdy kryptowalut i fintechy już obsługują użytkowników, którzy cenią szybsze innowacje, globalny dostęp i bezpośrednią interakcję z sieciami blockchain. Różne grupy użytkowników mogą preferować różne kompromisy.
Bardziej prawdopodobnym wynikiem jest warstwowy rynek, na którym banki, fintechy, sieci płatnicze i platformy kryptowalutowe dystrybuują stablecoiny w różnych celach.
Sieci płatnicze mogą stać się pomostem
Globalne sieci płatnicze również wypadły dobrze w badaniu Visa, a 60% respondentów wyraziło zaufanie do nich jako dostawców walut cyfrowych. Jest to ważne, ponieważ sieci kartowe znajdują się między bankami, sprzedawcami i konsumentami i mogą integrować stablecoiny ze znanymi doświadczeniami płatniczymi.
Niedawne inicjatywy rozliczeń stablecoinami już wskazują w tym kierunku. Konsument może nadal używać karty, podczas gdy aktywo rozliczeniowe używane między instytucjami finansowymi zmienia się za kulisami.
Ten model może być szczególnie skuteczny, ponieważ minimalizuje zmianę zachowań. Stablecoiny mogą zyskać wolumen transakcji bez wymagania, aby każdy użytkownik świadomie przyjął nowy produkt finansowy.
Jakie są ograniczenia badania Visa?
Deklarowane preferencje to nie rzeczywiste zachowania finansowe
Respondenci ankiet często wyrażają intencje, które różnią się od rzeczywistych zachowań. Konsument może powiedzieć, że użyłby chronionego stablecoina, ale nigdy nie otworzy konta, nie zasili portfela ani nie zrealizuje transakcji, gdy pojawią się opłaty, onboarding i konkurencyjne produkty.
Liczbę 56% należy zatem interpretować jako wskazanie potencjalnego popytu w hipotetycznym scenariuszu, a nie prognozę przyszłej adopcji.
Badanie dotyczy również konkretnie dorosłych mieszkańców USA. Przypadki użycia stablecoinów znacznie różnią się między rynkami. Konsumenci w krajach o niestabilnych walutach, drogich przekazach pieniężnych lub ograniczonym dostępie do dolara mogą oceniać stablecoiny inaczej niż użytkownicy w USA z szerokim dostępem do depozytów bankowych i kart płatniczych.
Badanie pozostaje wartościowe, ponieważ identyfikuje zmienne, które wydają się mieć znaczenie. Nie należy go traktować jako precyzyjnego oszacowania przyszłej penetracji rynku.
Hipotetyczne zabezpieczenia mogą być trudne do dokładnego odtworzenia
Sformułowanie „ochrona na poziomie bankowym” łączy kilka koncepcji, które mogą być trudne do odtworzenia w zdecentralizowanym środowisku finansowym. Zwrot kosztów oszustwa, odzyskiwanie konta i ubezpieczenie depozytów zależą od systemów prawnych i operacyjnych, które mogą nie przekładać się wprost na aktywa blockchain przechowywane samodzielnie.
Stablecoin przechowywany na regulowanym rachunku powierniczym może potencjalnie otrzymać inne zabezpieczenia niż ten sam stablecoin przechowywany w portfelu do samodzielnego przechowywania. Struktura produktu ma zatem znaczenie równie duże jak sam token.
Oznacza to, że przyszła adopcja stablecoinów może zależeć od tworzenia różnych warstw usług wokół tego samego aktywa, a nie od zmiany podstawowej technologii aktywa.
Perspektywa MEXC: Konkurencja stablecoinów staje się konkurencją zaufania
Kolejny etap adopcji stablecoinów może być determinowany mniej przez to, który blockchain oferuje najwyższą przepustowość, a bardziej przez to, które produkty mogą połączyć użyteczność cyfrowego dolara z zabezpieczeniami, które konsumenci już rozumieją. Badanie Visa sugeruje, że zaufanie, odzyskiwanie i reputacja instytucjonalna mają istotny wpływ na gotowość do korzystania ze stablecoinów.
Dla branży kryptowalutowej zmienia to ramy konkurencji. Stablecoiny historycznie wyróżniały się płynnością, rezerwami, wsparciem łańcuchów i integracjami DeFi. W miarę jak wchodzą głębiej do płatności głównego nurtu, ochrona konsumentów i dystrybucja mogą stać się równie ważnymi przewagami konkurencyjnymi.
Najsilniejsze produkty mogą zatem być tymi, które zachowują funkcjonalność blockchain, jednocześnie czyniąc podstawową złożoność niewidoczną. Użytkownicy mogą mniej dbać o to, która sieć przetwarza transakcję, a bardziej o to, czy wiedzą, kto ponosi odpowiedzialność, jeśli coś zawiedzie.
Przyjęcie stablecoinów może zależeć bardziej od zaufania niż od technologii
Badanie Visa Money Travels 2026 nie dowodzi, że przyjęcie stablecoinów osiągnie 56% w Stanach Zjednoczonych. Pokazuje coś bardziej użytecznego: gotowość konsumentów zmienia się istotnie, gdy cyfrowe dolary są połączone ze znanymi zabezpieczeniami finansowymi. Bazowe zainteresowanie na poziomie 36% wzrosło do 56% w hipotetycznym scenariuszu łączącym ochronę przed oszustwami na poziomie bankowym i ubezpieczenie depozytów, podczas gdy samo zaoferowanie produktu przez istniejącego dostawcę usług finansowych zwiększyło gotowość do 45%.
Te wyniki sugerują, że stablecoiny stoją w obliczu luki zaufania w takim samym stopniu jak luki świadomości. Ponad połowa amerykańskich respondentów nigdy nie słyszała o stablecoinach, a konsumenci nadal w dużym stopniu polegają na reputacji dostawcy przy ocenie produktów finansowych. Szybsze rozliczenia i niższe koszty transakcji mogą zatem mieć ograniczony wpływ na główny nurt, chyba że użytkownicy zrozumieją również, kto ich chroni i co się dzieje, gdy coś pójdzie nie tak.
Następnym wyzwaniem branży będzie prawdopodobnie kwestia instytucjonalna, a nie wyłącznie techniczna. Stablecoiny potrzebują jaśniejszych ochron konsumenckich, wiarygodnej dystrybucji i prostszych wyjaśnień struktur rezerw i umorzeń. Banki i sieci płatnicze mogą odegrać rosnącą rolę, ponieważ już posiadają relacje i zaufanie, które nowe produkty kryptowalutowe muszą w przeciwnym razie budować od zera.
Przyjęcie stablecoinów może nadal rosnąć dzięki zastosowaniom natywnym dla kryptowalut, ale droga do płatności głównego nurtu może wyglądać inaczej. Zwycięska infrastruktura może być tą, która sprawia, że blockchain jest niemal niewidoczny, zachowując jednocześnie zabezpieczenia, których konsumenci już oczekują od tradycyjnych finansów.
Źródła
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.