ROZDZIAŁ 01 Dlaczego warto studiować RWA
- Dwa pytania: Jaka jest nowa klasa aktywów dla następnego przełomu? Gdzie będą handlowane nowe aktywa? W ciągu ostatnich dwóch lub trzech miesięcy łańcuch Robinhood nagle wzrósł, rozpoczynając falę entuzjazmu wokół memów.
- Cytując zdanie, które Xiaoying napisała w poprzednim cyklu: Sam mem jest kampanią marketingową dla łańcucha, na którym się znajduje, a głównym bohaterem jest łańcuch za nim stojący. Jeśli chodzi o inwestowanie, oznacza to patrzenie na łańcuch stojący za memem.
- Rynek pierwotny konsoliduje się, a granica między rynkiem pierwotnym a wtórnym zanika. Pieniądze i projekty koncentrują się w kierunku szczytu, z rundami po 2 miliardy lub 3 miliardy USD na każdym kroku; fundusz, który niedawno badałem, zainwestował 40% swoich pieniędzy w jeden projekt. Robinhood Ventures osiągnął już drugą fazę, zamieniając dwadzieścia lub trzydzieści projektów z rynku pierwotnego w indeks.
- RWA to zmiana paradygmatu na podstawowym poziomie systemu finansowego, prawdopodobnie najważniejsza zmiana w branży finansowej od trzydziestu lub czterdziestu lat, ale będzie znacznie wolniejsza niż AI. AI to narzędzie produktywności, przenikające najpierw do konsumentów, a następnie do biznesu; RWA to transformacja systemu finansowego — Bitcoin narodził się w 2008 roku i minęło już prawie 20 lat, a przeniesienie aktywów jako całości z łańcucha poza łańcuch na łańcuch może zająć 50 lat.
- Istotą jest umożliwienie swobodnego przepływu informacji finansowych bezpośrednio między równorzędnymi podmiotami, jak wiadomości. Na przykład w przyszłości doroczne spotkanie akademii mogłoby wyemitować akcje dla najlepszych studentów, a one mogłyby być transferowane bezpośrednio jak wysłanie wiadomości na QQ.
ROZDZIAŁ 02 Czym jest RWA i co rozwiązuje
2.1 Definicja: Ta sama logika co Q Coins
- Q Coins: 1 USD do Tencent, i 1:1 wyemitowane Q Coins. Stablecoiny: 1 USD do Circle / Tether, i wyemitowane USDC / USDT. Tokenizacja akcji jest taka sama: daj akcje Apple emitentowi (takiemu jak Ondo, z tokenami takimi jak AAPLon) lub Robinhood, a tokeny są emitowane 1:1.
- To, co otrzymuje posiadacz, to nie samo aktywo, ale obietnica emitenta (Q Coins nie są własnością w twoich rękach; w istocie są obietnicą, którą daje ci Tencent).
2.2 Trzy funkcje
1. Dystrybucja (główny problem): Ameryka Łacińska i Afryka nie mogą uzyskać USD, ale USDT może dostarczyć USD do ich rąk. To samo dotyczy akcji: użytkownicy w Chinach kontynentalnych oraz Azji, Afryce i Ameryce Łacińskiej nie mogą kupować amerykańskich akcji, ale mogą je kupić na łańcuchu. To kanał dystrybucji aktywów USD dla całego świata. Ostatecznym celem jest emitowanie akcji bezpośrednio na łańcuchu i handel bezpośrednio, z pominięciem Nasdaq i całkowitym wyeliminowaniem granicy między rynkiem pierwotnym a wtórnym.
2. Handel 7×24: Infrastruktura finansowa poza łańcuchem w Stanach Zjednoczonych również się modernizuje, a ten punkt jest rozwiązywany poza łańcuchem.
3. Jeden duży rejestr, programowalna kompozycyjność: Na przykład, zastaw Zhipu, aby pożyczyć Apple. Obecnie Chiny i Stany Zjednoczone nie mogą tego zrobić z powodu regulacji i jurysdykcji, ale na łańcuchu jest to możliwe.
2.3 Problem z RWA akcji: Dwa zestawy rozliczeń i rozrachunku działające równolegle
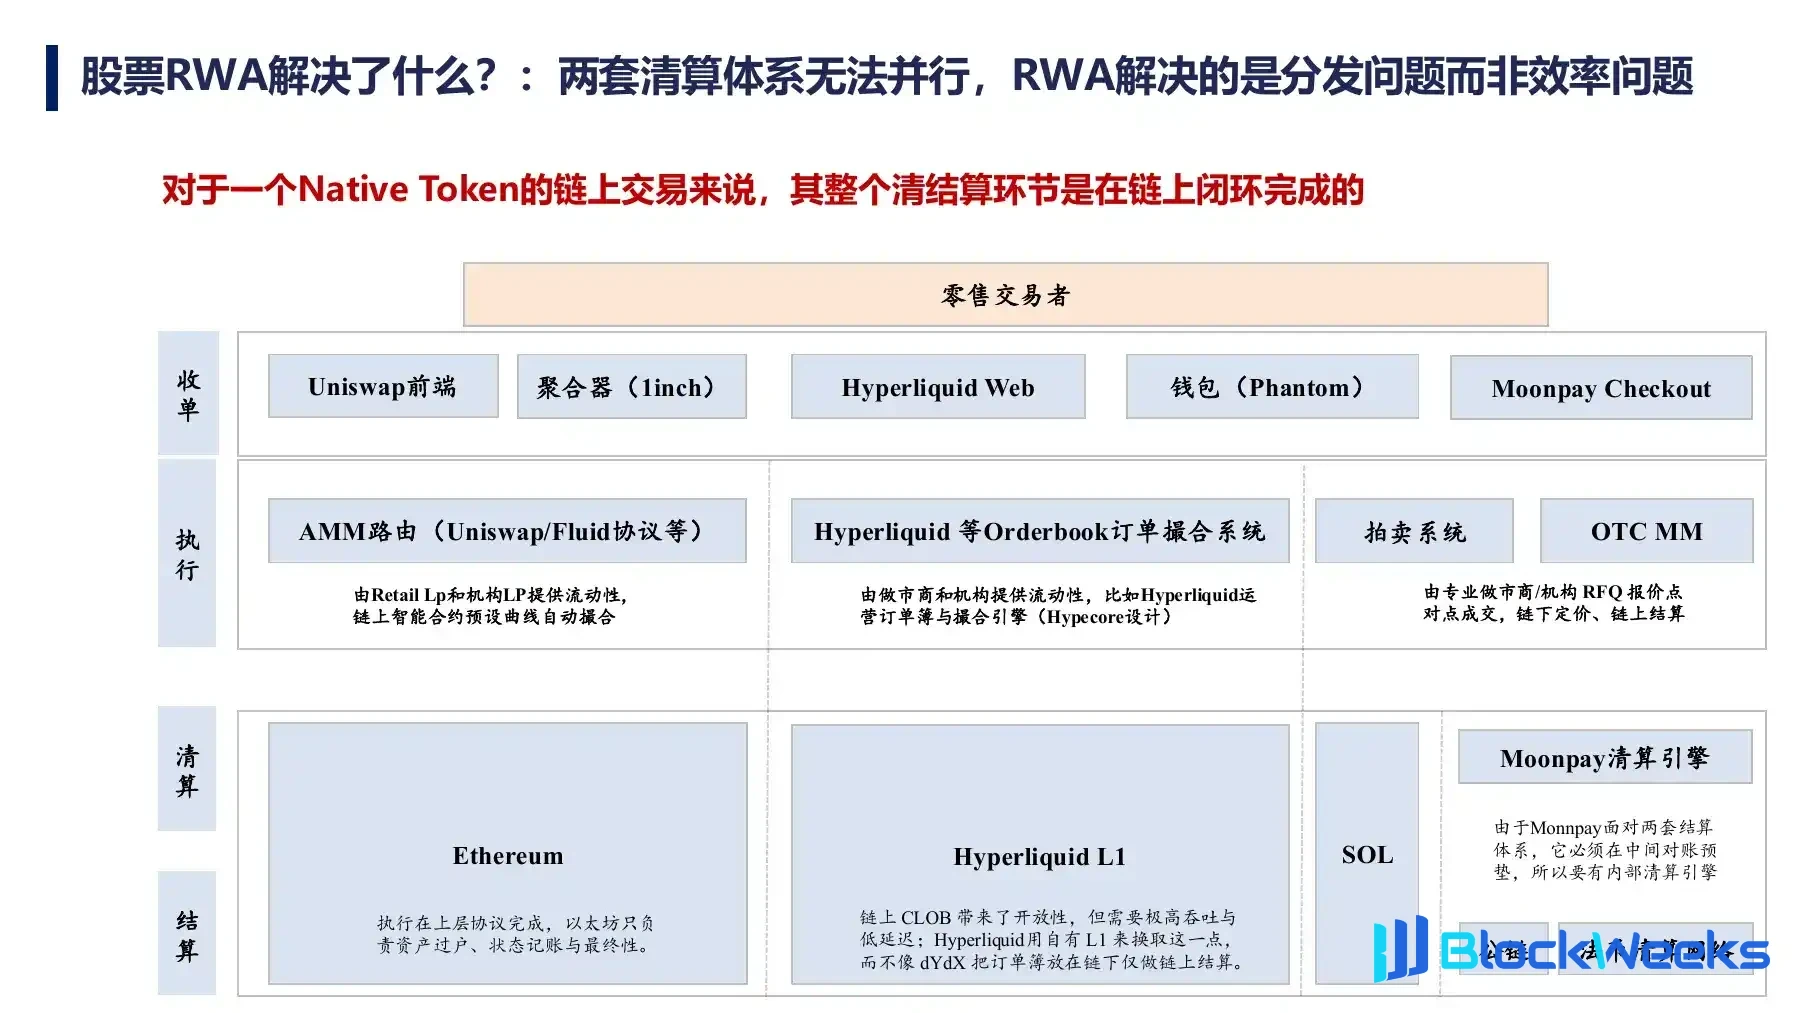
- W dzisiejszym systemie finansowym transakcja akcjami dzieli się na cztery kroki: przyjęcie zlecenia (np. IBKR) → wykonanie → rozliczenie → rozrachunek, a na łańcuchu to również te cztery kroki. Natywne tokeny (BTC, ETH, UNI itp.) realizują cały zamknięty cykl od przyjęcia zlecenia, dopasowania, po rozliczenie i rozrachunek na łańcuchu.
- Po zakończeniu rozliczenia i rozrachunku na łańcuchu przez tokeny akcji, nadal wymagane jest dodatkowe dostarczenie poza łańcuchem, ponieważ prawa prawne i dywidendy są poza łańcuchem. Dwa systemy działają równolegle, a wydajność jest determinowana przez najsłabsze ogniwo, więc RWA nie rozwiązało problemu wydajności.
- Dlaczego stablecoiny są najbardziej udane: nie dlatego, że są najbardziej standaryzowane, ale dlatego, że dolar amerykański nie wymaga ponownego rozrachunku poza łańcuchem, a całe rozliczenie i rozrachunek mogą być zakończone w zamkniętym cyklu na łańcuchu.
2.4 Ewolucja: 1.0 / 2.0 / 3.0
| Etap | Czas w materiałach | Forma i przedstawiciele | Ocena w prezentacji |
|---|---|---|---|
| RWA 1.0 | Od 2023 | Menedżerowie aktywów, tacy jak BlackRock, WisdomTree, UBS, Hashnote itp., emitują obligacje skarbowe i ETF-y on-chain poprzez offshore'owe SPV. | Służy stronie podażowej, a nie popytowej, brak myślenia o użytkowniku. |
| RWA 2.0 | Wczesny 2026, skalowanie około marca | Kontrakty wieczyste na Hyperliquid dla Nasdaq 100, Nvidia, kontraktów terminowych na towary itp.; Binance, Bitget, OKX idą w ślady. | W poprzednim cyklu FTX i inni prowadzili kontrakty na akcje amerykańskie, ale tarcia przy wpłatach/wypłatach tłumiły popyt; popyt w tym cyklu został udowodniony. |
| RWA 3.0 | W czasie prezentacji | Binance łączy się z brokerami poprzez swoją aplikację off-chain, bezpośrednio sprzedając akcje spot, nie wykonując już mapowania tokenów. | Operacje on-chain mogą wręcz stać się przeszkodą; krypto nie jest zaletą, offshore jest zaletą. |
2.5 Timing: Pieniądze na rynku, brak aktywów
- Rynek rodzimy kryptowalut podupada: Historyczne zbiórki funduszy CryptoVC, częstotliwość notowań na Coinbase oraz całkowita kapitalizacja rynkowa altcoinów spoza pierwszej dziesiątki (w ciągu ostatnich dwóch dni nastąpił wzrost, wykres wymaga aktualizacji) – wszystko to spada. Chiński Crypto Twitter narzeka, że nikt nie przejmuje altcoinów.
- Całkowita kapitalizacja rynkowa stablecoinów jest płaską linią od początku rynku niedźwiedzia (październik 2025): pieniądze wciąż są na rynku, ale nie ma aktywów, w które można inwestować. Giełdy promujące RWA również odczuwają niepokój – giełdy zarabiają na opłatach, a nie na wzroście wartości aktywów, więc każde aktywo może być promowane.
- BTC i QQQ były silnie skorelowane w latach 2021–2025 (BTC to w przybliżeniu lewarowane QQQ), ale w czerwcu–lipcu tego roku nastąpiła dywergencja (QQQ gwałtownie wzrosło, BTC gwałtownie spadło), a w tym samym okresie RWA eksplodowało.
- Dwa otwarte pytania: ① Czy uruchomienie RWA wyssało rodzime fundusze, czy też spadek rodzimych przyspieszył RWA? ② Co to oznacza dla rodzimych kryptowalut w dłuższej perspektywie? Czy całkowity rozmiar rodzimego rynku będzie nadal się kurczył w tym cyklu, a nawet będzie niższy niż w poprzednim cyklu?
ROZDZIAŁ 03 Dyskusja na miejscu
3.1 Przyczyny dywergencji, czy rodzimy rynek się skurczy
- Kacey: Dywergencja rozpoczęła się po 1 października zeszłego roku, głównie dlatego, że w środowisku makroekonomicznym o wysokich stopach procentowych (około 3,5% stopy procentowej) pieniędzy jest tylko tyle i mogą one krążyć jedynie między akcjami amerykańskimi a BTC. Nie jest optymistką co do akcji spot na CEX, ale kontrakty są ogromną przewagą kryptowalut nad tradycyjnymi finansami: instytucje używają kontraktów 1x jako zakupów spot, a wolumen transakcji bazowych Jane Street na Binance może być większy niż na rynkach tradycyjnych. SEC zezwoliła na finansowanie poniżej 5 milionów dolarów bezpośrednio on-chain jako akcje, a nowe akcje będą stopniowo emitowane bezpośrednio on-chain. Altcoiny i nowe aktywa nadal będą istnieć; akcje A i akcje Hongkongu również tworzą rynki.
- Tron: Sedno wciąż tkwi w dystrybucji; dopóki jest to wysokiej jakości aktywo, użytkownicy natychmiast z niego skorzystają. Aktywa kryptowalutowe stają się podobne do akcji: po Hyperliquid coraz więcej projektów stosuje wykup i spalanie z przychodów, co odpowiada IPO on-chain, a takie aktywa staną się blue chipami. Giełdy zasadniczo nie notują już monet VC, co zasadniczo wynika z braku aktywów.
- TW: Jeśli chodzi o wysokiej jakości aktywa, akcje z pewnością przewyższają monety. CEX pierwotnie pełniły zarówno funkcję emisji aktywów, jak i handlu; w miarę zmniejszania się nowych kategorii aktywów funkcja emisji znacznie się zmniejszy.
- YJ: Nie zgadza się, że dywergencja jest związana z RWA. Wolumen on-chain kontraktów wieczystych RWA nie jest wystarczający, aby wpłynąć na BTC; dywergencja wynika głównie z akcji AI i półprzewodników, a także efektu wysysania przez nadchodzące IPO OpenAI, Anthropic i SpaceX.
3.2 Opłaty i podatki
- Opłaty spot za akcje na Binance wynoszą około 0,05% do 0,1%, około siedmiu–ośmiu dolarów za 10 000 USDT, około 2–3 razy więcej niż w IB. IB jest najtańsze, ma najlepszą płynność i brak obaw regulacyjnych, pod warunkiem że możesz otworzyć konto.
- TW: Scenariusze bez KYC zaspokajają potrzeby regionów niezgodnych z przepisami, jednym z nich jest unikanie podatków. Podatek od zysków kapitałowych w USA jest bardzo wysoki, więc Amerykanie nie sprzedają akcji (na przykład Kevin niechętnie sprzedaje swoje akcje).
- YJ: Niezgłaszanie podatków od zysków z handlu amerykańskimi akcjami na giełdach jest zdecydowanie nielegalne. IRS jasno określił cztery–pięć lat temu, że transakcje on-chain (NFT, tokeny) muszą być opodatkowane, ale obecnie wolumen jest mały, a IRS nie ma jeszcze woli i zasobów, by prowadzić dochodzenia. BN nie jest otwarte dla mieszkańców USA; jeśli Hyperliquid wejdzie do USA, w 100% połączy się z organami podatkowymi. Amerykański krótkoterminowy plus długoterminowy podatek od zysków kapitałowych może osiągnąć ponad 50%; Europa około 15%–20%, Singapur i Hongkong bardzo nisko. Więc unikanie podatków to tylko arbitraż regulacyjny we wczesnym, małoskalowym etapie i nie będzie podstawową potrzebą.
3.3 Kontrakty, pre-IPO i nowe aktywa
- Dlaczego ludzie, którzy już mogą kupować akcje, mieliby kupować RWA? Podsumowano to w dwóch punktach: ① Nowa rozgrywka (np. dźwignia 100x); ② Aktywa, których nie można kupić (np. nienotowany DeepSeek).
- Kontrakty nie wymagają zgody emitenta ani akcjonariuszy, ani mapowania 1:1; możesz bezpośrednio otworzyć ticker i handlować, więc jest szybko. Kontrakty pre-IPO takie jak Kimi są już online; zasadniczo to samo co pre-market, to hazard, tak zwane nowe aktywo. To, czego nie można sprzedać poza łańcuchem, nie może być sprzedane również na łańcuchu.
- Odnośnie depeggingu i ryzyka niewypłacalności: Ceny on-chain są ustalane przez płynność puli, a nie przez rzeczywisty rynek akcji, i zależą od tego, czy kanały subskrypcji i umorzenia są sprawne, aby przyciągnąć arbitrażystów do przywrócenia cen. USDT i USDC zarówno doświadczyły depeggingu, głównym zmartwieniem są rezerwy bazowe, więc musisz ufać, że strona projektu nie będzie działać złośliwie. Dopóki bazowe aktywa są naprawdę kupowane, zasadniczo nie ma problemu; różnica cen między rynkiem on-chain a tradycyjnym w weekendy to przestrzeń arbitrażowa dla animatorów rynku.
3.4 Szybkość rozliczenia: zrozumienie blockchain z księgi rachunkowej
- On-chain transakcja to rozliczenie i rzeczywista dostawa; gdy akcje są przenoszone na ciebie i pokazane na twoim koncie, nadal naprawdę należą do ciebie dopiero po T+1.
- W ramach tej samej księgi rachunkowej jest to natychmiastowe (przelewy w Alipay, przelewy między UID Binance); tylko przelewy między systemami wymagają koordynacji (takie jak Alipay do WeChat). Pierwsza zasada zrozumienia blockchain to księga rachunkowa. W tradycyjnym świecie każda instytucja ma odizolowaną księgę rachunkową; blockchain to jedna księga rachunkowa na łańcuchu.
3.5 Wizja: Esencją RWA jest efektywność kapitału
- Nie ma potrzeby zbytnio się zastanawiać, czy jest to teraz zgodne z przepisami; kluczowe jest to, co przynosi i jaką rozgrywkę oferuje, i można odegrać rolę pioniera.
- Przykład: Instytucja zajmująca się instrumentami pochodnymi przeniosła swoją oryginalną strategię Delta opcji dla BTC i ETH na Hyperliquid, celując konkretnie w akcje mające wkrótce wejść na IPO (takie jak ChangXin Memory), pakując je w produkty zakupu z rabatem do sprzedaży zewnętrznej. To coś, czego scentralizowana giełda poza łańcuchem nie może zrobić.
- Jego zdaniem istotą przenoszenia RWA do łańcucha jest efektywność kapitału (programowalność, finansowe klocki Lego), a nie dystrybucja, ponieważ dystrybucję można zastąpić: Kraken już zintegrował Hyperliquid HIP-3, Hyperliquid wkrótce uruchomi aplikację na Androida, a Robinhood Wallet może już bezpośrednio kupować akcje w łańcuchu. W perspektywie średnio- i długoterminowej nie ma potrzeby martwić się o kwestię punktu wejścia.
ROZDZIAŁ 04 Robinhood chain
4.1 Pozycjonowanie: Mentalność ruchu vs mentalność ARPU
- Kiedy natywne dla kryptowalut giełdy (Binance, Hyperliquid, OKX, Bybit) zajmują się RWA, rozwiązują problem ARPU: użytkownicy nie chcą już kupować monet, więc daj im inny zasób, aby nadal pobierać opłaty.
- Kiedy Robinhood tworzy łańcuch, rozwiązuje problem globalizacji / ruchu: nie odniósł sukcesu w Chinach ani Europie, a korzystanie z łańcucha oznacza, że nie musi uzyskiwać licencji i wprowadzać regulacji region po regionie.
- Podejście do inwestycji zewnętrznych: Robinhood inwestuje zasoby i emituje subsydia, a największymi beneficjentami nie jest sam Robinhood, lecz mniejsze spółki Uniswap, Fluid, Pulse i Lighter (Lighter i Uniswap wzrosły ostatnio około 5-krotnie). Jest to analogiczne do inwestycji CAPEX dużych firm technologicznych: same duże firmy technologiczne rosną o 20 punktów, podczas gdy łańcuch mocy obliczeniowej rośnie 10-20 razy.
- Rozgrywka: Głównie pary akcja-moneta (używanie akcji do kupowania memów, w oparciu o AMM), plus różne launchpady, które odebrały część udziału memom na SOL i zapoczątkowały falę sezonu memów.
- Vlad jest bardzo zdeterminowany i chce uczynić łańcuch biznesem, o którym można dyskutować w raportach finansowych, a nie marginalnym innowacyjnym biznesem. Kwartalne telekonferencje wynikowe Robinhood będą również nadal mówić o instrumentach pochodnych w łańcuchu.
- Migawka w łańcuchu: Aktywność handlowa Robinhood jest już między Base a Solana. Oczekuje się, że w tym cyklu jego aktywność może wejść do pierwszej ligi i rywalizować z SOL, a TVL może być porównywany z Base.
4.2 Jakie karty ma, a jakich mu brakuje
| Karty w ręku | Brakujące karty i ograniczenia |
|---|---|
| Determinacja, silne możliwości produktowe i realizacja | Brak kluczowych rodzimych aplikacji ekosystemowych. Solana ma Jupiter, Pump.fun, Raydium; główne aplikacje na Hood Chain to oparte na EVM DeFi, takie jak Uniswap i Morpho. |
| Podmiot stojący za tym: sam Robinhood | Jako spółka publiczna regulowana przez SEC, ekspansja poprzez łańcuchowe akcje amerykańskie może napotkać spory dotyczące zgodności. |
| Świadomość amerykańskich użytkowników detalicznych | Materiały wspominają również o zwolnieniu AMM i zdolnościach politycznego PR firmy, i uważają, że wymaga to dynamicznej obserwacji. |
Wniosek: meme to tylko środek, RWA to cel. Robinhood chain wyprzedzający Base to scenariusz bazowy, a nawet scenariusz niedźwiedzi.
4.3 Dyskusja o Robinhood chain
YJ
- Akcje amerykańskie on-chain mają dwie warstwy: ① Rozliczanie i settlement on-chain nieuchronnie nastąpią. Vlad od dawna forsuje T+2 → T+1 → T+0, z Robinhood, Coinbase, Nasdaq i DTCC napędzającymi to odgórnie, ale skala jest niepewna; w istocie jest to SaaS dla szybszego dopasowywania transakcji. ② Punkt wejścia on-chain, czyli dystrybucja — ta warstwa niekoniecznie musi być on-chain.
- Trzy powody, dla których Robinhood buduje łańcuch: T+0; dystrybucja akcji amerykańskich na cały świat (kiedyś współpracował z Baidu, aby wejść do Chin, próbował też Singapuru i Wielkiej Brytanii, wszystkie zablokowane przez regulacje); demokratyzacja finansów dla wszystkich Vlada, pozwalająca inwestorom detalicznym handlować aktywami przed IPO zmonopolizowanymi przez VC i PE.
- Metryką Gwiazdy Polarnej jest TVL (odpowiadający off-chain AUM, kluczowej pozycji sprawozdania finansowego), następnie wolumen obrotu i MAU. Szacuje, że dogonienie Base przez TVL zajmie 2–3 lata, zsynchronizowane z tym cyklem.
- Ta runda memów będzie miała trudność osiągnięcia wysokości poprzedniej rundy: emisja monety Trumpa już ustaliła pułap; strona podażowa jest uprzemysłowiona, a AI sprawia, że emisja monet jest niezwykle szybka; wiara po stronie popytu spadła, tworząc błędne koło. Ale nadal będą memy w skali od 500 milionów do 1 miliarda dolarów. Vlad używa tylko wiodącego pojazdu na Solanie do zimnego startu i nie zamieni łańcucha w łańcuch memów.
- Następnym krokiem jest nawiązanie kontaktu z regulatorami i wprowadzenie większej liczby akcji amerykańskich on-chain, celując w użytkowników spoza USA. Użytkownicy w USA to około 23 miliony, a wzrost już się zatrzymał; każdy, do kogo można dotrzeć, został osiągnięty. Krypto stanowi około 20%–25% przychodów Robinhood.
- Perspektywa pracownika: łańcuch nie jest najwyższym priorytetem firmy. Firma prowadzi równolegle wiele linii biznesowych (karty kredytowe, konto Trumpa, konta emerytalne i wcześniej rynki predykcyjne), a ta, która radzi sobie dobrze, dostaje więcej ludzi. Vlad publicznie i wyraźnie wymienia łańcuch jako priorytet, ale pracownicy nie są zbyt optymistycznie nastawieni.
- Dlaczego umiędzynarodowienie nigdy się nie powiodło: W 2021 roku, gdy wejście do Wielkiej Brytanii było bliskie sukcesu, zostało odcięte w ostatnich dniach, ponieważ lokalny rynek nie pozwalał na model PFOF; po incydencie GME energia przesunęła się na infrastrukturę; wznowiono w latach 2024–25, a produkty krypto zostały już wypchnięte do Europy. Sprzeczność polega na tym: użytkownicy w USA nie potrzebują łańcucha, podczas gdy w miejscach takich jak Europa, które potrzebują łańcucha, marka Robinhood jest słaba. Dopiero gdy ten problem zostanie rozwiązany, łańcuch może przynieść znaczne przychody.
WY
- Instytucje patrzą na przychody i marżę zysku. Stawki opłat za akcje spot wyglądają brzydko, a tradycyjne domy maklerskie również polegają na opcjach 0DTE, aby podnieść marże zysku; poleganie tylko na emisji i obrocie utrudnia utrzymanie zespołu.
- RWA meme niekoniecznie jest najlepszą odpowiedzią, ale jest wyobrażeniem o wybiciu się z kręgu: na bazie akcji bazowej, jeśli zmienność zostanie podniesiona, stawki opłat i częstotliwość obrotu rosną razem. Po tej fali całkiem sporo szefów tradycyjnych domów maklerskich przyszło do niego.
- Popyt detaliczny on-chain: przed IPO (ChangXin, SpaceX przed notowaniem), wysoka dźwignia (10x SK Hynix, 5x QQQ). Wolumen rynków predykcyjnych Futu eksplodował bardzo szybko, zwłaszcza kontrakty 15-minutowe.
- Gdyby był Robinhoodem, Gwiazdą Polarną byłaby marża zysku; rynki predykcyjne mają wyższy priorytet niż łańcuch, ponieważ punkty wybuchowe takie jak Mundial można bardzo szybko wypchnąć, podczas gdy łańcuchowi trudno jest stworzyć punkty wybuchowe o tej samej skali.
- Pułap memów to pułap stojących za nimi sponsorów (odnieś się do projektów związanych z Telegramem o wartości około 2 miliardów dolarów), a ostatecznie musi zostać przekonwertowany na budżet marketingowy i przychody. Logika poprawy marży zysku poprzez podniesienie zmienności ma bardzo wysoki pułap, ale poprawna odpowiedź jeszcze się nie pojawiła.
Tron
- Łańcuch Robinhood ma silny efekt zewnętrzny, ale sądząc po adresach on-chain, większość użytkowników migrowała z innych łańcuchów, a nowych użytkowników nie ma wielu.
- Zakupy akcji na BSC pochodzą głównie z farmienia punktów Alpha i arbitrażu; zakupy akcji napędzane memami są bardzo nieliczne, a ludzie, którzy naprawdę chcą kupować akcje, mogą to rozwiązać, otwierając konto akcji amerykańskich.
- Prawdziwą korzyścią kampanii memów akcyjnych jest przyspieszenie integracji ekosystemu: launchpad, App Store, pożyczki i inne partnerstwa zostały podłączone naraz.
- Zaletą Robinhood jest to, że małe akcje amerykańskie mogą być bezpośrednio wprowadzone on-chain; ale protokoły DeFi i płynność Ethereum są trudne do zachwiania, a obecnie nie stanowi to poważnego zagrożenia dla BSC. Znaczenie łańcucha polega na braku pozwoleń.
ROZDZIAŁ 05 Firma Robinhood i wycena
5.1 Ramy maklerskie
- Brokerage = Traffic × Conversion Rate:Traffic is measured by DAU / funded accounts, and conversion rate is measured by ARPU. Where a company puts its effort shows what its goal is: issuing credit cards is to raise ARPU, while building a chain is to capture traffic.
- In the consumer sector, the areas the team is relatively confident about, besides food and beverages, are brokerages. The team's research path is: altcoins → chain → coin-chain-exchange → finance. In a few years, there may no longer be the term blockchain, only Fintech.
- The new brokerage track in seven words:liquidity, traffic, compliance. Research on Futu and Robinhood both starts from these seven words.
5.2 Thinking about Robinhood from Charles Schwab
- MAU has never exceeded 2021, and the cohort of young American users has already been fully captured.
- Revenue is split into two parts:trading revenue is clearly cyclical, surging in 2021 on Crypto and options, then falling 60%–70% in 2022–23; starting in December 2025, the Crypto business shrinks, and it is mainly supported by prediction markets. Asset revenue (net interest, asset management) has compounding characteristics, and its underlying logic is excessive dollar issuance and continuously appreciating assets.
- At Charles Schwab, trading revenue accounted for about 70%–80% in 1993–2000, while Robinhood is now about 60%. In the long run, trading revenue definitely has a ceiling, and the biggest long-term beta is assets. What Charles Schwab captured was the baby boomer generation and internet traffic, while what Robinhood captured is millennials and the mobile internet.
- Traffic first, liquidity closes the loop. From the perspective of asset revenue, Robinhood is a growth stock; from the perspective of trading revenue, it is a cyclical stock.
- The stage when Charles Schwab truly generated excess returns relative to the S&P was 1994–2000, during the period of rapid growth in users and trading revenue; after that, asset revenue increased, but it no longer generated excess returns.
5.3 Investment Approach
- YJ:Robinhood will become the only super finance app for all in the United States over the next 10–20 years, but it follows the U.S. stock market, and now is not a good entry point; you have to wait until the U.S. stock market falls sharply and trading volume shrinks before buying.
5.4 Valuation Page
| Kluczowe wskaźniki | Obecny zakres w prezentacji | Prognoza / Odniesienie |
|---|---|---|
| Liczba finansowanych kont | 13,5 miliona | Około 32–33 milionów w ciągu najbliższych dwóch lat (liczone według konta, nie według użytkownika) |
| ARPU | Około 187 USD | Około 300 USD; pułap Charlesa Schwaba to około 1000 USD |
| Przychody | Prawie 5 miliardów USD w 2025 roku | Do około 10 miliardów USD w ciągu 2 lat, maksymalnie nie więcej niż 3 lata |
| Pułap kapitalizacji rynkowej | Obecnie 107,2 miliarda USD | Około 300 miliardów USD w najszaleńszym okresie dla brokerów (skorygowane o inflację) |
- Jeśli internacjonalizacja zostanie zablokowana, głównym motorem jest poprawa ARPU (emitowanie kart bankowych zasadniczo polega na praniu istniejących użytkowników).
- Od teraz, przy każdym raporcie kwartalnym, wystarczy spojrzeć na cztery liczby: liczba użytkowników, ARPU, przychody i odpowiadająca im kapitalizacja rynkowa.
ROZDZIAŁ 06 Widoki na miejscu i portfel
6.1 Zgodność z przepisami jako linia podziału
- Spójrz na te platformy z trzech wymiarów: ruch, płynność i realizacja zespołu. Skup się na zgodności z przepisami: jeśli Demokraci dojdą do władzy w wyborach śródokresowych, mogą uderzyć w niezgodne z przepisami giełdy, stwarzając ryzyko czarnego łabędzia. Niezgodne z przepisami są używane do zwiększania ostrości (Hyperliquid, Binance), szybko się skalują, są wysoce wydajne i mają krótkoterminową alfę.
- Powody wyboru tych czterech platform: RWA to zasadniczo stare aktywa i homogenizacja; aktywa nie mają zróżnicowania, więc zgodność platformy z przepisami, marka i płynność będą koncentrować się wokół liderów.
6.2 Portfel
| Gość | Kombinacja wyrażona na miejscu | Logika |
|---|---|---|
| HB | BTC + Circle | Sprowadzony do najbardziej fundamentalnego poziomu, blockchain ma tylko dwa biznesy: BTC i stablecoiny; w Crypto timing ma większe znaczenie niż wybór akcji, wykonując kilka kupna i sprzedaży na cykl. |
| YJ | BTC + Circle + HOOD | HOOD to oryginalna akcja, podatki są zbyt wysokie, więc nie sprzedaję; nowe pozycje powinny poczekać na duży spadek amerykańskiego rynku akcji; cele on-chain ETH, UNI, Lighter, Pulse można wszystkie trochę kupić, różnice alfa nie są duże. |
| Kacey | Ethereum + Circle | Przyrostowy wzrost Robinhood leży w internacjonalizacji i on-chain, nowa płynność napływa z Ethereum i USDC; Hood Chain używa architektury Arbitrum, nie ma natywnego tokena, może przynieść wzrost przyrostowy. |
| Vision | "All in on Ethereum" | Infrastruktura taka jak sekwencery, OP Stack, Arbitrum Orbit z lat 2022–24 jest realizowana na RWA; technologia poczyniła postępy, ale wyceny nie wzrosły, zwróć uwagę na aktualizację Glamsterdam. Materiał wspomina również, że Robinhood płaci około 10% opłat na rzecz Arbitrum. |