Przegląd
Bullish i Equiniti utworzyły Koalicję Tokenów Sponsorowanych przez Emitenta, a wśród jej pierwszych uczestników znalazły się Alpaca, Apex Fintech Solutions i DriveWealth, łącząc firmy z obszaru handlu, brokerstwa i infrastruktury akcjonariuszy, aby rozwiązać jedno z największych nierozstrzygniętych pytań w tokenizowanych akcjach: czy posiadanie tokena powiązanego z akcją powinno wiązać się z takimi samymi prawami prawnymi i ekonomicznymi jak posiadanie akcji bazowej.
Ogłoszona 24 września 2026 r. koalicja planuje opracowanie standardów technicznych, infrastruktury rynkowej i ram operacyjnych dla tokenizowanych papierów wartościowych sponsorowanych przez emitenta. Jej głównym założeniem jest to, że modernizacja blockchain powinna zachować relację między spółkami publicznymi a ich akcjonariuszami. W tym modelu tokenizowany papier wartościowy może być bezpośrednio połączony z autorytatywnym rejestrem akcjonariuszy emitenta, co pomaga zachować prawa głosu, uprawnienia do działań korporacyjnych i ochronę inwestorów, jednocześnie umożliwiając aktywowi interakcję z infrastrukturą rynkową opartą na blockchainie.
Inicjatywa ta jest branżową grupą roboczą, a nie regulatorem, a uczestnictwo jest niewiążące. Nie ustanowiła obowiązkowego standardu tokenizacji ani nie wymagała od spółek emisji akcji na blockchainie. Jej znaczenie leży gdzie indziej: w miarę rozwoju handlu tokenizowanymi akcjami branża zaczyna zajmować się warstwą prawnej własności, która kryje się za tokenem. Kolejny etap tokenizacji może zatem zależeć mniej od tego, czy akcja może przenieść się onchain, a bardziej od tego, czy prawa akcjonariuszy mogą przenieść się wraz z nią.
Najważniejsze wnioski
- Bullish i Equiniti uruchomiły Koalicję Tokenów Sponsorowanych przez Emitenta 24 września.
- Alpaca, Apex Fintech Solutions i DriveWealth są wśród jej pierwszych uczestników.
- Koalicja koncentruje się na tokenizowanych papierach wartościowych sponsorowanych przez emitenta, powiązanych z autorytatywnymi rejestrami akcjonariuszy.
- Jej celem jest zachowanie praw własności, działań korporacyjnych i ochrony inwestorów przy jednoczesnej modernizacji infrastruktury rynkowej.
- Grupa jest dobrowolna i nie ma uprawnień regulacyjnych.
Dlaczego utworzono Koalicję Tokenów Sponsorowanych przez Emitenta?
Tokenizowane akcje mają problem z własnością
Szybki rozwój tokenizowanych akcji ujawnił fundamentalną słabość niektórych istniejących modeli: aktyw cyfrowy może śledzić cenę akcji spółki, nie czyniąc posiadacza tokena akcjonariuszem tej spółki. Produkty syntetyczne, struktury dłużne zabezpieczone i inne pośrednie reprezentacje mogą zapewnić użyteczną ekspozycję ekonomiczną, ale niekoniecznie przenoszą prawa głosu, formalną własność lub bezpośrednie uprawnienia do działań korporacyjnych.
Koalicja Tokenów Sponsorowanych przez Emitenta opiera się na poglądzie, że tokenizowane publiczne papiery wartościowe powinny zachować tradycyjną relację emitent-akcjonariusz, a nie zastępować ją niepowiązanym roszczeniem umownym. W modelu sponsorowanym przez emitenta reprezentacja blockchain jest połączona z uznaną infrastrukturą własności, w tym z autorytatywnym rejestrem akcjonariuszy. Technologia zmienia sposób, w jaki papier wartościowy może być reprezentowany i przenoszony, podczas gdy relacja prawna między spółką a inwestorem pozostaje nienaruszona.
To rozróżnienie staje się coraz ważniejsze wraz ze wzrostem wolumenów handlu tokenizowanymi akcjami. Gdy tokeny powiązane z akcjami były małymi produktami eksperymentalnymi, ekspozycja cenowa była często dominującym względem. Jeśli jednak tokenizowane papiery wartościowe mają stać się częścią głównego nurtu rynków kapitałowych, inwestorzy i emitenci muszą wiedzieć, kto prawnie posiada papier wartościowy, kto otrzymuje dywidendę, kto może głosować i jak zmiany własności są odzwierciedlane, gdy tokeny przemieszczają się między portfelami.
Koalicja zajmuje się zatem problemem głębszym niż przepustowość blockchaina czy godziny handlu. Próbuje dostosować cyfrowe posiadanie do uznanej własności papierów wartościowych.
Czym są tokenizowane papiery wartościowe sponsorowane przez emitenta?
Token jest połączony z emitentem, a nie tylko śledzi akcję
Tokenizowane papiery wartościowe sponsorowane przez emitenta mają na celu reprezentowanie akcji poprzez model uznany przez emitenta i połączony z oficjalnymi rejestrami własności. Celem nie jest jedynie stworzenie tokena ERC-20, którego cena podąża za notowaną akcją; chodzi o zapewnienie, że cyfrowa reprezentacja pozostaje częścią infrastruktury akcjonariuszy spółki.
To tworzy fundamentalną różnicę w stosunku do syntetycznej ekspozycji na akcje. Token syntetyczny może odnosić się do Tesli lub Nvidii, podczas gdy roszczenie prawne inwestora ostatecznie dotyczy pośrednika lub emitenta produktu. Tokenizowana akcja sponsorowana przez emitenta może być natomiast zaprojektowana tak, aby własność pozostawała powiązana z rzeczywistym emitentem i rejestrem akcjonariuszy.
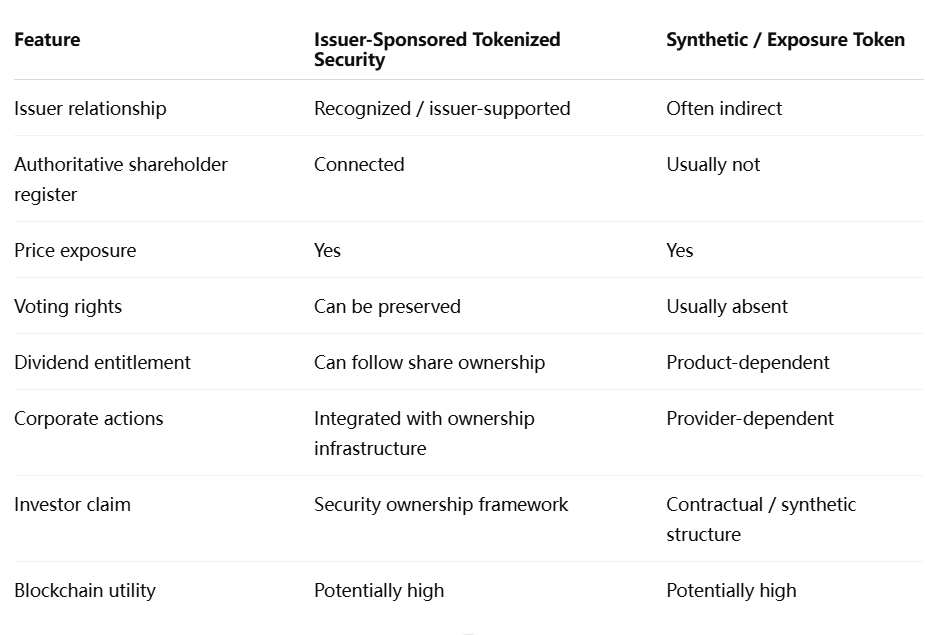
Kluczowe sformułowanie to może być zachowane. Sama tokenizacja nie tworzy automatycznie praw głosu ani praw do dywidendy. Prawa te wynikają ze struktury prawnej papieru wartościowego oraz związku między zapisami blockchain a autorytatywnymi rejestrami własności.
Dlatego właśnie skupienie koalicji na infrastrukturze rynkowej ma znaczenie. Inteligentny kontrakt może udowodnić, kto kontroluje adres blockchain, ale prawo papierów wartościowych i rejestry korporacyjne określają, czy posiadacz tego adresu jest uznawany za akcjonariusza.
Czy posiadanie tokena akcji automatycznie oznacza posiadanie akcji?
Własność blockchainowa i własność prawna to oddzielne warstwy
Nie. Posiadanie tokena samo w sobie nie ustanawia bezpośredniej własności referencyjnej spółki publicznej. Kontrakt tokena może rejestrować własność aktywa cyfrowego z matematyczną pewnością, jednocześnie mówiąc stosunkowo niewiele o relacji prawnej między tym aktywem a spółką, której ticker pojawia się na ekranie.
Ta różnica staje się wyraźniejsza podczas zdarzeń, które nie mają nic wspólnego z codziennym handlem. Rozważmy głosowanie akcjonariuszy, dywidendę gotówkową, ofertę przejęcia lub fuzję. Produkt syntetyczny może zrekompensować inwestorom ekonomicznie niektóre z tych zdarzeń, ale posiadacz tokena może nadal nie mieć prawa do głosowania lub bezpośredniej komunikacji z emitentem. W strukturze sponsorowanej przez emitenta, powiązanej z oficjalnym rejestrem, te prawa mogą potencjalnie podążać za tokenizowanym papierem wartościowym bardziej bezpośrednio.
Ta różnica wpływa również na ryzyko niewypłacalności i ryzyko pośrednika. Pośredni token może zależeć od platformy, która nadal prawidłowo posiada lub zarządza akcjami bazowymi. Odpowiednio zaprojektowany model sponsorowany przez emitenta ma na celu zmniejszenie luki między reprezentacją blockchainową a samą uznaną własnością.
To najsilniejszy argument strategiczny koalicji: tokenizowany kapitał własny powinien unowocześnić szynę własności, a nie jedynie stworzyć kolejną warstwę instrumentów pochodnych na istniejących akcjach.
Dlaczego rejestr akcjonariuszy ma znaczenie?
Rynki kapitałowe zależą od czegoś więcej niż realizacji transakcji
Rejestr akcjonariuszy to autorytatywny zapis używany do identyfikacji uznanych posiadaczy i administrowania procesami związanymi z własnością. Ta infrastruktura może wydawać się przyziemna w porównaniu z handlem blockchainowym, ale stanowi podstawę dywidend, komunikacji z akcjonariuszami, głosowania przez pełnomocnika i działań korporacyjnych.
Blockchain może uczynić aktywo zbywalnym 24/7, ale spółka publiczna nadal musi wiedzieć, kto jest uprawniony do uczestnictwa w tych zdarzeniach. Jeśli token zmienia portfele, podczas gdy autorytatywny zapis się nie zmienia, oba systemy mogą się rozchodzić. Rozwiązanie tego problemu synchronizacji jest konieczne, zanim akcje onchain będą mogły odtworzyć pełną funkcjonalność tradycyjnej własności.
Rola Equiniti jest zatem ważna. Jako dostawca usług transferowych i usług dla akcjonariuszy, działa dokładnie w tej części rynku, która odpowiada za rejestry własności i działania korporacyjne. Jej model tokenizacji wyraźnie opisuje rejestr akcjonariuszy jako prawny zapis własności, podczas gdy blockchain funkcjonuje jako warstwa automatyzacji i reprezentacji.
Ta architektura jest celowo bardziej konserwatywna niż idea zastąpienia każdego tradycyjnego zapisu blockchainem bez pozwolenia. Zamiast tego model próbuje połączyć programowalne aktywa z istniejącą infrastrukturą prawną i pozwolić obu systemom ewoluować razem.
Działania korporacyjne to trudniejszy problem niż handel
Wiele debat o tokenizacji koncentruje się na szybszym rozliczaniu i handlu 24/7, ponieważ te korzyści są łatwe do wykazania. Działania korporacyjne są znacznie trudniejsze. Podział akcji zmienia liczbę wyemitowanych papierów wartościowych, fuzja może zmienić lub anulować istniejące akcje, oferta przejęcia wymaga komunikacji z uprawnionymi posiadaczami, a dywidenda musi dotrzeć do właściwych inwestorów na podstawie daty ustalenia prawa.
Aby tokenizowane papiery wartościowe sponsorowane przez emitenta funkcjonowały w skali instytucjonalnej, te zdarzenia muszą być dokładnie propagowane zarówno w tradycyjnych, jak i blockchainowych zapisach. Wyzwanie nie polega tylko na synchronizacji technicznej; system musi również spełniać prawo papierów wartościowych, wymogi sprawozdawczości podatkowej, wymogi identyfikacji i komunikacji z inwestorami.
Dlatego tokenizacji nie można oceniać wyłącznie przez szybkość transakcji. Rynek może wykonać swap tokenów w kilka sekund, jednocześnie wciąż brakując infrastruktury wymaganej do administrowania publicznym papierem wartościowym przez cały jego cykl życia.
Dlaczego Bullish, Equiniti, Alpaca, Apex i DriveWealth są istotne?
Koalicja łączy różne części cyklu życia papierów wartościowych
Miks uczestników jest ważniejszy niż liczba zaangażowanych firm. Bullish wnosi infrastrukturę handlu aktywami cyfrowymi, podczas gdy Equiniti reprezentuje wiedzę specjalistyczną w zakresie agenta transferowego i rejestru akcjonariuszy. Alpaca, Apex Fintech Solutions i DriveWealth działają w obszarze brokerstwa, depozytu i infrastruktury rynkowej, dając grupie ekspozycję na wiele funkcji, które znajdują się między emitentem a inwestorem.
Odzwierciedla to rzeczywistość, że tokenizowane papiery wartościowe nie mogą skalować się wyłącznie poprzez protokół blockchain. Emisja, rejestry własności, depozyt, handel, rozliczanie, zgodność i płynność to odrębne funkcje, a każda z nich ma istniejące wymogi prawne i operacyjne.
Koalicja początkowo planuje skupić się na ochronie praw emitentów i akcjonariuszy, budowaniu interoperacyjności, rozwijaniu infrastruktury adopcyjnej i tworzeniu szerszego ekosystemu rynkowego. Oczekuje również oceny architektur inteligentnych kontraktów, standardów interoperacyjności, wymogów regulacyjnych i pilotażowych produktów. Są to cele eksploracyjne, a nie ukończone standardy.
To rozróżnienie powinno pozostać jasne. Koalicja nie stworzyła jeszcze uniwersalnej specyfikacji technicznej dla tokenizowanych akcji, a przystąpienie do niej nie zobowiązuje uczestnika do emisji, notowania ani zapewniania płynności dla jakiegokolwiek papieru wartościowego.
Dlaczego koalicja powstaje teraz?
Polityka SEC przesunęła branżę z teorii w stronę implementacji
Czas jest istotny. Koalicja została uruchomiona tydzień po tym, jak SEC wprowadziła swoje pięcioletnie Zwolnienie Innowacyjne dla ograniczonego obrotu onchain kwalifikującymi się tokenizowanymi akcjami NMS. Ramy SEC wymagają, aby kwalifikujące się tokenizowane akcje zachowały te same prawa i przywileje co odpowiadające im tradycyjne akcje, zbliżając równoważność prawną do centrum debaty o tokenizacji w USA.
Koalicji nie należy opisywać jako oficjalnego ramienia tego programu SEC. Jest to niezależna inicjatywa branżowa. Jednak rozwój regulacyjny i branżowy wyraźnie dotyczy powiązanych kwestii strukturalnych: jeśli regulowane papiery wartościowe zaczną być przedmiotem obrotu za pośrednictwem infrastruktury blockchain, rynek musi określić, w jaki sposób prawa własności pozostają przypisane do tych aktywów.
Tworzy to naturalną progresję na rynku tokenizacji w USA. Wcześniejszy rozwój koncentrował się na udowodnieniu, że papiery wartościowe mogą być emitowane cyfrowo. Nowsze produkty DEX i brokerskie pokazały, że tokeny powiązane z akcjami mogą być przedmiotem obrotu. Regulacje i infrastruktura branżowa zwracają się teraz ku trudniejszemu problemowi zachowania praw akcjonariuszy, gdy te papiery wartościowe przemieszczają się między systemami tradycyjnymi a blockchain.
Ta sekwencja sugeruje, że tokenizacja wchodzi w bardziej dojrzałą fazę, w której architektura prawna staje się równie ważna jak architektura techniczna.
Interoperacyjność może być najtrudniejszym problemem technicznym
Tokenizowane i tradycyjne akcje muszą pozostać zsynchronizowane ekonomicznie
Tokenizacja sponsorowana przez emitenta nie oznacza, że konwencjonalna infrastruktura papierów wartościowych zniknie z dnia na dzień. Bardziej realistyczną strukturą w krótkim okresie jest współistnienie: tradycyjne akcje pozostają w ustalonych systemach, podczas gdy tokenizowane reprezentacje krążą w sieciach blockchain.
Tworzy to wymóg interoperacyjności. Jeśli inwestor przenosi papier wartościowy z konwencjonalnego depozytu do formatu tokenizowanego — lub odwrotnie — całkowity rejestr własności musi pozostać dokładny i nie może dojść do podwójnej emisji. Działania korporacyjne również muszą docierać do obu form w spójny sposób.
Koalicja wyraźnie wskazuje interoperacyjność między tradycyjną infrastrukturą rozliczeniową i clearingową, sieciami blockchain, modelami tokenów opakowanych i powstającymi ramami tokenów uprawnień jako priorytet. Rozwiązanie tego problemu jest niezbędne, ponieważ fragmentaryczne reprezentacje tej samej akcji mogłyby tworzyć ryzyko uzgodnienia, a nie je zmniejszać.
Najsilniejsza architektura tokenizacji może zatem być tą, która zapewnia niezawodne przemieszczanie się między systemami starszej generacji a blockchain, a nie tą, która próbuje natychmiast wyeliminować starszą infrastrukturę.
Co może spowolnić tokenizację sponsorowaną przez emitenta?
Udział emitenta może być większym ograniczeniem niż przepustowość blockchain
Modele sponsorowane przez emitenta wymagają udziału spółek publicznych lub przynajmniej uznania struktury. Może to poprawić jasność prawną, ale może spowolnić pokrycie aktywów w porównaniu z platformami stron trzecich zdolnymi do szybkiego tworzenia syntetycznej ekspozycji na setki papierów wartościowych.
Spółki publiczne mają również niewielką zachętę do przyjęcia tokenizacji tylko dlatego, że technologia istnieje. Potrzebują wymiernych korzyści, takich jak szerszy dostęp inwestorów, niższe koszty obsługi, lepsza widoczność własności lub bardziej efektywne pozyskiwanie kapitału. Jeśli tokenizacja wprowadza dodatkową złożoność operacyjną bez dostarczania tych korzyści, adopcja może pozostać ograniczona.
Integracja agenta transferowego, zasady depozytu i standardy międzyłańcuchowe tworzą dodatkowe wyzwania. Tokenizowana akcja, która działa tylko w jednej sieci, może fragmentaryzować płynność, podczas gdy mostkowanie tego samego papieru wartościowego między wieloma sieciami wprowadza ryzyko synchronizacji i bezpieczeństwa.
Rynek stoi zatem przed kompromisem między szybkością a solidnością prawną. Produkty syntetyczne mogą skalować się szybko; papiery wartościowe sponsorowane przez emitenta mogą skalować się wolniej, ale potencjalnie oferować silniejszy fundament dla adopcji instytucjonalnej.
Perspektywa MEXC: Tokenizowane akcje wymagają kompozycyjności prawnej
Rynki kryptowalut wykazały kompozycyjność techniczną: aktywa mogą przemieszczać się między portfelami, DEX-ami, rynkami pożyczkowymi i inteligentnymi kontraktami bez konieczności odbudowywania aktywa od zera przez każdą aplikację. Tokenizowane akcje stoją teraz przed trudniejszym wyzwaniem kompozycyjności prawnej.
Papier wartościowy musi pozostać rozpoznawalny poprzez dywidendy, głosowanie, daty rejestracji i działania korporacyjne, nawet gdy przemieszcza się między programowalnymi aplikacjami finansowymi. Jeśli własność blockchain może podróżować, ale prawa akcjonariuszy nie, tokenizacja tworzy technicznie wydajny zasób z niekompletnymi ramami prawnymi.
Tokenizowane papiery wartościowe sponsorowane przez emitenta próbują wypełnić tę lukę, łącząc reprezentacje blockchain z oficjalną infrastrukturą własności. Czy stanie się to dominującym modelem, pozostaje niepewne, ale rozwiązuje problem, którego sam wolumen obrotu nie może rozwiązać.
Dla tokenizowanego rynku akcji następną przewagą konkurencyjną może więc być ani szybsze blockchainy, ani więcej notowanych tickerów. Może to być zdolność do sprawienia, by płynność, programowalność i formalna własność działały razem.
Tokenizowane akcje stają się bardziej wiarygodne, gdy prawa podążają za tokenem
Koalicja Tokenów Sponsorowanych przez Emitenta reprezentuje ważną zmianę w debacie o tokenizowanych akcjach. Bullish, Equiniti, Alpaca, Apex Fintech Solutions i DriveWealth nie tylko starają się ułatwić handel papierami wartościowymi onchain; badają infrastrukturę mającą na celu zachowanie relacji między spółkami publicznymi a inwestorami, którzy posiadają ich akcje.
To rozróżnienie jest coraz ważniejsze, gdy tokenizowane rynki akcji zyskują płynność. Token może zapewnić doskonałą ekspozycję cenową i transferowalność 24/7, pozostawiając jednocześnie inwestorowi fundamentalnie inne prawa niż konwencjonalny akcjonariusz. Tokenizacja sponsorowana przez emitenta próbuje uczynić cyfrową własność kompatybilną z autorytatywnymi rejestrami akcjonariuszy, działaniami korporacyjnymi i ochroną inwestorów.
Model ten wciąż napotyka znaczące przeszkody. Spółki publiczne muszą dostrzec wystarczającą wartość, aby uczestniczyć, infrastruktura agenta transferowego musi zintegrować się z sieciami blockchain, a rynki tokenizowane i tradycyjne muszą pozostać zsynchronizowane. Sama koalicja jest dobrowolną grupą roboczą, a nie organem regulacyjnym, więc jej standardy zyskają na znaczeniu tylko wtedy, gdy emitenci i uczestnicy rynku faktycznie je przyjmą.
Niemniej jednak kierunek jest znaczący. Pierwsza faza tokenizowanych akcji udowodniła, że ekspozycja na akcje może przenieść się onchain. Następna faza określi, czy rzeczywista własność akcjonariuszy może przenieść się wraz z nią. Jeśli tokenizowane papiery wartościowe sponsorowane przez emitenta mogą rozwiązać ten problem, tokenizacja może ewoluować z nowego formatu handlu w prawdziwą modernizację infrastruktury własności papierów wartościowych.
Źródła
https://equiniti.com/us/public/transfer-agent-services/equiniti-x-tokenization/
https://equiniti.com/us/insights/eq-views/tokenization-an-issuer-s-primer/
https://equiniti.com/us/insights/eq-views/tokenized-shares-vs-synthetic-tokens/
Zastrzeżenie dotyczące ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę swoją indywidualną sytuację.