Przegląd
Circle uruchomił Pożyczanie Zabezpieczone Aktywami Cyfrowymi dla kwalifikujących się klientów Circle Mint LLC, tworząc zintegrowany instytucjonalny przepływ pracy, który pozwala posiadaczom Bitcoina uzyskać dostęp do płynności USDC bez konieczności sprzedaży swoich BTC. Usługa uruchomiona 21 września 2026 r. pozwala kwalifikującym się klientom zdeponować BTC, wybić Circle Wrapped Bitcoin (cirBTC), przenieść ten tokenizowany zabezpieczenie przez kontrolowany przez siebie portfel do obsługiwanych zewnętrznych rynków pożyczkowych i otrzymać pożyczone USDC bezpośrednio w Circle Mint. Przepływ pracy jest dostępny w sieciach Arc i Ethereum, a rynki obsługiwane przez Morpho zostały uwzględnione na starcie.
Struktura jest istotna, ponieważ sam Circle nie udziela po prostu konwencjonalnej pożyczki bilansowej pod zastaw Bitcoinów klienta. Stopy pożyczek, wymogi dotyczące zabezpieczenia, progi likwidacji i dostępna płynność są określane przez obsługiwany zewnętrzny rynek pożyczkowy. Zamiast tego Circle integruje przechowywanie BTC, emisję cirBTC, zabezpieczenie DeFi i dystrybucję USDC w jeden instytucjonalny przepływ pracy.
To zmienia rolę ekonomiczną, jaką Bitcoin może odgrywać dla instytucjonalnego posiadacza. BTC może pozostać częścią długoterminowej strategii skarbowej, jednocześnie wspierając krótkoterminową płynność w dolarach. Jednak takie rozwiązanie nie eliminuje ryzyka: opakowanie wprowadza zależności związane z przechowywaniem i tokenizacją, pożyczanie tworzy dźwignię, a spadek wartości BTC może wywołać likwidację zgodnie z zasadami wybranego rynku pożyczkowego.
Znaczenie pożyczania zabezpieczonego Bitcoinem nie polega więc wyłącznie na tym, że instytucje mogą pożyczać pod zastaw BTC. Chodzi o to, że BTC, opakowane zabezpieczenie, płynność stablecoinów i kredyt onchain są coraz częściej łączone w jeden stos zarządzania kapitałem.
Najważniejsze wnioski
- Kwalifikujący się klienci Circle Mint LLC mogą teraz wykorzystywać BTC do uzyskania dostępu do płynności USDC poprzez zintegrowany przepływ pracy.
- BTC jest konwertowany na cirBTC zabezpieczony w stosunku 1:1, zanim zostanie dostarczony do obsługiwanych zewnętrznych rynków pożyczkowych.
- Circle nie działa jako konwencjonalny pożyczkodawca; zewnętrzne rynki określają stopy, wymogi dotyczące zabezpieczenia i progi likwidacji.
- DABB jest dostępny w sieciach Arc i Ethereum, a rynki obsługiwane przez Morpho zostały uwzględnione na starcie.
- Większa szansa polega na przekształceniu instytucjonalnych zasobów BTC w produktywne zabezpieczenie bez konieczności ich całkowitej sprzedaży.
Jak właściwie działa pożyczanie zabezpieczone Bitcoinem w Circle?
Produkt łączy kilka istniejących funkcji finansowych w jeden przepływ pracy
Produkt Circle Digital Asset-Backed Borrowing zaczyna się od natywnego BTC. Kwalifikujący się klient Circle Mint LLC deponuje Bitcoina i wybija równoważną ilość cirBTC, opakowanego aktywa Bitcoin Circle. Klient może następnie przenieść cirBTC przez kontrolowany przez siebie portfel do obsługiwanego zewnętrznego rynku pożyczkowego, zastawić go jako zabezpieczenie i pożyczyć USDC, które mogą być dostarczone bezpośrednio do Circle Mint.
Poszczególne komponenty nie są całkowicie nowe. Wrapped Bitcoin istnieje od lat, protokoły DeFi już akceptują kryptowaluty jako zabezpieczenie, a pożyczki stablecoinowe są dobrze ugruntowane. Innowacją jest integracja operacyjna. Użytkownicy instytucjonalni nie muszą już niezależnie koordynować przechowywania BTC, emisji opakowanych tokenów, protokołu pożyczkowego i powrotu płynności stablecoinów do środowiska konta przedsiębiorstwa.
Ma to znaczenie, ponieważ adopcja instytucjonalna często zależy mniej od tego, czy transakcja jest technicznie możliwa, a bardziej od tego, czy przepływ pracy może być kontrolowany, monitorowany i uzgadniany przez zespoły skarbowe i ds. ryzyka. Łącząc Circle Mint, cirBTC i zewnętrzne rynki pożyczkowe, Circle próbuje sprawić, by pożyczanie onchain przypominało jednolitą usługę finansową, a nie sekwencję niepowiązanych operacji DeFi.
Czy Circle bezpośrednio pożycza USDC pod zastaw BTC?
Nie w konwencjonalnym sensie. Circle wyraźnie stwierdza, że zabezpieczenie klienta jest dostarczane do obsługiwanych zewnętrznych protokołów pożyczkowych, podczas gdy stopy pożyczek, wymogi dotyczące zabezpieczenia, progi likwidacji, płynność i dostępność są określane przez wybrany rynek. Rynki obsługiwane przez Morpho były dostępne na starcie, a Circle wskazuje, że z czasem mogą być obsługiwane dodatkowe rynki i platformy zewnętrzne.
To rozróżnienie jest kluczowe dla oceny ryzyka. Klient Circle Mint może korzystać z infrastruktury Circle, aby wejść i wyjść z przepływu pracy, ale warunki ekonomiczne pożyczki nie są ustalane wyłącznie przez Circle. Protokół pożyczkowy, rynek zabezpieczenia i dostępna płynność określają, ile USDC można pożyczyć i na jakich warunkach zabezpieczenie może zostać zlikwidowane.
Dla instytucji należyta staranność nie może więc kończyć się na Circle. Zespoły ds. ryzyka muszą rozumieć zarówno strukturę opakowanego BTC, jak i konkretny zewnętrzny rynek, na którym odbywa się pożyczanie.
Dlaczego BTC musi najpierw stać się cirBTC?
Natywny Bitcoin nie może bezpośrednio wejść do inteligentnych kontraktów Ethereum lub Arc
Bitcoin jest wysoce płynny i powszechnie uznawany za cyfrowe zabezpieczenie, ale natywny BTC istnieje w sieci Bitcoin i nie może być bezpośrednio wprowadzony do inteligentnych kontraktów Ethereum lub Arc. Protokół pożyczkowy w tych sieciach potrzebuje zatem tokenizowanej reprezentacji, która może współdziałać z programowalnym zabezpieczeniem i logiką likwidacji.
cirBTC pełni tę funkcję. Circle twierdzi, że każdy cirBTC jest zabezpieczony 1:1 przez natywnego BTC, a rezerwy są niezależnie weryfikowalne onchain. Circle twierdzi również, że bazowy BTC jest chroniony przez Circle National Trust i przechowywany oddzielnie od aktywów korporacyjnych Circle.
Wrapper skutecznie oddziela ekonomiczne zabezpieczenie aktywa od środowiska, w którym można go używać. Natywny BTC pozostaje zabezpieczony w depozycie w sieci Bitcoin, podczas gdy cirBTC przemieszcza się przez inteligentne kontrakty w obsługiwanych sieciach. Dzięki temu Bitcoin staje się użyteczny w przepływach pracy związanych z kredytem, rozliczeniami i handlem, których bazowa sieć Bitcoin nie obsługuje natywnie.
Ta funkcjonalność wiąże się z dodatkową zależnością. Posiadanie natywnego BTC wiąże się z ryzykiem sieci Bitcoin i ryzykiem depozytowym; posiadanie cirBTC wymaga również zaufania do emisji, wykupu, zarządzania rezerwami i struktury depozytowej wrappera. Wrapped Bitcoin poprawia więc komponowalność, dodając jednocześnie warstwę ryzyka kontrahenta i ryzyka operacyjnego.
Jak działa przepływ pożyczkowy Circle?
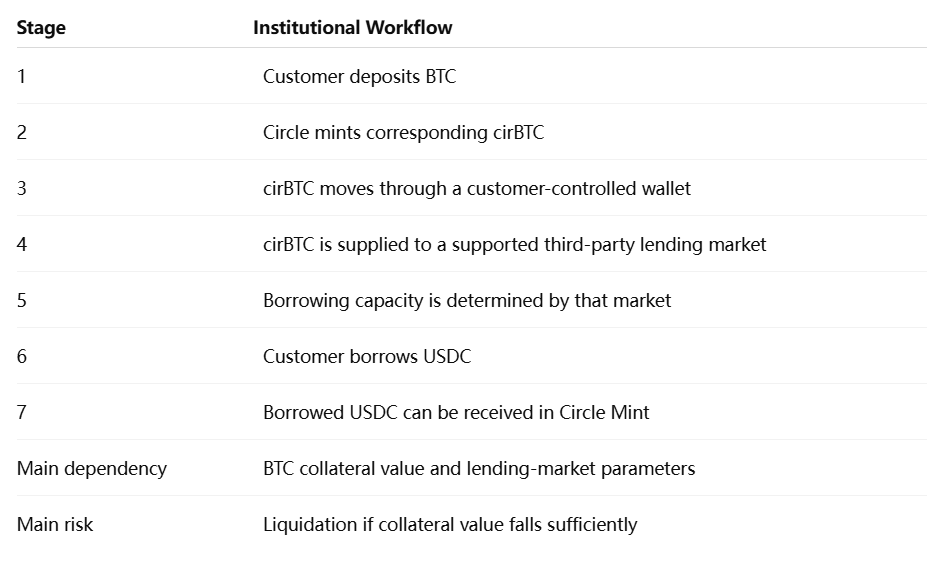
Przepływ pokazuje, dlaczego opisanie produktu po prostu jako „pożyczki Bitcoin Circle” jest niepełne. Circle dostarcza infrastrukturę łączącą aktywa i użytkownika, podczas gdy warstwa kredytowa pozostaje onchain i zależy od konkretnego rynku.
Dlaczego instytucja pożyczyłaby przeciwko BTC zamiast go sprzedawać?
Zabezpieczenie oddziela potrzeby płynnościowe od decyzji inwestycyjnych
Instytucja posiadająca BTC może potrzebować płynności w dolarach, nie chcąc zmniejszać swojej pozycji w Bitcoinie. Skarbiec może potrzebować kapitału obrotowego, animator rynku może potrzebować dodatkowej płynności rozliczeniowej, a firma handlowa może potrzebować USDC do wykorzystania na rynkach aktywów cyfrowych. Sprzedaż BTC rozwiązuje problem płynności, ale zmienia również ekspozycję rynkową instytucji.
Pożyczanie zabezpieczone Bitcoinem tworzy inną opcję. Instytucja może utrzymać ekspozycję ekonomiczną na BTC, jednocześnie zastawiając wrapped asset jako zabezpieczenie dla USDC. Jeśli pożyczona płynność jest wykorzystywana produktywnie, a zabezpieczenie pozostaje wystarczająco nadzabezpieczone, skarbiec może uzyskać dostęp do dolarów bez trwałego pozbywania się pozycji w Bitcoinie.
To standardowy pomysł w tradycyjnych finansach. Papiery wartościowe, obligacje rządowe i inne aktywa rutynowo służą jako zabezpieczenie finansowania. Zmienia się możliwość umieszczenia Bitcoina w porównywalnym, programowalnym przepływie kredytowym.
Jednak „bez sprzedaży BTC” nie należy mylić z „bez ryzyka dla BTC”. Gdy aktywo zostanie zastawione, wystarczająco duży spadek ceny Bitcoina może doprowadzić do likwidacji. Pożyczkobiorca może uniknąć dobrowolnej sprzedaży na początku transakcji, tylko po to, by później stanąć w obliczu przymusowej sprzedaży, jeśli wymogi dotyczące zabezpieczenia zostaną naruszone.
Pożyczanie zabezpieczone Bitcoinem wprowadza dźwignię do zasobów skarbowych
Rozważmy instytucję posiadającą 10 milionów dolarów w BTC, która pożycza przeciwko nim 5 milionów dolarów w USDC. Na początku zabezpieczenie może wydawać się komfortowo powyżej długu. Jeśli jednak Bitcoin spadnie o 30%, wartość zabezpieczenia spada do 7 milionów dolarów, podczas gdy zobowiązanie w USDC pozostaje w przybliżeniu niezmienione przed odsetkami. Efektywny wskaźnik loan-to-value gwałtownie rośnie, mimo że instytucja nie podjęła żadnych dodatkowych działań.
Dlatego wymogi dotyczące zabezpieczenia i progi likwidacji mają tak samo duże znaczenie jak sama możliwość pożyczania. Circle wyraźnie zauważa, że parametry te są określane przez wybrany rynek zewnętrzny i mogą się zmieniać.
Dla instytucjonalnych zespołów skarbowych produktywne zabezpieczenie jest wartościowe tylko wtedy, gdy dźwignią można zarządzać w warunkach stresowych. Istotną miarą ryzyka nie jest więc jedynie to, ile USDC można pożyczyć, ale to, jak dużą zmienność ceny BTC pozycja może wytrzymać, zanim likwidacja stanie się prawdopodobna.
Dlaczego Arc i Ethereum mają znaczenie?
Ethereum zapewnia istniejącą płynność DeFi
Ethereum oferuje dojrzałe środowisko dla kredytu onchain. Rynki pożyczkowe, zdecentralizowane giełdy, płynność stablecoinów i instytucjonalne produkty tokenizacyjne już tam działają, co czyni je naturalnym miejscem dla zabezpieczenia cirBTC. Circle uruchomiło cirBTC na Ethereum w czerwcu 2026 roku, opisując tę sieć jako rynek, na którym instytucjonalne DeFi i infrastruktura aktywów tokenizowanych osiągnęły już znaczącą skalę.
Dla instytucji istniejąca płynność ma kluczowe znaczenie. Wrapped asset BTC ma ograniczoną użyteczność, jeśli nie ma wiarygodnych miejsc gotowych przyjąć go jako zabezpieczenie. Ethereum daje cirBTC dostęp do ugruntowanego ekosystemu, w którym pożyczanie, handel i rozliczenia mogą wzajemnie na siebie oddziaływać.
Wadą jest to, że instytucje nadal muszą działać w infrastrukturze kontrolowanej przez wiele niezależnych protokołów. Circle może usprawnić przepływ wejścia i wyjścia, ale nie może wyeliminować ryzyka rynkowego i ryzyka inteligentnych kontraktów zewnętrznych aplikacji.
Arc tworzy bardziej zintegrowany stos natywny dla Circle
Arc dodaje inny wymiar strategiczny. Circle uruchomił mainnet Arc 16 września 2026 r. jako otwarty Layer 1 zaprojektowany dla rynków finansowych i przepływu pieniędzy w czasie rzeczywistym, z natywną integracją z szerszą platformą Circle.
Ponieważ cirBTC jest teraz dostępny zarówno na Arc, jak i Ethereum, Circle może połączyć kilka części swojego stosu: BTC wchodzi przez cirBTC, płynność dolara jest reprezentowana przez USDC, Circle Mint zapewnia instytucjonalne zarządzanie aktywami, a Arc zapewnia środowisko blockchain zbudowane wokół aplikacji finansowych. Obecna strona cirBTC Circle opisuje to aktywo jako dostępne w obu sieciach i zintegrowane z USDC i Circle Mint.
Nie oznacza to, że Arc automatycznie zastępuje Ethereum lub istniejące rynki DeFi. Ethereum oferuje ugruntowaną płynność i efekty sieciowe, podczas gdy Arc daje Circle większą integrację architektoniczną. Ciekawszym pytaniem jest, czy instytucje ostatecznie podzielą aktywność między głęboką płynnością DeFi stron trzecich a bardziej pionowo zintegrowanymi sieciami finansowymi.
Co odróżnia cirBTC od zwykłego posiadania BTC?
Przejrzystość rezerw jest kluczowa dla zabezpieczenia w formie opakowanej
Circle pozycjonuje cirBTC wokół zabezpieczenia 1:1 BTC, segregowanej depozytu i niezależnie weryfikowalnych rezerw. Firma korzysta z Chainlink Proof of Reserve i publikuje informacje o rezerwach, aby umożliwić kontrahentom porównanie natywnego zabezpieczenia BTC z krążącym cirBTC.
Dla opakowanego aktywa używanego jako zabezpieczenie pożyczki jest to więcej niż kwestia brandingowa. Rynki pożyczkowe potrzebują pewności, że token można wykupić, a jego zabezpieczenie pozostaje nienaruszone w okresach stresu. Jeśli opakowanie traci wiarygodność, jego wartość rynkowa może odbiegać od BTC, a likwidacje zabezpieczeń mogą przyspieszyć nawet bez większej zmiany bazowej ceny Bitcoina.
Tworzy to dwie odrębne warstwy analizy zabezpieczenia: ryzyko rynkowe samego BTC i ryzyko strukturalne opakowania. Przyjęcie instytucjonalne zależy od obu.
Jakie są główne ryzyka pożyczania zabezpieczonego Bitcoinem?
Zmienność BTC pozostaje dominującym ryzykiem ekonomicznym
Bitcoin może poruszać się o dwucyfrowe wartości procentowe w krótkich okresach, a pożyczanie pod jego zastaw zamienia te ruchy cenowe w ryzyko kredytowe. Pożyczkobiorca ma stałe lub narastające zobowiązanie w USDC, podczas gdy wartość zabezpieczenia stale się zmienia. Jeśli rynek spadnie wystarczająco szybko, protokół pożyczkowy może zlikwidować cirBTC, aby chronić pożyczkodawców.
Niebezpieczeństwo staje się większe, gdy pożyczkobiorcy działają blisko maksymalnych dozwolonych wskaźników LTV. Wyższa dźwignia odblokowuje więcej natychmiastowej płynności, ale zmniejsza ilość niekorzystnego ruchu cenowego, który pozycja może wchłonąć. Dla użytkowników instytucjonalnych konserwatywne zabezpieczenie może być zatem ważniejsze niż maksymalizacja efektywności kapitału.
Rynki działają również w sposób ciągły. Zespół ds. skarbu nie może zakładać, że ryzyko likwidacji zatrzymuje się poza godzinami bankowymi. Zautomatyzowane inteligentne kontrakty mogą reagować na ruchy cen BTC w dowolnym momencie, co sprawia, że monitorowanie i zarządzanie zabezpieczeniem są nieodłącznie dostępne 24/7.
Ryzyko związane z opakowaniem i inteligentnymi kontraktami dodaje nowe zależności
Korzystanie z cirBTC wymaga pewności, że bazowy BTC jest odpowiednio zabezpieczony, że emisja i wykup pozostają operacyjne oraz że token utrzymuje niezawodne zabezpieczenie 1:1. Struktura segregowanych rezerw Circle i system proof-of-reserve mają na celu rozwiązanie tych problemów, ale nie czynią opakowanych aktywów ekonomicznie identycznymi z natywnym BTC.
Protokół pożyczkowy strony trzeciej wprowadza kolejną warstwę ryzyka. Luka w inteligentnym kontrakcie, awaria oracle, niedobór płynności lub nieoczekiwana zmiana zarządzania mogą wpłynąć na pozycję pożyczkową, nawet jeśli sam cirBTC pozostaje w pełni zabezpieczony.
Oznacza to, że zintegrowany przepływ pracy poprawia użyteczność, ale nie sprowadza wielu warstw ryzyka do jednej. Instytucje nadal muszą osobno oceniać depozyt, tokenizację, protokół, oracle i ryzyko rynkowe.
Pożyczanie zabezpieczone Bitcoinem vs tradycyjne pożyczki kryptowalutowe
CechaTradycyjna scentralizowana pożyczka BTCPrzepływ pracy Circle DABBOriginal collateralBTCBTCOnchain reprezentacja zabezpieczeniaZwykle nie jest wymaganacirBTCMiejsce kredytuScentralizowany pożyczkodawcaObsługiwany rynek pożyczkowy strony trzeciejPożyczony aktywFiat lub stablecoinUSDCEkspozycja na inteligentne kontraktyZwykle ograniczonaTakParametry pożyczkiUstalone przez pożyczkodawcęUstalone przez wybrany rynekSiećGłównie poza łańcuchemArc / EthereumGłówna zaletaProstsza struktura dwustronnaProgramowalna, zintegrowana płynnośćDodatkowe ryzykoRyzyko kontrahenta pożyczkodawcyRyzyko opakowania + protokołu + likwidacji
Żaden model nie jest uniwersalnie lepszy. Scentralizowane pożyczanie koncentruje ryzyko w pośredniku finansowym, podczas gdy pożyczanie onchain rozdziela funkcjonalność między depozyt, tokenizację i inteligentne kontrakty. Preferencje instytucjonalne będą zależeć od przejrzystości, efektywności kapitału, traktowania prawnego i kontroli operacyjnych.
MEXC View: BTC staje się produktywnym zabezpieczeniem instytucjonalnym
Ważnym wskaźnikiem instytucjonalnej adopcji Bitcoina może być coraz częściej nie tylko to, ile BTC posiadają firmy, ale jak skutecznie to BTC może wspierać inne działania finansowe bez konieczności trwałej sprzedaży. Strategie skarbowe dotyczące aktywów cyfrowych historycznie kładły nacisk na akumulację i przechowywanie; następny etap prawdopodobnie skupi się w większym stopniu na efektywności zabezpieczenia.
Proces Circle ilustruje tę transformację. BTC zaczyna jako aktywo skarbowe, staje się cirBTC do programowalnego użytku, wspiera pożyczkę USDC poprzez rynek strony trzeciej, a następnie może zasilać płatności, rozliczenia, handel lub operacje skarbowe. Rezultatem jest struktura kapitałowa, w której Bitcoin nie jest już wyłącznie pasywnym zapasem.
Ten rozwój należy oceniać ostrożnie. Bardziej produktywne zabezpieczenie może poprawić efektywność kapitału, ale może również zwiększyć dźwignię w całym systemie aktywów cyfrowych. Najbardziej użyteczne wskaźniki będą zatem obejmować średnie wskaźniki LTV, wielkość pożyczek, częstotliwość likwidacji, głębokość rynku pożyczkowego oraz zachowanie pozycji podczas gwałtownych spadków BTC. Zrównoważona adopcja zależy od tego, czy instytucje mogą uwolnić płynność bez zamiany długoterminowych zasobów BTC w kruche, lewarowane pozycje.
Circle zamienia Bitcoina w instytucjonalny kapitał obrotowy
Produkt Circle Digital Asset-Backed Borrowing jest istotny, ponieważ łączy kilka wcześniej oddzielnych części instytucjonalnej infrastruktury aktywów cyfrowych w jeden skoordynowany proces. Uprawnieni klienci Circle Mint LLC mogą zdeponować BTC, wybić cirBTC, umieścić opakowane aktywo na wspieranych rynkach pożyczkowych stron trzecich i otrzymać USDC bez dobrowolnej sprzedaży Bitcoina zabezpieczającego pozycję.
Rozróżnienie między dostawcą infrastruktury a pożyczkodawcą pozostaje kluczowe. Circle ułatwia proces i emituje cirBTC, podczas gdy rynki pożyczkowe stron trzecich określają stopy pożyczek, wymogi dotyczące zabezpieczenia i warunki likwidacji. Oznacza to, że ryzyka produktu nie można ocenić, patrząc wyłącznie na Circle; konkretny rynek kredytowy ma równie duże znaczenie.
Szerszy rozwój jest jednak ważny. Pożyczanie zabezpieczone Bitcoinem zamienia BTC z aktywa bilansowego w programowalne zabezpieczenie, podczas gdy USDC zapewnia płynność denominowaną w dolarach potrzebną do handlu, płatności i zarządzania skarbem. Dzięki Arc i Ethereum wspierającym proces, Circle buduje pomost między rezerwami Bitcoina a łańcuchowym kredytem dolarowym.
Następnym testem będzie to, jak model zachowuje się w warunkach stresowych. Jeśli instytucje mogą stosować konserwatywne wskaźniki zabezpieczenia, utrzymywać przejrzyste pokrycie rezerw i zarządzać ryzykiem likwidacji na zmiennych rynkach, BTC może coraz bardziej integrować się z instytucjonalną infrastrukturą kredytową. Jeśli dźwignia rośnie szybciej niż kontrola ryzyka, ta sama efektywność kapitału może wzmocnić straty. Długoterminowe znaczenie pożyczania zabezpieczonego Bitcoinem będzie zatem zależeć nie od tego, ile płynności uwalnia na spokojnych rynkach, ale od tego, jak niezawodnie ta płynność przetrwa zmienne warunki.
Źródła
https://www.circle.com/blog/digital-asset-backed-borrowing-is-now-available-in-circle-mint
https://www.circle.com/blog/cirbtc-is-now-live-on-ethereum
https://www.circle.com/blog/cirbtc-a-clearer-reserve-standard-for-wrapped-btc
https://www.circle.com/blog/how-usdc-and-cirbtc-unlock-capital-efficiency
Zastrzeżenie ryzyka: Ten artykuł ma charakter wyłącznie informacyjny i nie stanowi porady inwestycyjnej. Rynek kryptowalut jest wysoce zmienny. Podejmuj decyzje ostrożnie, biorąc pod uwagę własną sytuację.