Autor: Jae, PANews
3 listopada, gdy w USA trwała zacięta walka o wybory połówkowe, na polu regulacyjnym CFTC również wybuchł „front walki”.
Rano amerykańska Komisja Handlu Kontraktami Terminowymi na Towary (CFTC) zatwierdziła wejście amerykańskich kontraktów terminowych wieczystych na akcje na regulowany rynek USA, a amerykańskie kontrakty wieczyste na akcje po raz pierwszy otrzymały wyraźne pozwolenie amerykańskiego regulatora. Po południu rozległy się strzały sprzeciwu. Capital Markets Alliance (CMA), wspierany przez tradycyjne instytucje, takie jak Chicago Board Options Exchange Group (Cboe) i Citadel Securities, złożył pozew do federalnego sądu okręgowego dla Południowego Okręgu Nowego Jorku, żądając uchylenia zatwierdzenia produktu przez CFTC.
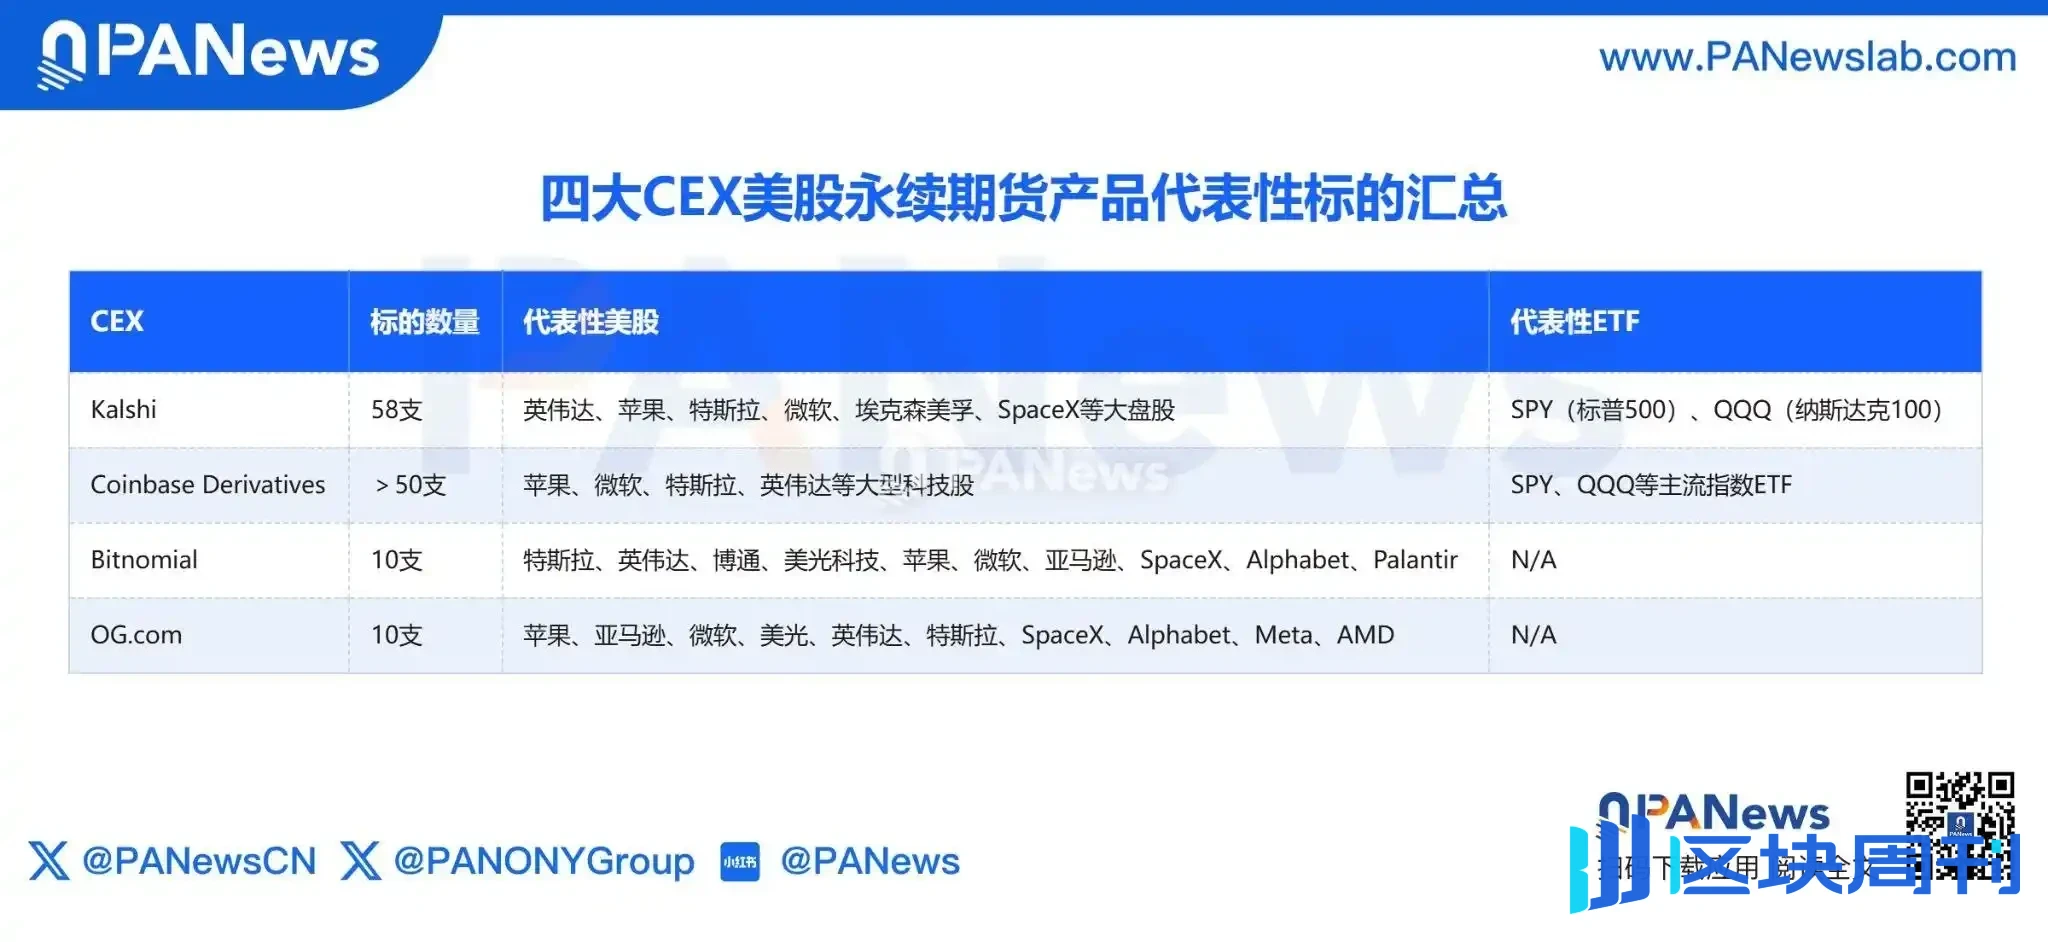
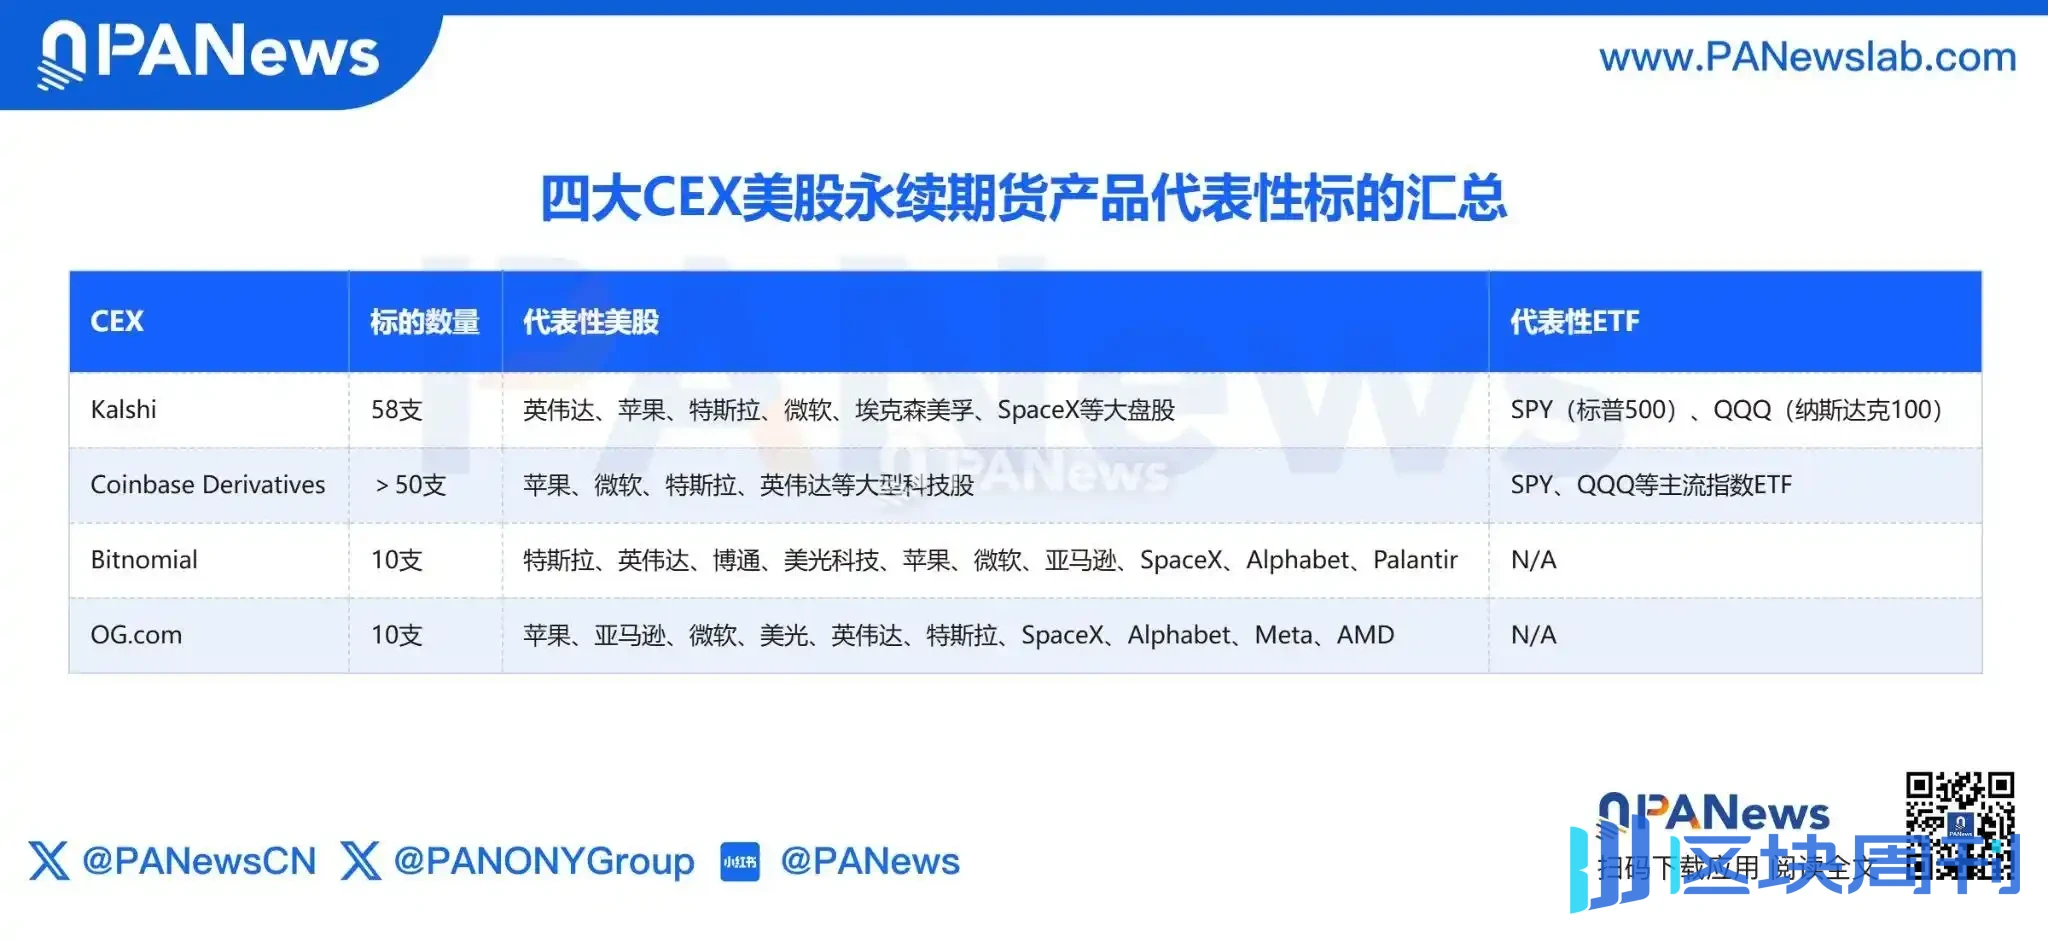
Zielone światło i blokada zderzyły się tego samego dnia, co z pewnością nie jest przypadkowym rynkowym epizodem. Wcześniej produkty amerykańskich kontraktów terminowych wieczystych na akcje czterech instytucji kryptowalutowych — Kalshi, Coinbase, Bitnomial (spółka siostrzana Kraken) i OG.com (należąca do Crypto.com) — były już w drodze. Na produktach amerykańskich kontraktów terminowych wieczystych na akcje rozgrywa się starcie starych i nowych sił.
CFTC otwiera bramę, cztery giełdy kryptowalutowe jako pierwsze przekraczają linię mety
Kontrakty wieczyste już dawno stały się najpopularniejszym narzędziem handlowym na rynku kryptowalut. Nie mają stałej daty wygaśnięcia, a mechanizm stopy finansowania zakotwicza cenę kontraktu w cenie spot. Traderzy nie muszą posiadać akcji, aby poprzez depozyt zabezpieczający zwiększyć ekspozycję na ryzyko, ale ceną jest brak statusu akcjonariusza i brak prawa głosu.
Obecnie ten mechanizm handlowy jest przenoszony na rynek amerykańskich akcji. Zwrot CFTC nie nastąpił nagle. 29 maja CFTC jako pierwsza dopuściła bitcoinowe kontrakty terminowe wieczyste BTCPERP firmy Kalshi, ustanawiając precedens. Następnie regulatorzy wydali oświadczenie polityczne dotyczące notowania kontraktów wieczystych, wskazując, że różne aktywa bazowe, takie jak akcje i metale szlachetne, wymagają „indywidualnego przeglądu”.
Następnie wnioski produktowe instytucji szybko rozprzestrzeniły się na amerykańskie akcje i ETF-y: 18 września Kalshi, Bitnomial i Coinbase Derivatives złożyły wnioski tego samego dnia; 24 września dołączyła OG.com.
Pierwsze aktywa bazowe czterech platform handlu kryptowalutami były wysoce spójne — niemal wszystkie zakotwiczone w dużych spółkach technologicznych, takich jak Nvidia, Apple, Tesla i Microsoft, oraz w głównych ETF-ach indeksowych, takich jak SPY i QQQ. Aktywa o najlepszej płynności i najwyższej rozpoznawalności wśród inwestorów detalicznych zawsze są pierwszym przystankiem nowych kategorii.
Z punktu widzenia mechanizmu handlowego, ta partia planów amerykańskich kontraktów wieczystych na akcje zakłada ciągły handel od niedzielnego wieczora do piątkowego wieczora, obejmując większość czasu poza standardowymi godzinami sesji na rynku amerykańskim, ale nie 24/7 jak na rynku kryptowalut. Dla zwykłych inwestorów najbardziej bezpośrednią zmianą jest to, że: w przyszłości nie będą musieli polegać na tradycyjnych amerykańskich opcjach, aby bezpośrednio handlować wahaniami cen akcji dużych spółek technologicznych, a krótka sprzedaż i hedging staną się bardziej elastyczne.
Warto zauważyć, że zatwierdzenie przez CFTC opiera się bardziej na mechanizmie „uznania za zatwierdzone po upływie terminu przeglądu”, a nie na indywidualnym wydaniu formalnego zatwierdzenia lub licencji dla czterech podmiotów. 45-dniowy początkowy okres przeglądu dla pierwszych trzech podmiotów upłynął 2 listopada, a OG.com musi poczekać do 8 listopada.
Jednak ta zgoda na dostęp nie oznacza, że produkty amerykańskich kontraktów wieczystych na akcje zniknęły z pola widzenia amerykańskiej Komisji Papierów Wartościowych i Giełd (SEC). Zgodnie z ustawą Commodity Futures Modernization Act z 2000 roku kontrakty terminowe na papiery wartościowe podlegają wspólnemu nadzorowi CFTC i SEC. Platforma oprócz uzyskania kwalifikacji Designated Contract Market (DCM) od CFTC musi również zarejestrować się w SEC zgodnie z przepisami dotyczącymi miejsc handlu kontraktami terminowymi na papiery wartościowe.
Gigant finansowy z Wall Street pozywa CFTC, amerykańskie kontrakty wieczyste na akcje w obliczu sporu o definicję
Zielone światło się zapaliło, ale nie wszyscy się z tym zgadzają. Właśnie po południu, gdy CFTC zatwierdziła produkty amerykańskich kontraktów wieczystych na akcje, wspierany przez gigantów z Wall Street CMA złożył pozew do federalnego sądu okręgowego dla Południowego Okręgu Nowego Jorku, żądając uchylenia odpowiedniego zatwierdzenia.
Sednem pozwu CMA jest kwestia definicyjna: czy amerykańskie kontrakty wieczyste na akcje należy uznać za kontrakty terminowe na papiery wartościowe (Security Futures), czy za swapy oparte na papierach wartościowych (Security-Based Swaps)?
CFTC klasyfikuje amerykańskie kontrakty wieczyste na akcje jako kontrakty terminowe na papiery wartościowe, stosując tym samym wspólne ramy regulacyjne CFTC i SEC. CMA uważa, że amerykańskie kontrakty wieczyste na akcje, które nie mają stałej daty wygaśnięcia i opierają się na okresowych płatnościach finansowania w celu utrzymania zakotwiczenia ceny, są w istocie bliższe produktom swapowym opartym na papierach wartościowych.
W amerykańskim systemie regulacyjnym swapy oparte na papierach wartościowych podlegają bardziej rygorystycznym ograniczeniom, a ich sprzedaż zwykłym inwestorom detalicznym napotyka szczególne przeszkody prawne. Gdyby sąd uznał amerykańskie kontrakty wieczyste na akcje za swapy oparte na papierach wartościowych, istniejąca ścieżka dostępu do produktów stanęłaby w obliczu fundamentalnego wyzwania.
Za sporem prawnym kryje się realny cios w interesy biznesowe. To, że Cboe i Citadel Securities połączyły siły, by zablokować, w istocie ma na celu zapobieżenie temu, by amerykańskie kontrakty wieczyste na akcje podkopały ich biznesowe fosy.
Dla Cboe biznes opcyjny jest bez wątpienia dojną krową. W trzecim kwartale tego roku jego przychody netto z działalności opcyjnej wyniosły blisko 470 milionów dolarów, co stanowi wzrost o 23% rok do roku, a należące do niego giełdy odpowiadają za 30,5% całkowitego wolumenu obrotu na amerykańskim rynku opcji. Oprócz opłat transakcyjnych, dane rynkowe, usługi dostępu i powiązane rozliczenia są również źródłami przychodów.
Amerykańskie kontrakty wieczyste na akcje wykazują jednak wysoki stopień efektu substytucyjnego wobec opcji. Na przykład, jeśli inwestor chce z dźwignią zająć długą pozycję na Tesli, w przeszłości musiał kupić opcję call, biorąc pod uwagę datę wygaśnięcia, implikowaną zmienność i wybór ceny wykonania; w przyszłości będzie mógł bezpośrednio uzyskać ekspozycję cenową, otwierając długą pozycję na amerykańskim kontrakcie wieczystym na akcje, bez konieczności zarządzania rolowaniem i wygaśnięciem.
Dla użytkowników preferujących krótkoterminowy handel lub zakłady z dźwignią potrzeby obu produktów częściowo się pokrywają. Gdy amerykańskie kontrakty wieczyste na akcje nabiorą skali, pierwszym, który ucierpi z powodu odpływu, będzie wolumen handlu detalicznego na rynku opcji.
Dla Citadel Securities cios spada na podstawy działalności animatora rynku. Firma posiada około 30% udziału w animowaniu rynku opcji w USA, obsługując 35% wolumenu handlu detalicznego na amerykańskich akcjach, a jej model biznesowy opiera się na przepływie zleceń od tradycyjnych brokerów i dojrzałych systemach wyceny i hedgingu.
Jeśli coraz więcej inwestorów detalicznych będzie handlować amerykańskimi kontraktami wieczystymi na akcje na platformach kryptowalutowych, przepływ zleceń ominie tradycyjne kanały transakcyjne, a przychody Citadel Securities z animowania rynku i wpływ na wycenę zostaną osłabione. Zwłaszcza w godzinach po sesji i w weekendy platformy kontraktów wieczystych mogą niezależnie tworzyć kwotowania i transakcje, co jest równoznaczne z otwarciem drugiego pola wyceny w okresie pustki na tradycyjnym rynku.
Głębszy niepokój dotyczy asymetrii regulacyjnej. Tradycyjne giełdy akcji i opcji od lat działają pod ścisłym nadzorem SEC, ponosząc wysokie koszty zgodności. Jeśli CEX jedynie poprzez kwalifikacje DCM od CFTC + rejestrację w SEC może wprowadzić produkty o podobnej funkcji ekonomicznej, oznacza to wejście na ten sam rynek przy niższych kosztach zgodności. Cboe w swoim oświadczeniu złożonym do SEC mówi wprost: błędna klasyfikacja produktu pozostawi nowym uczestnikom przestrzeń na „arbitraż regulacyjny”.
Innymi słowy, giganci nie sprzeciwiają się samym produktom amerykańskich kontraktów wieczystych na akcje.
CEO Cboe Craig Donohue podkreśla: gdyby chodziło tylko o kwestię biznesową, Cboe mogłoby spokojnie wprowadzić podobne produkty na własnej platformie transakcyjno-rozliczeniowej nadzorowanej przez CFTC. Cboe posiada przecież kompletną infrastrukturę do handlu i rozliczania kontraktów terminowych, a jego Cboe Clear U.S. ma kwalifikacje DCO, a w październiku tego roku otrzymało również tymczasową zgodę SEC na rejestrację jako izba rozliczeniowa papierów wartościowych. Nie brakuje mu zdolności do wejścia na rynek, po prostu nie chce konkurować na nierównych zasadach.
Dlatego ten pozew jest bardziej defensywnym kontratakiem: w przypadku wygranej uchyli istniejące zatwierdzenie i zmusi regulatora do podniesienia progu; w przypadku przegranej może również poprzez procedurę sądową wydłużyć cykl wdrożenia, dając gigantom okno na przygotowanie. Dla tradycyjnych instytucji, zamiast blokować nową kategorię, lepszym rozwiązaniem jest doprowadzenie do wyrównania zasad przez regulatora i powrót do konkurencji ze startującymi graczami na tej samej linii startu.
Kontrakty wieczyste przyniosły nowy mechanizm handlowy, rynek kryptowalut udowodnił popyt użytkowników na handel kontraktami wieczystymi, ale ostatecznie o tym, czy amerykańskie kontrakty wieczyste na akcje utrzymają się na rynku, nadal decydują płynność, koszty transakcyjne, ochrona inwestorów oraz jasne i stabilne zasady regulacyjne. To, czy przewaga produktowa przełoży się na konkurencyjność na rynku amerykańskich instrumentów pochodnych, również wymaga weryfikacji przez czas.
CFTC otworzyła drzwi do rynku amerykańskich kontraktów wieczystych na akcje, ale uzyskanie prawa do handlu i faktyczne zdobycie rynku to zawsze dwie różne rzeczy.