Narracja technologiczna DRAM zaczyna się rozchodzić. Po tym, jak ChangXin Memory Technologies ujawniła postępy w swojej nowej generacji architekturze 4F² i produktach, Samsung potwierdził, że będzie kontynuował równoległy rozwój, SK Hynix wybrał stopniowe podejście, podczas gdy Micron wyraźnie stwierdził, że nie będzie podążać tą drogą.
ChangXin wyraźnie traktuje architekturę 4F² jako jedną z szans na „prześcignięcie na zakręcie”. Jej ocena jest taka, że ChangXin i trzej główni zagraniczni producenci DRAM znajdują się na etapie eksploracji tej nowej technologii, a komercjalizacja wciąż wiąże się z niepewnością.
ChangXin Memory Technologies dąży do prześcignięcia na zakręcie poprzez IPO
2026/05/18 Czytaj w całości>
Jednym z głównych celów konkurencji w procesie DRAM jest zwiększenie pojemności bitowej pamięci na jednostkę powierzchni. Teoretyczny płaski obszar pojedynczej komórki pamięci DRAM można uprościć jako kF². W ramach tego wzoru zwiększenie gęstości zapisu sprowadza się do dwóch ścieżek: zmniejszenia współczynnika układu k lub zmniejszenia rozmiaru cechy F.
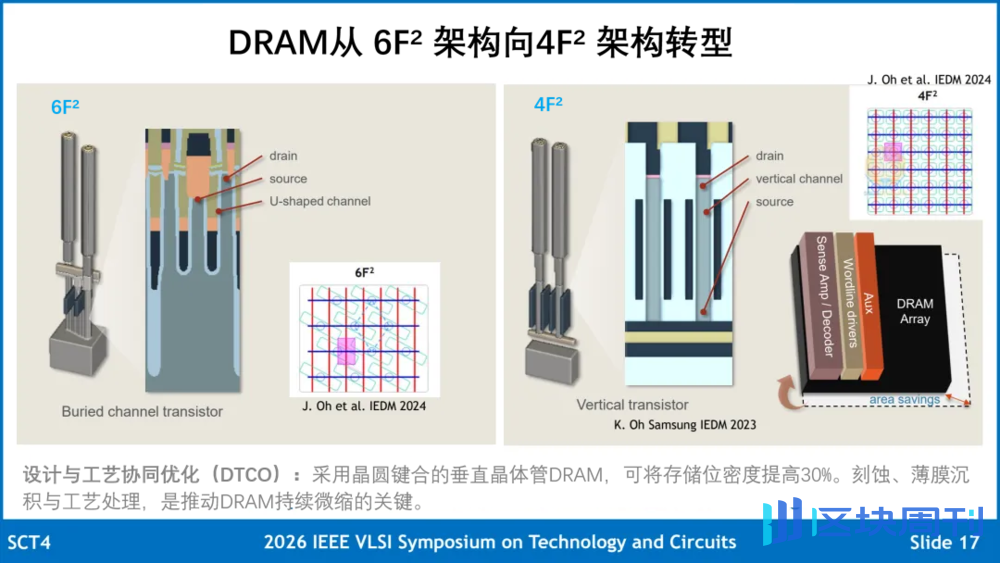
Uwaga: Od 6F² do 4F², teoretyczny płaski obszar komórki pamięci (różowy obszar na rysunku) zmniejsza się z typowego 3F×2F do 2F×2F
Około dwadzieścia lat temu branża skompresowała obszar komórki z 8F² do 6F², zmieniając układ komórki pamięci. Przez długi okres później poprawa gęstości DRAM opierała się głównie na ciągłym zmniejszaniu rozmiaru cechy. Dziś, gdy skalowanie płaskie staje się coraz trudniejsze, innowacja architektoniczna mająca na celu zmniejszenie k ponownie stała się ważnym kierunkiem konkurencji w branży.
Ale oczywiście tym razem branża nie wypracowała jeszcze jasnego konsensusu technicznego. Różni producenci podejmują różne oceny dotyczące wykonalności technicznej, ekonomiki i harmonogramu komercjalizacji 4F². Daje to również ChangXin okno konkurencyjne odmienne od przeszłości.
Od pierwszej publikacji artykułów przez ChangXin związanych z architekturą 4F² w 2021 r. do dalszej dyskusji na temat jej wyzwań technicznych na IMW 2026 (IEEE International Memory Workshop) na początku tego roku, rynek od dawna wiedział, że ChangXin postawiła duży zakład na ścieżkę 4F².
Mimo to niewielu spodziewało się, że jej postępy będą tak szybkie. 10 października ChangXin ogłosiła, że oczekuje wprowadzenia na rynek pod koniec roku nowej generacji produktu DDR5 RDIMM integrującego architekturę 4F² i technologię hybrydowego wiązania, oraz że przyspieszy tempo masowej produkcji zgodnie z postępem walidacji klientów i popytem rynkowym. Spowodowało to gwałtowne spadki cen akcji południowokoreańskiego Samsung Electronics, SK Hynix i amerykańskiego Micron; oczywiście ogólne ochłodzenie narracji AI również było czynnikiem.
14-go, na wystawie branżowej, Song Jaehyeok, dyrektor techniczny dywizji Device Solutions (DS) Samsung Electronics, potwierdził, że Samsung pracuje nad rozwojem architektury 4F². Na początku tego roku firma zaprezentowała chip testowy 16Gb 4F² DRAM wykorzystujący odpowiednią technologię. Mówi się, że wejdzie do masowej produkcji w 2028 r.
21-go, Scott DeBoer, prezes oraz dyrektor techniczny i produktowy Micron Technology, publicznie stwierdził, że firma będzie nadal rozwijać architekturę 6F², jednocześnie prowadząc badania i rozwój 3D DRAM, i nie uwzględni 4F² w swojej obecnej mapie drogowej technologii. Micron był kiedyś pionierem architektury 6F² i badał 4F² przez ponad 20 lat, jednak teraz uważa, że ten kierunek jest zarówno kosztowny, jak i trudny, pozbawiony wystarczająco atrakcyjnej ścieżki do skalowania.
28-go, podczas rozmowy o wynikach finansowych, SK Hynix potwierdził, że przejdzie na architekturę 4F², ale nie jest to obecnie główny cel firmy. Obecny plan badawczo-rozwojowy zakłada maksymalne wykorzystanie potencjału architektury 6F² poprzez dojrzałość procesu i stabilną platformę technologiczną oraz wydłużenie żywotności tej platformy technologicznej. SK Hynix ma nadzieję, że każda technologia zostanie zastosowana w odpowiednim produkcie w odpowiednim czasie. „Odpowiedni czas” obejmuje zarówno gotowość techniczną, jak i gotowość ekonomiczną.
Wszystko to jest dokładnie takie, jak ChangXin ocenił w swoim prospekcie: 4F² wciąż znajduje się na etapie eksploracji technologicznej, a przed masową komercjalizacją nadal istnieje niepewność. Zdolności skalowania, środowisko procesowe i struktura kosztów każdej firmy różnią się, dlatego ich wybory strategiczne dotyczące architektury 4F² również się różnią.
Obawy Microna nie są bezpodstawne. Teoretycznie przy tym samym rozmiarze cechy F, 4F² może zmniejszyć płaski obszar pojedynczej komórki pamięci o jedną trzecią, zwiększając liczbę komórek pamięci, które mieszczą się na tym samym obszarze, o 50%. Jednak przejście z 6F² do 4F² nie polega po prostu na skompresowaniu obszaru komórki; jest to ponowne rozmieszczenie struktury 1T1C komórki DRAM. Należy nie tylko zapewnić wydajność pamięci, ale także spełnić wymagania dotyczące wydajności, niezawodności i kosztów.
Podczas ponad 20 lat dwuwymiarowego skalowania kondensator (C, capacitor) został rozciągnięty w wysoki, cienki kształt cylindryczny, aby mógł nadal przechowywać wystarczający ładunek w coraz mniejszej przestrzeni. Aby zredukować typową architekturę 3F×2F z 6F² do 2F×2F z 4F², tranzystor (T, transistor) również musi zostać ustawiony pionowo, co oznacza nowe struktury urządzeń i procesy integracji.
Jednak Micron uważa, że układ tranzystora można zmienić, ale kondensatorów nie można zbliżać nieskończenie blisko, ponieważ należy zapewnić wystarczającą pojemność, właściwości izolacyjne i niezawodność produkcji.
Oznacza to, że teoretyczny zysk gęstości 4F² zostanie znacznie zdyskontowany po uwzględnieniu ograniczeń odstępów kondensatorów, obszaru obwodów peryferyjnych i nadmiarowych komórek, podczas gdy koszty procesu rosną. Zatem to, czy jego ekonomika jest lepsza niż kontynuacja skalowania 6F², nie jest oczywiste. Co więcej, nawet jeśli wszystko pójdzie gładko, nadal jest ograniczony przez poprawę wydajności i szybkość zwiększania mocy produkcyjnych, co będzie przez długi okres erodować zyski.
Rynek jest tak spragniony DRAM, że nawet Altman podniósł kontrowersyjne pytanie: dlaczego pozwalać dużym ilościom pamięci bezczynnie leżeć w komputerach osobistych. Micron uważa, że niedobór potrwa do 2028 roku, a SK Hynix nawet oczekuje, że potrwa do 2030 roku. W takim środowisku rynkowym, dla gigantów, którzy już posiadają większe udziały w rynku, inwestowanie dużych ilości kapitału i zasobów badawczo-rozwojowych w 4F², którego perspektywy komercjalizacji są wciąż niejasne, nie jest obecnie najbardziej atrakcyjnym wyborem.
Oni mają EUV (litografia ekstremalnego ultrafioletu) i mogą poprawić gęstość poprzez ciągłe zmniejszanie F, w pełni wykorzystując wartość procesu 6F² w tym okresie wysokich premii za DRAM; Micron jako ostatni z trzech wprowadził EUV do masowej produkcji DRAM, a procesy zgromadzone wcześniej w erze wielokrotnego wzorowania DUV również zapewniły podstawę dla jego późniejszego przyjęcia EUV.
Ograniczenie ChangXin polega na braku zaawansowanych zdolności litograficznych, takich jak EUV. Jeśli będzie kontynuować ścieżkę 6F², będzie musiał stale zmniejszać rozmiar cechy F i coraz bardziej polegać na wielokrotnym wzorowaniu DUV, a jego ekonomika nieuchronnie zostanie ściśnięta przez dokładność nakładania, okna procesowe i wydajność.
4F² może zmienić tę relację ograniczeń, dając ChangXin możliwość użycia stosunkowo większego rozmiaru cechy F, zmniejszając tym samym zależność od ekstremalnej litografii i wielokrotnego wzorowania. Jeśli ta przewaga strukturalna może zostać zrealizowana w rzeczywistych procesach, masowa produkcja DRAM z architekturą 4F² może być bardziej opłacalna niż dalsze poleganie na wielokrotnym wzorowaniu DUV do skalowania 6F².
Jest to równoznaczne z uzyskaniem okna czasowego dla rozwoju krajowego sprzętu do zaawansowanej litografii. To jest również powód, dla którego chińscy producenci półprzewodników, badając jednocześnie technologie następnej generacji chipów, takie jak składanie 3D i 4F², mogą wcześniej i aktywniej niż liderzy branży przenosić takie technologie z laboratorium do produktyzacji. Ponieważ nie mają wyboru i nie dźwigają zbyt ciężkiego historycznego brzemienia. To innowacja wymuszona przez konieczność, a oczywiście jest również pełna trudności.
Ale "wyprzedzanie na zakręcie" z 6F² do 4F² zasadniczo jest tylko jednorazową dywidendą strukturalną. Po skompresowaniu obszaru komórki do 4F² poprzez zmianę współczynnika układu k, dalsze zwiększanie gęstości pojemności DRAM nadal wymaga zmniejszenia rozmiaru cechy F.

W rzeczywistości 4F² nie jest długoterminowym technicznym punktem docelowym branży DRAM i może nawet niekoniecznie ewoluować dalej do 2F²; jest to raczej etapowy wybór w eksploracji architektur pamięci nowej generacji. Zaproponowana przez Applied Materials mapa drogowa technologii DRAM obejmuje, oprócz 4F², zaawansowane skalowanie napędzane litografią, zaawansowane tranzystory peryferyjne i połączenia międzymetaliczne, macierze z wiązaniem CMOS oraz 3D DRAM. Te kierunki nie wykluczają się wzajemnie.
W dłuższej perspektywie droga do 3D DRAM jest ważnym kierunkiem dla branży w przełamywaniu limitów gęstości planarnych macierzy. W przeciwieństwie do 4F², które dostosowuje układ w obrębie komórki pamięci 1T1C, 3D DRAM pionowo stackuje wiele macierzy pamięci 1T1C.
Rozwijanie 4F² jest zarówno trasą, którą można podjąć w celu komercjalizacji, jak i oczekuje się, że pozwoli zgromadzić doświadczenie w zakresie urządzeń, materiałów i procesów dla przyszłego 3D DRAM. Pominięcie 4F² oznacza obstawienie, że 3D DRAM może osiągnąć masową produkcję, zanim ekonomia skalowania 6F² zostanie wyczerpana, unikając inwestowania znacznych zasobów w architekturę przejściową o ograniczonym zwrocie; odwrotnie, może to stworzyć kilkuletnią lukę technologiczną między dwiema generacjami technologii.
Dla ChangXin i chińskiego łańcucha przemysłu półprzewodników znaczenie 4F² wykracza poza sam DRAM. Jeśli ta trasa będzie nadal rozwijana, wymagania badawczo-rozwojowe i produkcyjne związane z tą architekturą zostaną również przekazane w górę łańcucha z wyprzedzeniem do sektorów EDA, sprzętu półprzewodnikowego i materiałów. Na etapie, gdy zdolności EUV pozostają ograniczone, ta ścieżka innowacji architektury chipów downstream napędzającej iterację łańcucha dostaw upstream jest również jednym z ważnych sposobów dla chińskiego krajowego przemysłu obliczeniowego na przełamanie technologicznych „wąskich gardeł”.
Ten artykuł pochodzi z publicznego konta WeChat: Weijin Research , autor: Weijin Research