Autor: Robbie Petersen
Opracowane przez: Deep Tide TechFlow
Wprowadzenie Deep Tide: Ten długi artykuł autorstwa a16z crypto przedstawia kontrintuicyjny osąd: to, co naprawdę zakłóca krypto, to nie efektywność handlu, ale strona podażowa rynku. Gdy emisja tokenów, notowanie i animowanie rynku nie wymagają już zatwierdzenia, każde ryzyko może stać się aktywem podlegającym obrotowi. Dla animatorów rynku, giełd i inwestorów oznacza to, że otwiera się zupełnie nowa przestrzeń rynkowa.
Przez większość historii finansów podaż nowych rynków (a nie popyt) była wąskim gardłem. Blockchain eliminuje to wąskie gardło. Wierzę, że uwolni to zupełnie nową falę eksplozji rynkowych.
Rynki to mechanizmy transferu ryzyka. Każda transakcja to zasadniczo dwie strony zgadzające się na transfer pewnej ekspozycji na ryzyko po określonej cenie. Abstrakcyjnie, ryzyko może rozwijać się wzdłuż dwóch niezależnych wymiarów:
- Instrument bazowy: bazowa ekspozycja na ryzyko (np. przepływy pieniężne firmy, baryłka ropy, wynik wyborów, zdolność kredytowa pożyczkobiorcy, godzina GPU)
- Instrument: mechanizm transferu tej ekspozycji (np. spot, kontrakty terminowe z datą, kontrakty wieczyste, opcje, kontrakty na zdarzenia)
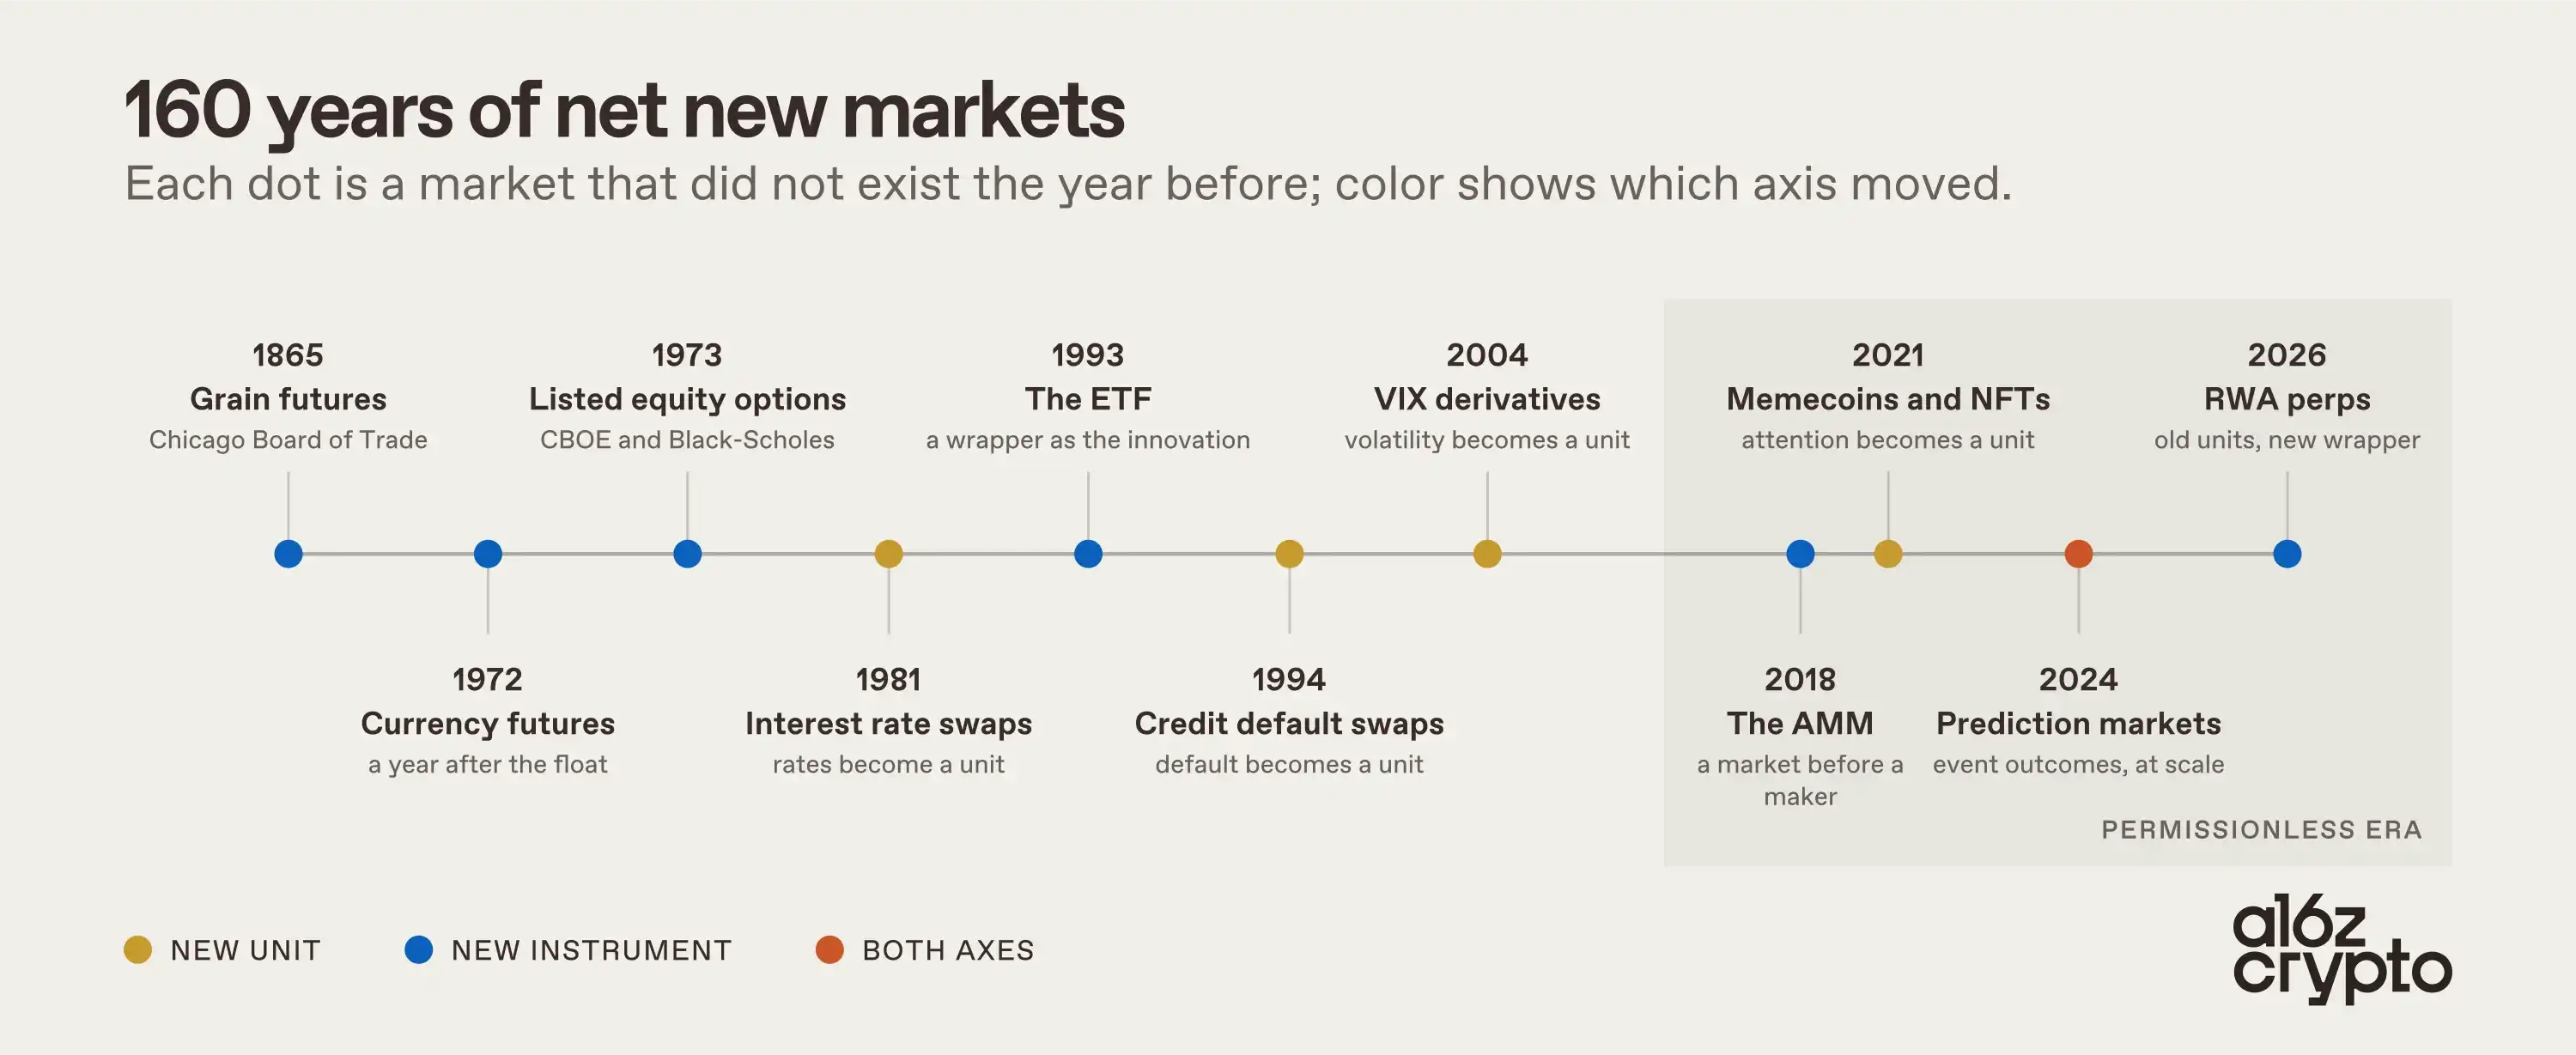
Niemal cała historia finansów to opowieść o powolnych innowacjach tylko w jednym wymiarze naraz. Rynki spot zbóż istniały tysiące lat, zanim Chicago notowało kontrakty terminowe na zboża w 1865 roku. Waluty płynne stały się w 1971 roku, a kontrakty terminowe pojawiły się dopiero w 1972 roku. Opcje na akcje istniały jako dostosowane kontrakty dealerskie przez stulecia, aż stały się rynkami notowanymi po pojawieniu się CBOE i Black-Scholesa w 1973 roku. ETF-y nie istniały do 1993 roku.
Nowe instrumenty bazowe ryzyka są jeszcze rzadsze. Stopy procentowe nie były szeroko handlowane do 1981 roku. Ryzyko niewypłacalności czekało do swapów ryzyka kredytowego w 1994 roku. Zmienność czekała do instrumentów pochodnych VIX w 2004 roku. Wyniki zdarzeń stały się prawdziwym rynkiem dopiero poprzez rynki predykcyjne w ostatnich latach.
Popyt na te rynki nigdy nie był problemem. Rolnicy chcieli zabezpieczyć swoje zbiory na długo przed CBOT. Wierzyciele chcieli przenieść ryzyko niewypłacalności na długo przed CDS. To, co zawsze spowalniało wzrost, to podaż tych rynków. A historycznie dwa czynniki tłumiły podaż:
- Komitety notujące i ramy prawne
- Fragmentacja geograficzna
Blockchain eliminuje oba jednocześnie. Czyni emisję bez pozwolenia, a dystrybucję globalną. Moim zdaniem to najczystsza forma zabójczego przypadku użycia: blockchain to pierwsza technologia, która pozwala podaży rynkowej dogonić globalny potencjalny popyt.
Ten argument ma również potwierdzenie empiryczne. Niemal każde osiągnięcie definiujące kategorię w krypto jest pośrednim wynikiem tego zabójczego przypadku użycia. Od kontraktów wieczystych i zdecentralizowanych giełd spot po rynki predykcyjne, rynki pożyczkowe, memecoiny, NFT i tokenizowane aktywa ze świata rzeczywistego, wartość płynęła do tych, którzy mają prawo emitować i/lub handlować zupełnie nowymi rynkami na łańcuchu.
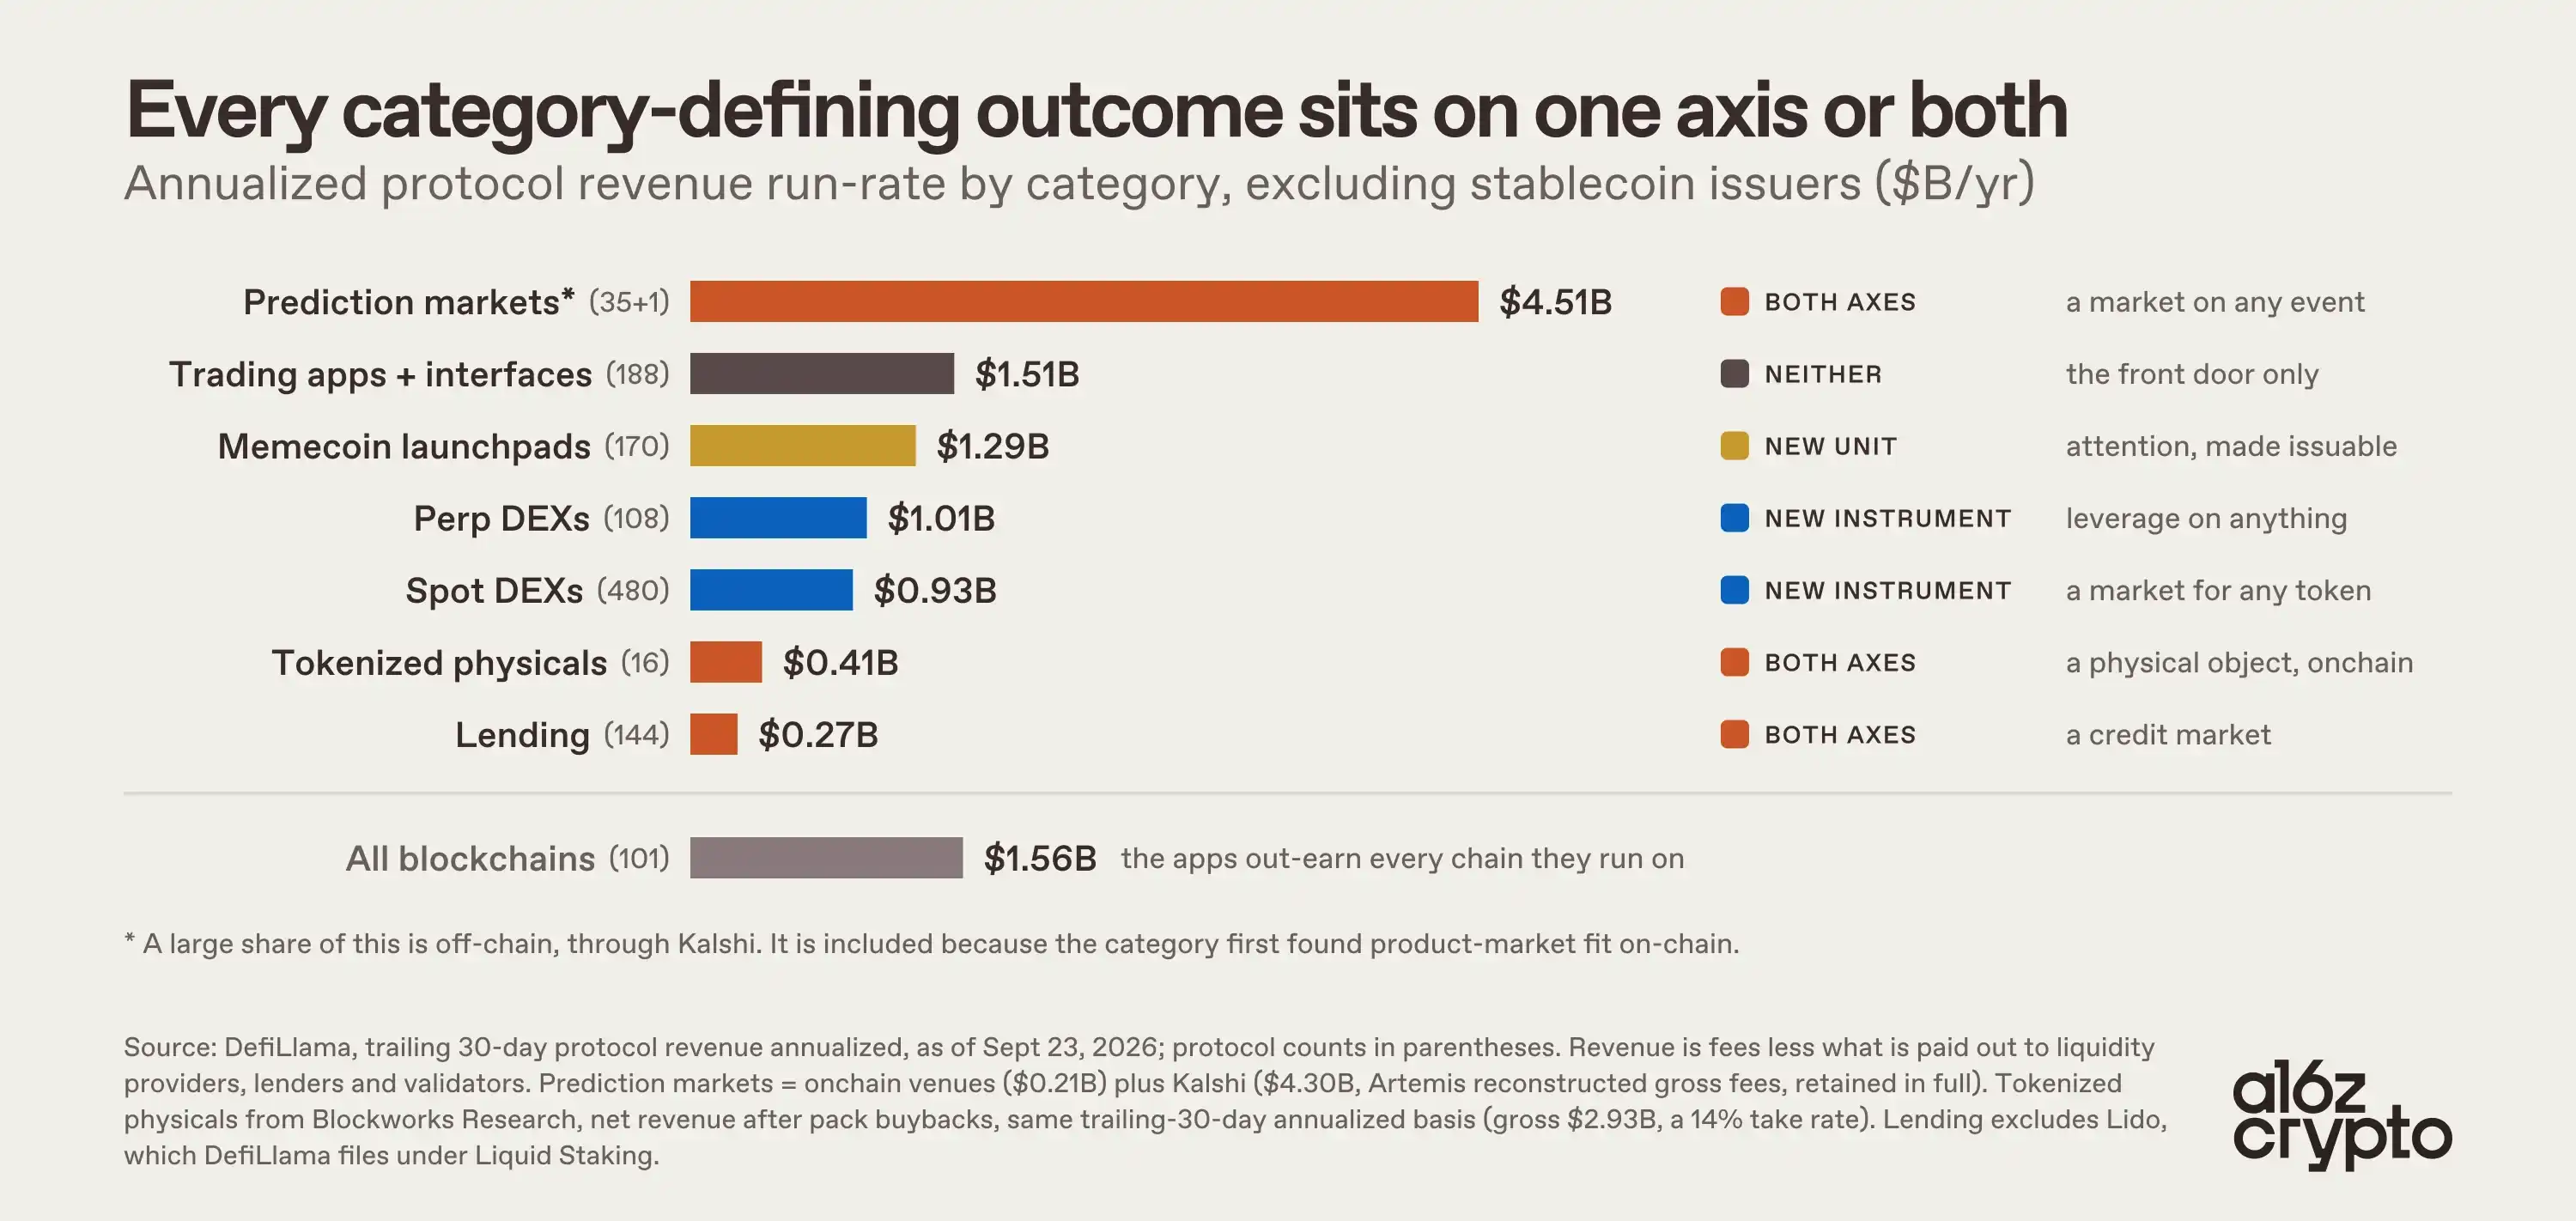
Każda z tych kategorii albo stworzyła zupełnie nowy instrument bazowy ryzyka w sposób bez pozwolenia, albo stworzyła zupełnie nowy sposób transferu ryzyka.
Po stronie instrumentów bazowych krypto opracowało ekspozycje na ryzyko, które wcześniej niemal nie miały wyrazu finansowego. Rynki predykcyjne można wywodzić od Iowa Electronic Markets, ale znalazły dopasowanie produktu do rynku na łańcuchu i eksplodowały, zamieniając dyskretne zdarzenia (wybory, decyzja Fed, orzeczenie sądu) w instrumenty bazowe podlegające obrotowi. Rynki pożyczek peer-to-peer zamieniły indywidualne relacje kredytowe w coś z ciągłym, rzeczywistym wycenianiem. Rynki przed IPO zamieniły ekspozycje wcześniej zmonopolizowane przez kilku brokerów wtórnych w coś, czym użytkownicy mogą handlować i co mogą posiadać na dużą skalę. Nawet memecoiny i NFT zamieniły abstrakcyjne instrumenty bazowe ryzyka (takie jak przepływy uwagi i znaczenie kulturowe) w czytelne, podlegające obrotowi rynki.
Co więcej, krypto stworzyło lub wzmocniło całkowicie nowe mechanizmy transferu tych instrumentów bazowych ryzyka. Automatyczni animatorzy rynku pozwalają rynkom istnieć, zanim animator rynku zgodzi się kwotować. Kontrakty wieczyste, po raz pierwszy zaproponowane w 1993 roku, znalazły dopasowanie produktu do rynku na łańcuchu, kompresując datowane, rozdrobnione ekspozycje w jeden kontrakt równoważony stopami finansowania. Kontrakty binarne zamieniły wyniki zdarzeń w rynek podlegający obrotowi o wartości 1 dolara lub zera. Pożyczki oparte na pulach zastąpiły pożyczki dwustronne wspólnymi pulami i krzywymi wykorzystania. Krzywe obligacji połączyły emisję i odkrywanie cen, dając aktywom rynek od pierwszego nabywcy.
Emisja bez pozwoleń generuje również dużo szumu. To koszt usunięcia filtrów notowań. Nie chodzi o to, że każdy nowy rynek jest dobry. Chodzi o to, że sam rynek (a nie jakiś komitet) staje się mechanizmem samoselekcji decydującym o tym, które rynki przetrwają.
Kontrakty wieczyste są dowodem
Nie ma niczego, co wyrażałoby ten argument czyściej niż kontrakty terminowe wieczyste, i nie ma czystszego dowodu niż niedawny wzrost wolumenu obrotu na łańcuchu aktywami niekryptowalutowymi.
Ponieważ kontrakty wieczyste są syntetyczne, ograniczenie dotyczące notowania zmniejsza się do dwóch rzeczy: solidnego oracle'a i dwóch traderów gotowych być dla siebie kontrahentami. Dopóki te dwa warunki są spełnione, rynek z dźwignią może istnieć dla niemal wszystkiego. W tym sensie kontrakty wieczyste są jednym z najskuteczniejszych mechanizmów koordynacji, jakie kiedykolwiek stworzono.
Zgodnie z tą samą logiką Hyperliquid jest tym, co najbliżej nam do globalnej platformy koordynacji finansowej. HIP-3 i HIP-4 pozwalają użytkownikom emitować własne instrumenty pochodne, podłączać się do globalnego front-endu platformy i odpowiednio zarabiać. Zmniejszenie tarcia przy emitowaniu rynków oznacza więcej rynków, a popyt naturalnie wybierze z nich zwycięzców.

To nie przypadek, że jeden z najszybciej rosnących rynków w krypto (i coraz częściej jeden z najszybciej rosnących rynków w całych finansach) jest emitowany bez pozwoleń na łańcuchu i dystrybuowany globalnie. W lipcu wolumen obrotu kontraktami wieczystymi RWA na łańcuchu osiągnął roczną stopę 1,4 biliona dolarów, co stanowi połowę księgi Hyperliquid. Abstrakcyjnie, to po prostu istniejące instrumenty bazowe ryzyka (akcje, ropa, akcje memowe) spotykające nowy instrument transferu w sposób bez pozwoleń. W dalszym ciągu ta rekombinacja przyniosła eksplozję wolumenu obrotu.
Zauważ też, że co kwartał dominację przejmuje jakiś całkowicie nowy rynek. IV kwartał 2025 to akcje amerykańskie i towary; I półrocze 2026 to ropa, gaz ziemny i metale; ostatnio były to półprzewodniki i akcje memowe. To znowu odzwierciedla główny argument. Podaż całkowicie nowych rynków dogania to, czym świat chce handlować w każdym kwartale.

Jednak głębsza implikacja dla dalszego ciągu jest taka, że handel bez pozwoleń, 24/7 stał się klinem dla odkrywania cen na łańcuchu. Podczas tegorocznego szoku naftowego, gdy CME było zamknięte, WTI znalazło odkrywanie cen na trade.xyz jako jeden z najbardziej płynnych rynków na świecie. Podobnie widzieliśmy rynki przed IPO dla Cerebras i SpaceX wyceniające IPO dokładniej niż bankierzy, przy czym marginalna różnica między ceną w ostatniej godzinie kontraktów wieczystych przed IPO a rzeczywistą ceną otwarcia była minimalna.
Rynek coraz częściej dowodzi, że strukturalne ograniczenia tradycyjnych rynków (brak handlu 24/7, ograniczenia geograficzne, brak dostępu przed IPO, izolacja depozytu zabezpieczającego) są trwałymi przewagami konkurencyjnymi rynków na łańcuchu.
Rynki przenoszą instrumenty ryzyka. Przez niemal całą historię finansów były ograniczone przez geografię, komitety notujące i ramy prawne. Te ograniczenia teraz zniknęły. Przestrzeń adresowalna rynków on-chain to nie zbiór aktywów, które istnieją dzisiaj, lecz każde ryzyko, którym ktokolwiek (lub jakikolwiek agent) gdziekolwiek chce handlować.
Oznacza to, że będziemy nadal obserwować eksplozywny wzrost nowych rynków on-chain. Istnieją nowe sposoby przenoszenia starych ryzyk: kontrakty wieczyste na towary i FX, indeksy, całodobowa ekspozycja na akcje. Istnieją również całkowicie nowe jednostki ryzyka same w sobie: kontrakty terminowe na moc obliczeniową, kontrakty wieczyste na wskaźniki makroekonomiczne takie jak CPI, muzyka, trendy społecznościowe, sport i wszystko, co może być uchwycone przez oracle i ma zarówno stronę długą, jak i krótką. Aplikacje i protokoły, które emitują te rynki, a także miejsca, w których się nimi handluje, są ostatecznymi obiektami, które przechwytują wartość.