Wydanie 20 zamknęło się zdaniem warunkowym, które rynek odczytał jako zobowiązanie, i zapowiedziało, że druga gałąź dostanie swoje dane w tym oknie. Dostała. Sierpniowy CPI przyspieszył, dwulatka dodała 24 punkty bazowe przez cztery sesje, a bitcoin oddał 4,35% [1][2][3].
Najużyteczniejszym faktem w tym wydaniu jest data. Komunikat o sierpniowym CPI nosi numer USDL-26-1496 i embargo do 8:30 czasu wschodniego w piątek 11 września [1]. Największa jednosesyjna wycena okna wydarzyła się w czwartek 10 września — dzień wcześniej. Dwulatka wzrosła o 13 punktów bazowych, dziesięciolatka o 12, trzydziestolatka o 9, a bitcoin spadł o 2,21%, najgorsza sesja okna [2][3]. W dniu samej publikacji krótki koniec dodał 7 punktów bazowych, długi stracił 2, a bitcoin wzrósł o 0,86% przy najwyższym wolumenie tygodnia [2][3]. Rynek wyszedł przed dane i zgasił je w chwili ich nadejścia.
Sama publikacja była rozszczepiona, i właśnie dlatego jeden nagłówkowy wskaźnik wprowadza tu w błąd. Wszystkie pozycje wzrosły o 0,4% w miesiącu wobec 0,1% w lipcu; wszystkie pozycje bez żywności i energii o 0,3%. W ujęciu dwunastomiesięcznym nagłówek dał 3,4%, a wskaźnik bazowy 2,4% [1]. Indeks benzyny wzrósł o 3,9%, a BLS przypisuje mu ponad jedną trzecią całego miesięcznego przyrostu [1]. Według własnej arytmetyki tej serii z opublikowanych poziomów indeksu bazowy wskaźnik roczny spada czwarty miesiąc z rzędu: 2,85%, 2,59%, 2,48%, 2,45% [1].
A kupujący się zatrzymał. Formularz 8-K spółki Strategy złożony 8 września, obejmujący okres od 31 sierpnia do 7 września, ujawnia, że spółka nie kupiła ani nie sprzedała żadnego bitcoina i nie sprzedała żadnych akcji w programie emisji rynkowej [4]. W tym samym okresie odkupiła 1 810 885 akcji uprzywilejowanych STRC za 176,3 mln dolarów, a jej zarząd podwoił limit tego programu z 1,0 do 2,0 mld dolarów [4]. Tydzień, w którym przestała kupować monetę, to tydzień, w którym minimum okna wydrukowało się na 76 000,30 — 0,78% powyżej własnego ujawnionego średniego kosztu spółki wynoszącego 75 412 dolarów [3][4].
Tydzień od 7 do 13 września 2026 r.
Bitbase Research · 14 września 2026 r.
Jeden wykres, który ma znaczenie
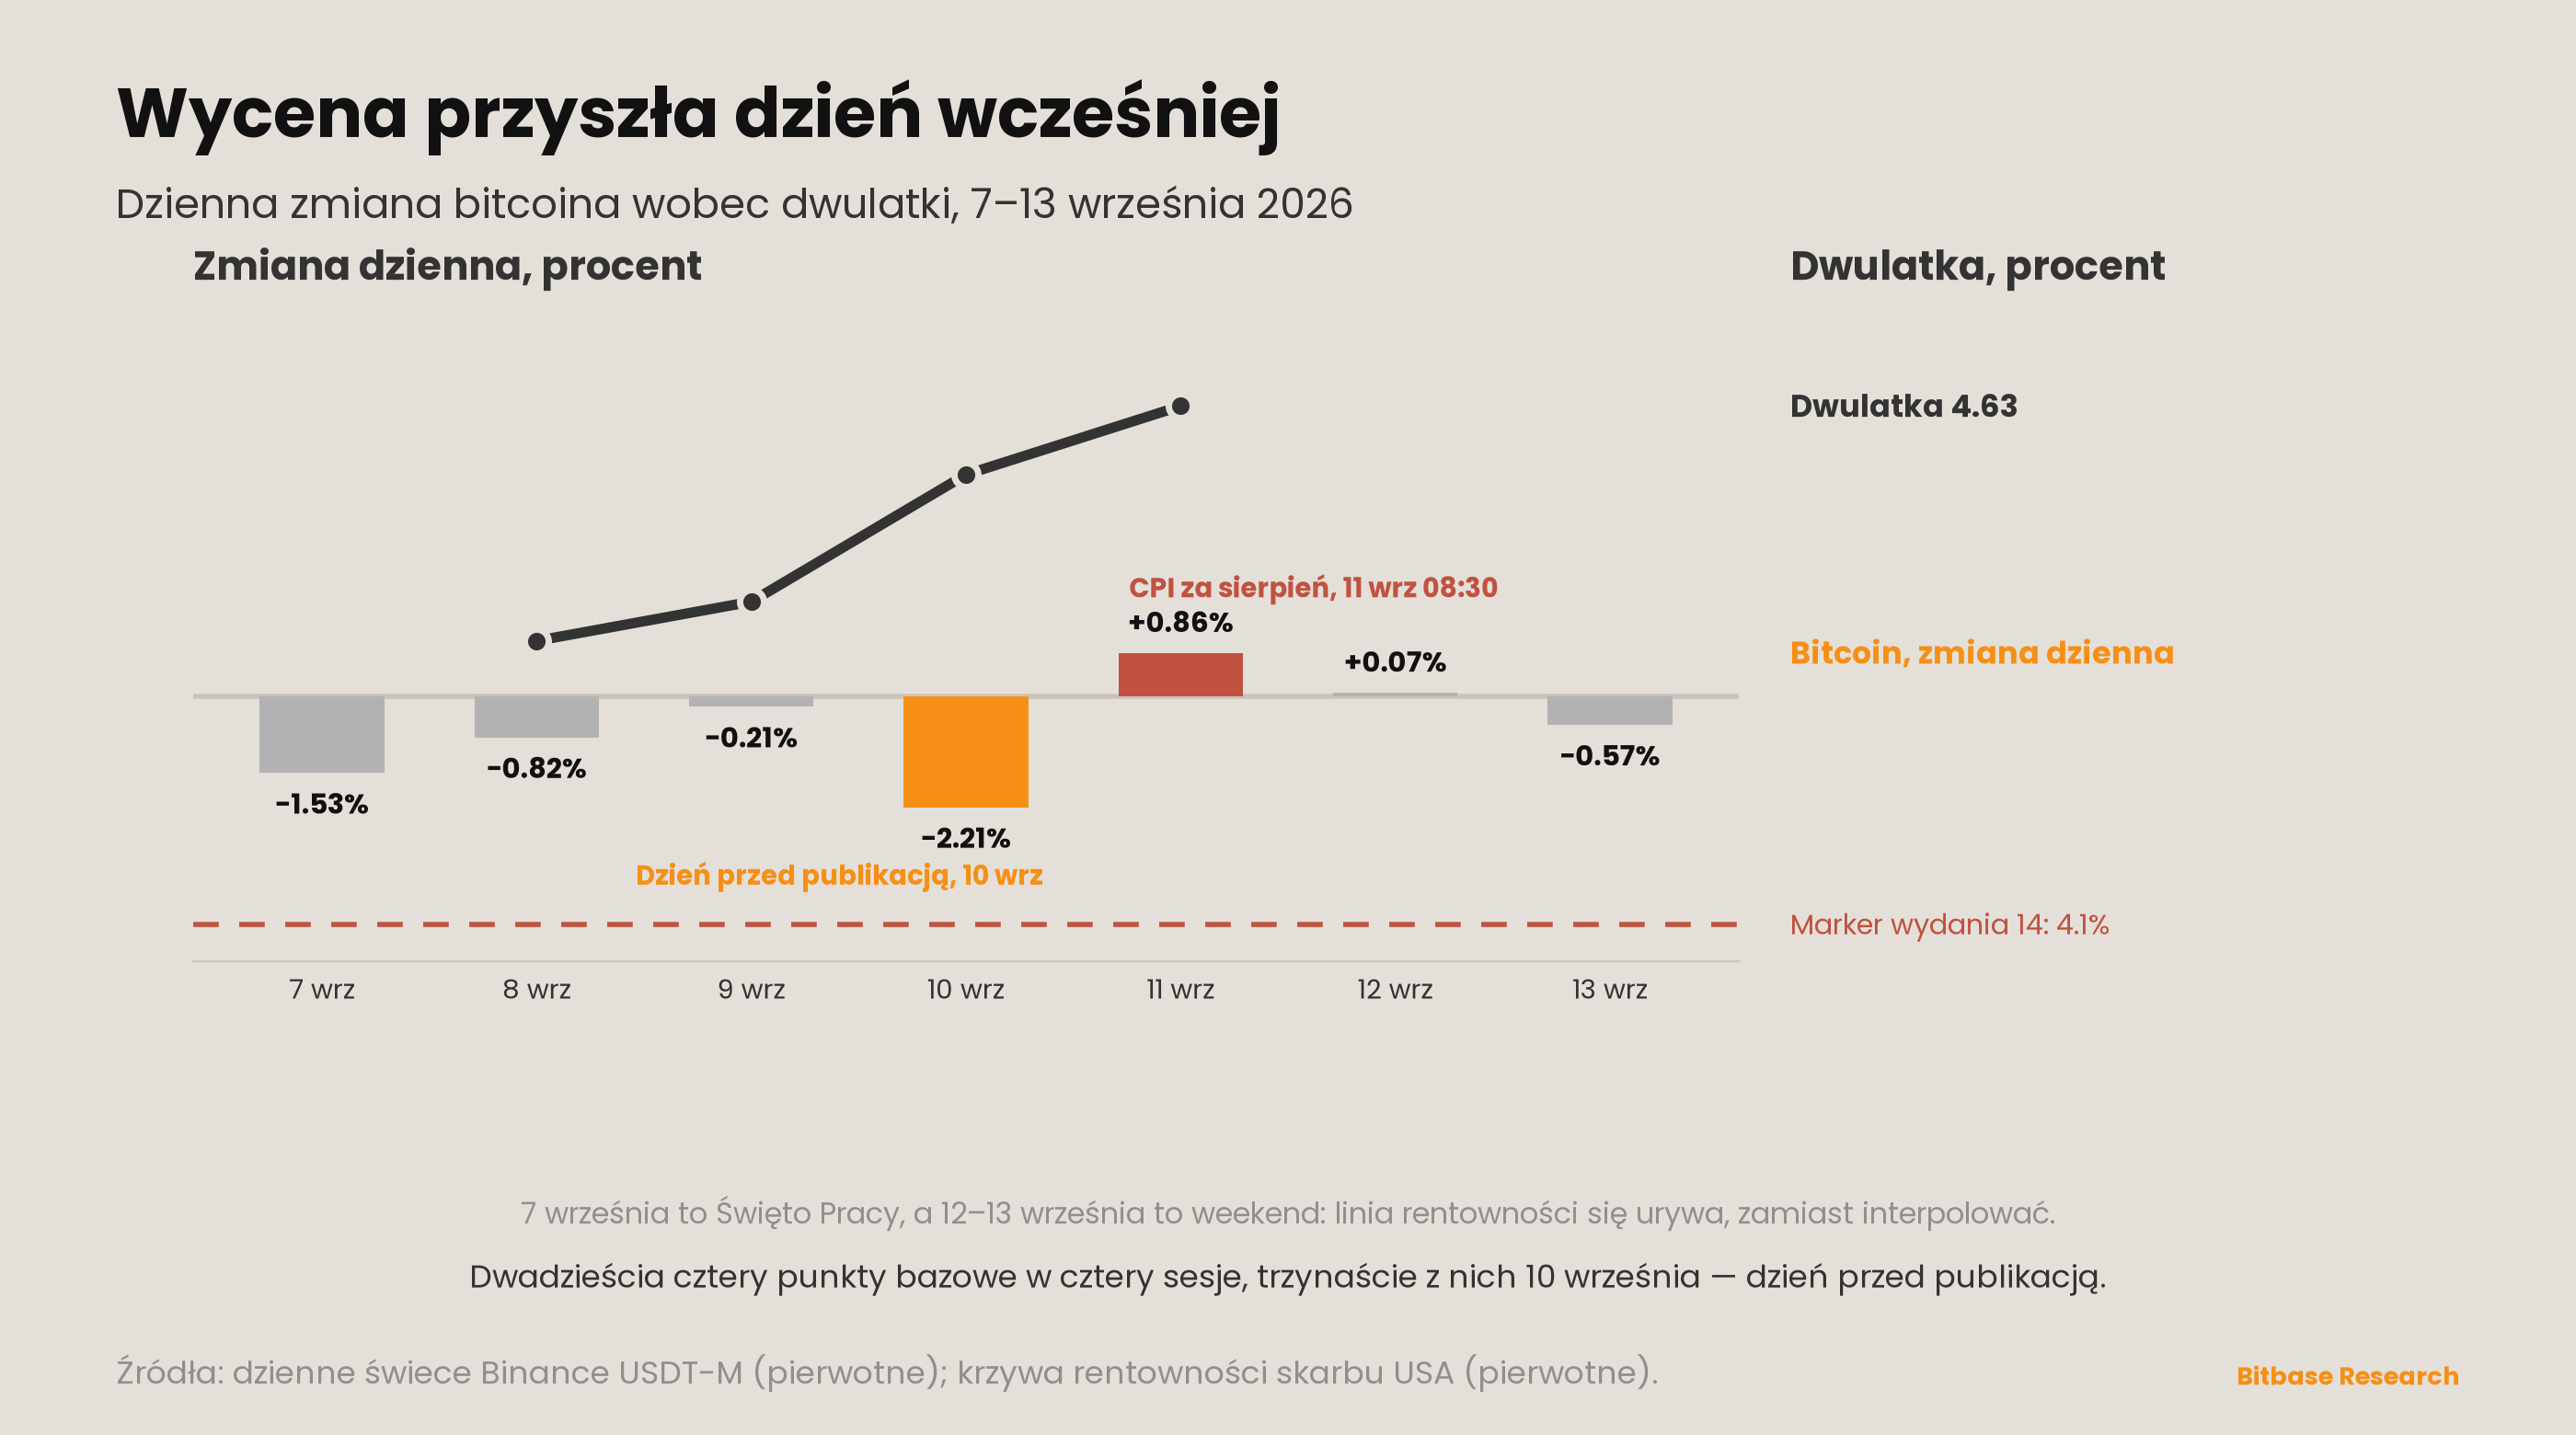
Bitcoin wszedł w okno na 80 301,10 i wyszedł na 76 805,00, minus 4,35%, przy pięciu ujemnych sesjach z siedmiu [3].
| Sesja | Zamknięcie | Zmiana | Wolumen (BTC) |
|---|---|---|---|
| 7 września | 79 075,90 | −1,53% | 94 686 |
| 8 września | 78 425,60 | −0,82% | 129 863 |
| 9 września | 78 264,10 | −0,21% | 152 629 |
| 10 września | 76 535,70 | −2,21% | 142 695 |
| 11 września | 77 191,10 | +0,86% | 207 305 |
| 12 września | 77 242,80 | +0,07% | 40 727 |
| 13 września | 76 805,00 | −0,57% | 67 943 |
Krzywa skarbowa opowiada to samo w mniejszych jednostkach. 7 września to Święto Pracy i nie ma obserwacji; cztery istniejące sesje czytają się na dwulatce jako 4,39, 4,43, 4,56 i 4,63 [2]. Dwadzieścia cztery punkty bazowe przez cztery sesje, z czego trzynaście przypada na 10 września.
| Sesja | 2 lata | 10 lat | 30 lat |
|---|---|---|---|
| 4 września (poprz. zamknięcie) | 4,37 | 4,78 | 5,24 |
| 8 września | 4,39 | 4,80 | 5,25 |
| 9 września | 4,43 | 4,83 | 5,28 |
| 10 września | 4,56 | 4,95 | 5,37 |
| 11 września | 4,63 | 4,96 | 5,35 |
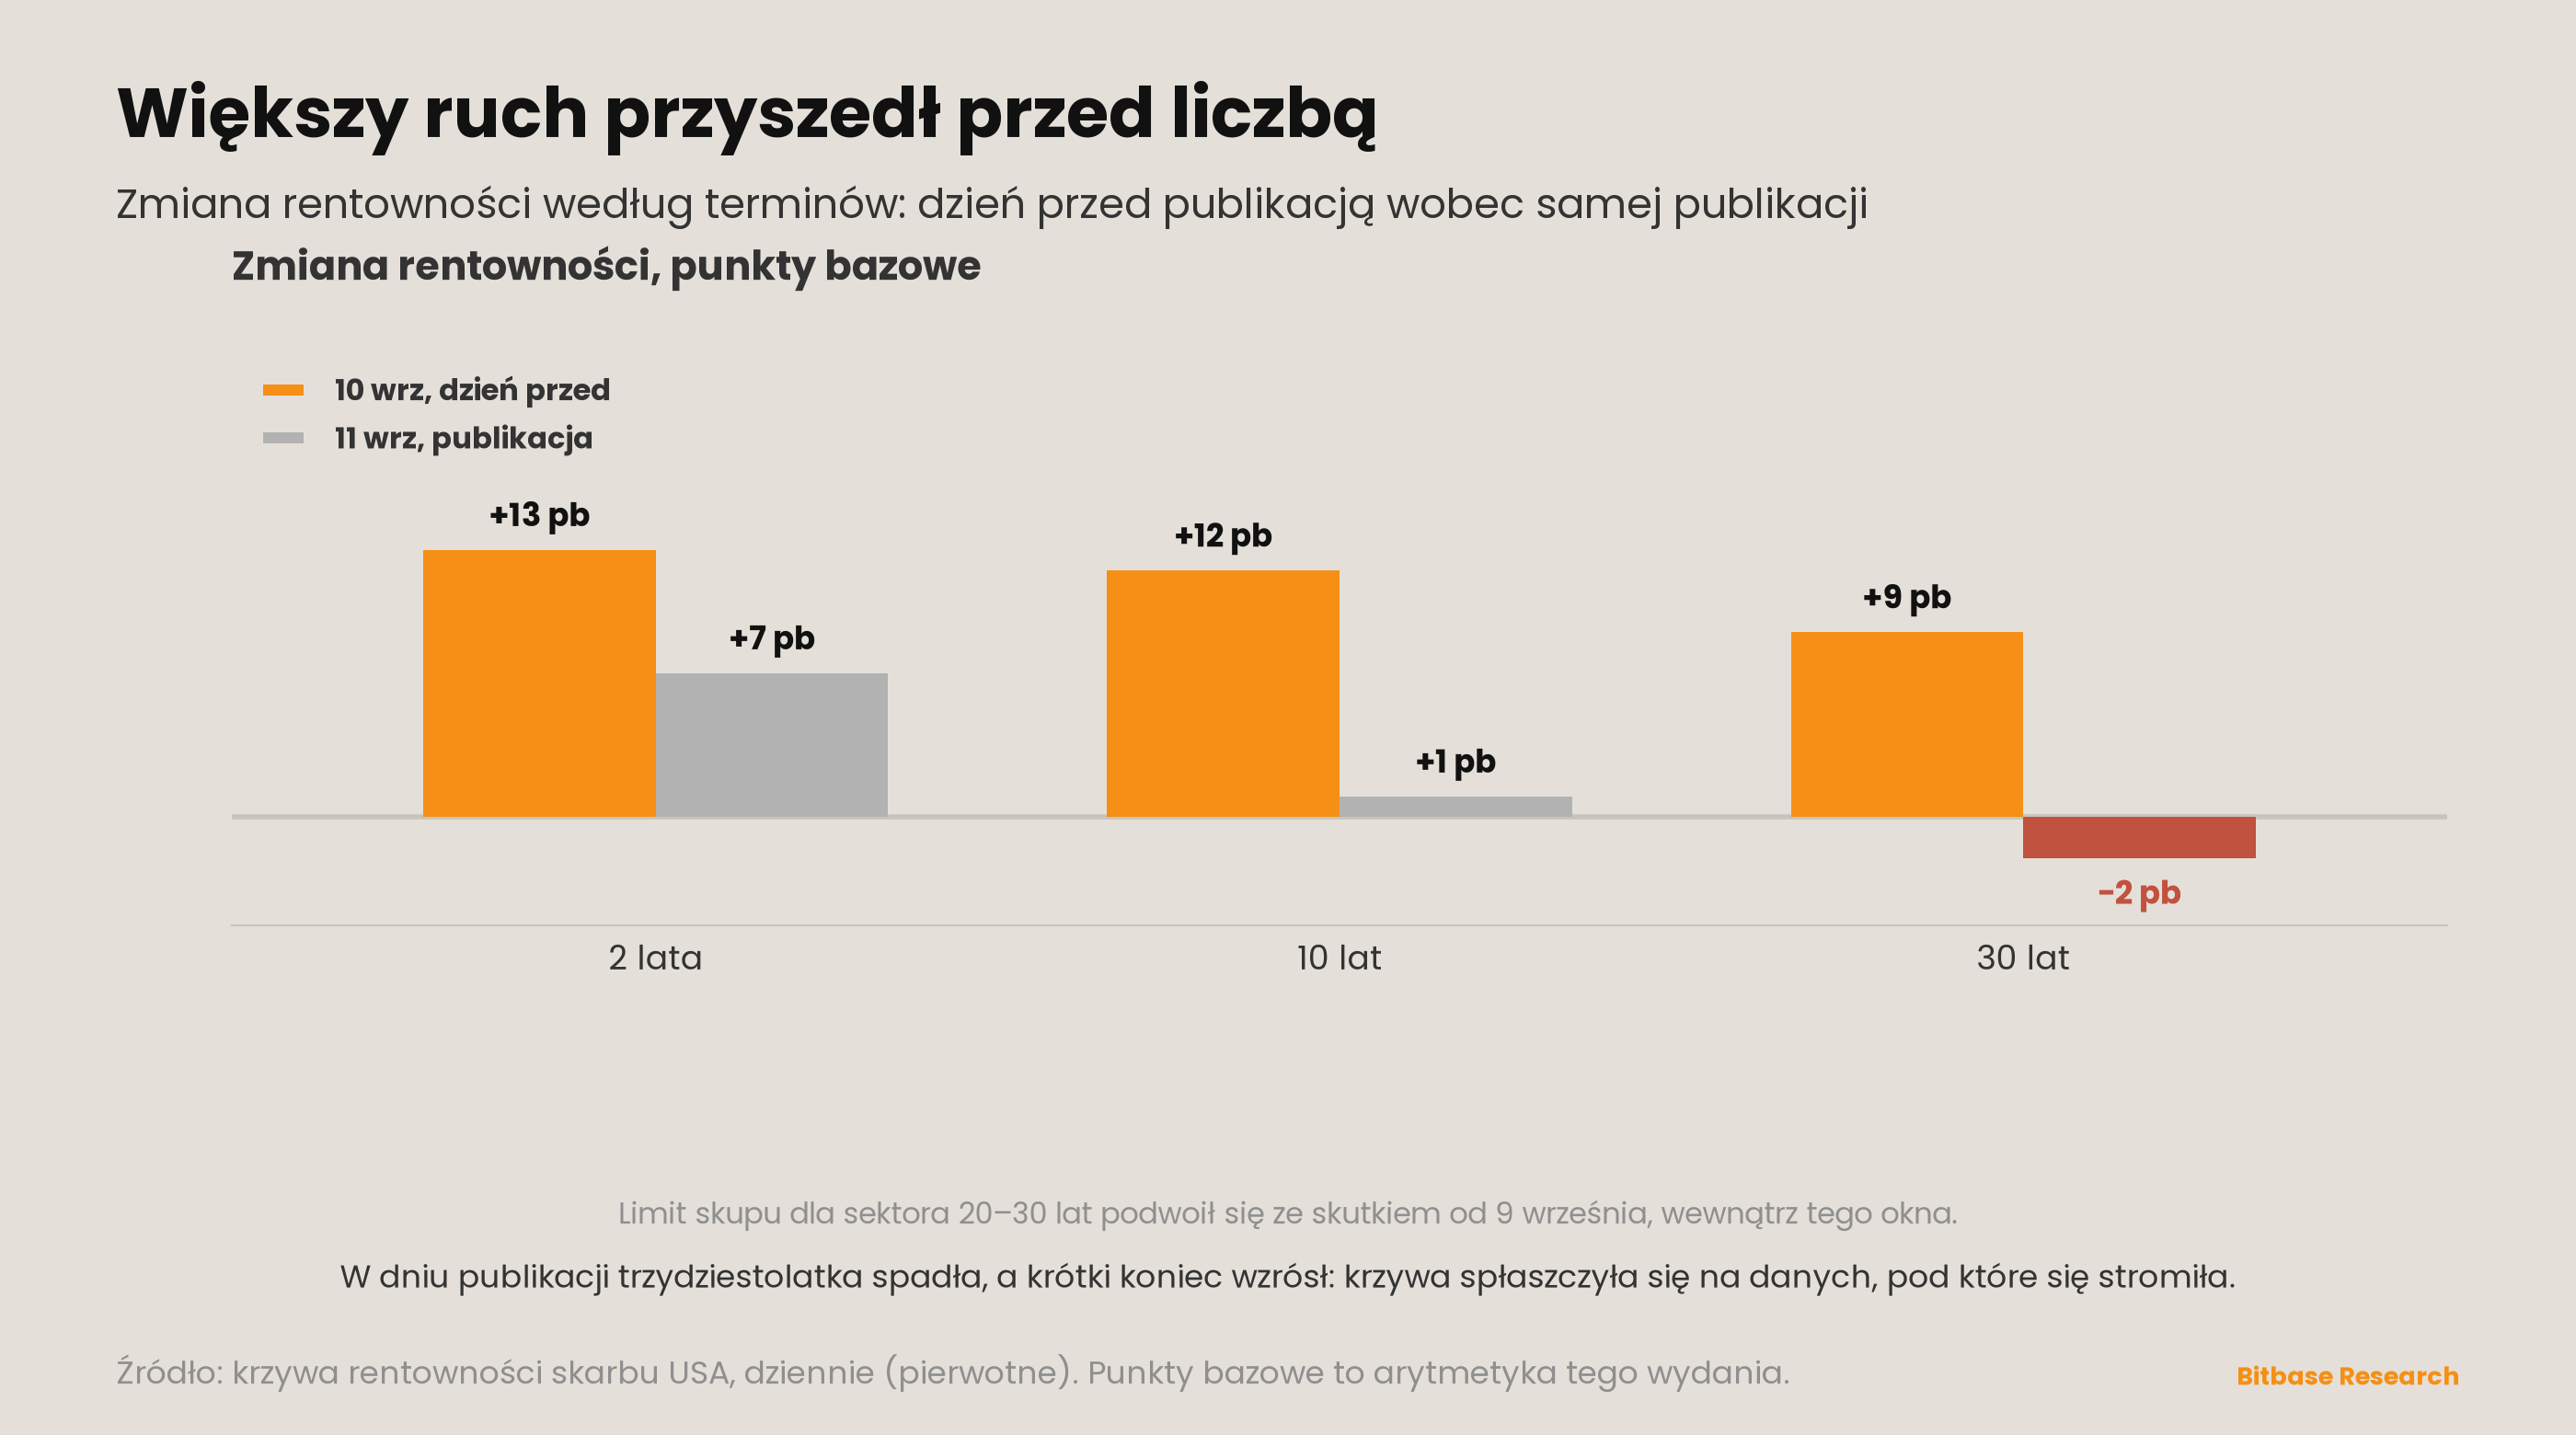
Asymetria między dwiema sesjami jest tu odkryciem. 10 września cała krzywa podniosła się razem — 13, 12 i 9 punktów bazowych — tak wygląda rynek ustawiający się pod inflacyjną niespodziankę. 11 września, sesja, która tę niespodziankę faktycznie zawierała, przesunęła dwulatkę o 7 punktów bazowych, dziesięciolatkę o 1, a trzydziestolatkę w dół o 2 [2]. Krzywa spłaszczyła się na danych, pod które wcześniej się stromiła. Bitcoin odegrał ten sam kształt: najgorsza sesja dziesiątego, dodatnia jedenastego, a jedenasty uniósł 207 305 BTC wolumenu, 1,74 raza więcej niż średnia dzienna okna [3].
Dostępne są dwa odczyty i to wydanie bierze węższy. Nie do obrony jest ten, że rynek znał liczbę. Do obrony jest węższy: to, co wyceniono 10 września, było większe niż to, co dostarczono 11 września, a pierwszy powiedział to długi koniec, odmawiając kontynuacji.
Marker dwulatki z wydania 14 na poziomie 4,1% nie zostaje osiągnięty trzecie okno z rzędu i z najszerszym jak dotąd marginesem. Najniższy odczyt tutaj to 4,39%, 29 punktów bazowych powyżej markera [2]. Wydanie 20 odnotowało najbliższe podejście na 4,34%. Od ustanowienia marker nie został dotknięty w żadnej sesji, a dystans teraz rośnie, zamiast oscylować.
Sygnał strukturalny tygodnia
Program skupu Skarbu Państwa zmienił rozmiar wewnątrz tego okna. Komunikat prasowy z 19 sierpnia 2026 r. ogłosił, że maksymalny rozmiar operacji skupu wspierających płynność w sektorach nominalnych papierów kuponowych od 10 do 20 lat oraz od 20 do 30 lat wzrośnie z 2 mld dolarów na operację do co najmniej 4 mld dolarów, ze skutkiem od 9 września 2026 r. i obowiązywać będzie do końca kwartału refinansowania 4 listopada [5]. Podany powód Skarbu Państwa to „konsekwentnie silne zainteresowanie uczestników rynku, czego dowodzi znaczny wolumen wysokiej jakości ofert, które Skarb Państwa regularnie otrzymuje w operacjach skupu na długim końcu” [5].
Wydanie 20 zapytało, czy Skarb Państwa opublikuje zaktualizowany harmonogram, czy przeprowadzi drugą nieplanowaną operację, i powiedziało, że jedno z dwojga rozstrzygnie sprawę. Nie stało się ani jedno, ani drugie. Stało się trzecie, i było już w aktach, gdy pytanie padało. Komunikat z 19 sierpnia w całości poprzedza okno wydania 20. Stwierdzenie wydania 20, że dokument z 5 sierpnia pozostaje jedynym opublikowanym harmonogramem, nadal jest dosłownie prawdziwe — zmiana rozmiaru to nie harmonogram — ale pierwotny dokument Skarbu Państwa odnoszący się wprost do wątku, który ta seria śledziła, był w publicznych aktach, a seria go nie poniosła. To jest tu odnotowane, a nie wygładzone.
Czego podwojenie nie zrobiło, to nie utrzymało długiego końca. Data wejścia w życie to 9 września. Przez trzy sesje od 9 do 11 września trzydziestolatka przeszła 5,28, 5,37, 5,35 — netto w górę o 7 punktów bazowych przy już działającym nowym limicie [2]. Sektor od 20 do 30 lat, który Skarb Państwa wskazał jako mający „konsekwentnie silne zainteresowanie”, był sprzedawany dokładnie w tygodniu, w którym otrzymał większą ofertę publiczną. To wydanie nie twierdzi, że skup wywołał wyprzedaż ani że jej nie zapobiegł. Twierdzi się węziej: podwojenie oficjalnej oferty i wzrost trzydziestolatki o 10 punktów bazowych są ze sobą zgodne, a każdy, kto traktował pojemność skupu jako sufit rentowności, obejrzał właśnie tydzień, w którym nim nie była.
Szczegół na poziomie operacji, który zaostrzyłby ten rozdział, nie wszedł do wydania, a powód jest podany, nie ukryty. Wyników skupów Skarbu Państwa za 7–13 września — maksimum na operację, nominał ofert, nominał przyjęty — nie udało się pozyskać ze źródła pierwotnego. Tabela wyników TreasuryDirect oraz indeks komunikatów prasowych o skupach renderują dane skryptem po stronie klienta i zwróciły puste tabele [12]; usługa JSON TreasuryDirect nie zdołała zakończyć uzgadniania TLS z tego środowiska. Żadna liczba operacyjna za to okno nie pojawia się w tym wydaniu nigdzie. Czy operacja przebiegła przy nowym limicie 4 mld dolarów, jest zatem pytaniem otwartym, a nie ustaleniem negatywnym.
Tablica dwutorowa
Otwarte pozycje w ujęciu monetarnym na wieczystych BTCUSDT, migawki dzienne [6]:
| Data | Binance (BTC) | Bybit (BTC) |
|---|---|---|
| 6 września (poprz. zamknięcie) | 106 255,01 | 54 566,44 |
| 7 września | 105 543,71 | 54 256,40 |
| 8 września | 106 876,11 | 54 549,15 |
| 9 września | 106 627,35 | 56 304,52 |
| 10 września | 105 105,97 | 56 220,82 |
| 11 września | 106 858,93 | 56 508,44 |
| 12 września | 103 385,13 | 52 700,14 |
| 13 września | 103 299,61 | 53 279,30 |
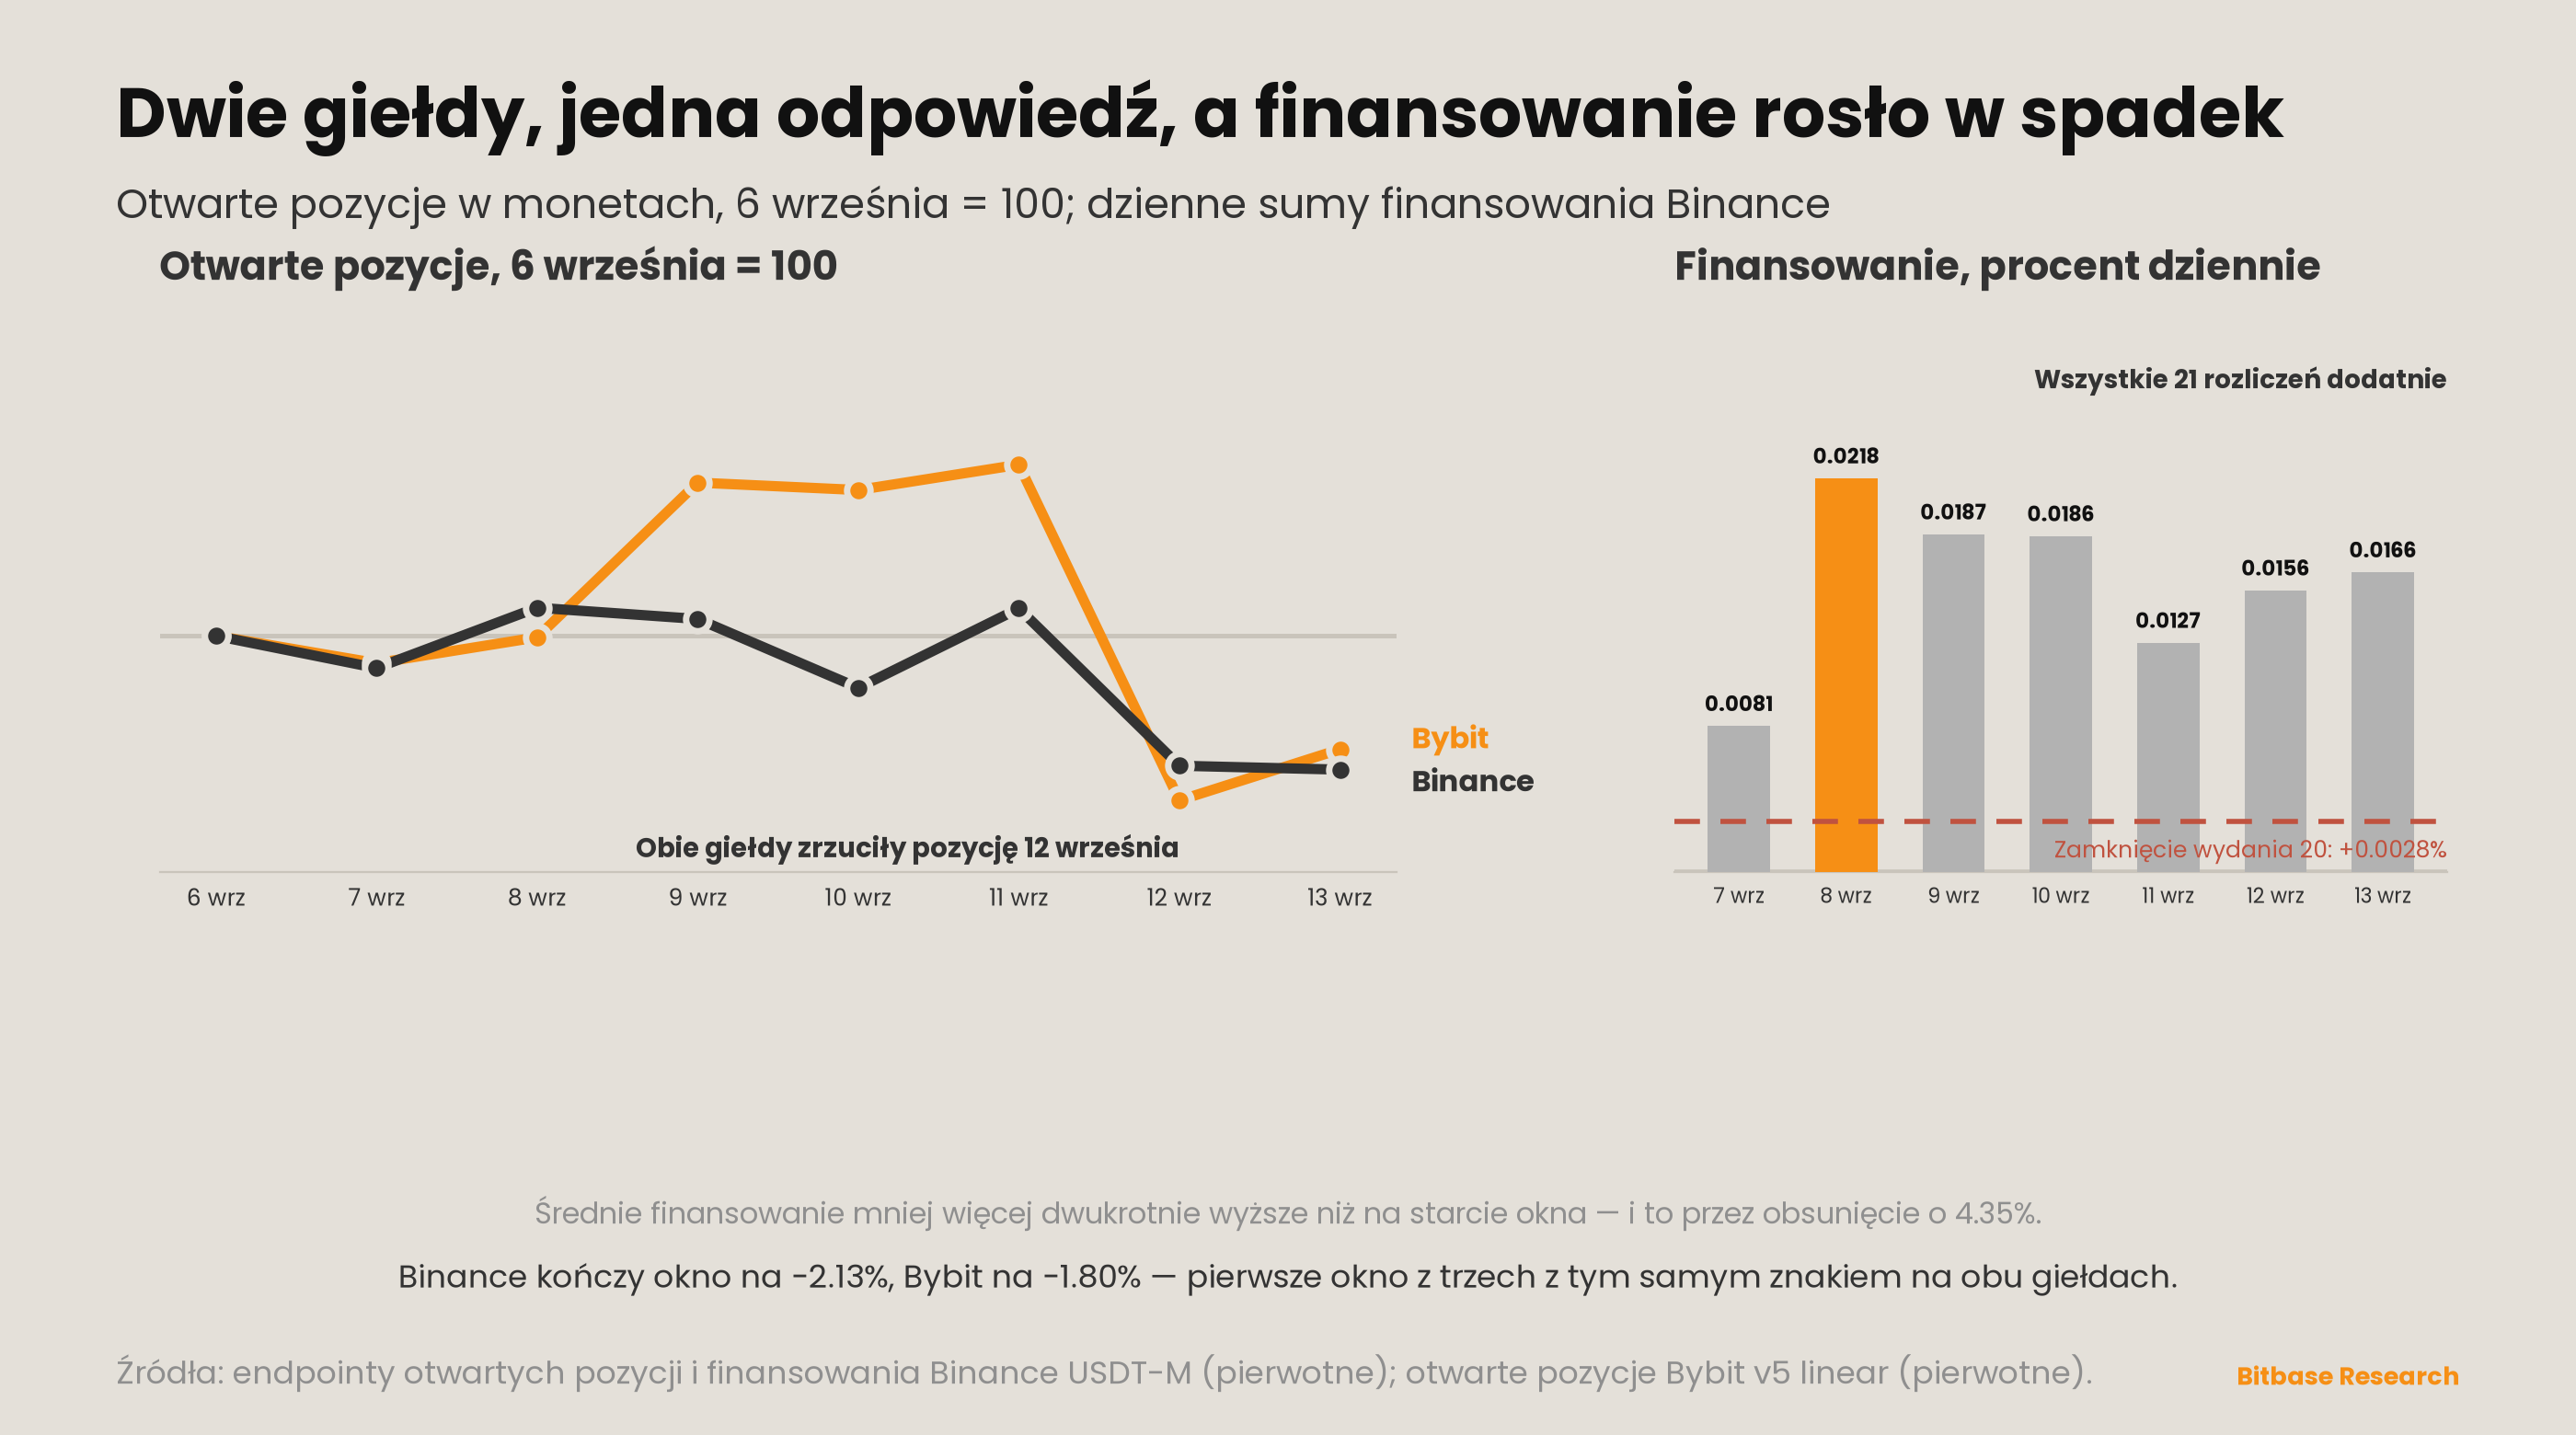
Binance kończy okno spadkiem o 2,13%, Bybit o 1,80% [6]. Wydanie 19 odnotowało ruch obu giełd w przeciwnych kierunkach przez krach 28 sierpnia, a wydanie 20 rozszerzenie rozbieżności do −0,06% wobec +11,55%. To pierwsze okno z trzech, w którym obie giełdy raportują ten sam znak, a różnica wielkości mieści się w 33 punktach bazowych. Samo zbieżenie jest tu obserwacją: ta seria raportuje otwarte pozycje per giełda i w monetach właśnie dlatego, że agregat ukrywał rozbieżność — a w tym tygodniu nie ma czego ukrywać.
Stopień z 12 września zasługuje na nazwanie. Obie giełdy zrzuciły pozycję tego samego dnia kalendarzowego — według arytmetyki tego wydania Binance −3,25%, Bybit −6,74% — w najlżejszym wolumenowo dniu okna, 40 727 BTC [3][6]. Pozycja wyszła w cichą sobotę, a nie w którejś z dwóch sesji, które ruszały ceną.
Finansowanie poszło w drugą stronę i to jest ta część, którą warto nieść dalej. Dzienne sumy finansowania BTCUSDT na Binance wyniosły +0,0081%, +0,0218%, +0,0187%, +0,0186%, +0,0127%, +0,0156% i +0,0166% przez siedem sesji [7]. Wszystkie dwadzieścia jeden rozliczeń w oknie są dodatnie, a średnia okna jest mniej więcej dwukrotnością tych +0,0081%, od których się zaczęło. Wydanie 20 raportowało kompresję do +0,0028% i pierwsze ujemne rozliczenie serii na −0,0002%. Ta podłoga została dotknięta i zostawiona za sobą w ciągu jednego tygodnia. Długie pozycje płaciły więcej, by pozostać długimi przez obsunięcie o 4,35% — nie jest to układ poprzedzający kapitulację i to wydanie nie czyta go też jako byczego.
Przepływy spotowych ETF są w tej serii wtórne i w tym wydaniu zostają pominięte w całości, zamiast być niesione w niższej klasie. Dziennych liczb kreacji i umorzeń za 7–13 września nie pozyskano z żadnego źródła, które to wydanie byłoby gotowe cytować. To luka w źródłach, nie zero.
Na radarze — tydzień od 14 do 20 września
Po pierwsze: FOMC decyduje 15 i 16 września. To właśnie posiedzenie, na które wskazywał warunek Wallera z 3 września [10], a inflacyjna połowa jego warunku przyszła gorąca w nagłówku i miękka w rdzeniu [1]. Obie gałęzie jego zdania mają teraz liczbę, na której mogą stanąć.
Po drugie: czy dwulatka utrzyma się powyżej 4,60% do decyzji? Zamknęła okno na 4,63% po czterech kolejnych wyższych sesjach [2]. Utrzymanie przez FOMC to inny test niż utrzymanie przez publikację danych, a ostatnie trzy okna zakończyły się dwulatką wyżej, niż się zaczynały.
Po trzecie: czy Strategy wznowi zakupy? Raport obejmujący 7–14 września spodziewany jest w dniach po zamknięciu tego okna. Wydanie 19 pytało, czy pauza od czerwca do sierpnia się skończyła, wydanie 20 powiedziało, że jeden zakup na to nie odpowiada, a to okno odpowiada zerem. Dwa kolejne raporty biorą teraz pytanie w nawias: jeden zakup, potem żadnego.
Po czwarte: czy operacja na długim końcu przebiegnie przy nowym limicie i czy ta seria pozyska wynik? Limit wszedł w życie 9 września. Rozdział 2 mówi, dlaczego nie ma tu żadnej liczby operacyjnej. Pytanie dotyczy zarówno tego, czy Skarb Państwa użył nowego rozmiaru, jak i tego, czy ta liczba jest w ogóle do zdobycia.
Po piąte: czy kanał organizacji samoregulujących będzie dalej produkował, gdy Kongres tego nie robi? Rozdział 6 liczy, co każda z aren wyemitowała w tym oknie. Licznik znaczy coś dopiero wtedy, gdy zostanie powtórzony.
Aktualizacja śledzenia sygnałów
Radar wydania 20 postawił pięć pytań. Cztery zamykają się czysto. Piąte też się zamyka, ale wbrew ramie, która je zrodziła.
Po pierwsze: czy sierpniowy CPI przyjdzie i co powie? Przyszedł 11 września i powiedział dwie rzeczy naraz [1]. Nagłówek 0,4% w miesiącu i 3,4% w roku; rdzeń 0,3% i 2,4%. Benzyna wzrosła o 3,9%, a BLS przypisuje temu jednemu indeksowi ponad jedną trzecią miesięcznego przyrostu nagłówka [1]. Publikacja gorąca w nagłówku i stygnąca w rdzeniu nie rozstrzyga pytania „trzymać czy podnosić”; wydaje każdej gałęzi po liczbie. Poziom 1, zamknięte jako zdarzenie, niezamknięte jako wniosek.
Po drugie: czy dwulatka utrzymała 4,30% przez publikację inflacyjną? Tak, i nie na styk [2]. Odczyty 4,39, 4,43, 4,56, 4,63. Najbliższe podejście było 9 punktów bazowych powyżej poziomu. Pytanie postawiono jako test tego, czy poziom się utrzyma, a odpowiedź brzmi, że poziom stał się nieistotny — dwulatka spędziła okno, oddalając się od niego, a nie broniąc go. Poziom 1, zaliczone; ta seria wysyła test 4,30% na emeryturę jako już nierozróżniający.
Po trzecie: czy kolejny 8-K spółki Strategy odpowiedział na pytanie o pauzę? Odpowiedział, a odpowiedź brzmi, że pauza trwała dalej [4]. Zero kupionego bitcoina, zero sprzedanych akcji z programu emisji, pozycja bez zmian na 845 050 BTC przy łącznych 63,73 mld dolarów i średnim koszcie 75 412 dolarów. Poprzedni raport ujawniał 4 603 BTC po 80 318 dolarów [11]. Jeden zakup, po którym nie ma żadnego, to nie wznowienie. Rozdział 6 prowadzi tę obserwację dalej.
Po czwarte: czy Skarb Państwa opublikował zaktualizowany harmonogram albo przeprowadził drugą nieplanowaną operację? Ani jedno, ani drugie. Rozdział 2 zawiera szczegóły, w tym komunikat o zwiększeniu rozmiaru z 19 sierpnia, który ta seria powinna była ponieść w wydaniu 20, a nie poniosła.
Po piąte: czy ustawa o strukturze rynku dostała czas na sali? Nie, a ramę pytania trzeba wycofać [8]. W to okno wpadają dwa wydania Congressional Record — 8 i 10 września, 47 stron, 410 497 znaków. Market structure, CLARITY Act, GENIUS Act, stablecoin, blockchain, bitcoin i Securities and Exchange Commission dają zero. Digital asset daje jedno: H.R. 10317, wniesiona przez pana Issę wraz z panem Goodenem, „o ustanowieniu wymogów i nadzoru nad aktywami cyfrowymi w pieczy agencji federalnych”, skierowana do Komisji Sądownictwa [8][17].
Wycofanie brzmi tak. Wydanie 20 napisało, że jego okno „ustanawia, iż brak uwagi legislacyjnej nie tłumaczy się już brakiem dni legislacyjnych”, opierając się na pięciu wydaniach Congressional Record na 334 stronach. To okno ma dwa wydania i 47 stron. Izba obradowała mniej więcej siedmiokrotnie krócej. Wyjaśnienie przez brak dni znów jest dostępne, a wniosek wydania 20 na to okno się nie rozciąga. Zero jest prawdziwe; wniosek, który wydanie 20 wyciągnęło z tygodnia pracowitego, nie przenosi się na cichy, a to wydanie go nie pożycza.
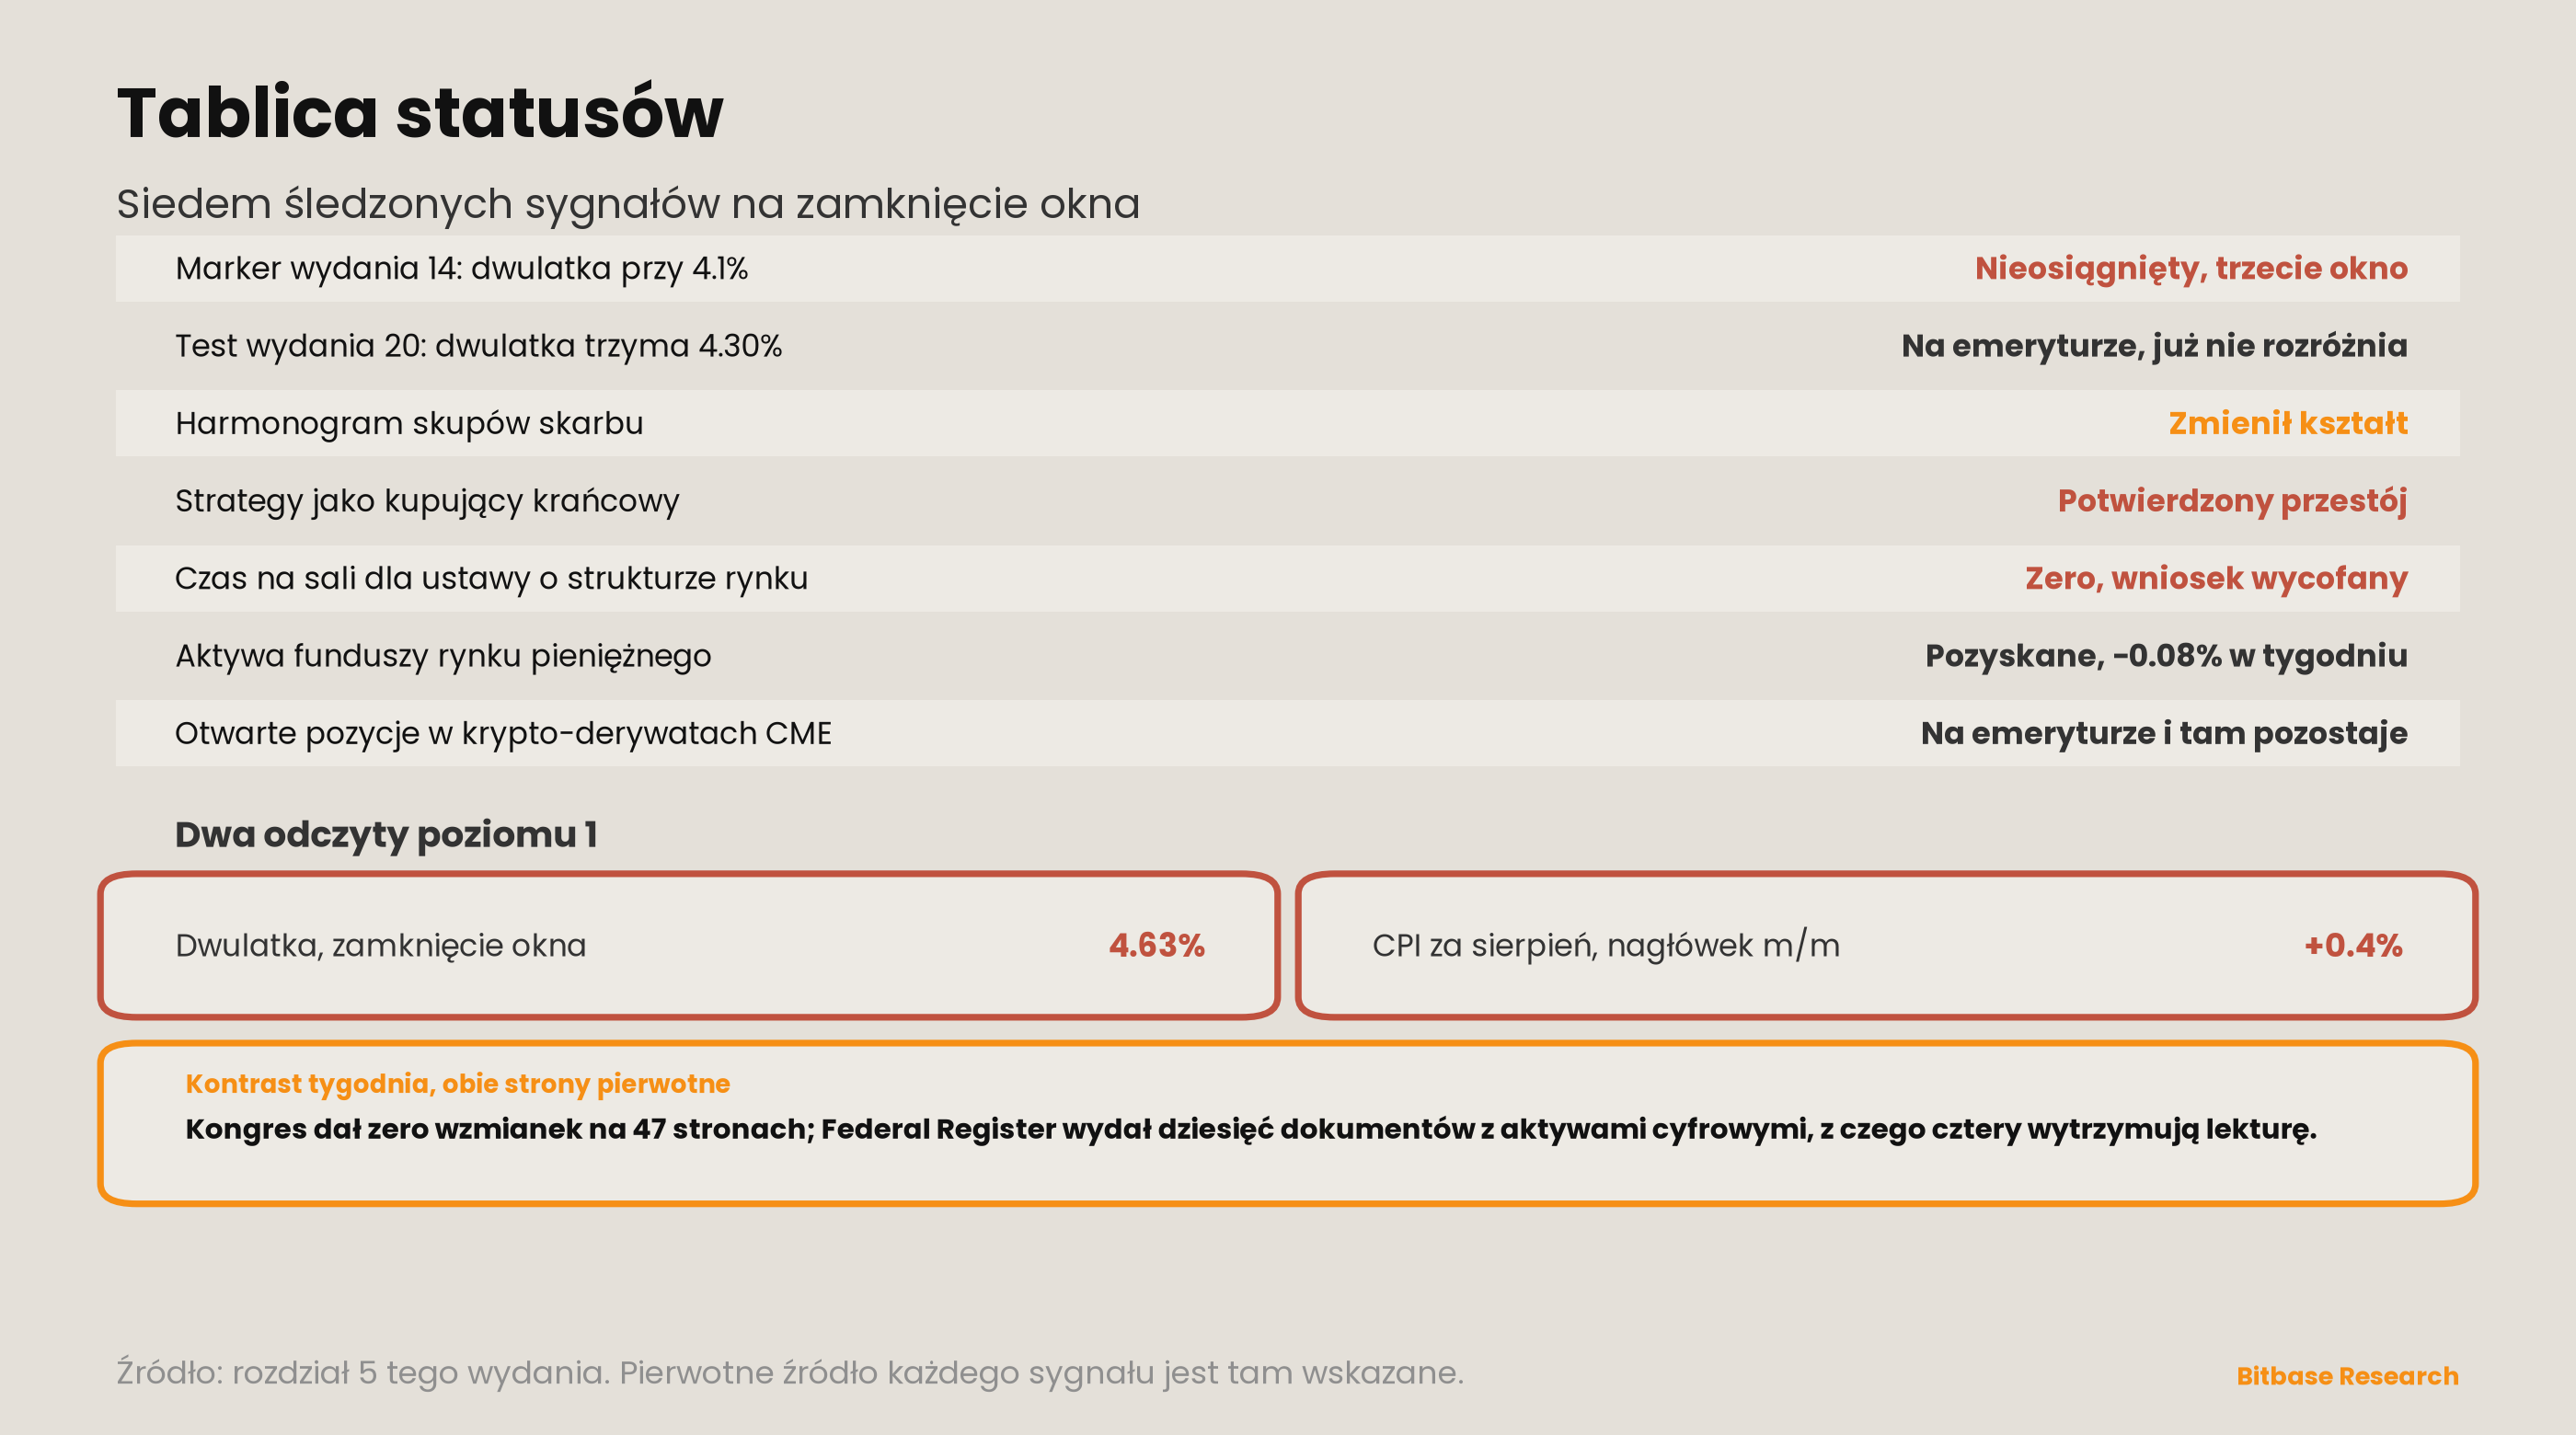
SYGNAŁ — marker dwulatki z wydania 14 na 4,1%. STATUS: NIEOSIĄGNIĘTY trzecie okno, poziom 1, najszerszy margines. Najbliższe podejście 4,39%, 29 punktów bazowych powyżej.
SYGNAŁ — test wydania 20 na 4,30% dla dwulatki. STATUS: NA EMERYTURZE. Zaliczony tak swobodnie, że już nie rozróżnia.
SYGNAŁ — publikacja harmonogramu skupów Skarbu Państwa. STATUS: ZMIENIŁ KSZTAŁT. Śledzonym obiektem był harmonogram; przesunął się limit rozmiaru operacji, ogłoszony 19 sierpnia i obowiązujący od 9 września.
SYGNAŁ — Strategy jako kupujący krańcowy. STATUS: POTWIERDZONY PRZESTÓJ. Jeden zakup w trzy miesiące, potem zero.
SYGNAŁ — czas na sali dla ustawy o strukturze rynku. STATUS: ZERO, wniosek wycofany. 47 stron wobec 334 w wydaniu 20.
SYGNAŁ — aktywa funduszy rynku pieniężnego. STATUS: POZYSKANE, i niczego nie różnicują. Publikacja wydawcy nosi datę 10 września — wewnątrz tego okna: aktywa łącznie 7,97 bln dolarów za tydzień zakończony 9 września, minus 6,10 mld w tygodniu, fundusze rządowe minus 7,99 mld, fundusze prime plus 3,47 mld [13]. To 0,08% wobec bazy. Zapisane, nie odczytane.
SYGNAŁ — Deep Dive 1 część 6, „otwarte pozycje w krypto-derywatach CME”. STATUS: NA EMERYTURZE i na niej pozostaje.
Nowy wymiar — kupujący krańcowy zatrzymał się na własnej linii kosztu
Ta seria śledzi Strategy od wydania 14 jako najczystszy dostępny wskaźnik zastępczy popytu uznaniowego, niewymuszonego przepływami: jeden ujawniony kupujący, raportujący co tydzień, z opublikowanym średnim kosztem. To okno daje najostrzejszą obserwację, jaką ten wskaźnik dotąd zaoferował, i jest to zbieżność dwóch liczb, którą warto nazwać precyzyjnie, zanim się ją zinterpretuje.
Ujawniona średnia cena zakupu spółki na 845 050 bitcoinach wynosi 75 412 dolarów [4]. Najniższa cena wydrukowana w tym oknie to 76 000,30, 11 września [3]. Różnica wynosi 0,78%. W tym samym oknie spółka nie kupiła ani jednego bitcoina i skierowała 176,3 mln dolarów na odkup własnych akcji uprzywilejowanych, podwajając limit tego programu do 2,0 mld dolarów [4].
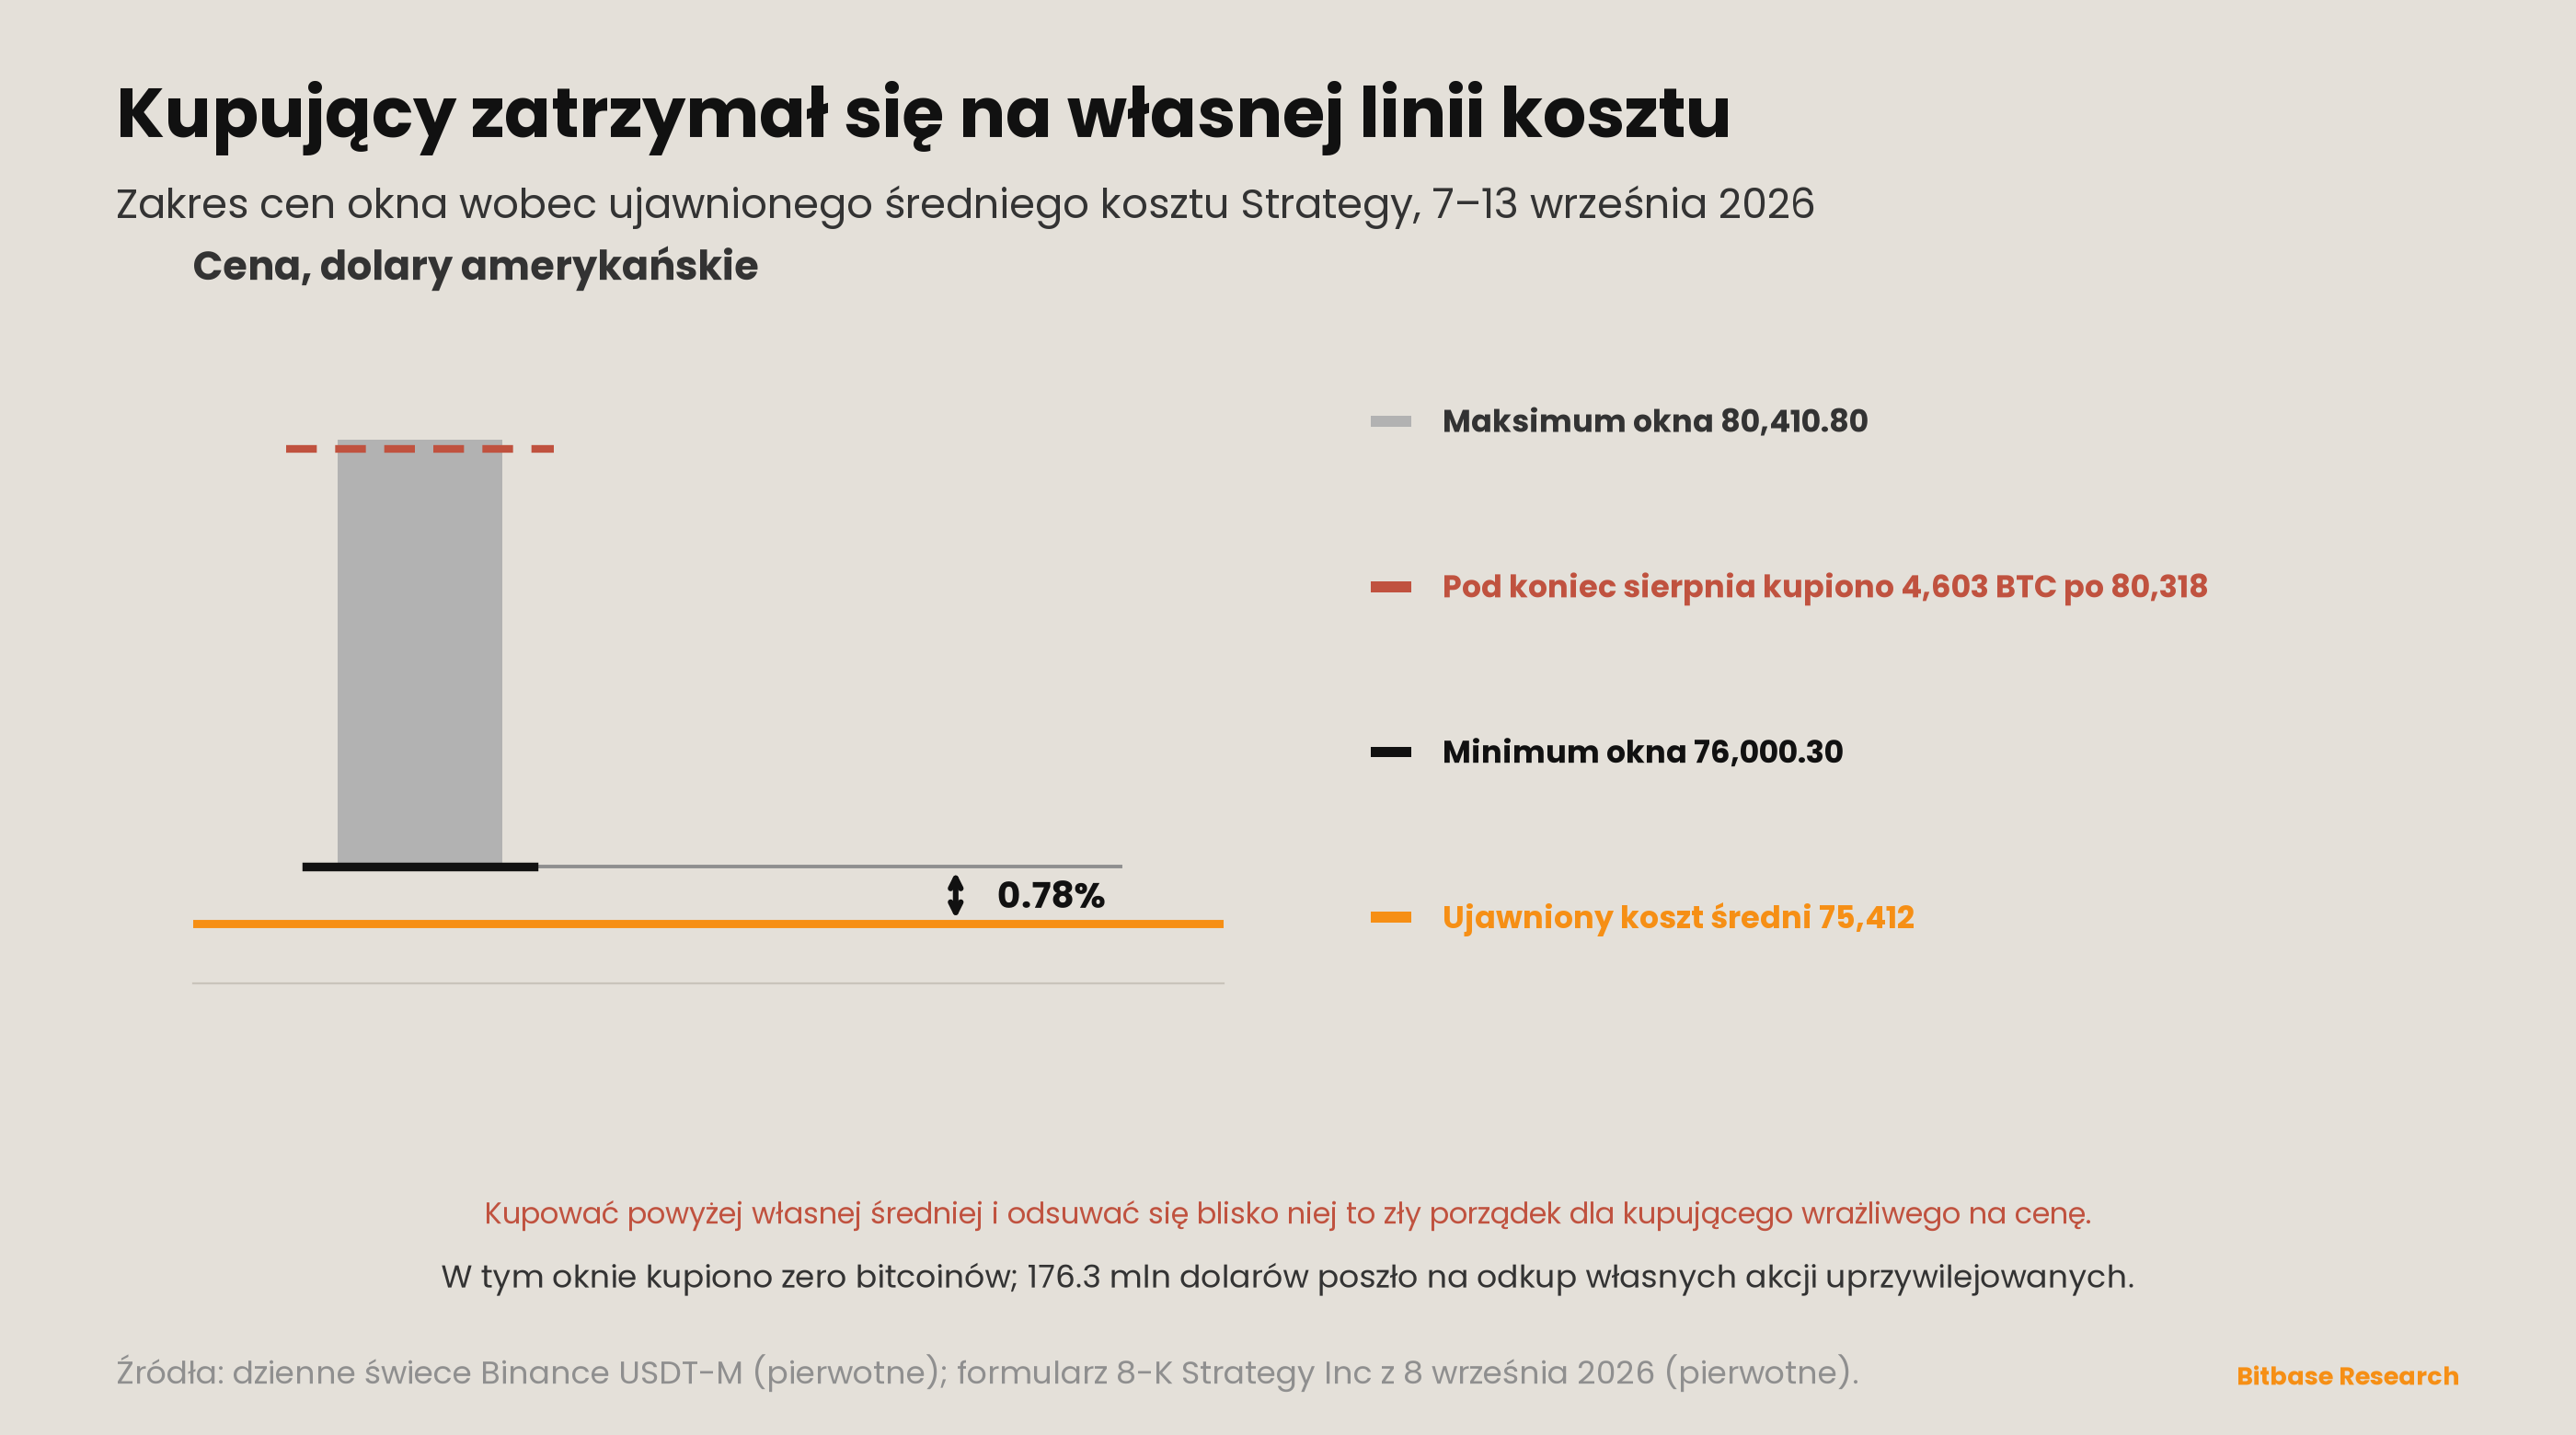
Naiwny odczyt mówi, że spółka broni swojej podstawy kosztowej i jest to podłoga. Ten odczyt nie jest poparty i to wydanie go odrzuca. Podłoga wymagałaby, by spółka kupowała blisko tego poziomu, a ona nie kupiła nic. Ujawnienie opisuje zachowanie odwrotne: pod koniec sierpnia kupowała po 80 318 dolarów, powyżej własnej średniej, i zatrzymała się, gdy cena zeszła ku tej średniej [11].
To, co ta para faktycznie popiera, jest węższe i ciekawsze. Decyzja o zakupie nie śledzi ceny tak, jak robiłaby to strategia akumulacji. Kupić po 80 318 i nie kupić po 76 000 to zły porządek dla kupującego wrażliwego na cenę. To właściwy porządek dla kupującego, którego ograniczeniem jest koszt kapitału, a nie cena aktywa — takiego, który emituje akcje, gdy akcje mają dobrą ofertę, i odsuwa się, gdy jej nie mają, niezależnie od tego, gdzie handluje moneta. Formularz 8-K popiera ten odczyt wprost: w tym okresie nie sprzedano też żadnych akcji z programu emisji [4]. Kurek kapitału akcyjnego i zakup bitcoina zatrzymały się razem.
A kapitał, który jednak się poruszył, poszedł do struktury kapitałowej, nie do aktywa. 176,3 mln dolarów odkupionych akcji uprzywilejowanych, podwojony limit, pozostałe 1,19 mld dolarów pojemności [4]. Wydanie 20 odnotowało, że w poprzednim okresie 61,3% wpływów z emisji kupiło monetę, a reszta obsługiwała i odkupywała papiery wyemitowane po to, by ją kupić. W tym okresie ten stosunek wynosi zero do wszystkiego.
Konsekwencja dla ramy jest konkretna. Jeżeli krańcowy ujawniony kupujący jest ograniczony strukturą kapitałową, a nie ceną, to jego nieobecność nie niesie informacji o cenie, a jego obecność niesie informację głównie o jego własnych warunkach finansowania. Ta seria czytała raporty jako sygnał popytu. Wobec dowodów z tego okna odczyt wymaga zastrzeżenia, a zastrzeżenie robi się tutaj, a nie po tym, jak stanie się kosztowne.
Zastrzeżenia
Asymetria między 10 a 11 września to obserwacja, nie wyjaśnienie. Wydanie ustala, że większy ruch krzywej poprzedził publikację i że sama publikacja dała ruch mniejszy i bardziej płaski. Nie ustala, co wyceniono dziesiątego. Domykanie pozycji, podaż i niepowiązana makroekonomia są równie dostępne i tutejsze dane ich nie rozdzielają.
Dwie liczby Strategy w rozdziale 6 są zbieżnością, dopóki nie wykazano inaczej, i tak są oznaczone. Minimum okna 0,78% powyżej ujawnionego średniego kosztu nie ma w tym wydaniu przypisanego mechanizmu. Odczyt behawioralny z rozdziału 6 opiera się na zapisie zakupów i emisji, a nie na bliskości tych dwóch cen.
Dwie wielkości są nieobecne, a nie zerowe, i każda jest nazwana tam, gdzie jej miejsce. Wyniki operacji skupu Skarbu Państwa za okno — rozdział 2. Dzienne przepływy spotowych ETF — rozdział 3. W obu przypadkach podana jest próba pozyskania i sposób, w jaki zawiodła.
Jedna różnica arytmetyczna jest odnotowana, a nie uzgodniona. Bazowy CPI rok do roku publikowany jest przez BLS jako 2,4% [1]; ta seria liczy 2,45% z opublikowanych niewyrównanych poziomów indeksu. BLS liczy z niezaokrąglonych szeregów wewnętrznych. Wartość opublikowana jest rozstrzygająca; wyliczona jest pokazana, ponieważ czteromiesięczny szereg w lidzie w całości zbudowany jest na poziomach indeksu i nie powinien po cichu mieszać metod.
Jeden licznik wymaga podania swoich fałszywych trafień, bo surowa liczba myli się mniej więcej dwukrotnie. Wyszukiwanie terminu digital asset w Federal Register za to okno zwraca dziesięć dokumentów [9]. Po przeczytaniu, merytorycznie dotyczące aktywów cyfrowych są: zawiadomienie SEC w sprawie reguły 5711(d) Nasdaq Texas o udziałach trustów towarowych [14], zawiadomienie SEC w sprawie zgłoszenia Options Clearing Corporation [15] oraz dwie publikacje licencji generalnych OFAC dotyczących sankcji wenezuelskich [16]. Pozostałe — bezpieczeństwo sieci przesyłowych Departamentu Energii, trzy postępowania Federalnej Komisji Łączności, propozycja Urzędu Skarbowego w sprawie stref możliwości i budżet Federalnej Komisji Handlu dotyczący wyścigów konnych — zawierają to wyrażenie przypadkowo. Rozdział 6 wydania 20 naliczył zero na 513 dokumentach; to wydanie nalicza dziesięć na 430, a potem mówi, ile z dziesięciu wytrzymuje lekturę.
Powiązane artykuły
Inne artykuły Bitbase na ten temat:
Ujawnienie ryzyka: ten artykuł to komentarz rynkowy Bitbase Research, udostępniony wyłącznie w celach informacyjnych. Przedstawione oceny odnoszą się do momentu powstania tekstu i nie stanowią rekomendacji inwestycyjnej, handlowej, podatkowej ani finansowej, ani oferty czy zachęty do handlu. Dane w tym wydaniu są aktualne na 13 września 2026 r.; rynki i ujawnienia mogą się zmieniać, dlatego kieruj się najnowszymi informacjami z wiarygodnych źródeł. Handel aktywami krypto i produktami z dźwignią wiąże się ze znacznym ryzykiem, w tym możliwą utratą kapitału.
Źródła
[1] Amerykańskie Biuro Statystyki Pracy, Consumer Price Index — August 2026, USDL-26-1496, embargo do 8:30 czasu wschodniego 11 września 2026 r.; poziomy indeksu z publicznego API BLS, szeregi CUSR0000SA0, CUUR0000SA0, CUSR0000SA0L1E, CUUR0000SA0L1E. bls.gov
[2] Departament Skarbu USA, Daily Treasury Par Yield Curve Rates, pobranie CSV za 2026 r. home.treasury.gov
[3] Binance, kontrakty USDT-M, dzienne świece BTCUSDT, UTC. fapi.binance.com
[4] Strategy Inc, formularz 8-K złożony 8 września 2026 r., accession 0001193125-26-384402, pozycja 8.01, okres od 31 sierpnia do 7 września 2026 r. sec.gov
[5] Departament Skarbu USA, „Treasury Announces Increased Sizes of Nominal Long-End Liquidity Support Buybacks Beginning September 9”, 19 sierpnia 2026 r. home.treasury.gov
[6] Endpoint historii otwartych pozycji Binance USDT-M oraz endpoint otwartych pozycji Bybit v5 linear, migawki dzienne. fapi.binance.com · api.bybit.com
[7] Endpoint stawki finansowania Binance USDT-M, wieczysty BTCUSDT, rozliczenia ośmiogodzinne. fapi.binance.com
[8] Congressional Record, tom 172, wydania 142 i 143, 8 i 10 września 2026 r.; pełne PDF wydań pobrane z GPO govinfo i przeskanowane lokalnie. govinfo.gov
[9] API Federal Register, pełne wyliczenie dokumentów opublikowanych od 7 do 13 września 2026 r. oraz zapytania terminologiczne w tym samym zakresie. federalregister.gov
[10] Gubernator Christopher J. Waller, „The Economic Outlook and Some Comments on My Policy Communication”, wywiad Reuters NEXT Newsmaker, Waszyngton, 3 września 2026 r. federalreserve.gov
[11] Strategy Inc, formularz 8-K złożony 31 sierpnia 2026 r., accession 0001193125-26-375463, okres od 24 do 30 sierpnia 2026 r. sec.gov
[12] TreasuryDirect, strona ogłoszeń i wyników skupów oraz indeks komunikatów prasowych o ogłoszeniach i wynikach skupów; obie odpytane za 7–13 września 2026 r., obie zwróciły puste tabele renderowane po stronie klienta. treasurydirect.gov
[13] Investment Company Institute, „Money Market Fund Assets”, publikacja z 10 września 2026 r., za tydzień zakończony 9 września 2026 r. ici.org
[14] Amerykańska Komisja Papierów Wartościowych i Giełd, „Self-Regulatory Organizations; Nasdaq Texas, LLC; Notice of Filing, and Order Granting Accelerated Approval of, a Proposed Rule Change To Amend Rule 5711(d) (Commodity-Based Trust Shares)”, opublikowano 9 września 2026 r. federalregister.gov
[15] Amerykańska Komisja Papierów Wartościowych i Giełd, „Self-Regulatory Organizations; The Options Clearing Corporation; Notice of Filing of Proposed Rule Change”, opublikowano 8 września 2026 r. federalregister.gov
[16] Biuro Kontroli Aktywów Zagranicznych, „Publication of Venezuela Sanctions Regulations Web General Licenses 50A and 51A” oraz „…30B and 51”, obie opublikowane 11 września 2026 r. federalregister.gov
[17] H.R. 10317, 172. Kongres, wniesiona 8 września 2026 r., skierowana do Komisji Sądownictwa. congress.gov