Aperçu
SoFi a fait passer le règlement en stablecoin du stade d'expérience financière à celui d'infrastructure de carte en production. Le 22 septembre 2026, SoFi Bank et Mastercard ont annoncé que SoFiUSD est désormais utilisé pour régler les transactions du programme de cartes de débit et de crédit de SoFi, qui devrait traiter plus de 25 milliards de dollars de volume annualisé. Ce chiffre fait référence au volume de transactions circulant dans le programme de cartes, et non à la capitalisation boursière ou à l'offre en circulation de SoFiUSD.
Ce développement est important car la blockchain est insérée dans la couche de règlement plutôt que dans l'expérience de paiement grand public. Les titulaires de carte peuvent continuer à utiliser Mastercard de manière familière, tandis que les commerçants n'ont pas besoin de détenir une stablecoin simplement parce que SoFi règle ses obligations avec SoFiUSD. L'autorisation, la messagerie du réseau de cartes et l'acceptation par les commerçants restent partie intégrante de l'infrastructure de paiement plus large de Mastercard.
Cela rend ce modèle de règlement en stablecoin plus important qu'une autre fonctionnalité de paiement crypto. Les stablecoins commencent à jouer un rôle traditionnellement assuré par la monnaie bancaire au sein des réseaux de paiement institutionnels. Si le modèle se développe, l'adoption la plus significative pourrait se produire en grande partie à l'abri des regards : les consommateurs continuent de payer par carte, tandis que les banques et les entreprises de paiement utilisent de plus en plus des dollars numériques programmables pour déplacer des liquidités en coulisses.
Points clés à retenir
- SoFi migre un programme de cartes dont le volume annualisé devrait dépasser 25 milliards de dollars vers le règlement en SoFiUSD.
- Le chiffre de 25 milliards de dollars représente le volume des transactions par carte, et non l'offre de SoFiUSD.
- Les consommateurs et les commerçants n'ont pas besoin d'interagir directement avec une stablecoin.
- La blockchain modifie principalement la couche de règlement plutôt que l'ensemble du flux de paiement Mastercard.
- L'opportunité à long terme est le mouvement de liquidités 24h/24 et 7j/7 entre institutions financières réglementées.
Pourquoi SoFi déplace-t-il 25 milliards de dollars vers le règlement en stablecoin ?
Qu'est-ce qui passe exactement onchain ?
Les paiements par carte ne constituent pas une seule opération. Une transaction passe normalement par l'autorisation, la compensation et le règlement. L'autorisation détermine si un paiement doit être approuvé, la compensation calcule les obligations entre les institutions participantes, et le règlement est l'étape où la valeur est finalement transférée entre ces institutions. L'annonce de SoFi est importante car elle cible cette dernière couche plutôt que de tenter de reconstruire toute l'expérience de carte autour de la technologie blockchain.
Utiliser SoFiUSD pour le règlement signifie que SoFi peut s'acquitter des obligations financières liées aux cartes avec un actif blockchain libellé en dollars émis par SoFi Bank, tandis que Mastercard continue de fournir le réseau mondial reliant les émetteurs, les acquéreurs et les commerçants. Le client peut toujours passer une carte dans un magasin, et le commerçant peut continuer à recevoir des fonds via les relations de paiement existantes. Ce qui change, c'est l'infrastructure utilisée entre les institutions financières une fois que les transactions doivent être réglées financièrement.
Cette distinction évite un malentendu important. Les transactions Mastercard ne sont pas soudainement devenues des transactions blockchain de bout en bout. Le réseau de cartes continue d'assurer les fonctions qui rendent Mastercard utile à l'échelle mondiale, tandis que le règlement en stablecoin fournit un rail alternatif pour déplacer de la valeur entre participants réglementés.
Pourquoi le règlement importe-t-il plus qu'une fonctionnalité de paiement crypto ?
Les produits de paiement crypto destinés aux consommateurs exigent souvent des utilisateurs ou des commerçants qu'ils prennent une décision explicite de détenir ou d'accepter des actifs numériques. Cela limite l'adoption car les deux parties doivent changer de comportement. L'infrastructure de règlement fonctionne différemment : si une banque peut améliorer ses mouvements de liquidités internes à l'aide d'une stablecoin sans modifier l'expérience client, l'adoption de la blockchain peut se développer sans exiger que des millions d'utilisateurs comprennent la technologie.
C'est pourquoi le mouvement de SoFi est potentiellement plus lourd de conséquences que de permettre aux clients de payer directement avec des stablecoins. La fonction économique modifiée se situe au plus profond de la pile de paiement. SoFiUSD peut devenir partie intégrante de la manière dont les obligations institutionnelles sont réglées, même lorsque ni le titulaire de carte ni le commerçant ne considère la transaction comme un paiement crypto.
Pour l'infrastructure de paiement, l'adoption invisible peut être plus importante que l'adoption visible. Une technologie n'a pas besoin de devenir une marque grand public si elle réduit systématiquement les frictions de règlement, améliore la disponibilité des liquidités ou élargit les heures d'exploitation derrière les produits financiers existants.
Comment fonctionne le règlement en stablecoin au sein de Mastercard ?
Un commerçant doit-il détenir du SoFiUSD ?
Non. Le commerçant n'a pas besoin de devenir détenteur de stablecoin simplement parce que SoFi utilise SoFiUSD pour le règlement. Le réseau de Mastercard relie toujours les acquéreurs commerçants, les émetteurs et les fournisseurs de services de paiement, tandis que le règlement en stablecoin opère entre les institutions financières participantes.
Cela préserve l'un des plus grands avantages de l'infrastructure de carte existante : les commerçants n'ont pas besoin de repenser leurs systèmes de paiement chaque fois que l'actif de règlement change. Un commerçant peut continuer à accepter Mastercard tandis que les banques expérimentent différentes formes de monnaie de règlement derrière le réseau.
Cette architecture montre aussi pourquoi les stablecoins peuvent compléter plutôt que remplacer les réseaux de cartes. La valeur de Mastercard ne se limite pas au transfert d'argent. Elle inclut l'acceptation, les contrôles antifraude, le routage, les processus de litige, la conformité et les relations avec les institutions financières du monde entier. Les stablecoins peuvent améliorer une couche financière tout en laissant ces services intacts.
Pourquoi le règlement en stablecoins pourrait-il fonctionner 24h/24 et 7j/7 ?
Le règlement financier traditionnel est souvent façonné par les fenêtres d'exploitation bancaires, les heures limites, les week-ends et les jours fériés. Les réseaux blockchain peuvent rester disponibles en permanence, ce qui signifie qu'un actif de règlement en stablecoins peut potentiellement circuler en dehors des heures bancaires conventionnelles.
Pour un émetteur de cartes, cela peut améliorer la gestion de la liquidité. Au lieu d'attendre la prochaine fenêtre bancaire pour repositionner les fonds de règlement, une institution peut être en mesure de déplacer des liquidités libellées en dollars à des moments où les rails conventionnels sont moins disponibles. L'avantage économique n'est pas simplement des transactions plus rapides ; c'est un plus grand contrôle sur le moment où le capital peut circuler.
Cependant, la disponibilité 24h/24 et 7j/7 de la blockchain ne signifie pas que chaque composant du système de paiement devient automatiquement disponible 24h/24 et 7j/7. Les banques, les processus de conformité, les mécanismes de remboursement et les partenaires de règlement externes ont encore leurs propres contraintes opérationnelles. Le règlement en stablecoins peut réduire certaines frictions temporelles, mais il n'élimine pas toutes les dépendances institutionnelles.
Pourquoi l'échelle de 25 milliards de dollars est-elle importante ?
Le chiffre signale un passage du pilote à l'infrastructure de production
L'interprétation la plus importante du chiffre de 25 milliards de dollars est l'échelle opérationnelle. SoFi indique que son programme de cartes devrait traiter plus de 25 milliards de dollars en volume annualisé, et la banque migre le programme vers le règlement SoFiUSD. Cela déplace le cas d'usage au-delà d'une démonstration blockchain limitée impliquant un petit groupe de transactions.
Le chiffre ne doit pas être confondu avec 25 milliards de dollars d'émission de SoFiUSD. Un actif de règlement peut soutenir des volumes de transactions bien plus importants que son offre en circulation, car la même unité monétaire peut être réutilisée dans de nombreuses transactions. La mesure pertinente est donc la quantité d'activité de paiement qui transite par le système, et non le nombre de stablecoins qui restent en permanence en circulation.
Du point de vue de l'infrastructure, cette distinction est cruciale. L'adoption des stablecoins est souvent mesurée par la capitalisation boursière, mais la vélocité de règlement pourrait éventuellement devenir tout aussi importante. Un solde relativement faible de stablecoins qui règle de manière répétée des obligations institutionnelles peut générer une activité économique substantielle.
Que devraient surveiller les investisseurs au lieu de l'offre de stablecoins ?
Le débit de transactions, l'efficacité de la liquidité et la fréquence de règlement peuvent fournir des signaux plus utiles que l'offre en circulation seule. Si SoFiUSD est utilisé de manière répétée pour régler des obligations de cartes, son importance financière pourrait croître même sans une augmentation spectaculaire des jetons en circulation.
La fiabilité opérationnelle est une autre mesure clé. Le règlement en stablecoins doit fonctionner à travers des marchés volatils, les week-ends, des volumes de transactions élevés et des périodes de stress bancaire. L'adoption à l'échelle de la production dépendra moins de la rapidité technique des transferts blockchain que de la fiabilité de l'ensemble du processus de règlement.
La prochaine étape importante serait donc l'expansion au-delà du propre programme de cartes de SoFi. Si d'autres banques, fintechs, marchands ou clients de Galileo commencent à utiliser SoFiUSD via l'infrastructure de Mastercard, le modèle pourrait évoluer d'une amélioration interne du règlement vers une norme plus large du réseau de paiement.
Règlement en stablecoins vs règlement traditionnel par carte
Qu'est-ce qui change réellement dans la pile de paiement ?
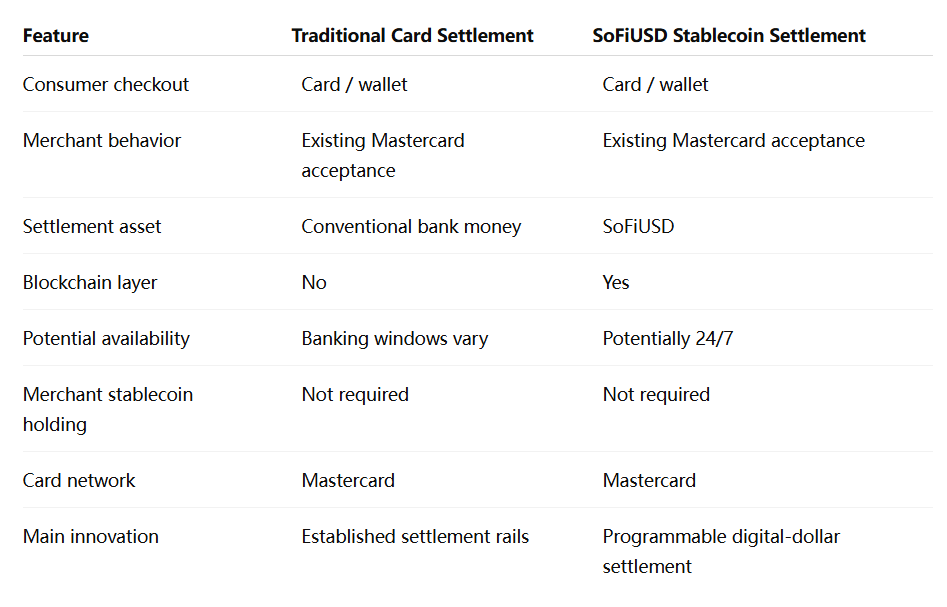
La comparaison montre que le modèle SoFi est évolutif plutôt que révolutionnaire du point de vue du consommateur. L'expérience de paiement reste familière, tandis que l'infrastructure financière sous-jacente change.
Il s'agit probablement d'un schéma important dans l'adoption institutionnelle de la blockchain. Les technologies qui réussissent le mieux à passer à l'échelle pourraient ne pas remplacer les interfaces matures ; elles pourraient améliorer la circulation du capital en dessous.
Pourquoi un stablecoin émis par une banque change-t-il le profil de risque ?
SoFiUSD diffère de nombreux stablecoins natifs de la crypto parce qu'il est émis par SoFi Bank, N.A., une banque à charte nationale réglementée par l'Office of the Comptroller of the Currency. SoFi déclare que le jeton est remboursable 1:1 contre des dollars américains et soutenu principalement par des réserves en espèces.
Cette structure émise par une banque peut être attrayante pour les utilisateurs institutionnels car le stablecoin existe dans un cadre bancaire et de supervision établi. Elle soulève également une distinction importante entre les stablecoins émis par des banques, les dépôts tokenisés et les stablecoins non bancaires. Ces produits peuvent tous fonctionner comme des dollars numériques, mais la créance juridique, la structure de réserves et le traitement réglementaire qui les sous-tendent diffèrent.
Les utilisateurs institutionnels évalueront donc plus que la vitesse des transactions. Les droits de rachat, la composition des réserves, le traitement en cas de faillite, la supervision et l'interopérabilité avec les systèmes bancaires existants pourraient finalement déterminer quelle forme de monnaie numérique devient préférée pour le règlement.
Quels sont les principaux risques et limites ?
Le règlement par stablecoin n'élimine pas le risque du système financier
Déplacer le règlement sur une blockchain n'élimine pas le risque de liquidité, opérationnel ou réglementaire. Un stablecoin a toujours besoin de réserves fiables et de mécanismes de rachat, tandis que les institutions participantes doivent maintenir des systèmes sécurisés capables de déplacer correctement les actifs. La disponibilité de la blockchain n'est qu'une partie du processus de bout en bout.
L'interopérabilité peut également devenir un défi si de nombreuses banques émettent des stablecoins propriétaires. Un système de paiement avec des dizaines de dollars numériques distincts pourrait recréer la fragmentation que l'infrastructure blockchain est censée réduire. Des normes communes, une compatibilité inter-chaînes et une conversion fiable entre les actifs de règlement deviendraient donc de plus en plus importantes.
Il y a aussi une question de concentration. Si l'activité de règlement devient dépendante d'un petit nombre d'émetteurs de stablecoins, de systèmes de contrats intelligents ou de réseaux blockchain, les défaillances opérationnelles pourraient affecter des portions plus importantes de l'infrastructure de paiement qu'aujourd'hui.
La clarté réglementaire déterminera jusqu'où le modèle peut s'étendre
Le statut de SoFi en tant que banque nationale réglementée donne au projet une solide base institutionnelle, mais la réglementation des stablecoins continue d'évoluer. Les règles régissant les réserves, le rachat, le traitement du capital et l'utilisation transfrontalière pourraient affecter la manière dont les banques déploient les actifs de règlement numériques.
La plus grande opportunité pourrait survenir si les régulateurs autorisent le règlement par stablecoin à coexister avec les cadres de paiement et bancaires conventionnels sans forcer les institutions à exploiter des systèmes entièrement séparés. La plus grande contrainte serait un environnement réglementaire fragmenté dans lequel le même dollar numérique reçoit un traitement matériellement différent selon les juridictions.
Pour Mastercard, cela rend la flexibilité précieuse. Soutenir le règlement par stablecoin comme une option plutôt qu'un remplacement permet au réseau de s'adapter progressivement à mesure que les banques et les régulateurs se familiarisent avec le modèle.
Point de vue de MEXC : les stablecoins deviennent une infrastructure de paiement invisible
La forme la plus forte d'adoption des stablecoins peut se produire lorsque les consommateurs cessent de remarquer que des stablecoins sont impliqués. Le modèle de règlement Mastercard de SoFi illustre cette possibilité : le client utilise toujours une carte, le commerçant voit toujours un réseau de paiement familier, mais un dollar basé sur la blockchain peut de plus en plus se trouver sous la transaction en tant qu'infrastructure de règlement institutionnel.
Cela change la façon dont la croissance des stablecoins devrait être mesurée. La capitalisation boursière restera importante, mais la vélocité des transactions, le volume de règlement et l'intégration institutionnelle pourraient devenir des indicateurs plus significatifs de l'adoption économique réelle. Un stablecoin qui traite discrètement des milliards de dollars d'obligations de paiement pourrait compter davantage pour l'infrastructure financière qu'un jeton plus important utilisé principalement pour des avoirs passifs.
Pour l'ensemble de l'industrie crypto, le développement suggère également que la concurrence pourrait se déplacer des portefeuilles grand public vers les rails financiers back-end. Les stablecoins qui obtiennent l'adoption institutionnelle la plus profonde pourraient être ceux qui s'intègrent le plus efficacement avec les banques, les réseaux de cartes, les systèmes de trésorerie et les marchés de capitaux tokenisés.
Le règlement par stablecoin entre au cœur des paiements
La décision de SoFi de migrer un programme de cartes dont le volume annualisé devrait dépasser 25 milliards de dollars vers le règlement par stablecoin représente un changement significatif dans la manière dont l'infrastructure blockchain est utilisée par la finance traditionnelle. Le développement important n'est pas que les consommateurs commenceront soudainement à payer leurs achats quotidiens avec un solde de stablecoin visible. Le changement se produit plus profondément dans le système, là où les banques règlent les obligations financières après que les transactions par carte ont déjà eu lieu.
Cette distinction explique pourquoi le mouvement est important. Les stablecoins commencent à concurrencer non seulement en tant qu'actifs de trading ou outils de transfert de fonds, mais aussi en tant que monnaie de règlement au sein de réseaux de paiement établis. Mastercard continue de fournir le réseau d'acceptation, les contrôles et les relations institutionnelles, tandis que SoFiUSD introduit une couche de règlement en dollars programmable qui peut potentiellement fonctionner avec une plus grande flexibilité temporelle.
Les limites restent importantes. Les 25 milliards de dollars font référence au volume annualisé du programme de cartes plutôt qu'à l'offre de stablecoins, et le règlement par blockchain n'élimine pas le risque de réserve, réglementaire ou opérationnel. Une adoption plus large dépendra également de la question de savoir si d'autres institutions trouvent des avantages économiques clairs à déplacer le règlement hors des rails traditionnels.
Même ainsi, ce modèle de règlement par stablecoin montre comment les dollars numériques pourraient pénétrer la finance traditionnelle sans exiger que les utilisateurs changent de comportement. Si ce schéma se poursuit, les stablecoins pourraient devenir les plus importants non pas lorsque tout le monde les utilise consciemment, mais lorsqu'ils deviennent discrètement partie de l'infrastructure qui déplace l'argent entre les institutions financières réglementées.
Sources
Avertissement sur les risques : Cet article est fourni à titre de référence uniquement et ne constitue pas un conseil en investissement. Le marché des cryptomonnaies est extrêmement volatil. Veuillez prendre vos décisions avec prudence en fonction de votre situation personnelle.